每個季度,美國大型銀行拉開財報季序幕時,通常由摩根大通率先在首日公布業績,一般還會有一兩家銀行同日發布。但本周二我們將迎來不尋常的一幕,"六大行"中有五家將在盤前公布業績。
按總資產計,美國前五大銀行分別是摩根大通 (JPMorgan Chase JPM)、美國銀行 (Bank of America BAC)、花旗集團 (Citigroup C)、富國銀行 (Wells Fargo WFC) 和高盛 (Goldmans Sachs GS)。這五家都將在周二美股盤前發布第二季度財報,而第六大行摩根士丹利 (Morgan Stanley MS) 則定於周三公布。
在審視美國大型銀行第二季度預估值之前,我們先來看一看它們作為一個板塊的相對估值。
美國大型銀行股有多便宜?
涵蓋24家美國大型銀行的KBW納斯達克銀行指數 (KBW Nasdaq Bank Index BKX) 2026年迄今的回報率為14.7%,近期更是大幅攀升,跑贏了標普500指數 (S&P 500 SPX),後者今年迄今的回報率為10.8%。本文中所有回報率均包含再投資股息。
從預期市盈率來看,銀行板塊整體交易價格通常較大盤存在顯著折價。股票的預期市盈率是指其股價除以經紀商或研究機構分析師對12個月每股收益的共識預期。
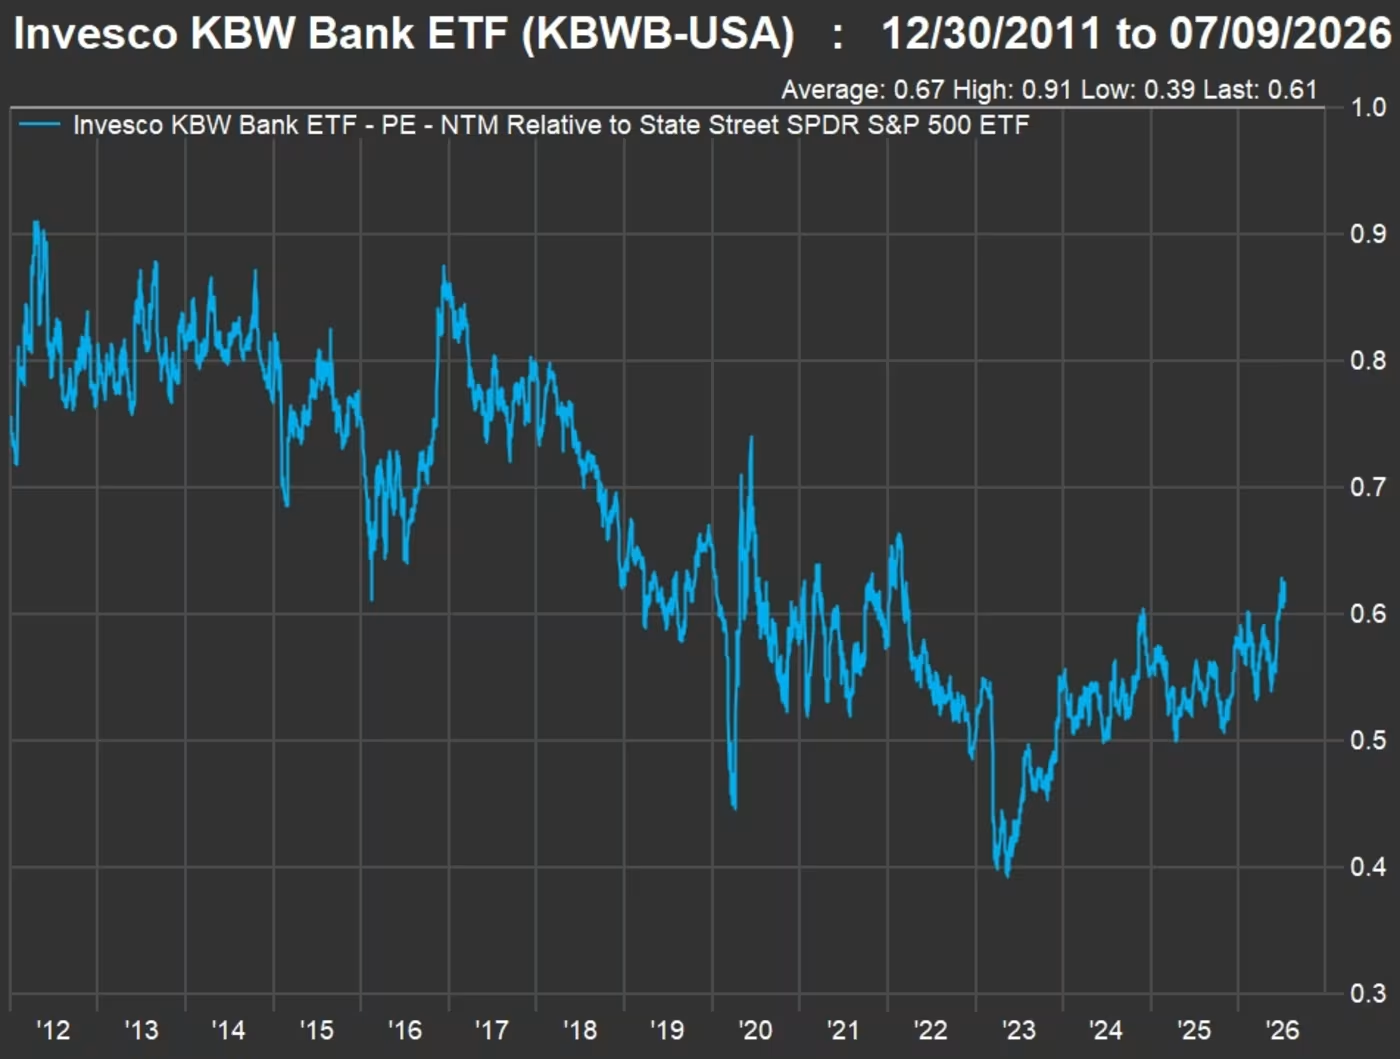
景順KBW銀行ETF (Invesco KBW Bank ETF KBWB) 跟蹤KBW銀行指數,持有該指數全部成分股,其加權預期市盈率為12.4倍。根據FactSet數據,這一估值僅為跟蹤標普500指數的道富SPDR標普500 ETF信託 (State Street SPDR S&P 500 ETF Trust SPY) 預期市盈率(20.4倍)的61%。下圖展示了KBWB相對於SPY的估值自2011年底以來的變化情況:
自2011年底以來,KBWB的平均估值相當於SPY的67%。相對估值最高曾達到91%(2012年4月),最低則觸及39%(2023年5月)。因此,儘管過去三年銀行股已有相當幅度的回升,但其整體估值仍可能被認為處於偏低水平。
第二季度預期
美銀證券北美銀行業研究主管易卜拉欣·普納瓦拉表示:"銀行方面稱貸款增長相當強勁。"他表示,良好的貸款增長數據以及"利率更高更久"的環境,將利好銀行的淨息差——即貸款和投資所獲平均利率與存款和借款平均成本之間的利差。
普納瓦拉補充道:"另一方面,不利因素在於存款定價競爭異常激烈。"他認為,本次財報季最重要的主題將是在如此激烈的競爭下,息差如何擴張或收縮,以及資產負債表的增長情況。
他還預計,"在連續五個表現強勁的年份之後,交易收入將再迎強勁季度",並且根據大型銀行的指引,其投行業務收入增幅將在"10%至20%的區間"內。
鑑於併購活動和首次公開募股交易量處於高位,投資者在本財報季或許能看到令人矚目的投行業務收入數據。這引發了一個問題:投行們是否會在今年達到周期性的收入峯值?6月30日,Oppenheimer分析師克里斯·科托夫斯基將高盛和摩根士丹利的評級從"與大盤持平"下調至"弱於大盤",並將美國銀行和花旗集團的評級從"跑贏大盤"下調至"與大盤持平"。
科托夫斯基在給客戶的報告中寫道,這些評級下調——尤其是對高盛和摩根士丹利實質上給出了賣出評級——反映了投行業正步入"周期後期階段"。
科托夫斯基建議投資者轉向Oppenheimer所覆蓋的大盤銀行股中"所能找到的最乏味、最穩定的商業銀行,即美國合衆銀行 (U.S. Bancorp USB) 和PNC (PNC)",因為"商業銀行的擴張周期仍處於相對早期階段"。
科托夫斯基還建議投資者"將賣出投行股所籌集的資金,重新配置到另類資產管理公司",他特指阿瑞斯管理 (Ares Management ARES)、黑石 (Blackstone BX) 和KKR (KKR)。
每股收益與淨息差預估
以下是按總資產排序的美國前20大銀行的第二季度每股收益共識預期。該表格包括第二季度每股收益預期、2026年第一季度和2025年第二季度的實際每股收益,以及FactSet計算得出的第二季度淨利息收入佔平均生息資產比率的預估值,並與2026年第一季度和2025年第二季度的實際數據進行了比較。表格中這些數據標記為"NIM"(淨息差)。由於各銀行計算其報告的淨息差方式並不一致,FactSet的計算提供了一套統一的預估值,以觀察每家銀行息差狀況的預期變化。
銀行 | 所在地 | 預計Q2每股收益 | Q1每股收益 | 2025年Q2每股收益 | 預計Q2淨息差 | Q1淨息差 | 2025年Q2淨息差 |
摩根大通 JPM | 紐約 | 5.58美元 | 5.94美元 | 5.24美元 | 2.48% | 2.25% | 2.33% |
美國銀行 BAC | 北卡羅來納州夏洛特 | 1.13美元 | 1.11美元 | 0.89美元 | 2.07% | 2.00% | 1.92% |
花旗集團 C | 紐約 | 2.74美元 | 3.06美元 | 1.96美元 | 2.47% | 2.56% | 2.49% |
富國銀行 WFC | 舊金山 | 1.72美元 | 1.60美元 | 1.60美元 | 2.43% | 2.54% | 2.63% |
高盛 GS | 紐約 | 14.47美元 | 17.55美元 | 10.91美元 | N/A | 0.85% | 0.73% |
摩根士丹利 MS | 紐約 | 2.93美元 | 3.43美元 | 2.13美元 | N/A | 0.82% | 0.83% |
美國合衆銀行 | 明尼阿波利斯 | 1.28美元 | 1.18美元 | 1.11美元 | 2.75% | 2.98% | 2.97% |
第一資本金融 COF | 弗吉尼亞州麥克萊恩 | 4.70美元 | 3.34美元 | -8.58美元 | 8.06% | 9.09% | 6.93% |
PNC金融服務集團 PNC | 匹茲堡 | 4.46美元 | 4.14美元 | 3.86美元 | 2.97% | 2.88% | 2.80% |
紐約梅隆銀行 BNY | 紐約 | 2.23美元 | 2.24美元 | 1.93美元 | 1.39% | 1.65% | 1.65% |
Truist金融 TFC | 北卡羅來納州夏洛特 | 1.08美元 | 1.09美元 | 0.90美元 | 3.00% | 3.05% | 3.06% |
嘉信理財 SCHW | 得克薩斯州韋斯特萊克 | 1.53美元 | 1.37美元 | 1.09美元 | 2.95% | 4.29% | 3.98% |
道富 STT | 波士頓 | 3.34美元 | 2.49美元 | 2.17美元 | 1.14% | 0.90% | 0.93% |
美國運通 AXP | 紐約 | 4.41美元 | 4.28美元 | 4.08美元 | 7.73% | 6.40% | 7.80% |
五三銀行 FITB | 辛辛那提 | 0.84美元 | 0.15美元 | 0.88美元 | 3.34% | 2.88% | 3.06% |
亨廷頓銀行 HBAN | 俄亥俄州哥倫布 | 0.36美元 | 0.25美元 | 0.34美元 | 3.23% | 2.87% | 3.04% |
公民金融集團 CFG | 羅德島州普羅維登斯 | 1.24美元 | 1.13美元 | 0.92美元 | 3.16% | 3.17% | 3.00% |
M&T銀行 MTB | 布法羅 | 4.66美元 | 4.13美元 | 4.24美元 | 3.66% | 3.69% | 3.64% |
科凱國際 KEY | 克利夫蘭 | 0.42美元 | 0.44美元 | 0.35美元 | 2.93% | 2.79% | 2.52% |
北方信託 NTRS | 芝加哥 | 2.71美元 | 2.71美元 | 2.13美元 | 1.74% | 2.41% | 2.32% |
來源:FactSet | |||||||
除五三銀行 (Fifth Third Bancorp FITB) 外,所有這些銀行的每股收益預計都將實現按年增長。但有七家預計將出現按月下降,包括摩根大通、花旗、高盛和摩根士丹利。
Gabelli金融服務機會ETF (Gabelli Financial Services Opportunities ETF GABF) 的投資組合經理麥克雷·賽克斯表示,近期行業會議上高管們的言論暗示銀行費用正在上升,投資者將在財報中尋求更多關於費用方面的指引。
他還表示:"我看不到太多息差改善。"投資者在2026年初時曾預期聯邦公開市場委員會將兩次下調聯邦基金利率目標區間。"如今,我們對降息的預期持中性態度。"他說。銀行通常能迅速利用聯儲局下調聯邦基金利率的機會,因為儲蓄賬戶和貨幣市場收益率均以此為基礎。
估值與股本回報率
我們再來看一下預期市盈率,並與五年平均估值進行對比。該表還包括第二季度有形普通股權益回報率預估值,以及2026年第一季度和2025年第二季度的實際ROTCE數據。
銀行 | 預期市盈率 | 五年平均預期市盈率 | 五年前預期市盈率 | 預計Q2 ROTCE | Q1 ROTCE | 2025年Q2 ROTCE |
摩根大通 JPM | 14.1 | 12.3 | 11.3 | 20.1% | 23.0% | 21.0% |
美國銀行 BAC | 12.0 | 11.6 | 12.6 | 15.8% | 16.0% | 13.4% |
花旗集團 C | 11.4 | 9.7 | 7.4 | 11.3% | 13.1% | 8.7% |
富國銀行 WFC | 11.3 | 11.4 | 10.8 | 15.0% | 14.5% | 15.2% |
高盛 GS | 15.9 | 12.4 | 7.8 | 13.3% | 16.8% | 13.6% |
摩根士丹利 MS | 17.1 | 14.7 | 12.6 | 20.5% | 27.1% | 18.2% |
美國合衆銀行 USB | 11.2 | 10.5 | 11.5 | 17.5% | 17.0% | 17.3% |
第一資本金融 COF | 8.6 | 9.3 | 7.6 | N/A | 5.6% | N/A |
PNC金融服務集團 PNC | 12.3 | 12.3 | 13.6 | 16.5% | 15.2% | 12.2% |
紐約梅隆銀行 BNY | 15.8 | 12.2 | 11.9 | 28.8% | 29.5% | 27.8% |
Truist金融 TFC | 10.3 | 10.5 | 11.3 | 14.1% | 13.8% | 12.3% |
嘉信理財 SCHW | 14.6 | 19.6 | 21.3 | 40.7% | 40.0% | 35.6% |
道富 STT | 12.8 | 10.7 | 11.2 | 23.0% | 20.1% | 19.4% |
美國運通 AXP | 17.7 | 18.4 | 22.0 | 39.0% | 36.1% | 37.8% |
五三銀行 FITB | 12.9 | 11.3 | 10.4 | 17.2% | 16.0% | 17.6% |
亨廷頓銀行 HBAN | 10.1 | 10.3 | 9.7 | 16.4% | 11.6% | 16.1% |
公民金融集團 CFG | 11.5 | 10.4 | 9.1 | 13.5% | 12.2% | 10.7% |
M&T銀行 MTB | 11.7 | 11.1 | 11.2 | 16.7% | 14.5% | 15.5% |
科凱國際 KEY | 11.2 | 10.5 | 8.8 | 12.3% | 13.0% | 11.2% |
北方信託 NTRS | 15.3 | 14.3 | 16.6 | 17.5% | 17.8% | 14.1% |
來源:LSEG,高盛預估及Q1 ROTCE和第一資本 Q1 ROTCE數據來自FactSet | ||||||
分析師普遍預計,六大行中除富國銀行外,其餘五家的ROTCE將出現按月下降。
賽克斯在提及富國銀行時表示:"你可以看到他們在資產上限解除後是如何優化資產負債表的。"他指的是聯儲局2018年針對富國銀行存款和貸款賬戶服務以及某些銷售行為存在的問題所採取的監管措施中,對該行資產增長設定的限制。該資產上限已於2025年6月解除。
在美國大型銀行股中,普納瓦拉看好花旗集團,其管理團隊預計未來幾年內將把ROTCE穩步提升至14%至15%的區間。花旗第二季度ROTCE預計將實現排行榜上所有銀行中(除第一資本外)最大的按年改善幅度。第一資本在2025年第二季度因收購發現金融服務而錄得淨虧損。
即便有這樣的改善,普納瓦拉表示,花旗"仍是六大行中改善空間最大的一家"。以預期市盈率計算,花旗與富國銀行的估值大致相當,是美國六大行中最便宜的兩家。
賽克斯繼續看好美國運通 (American Express AXP) 作為一項長期投資。觀察第二張表格可以看到,該公司的預期市盈率在排行榜中最高。但其17.7倍的市盈率估值與五年均值18.4倍相比略低,且遠低於五年前22倍的估值。如果投資者在那個高得多的預期市盈率水平買入該股,其五年回報率將達到114%,而同期標普500指數的回報率為86%,KBW銀行指數的回報率為50%。
美國運通的第二季度ROTCE預計為39%,在排行榜中僅次於嘉信理財 (Charles Schwab SCHW),位居第二。
因此,對於美國運通而言,這可能是一個不錯的入場點。賽克斯表示,該公司在優質客戶服務方面的聲譽仍然是"他們在行業內實現差異化的一個因素"。