拼多多收於83.03美元,跌4.13%。在股價下跌的背景下,期權市場出現顯著異動,近一個交易日湧現多筆金額超千萬美元的大單交易,機構以買入實值看跌期權(Put)為主,整體交易方向偏空,總淨支出超過6500萬美元。
期權指標分析
當前拼多多期權的引伸波幅(IV)為37.77%,其IV百分位為35.86%。這一水平處於30%至70%的區間內,屬於波動率中性,意味着當前期權定價既不便宜也不昂貴,處於歷史相對合理的區間。同時,Call/Put成交量比值為0.87,顯示出看跌期權的交易活躍度略高於看漲期權,與盤面偏空的大單交易情緒相呼應。
大單交易
鑑於標的股價在82美元附近,本次出現的行權價為94、95、105、110、115、120、130美元的Put均為實值期權。機構交易呈現明顯的結構化特徵。
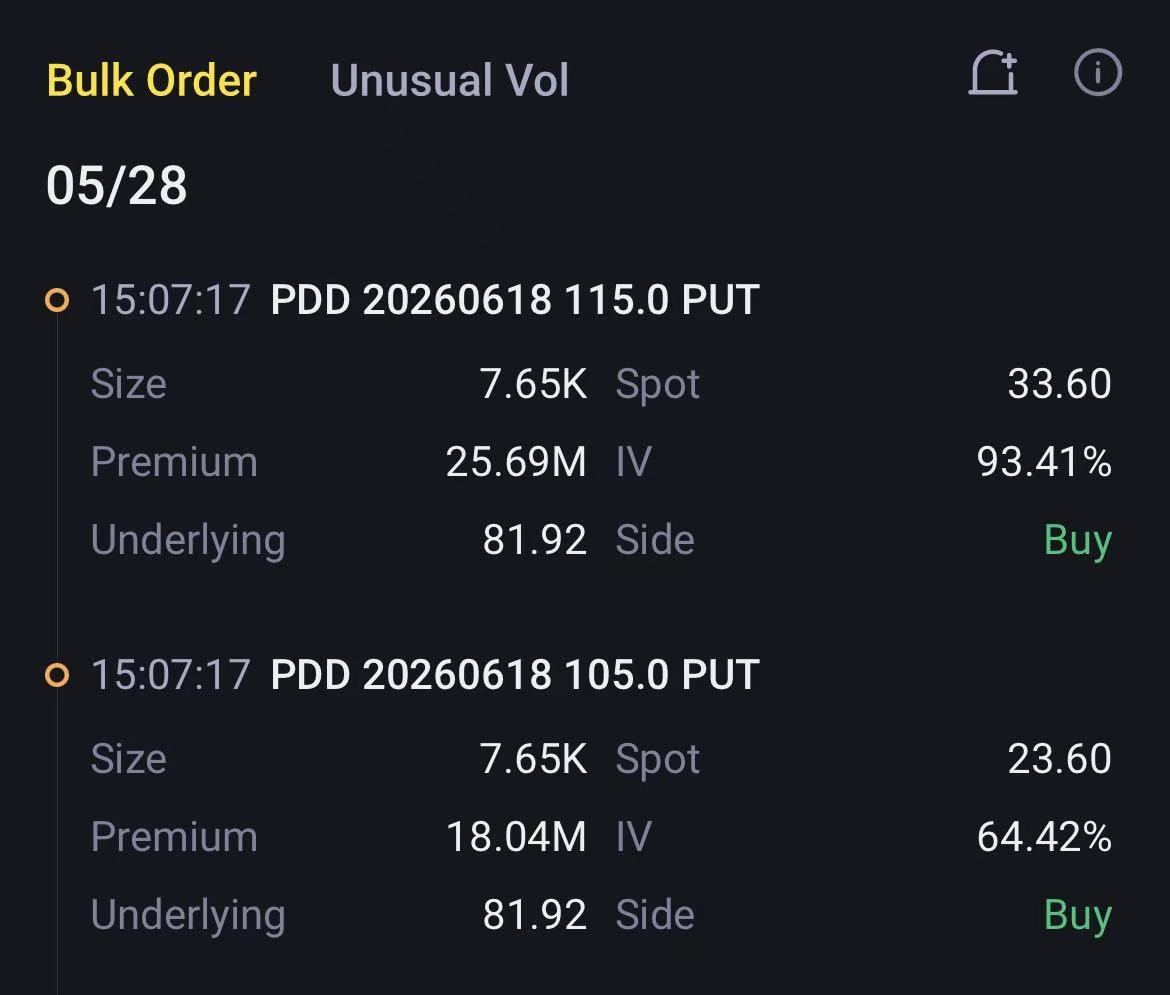
首先,出現了同向買入實值Put的熊市策略。例如,同時買入2026年6月18日到期的行權價115美元和105美元的Put,合計淨支出高達4373.51萬美元,這直接押注或對沖股價的進一步下行風險。
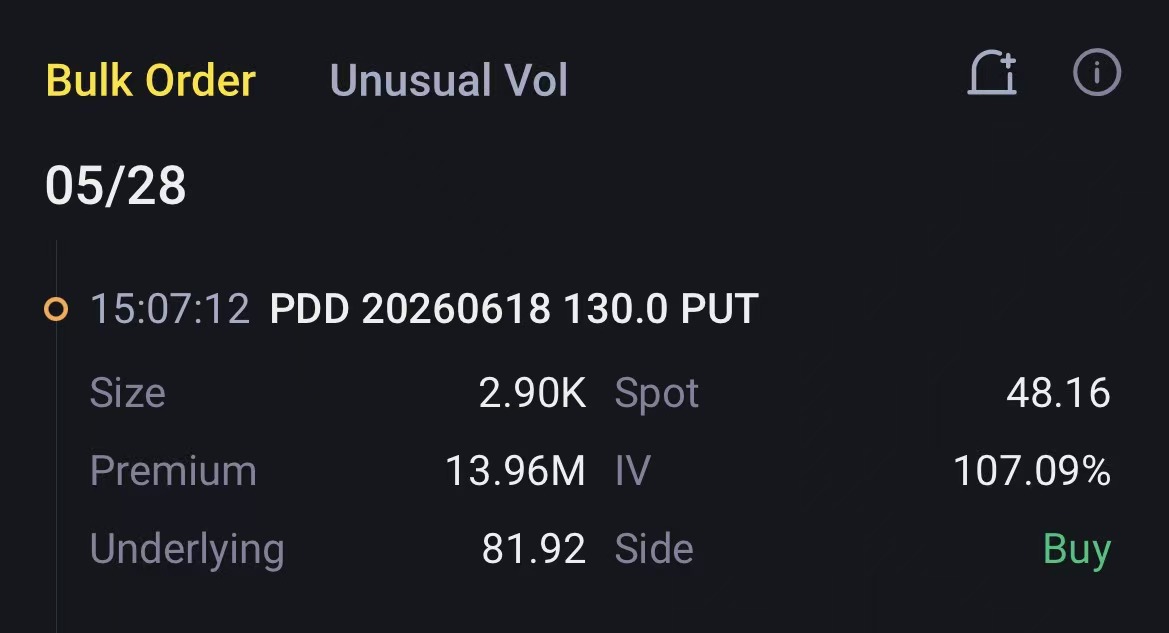
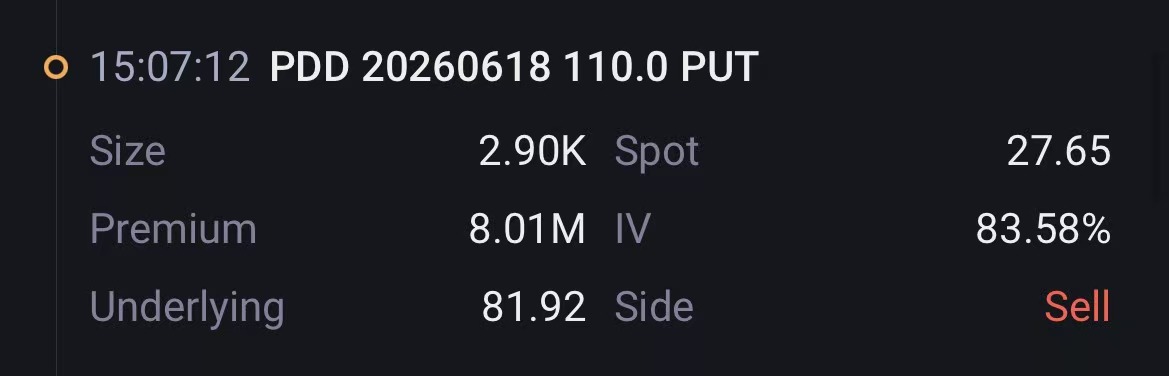
其次,機構構建了熊市看跌價差(Bear Put Spread)。以買入130美元Put並賣出110美元Put(同到期日2026-06-18)的組合為例,該策略淨支出594.38萬美元。通過買入高行權價Put、賣出低行權價Put,機構在明確看空方向的同時,鎖定了最大虧損(即淨權利金支出)和最大盈利區間,是一種成本可控的偏空策略。
$PDD Vertical 260618 110.0P/130.0P$
此外,市場還出現了跨期限的複雜組合。一筆交易同時涉及買入2026年9月18日到期的130美元Put,並賣出和買入2026年5月29日到期的95美元和94美元Put,淨支出1554.20萬美元。這一結構結合了遠月深度實值Put的偏空保護,以及近月實值Put的權利金博弈,整體倉位設計複雜,押注方向更傾向於在一定區間內博弈。
策略參考
對於期權賣方而言,在當前波動率中性、市場情緒偏空的背景下,若不願承擔過高的保證金風險,可考慮構建價差策略(如賣出虛值Put的同時買入更虛值的Put形成價差)來管理風險;而尋求概率優勢的賣方,可選擇賣出那些距離現價較遠、被行權概率較低的虛值(OTM)期權。