拼多多 2025年第四季度營收1,239.1億元人民幣,按年增長12%,預估1,237.2億元。其中,交易服務收入表現更為亮眼,按年增長19%至639億元;在線營銷服務收入按年增長5%至600億元。
四季度經營利潤按年小幅增長,從上年同期的256億元升至277億元。然而,受匯兌損失及其他非經營項目拖累,稅前利潤承壓,加之所得稅費用按年大幅增加,季度淨利潤最終按年下滑11%至245億元。
四季度每ADS基本盈利從上年同期的19.76元降至17.50元,稀釋每ADS盈利從18.53元降至16.51元。Non-GAAP稀釋每ADS盈利為17.69元,按年下降12%。季度經營活動產生的現金淨額為241億元,低於上年同期的295億元。
全年成本壓力增加
2025年全年,拼多多總營收達4318億元,按年增長10%,增速較2024年有所回落。兩大收入來源均保持增長:在線營銷服務及其他收入按年增長10%至2178億元;交易服務收入按年增長9%至2141億元。
然而,成本端擴張速度明顯超過營收增速。全年營業成本按年增長23%至1888億元,增幅約為營收增速的兩倍,主要源於履約費用、帶寬及服務器成本以及支付處理費用的上升。總運營費用按年增長13%至1484億元,其中研發費用增幅最為突出,按年增長30%至165億元,主要因員工相關成本及帶寬服務器支出增加。
成本的加速擴張直接壓縮了利潤空間。全年GAAP口徑經營利潤按年下滑13%至946億元;剔除股權激勵費用後的Non-GAAP經營利潤同樣下滑13%至1026億元。
拼多多管理層明確表示,未來將以"全力押注"的姿態加大供應鏈投資,並直接警示這將對財務表現帶來壓力。
組建「新拼姆」
拼多多集團正式宣佈組建「新拼姆」,開啓品牌自營,繼續重倉中國供應鏈。據介紹,「新拼姆」已在上海成立新的專項公司,一期已現金注資150億元,未來三年計劃總計投入1000億元真金白銀,整合「拼多多+Temu」的供應鏈資源,開啓搭建自營品牌模式,重點面向全球市場,系統性自營並孵化面向不同市場、不同品類的品牌,實現中國製造高標準輸出,推動中國製造進一步走向價值高端。
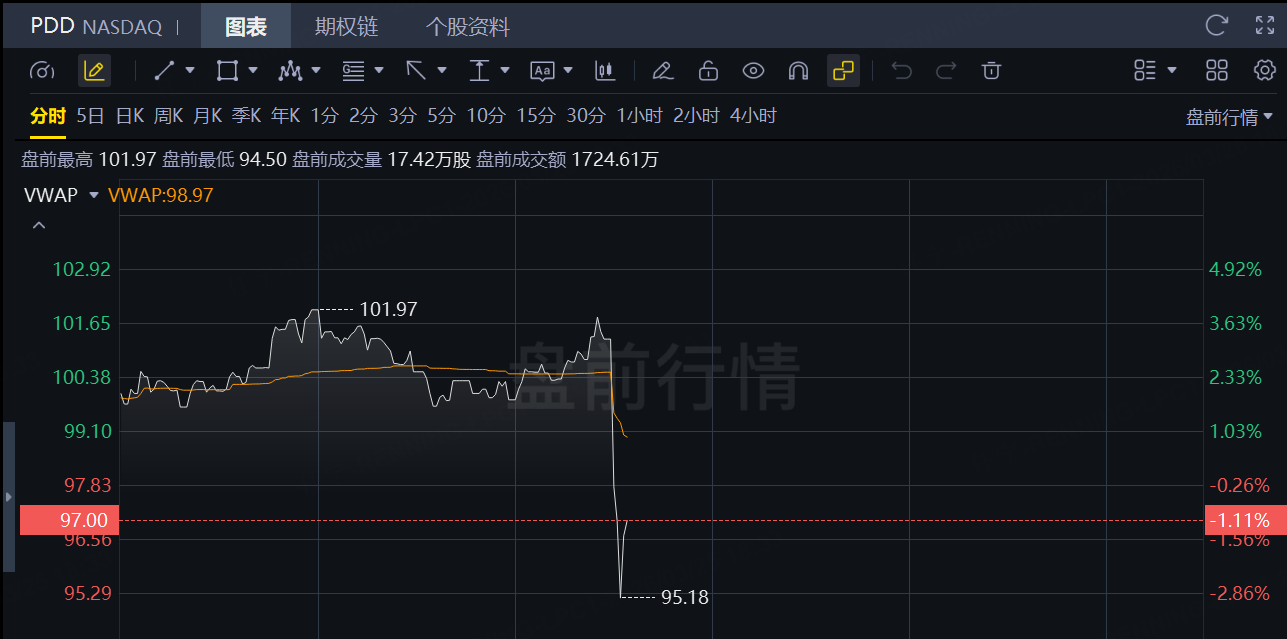
拼多多盤前小幅跳水,跌超2%。