摘要
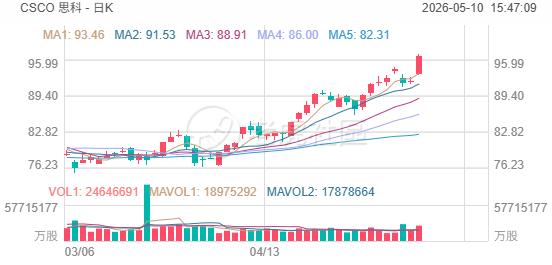
思科 將於5月13日美股盤後發布2026財年第三財季業績,市場關注AI相關訂單轉化與毛利率指引變化對短期盈利的影響。
市場預測
市場一致預期第三財季思科營收為155.58億美元,按年增長10.50%;調整後每股收益為1.04美元,按年增長12.76%;公司在上一季發布業績時對本季度營收指引高於市場預期,但未披露明確區間,毛利率展望曾給至約65.50%,按年或下降約3.00個百分點,淨利潤或淨利率並無清晰的本季度預測數值,故不予展示。公司產品與服務結構穩定,產品收入為116.42億美元、佔比75.85%,服務收入為37.07億美元、佔比24.15%,維持高毛利的訂閱與維護收入有望在波動中提供韌性;在AI基礎設施建設周期下,數據中心網絡相關產品訂單延續擴張,但分項按年未披露。
上季度回顧
截至2026年01月24日的上一財季,思科營收為153.49億美元,按年增長9.71%;毛利率為64.97%;歸屬於母公司股東的淨利潤為31.75億美元,按年增長31.00%;淨利率為20.69%;調整後每股收益為1.04美元,按年增長10.64%。財務層面,公司在AI相關需求帶動下實現創紀錄營收,同時上季給出的本季度毛利率展望較上年同期有下行壓力至約65.50%。業務結構方面,產品收入為116.42億美元,服務收入為37.07億美元,在整體營收按年增長9.71%的背景下,硬件上量與軟件/服務的高毛利特徵共同支撐利潤率表現,但分業務按年增速公司未披露。
本季度展望
AI數據中心網絡與超大規模客戶訂單
市場報告顯示,思科來自超大規模客戶的AI基礎設施訂單在上一季達到21.00億美元,較上一季的13.00億美元按月增長61.54%,為公司短期增長提供核心動能。結合本季度營收一致預期155.58億美元、按年增長10.50%,AI數據中心網絡相關出貨的轉化效率與交付節奏將成為決定業績兌現度的關鍵。公司已推出面向大型數據中心的信息傳輸與AI網絡芯片方案,針對超大規模場景的吞吐與時延優化,意在提升在高帶寬交換、光互連及以太網AI集群中的競爭力。若AI訂單持續兌現至收入端,同時維持良好的供應鏈協同,本季度產品端增量有望延續;但若客戶拉動節奏放緩或項目驗收周期拉長,對營收增速與庫存周轉的影響需密切跟蹤。
毛利率與產品組合的短期壓力
公司上季業績溝通中對本季度毛利率給出了約65.50%的展望,較上年同期或下降約3.00個百分點,顯示在產品結構與定價上短期承壓。硬件出貨的加速在貢獻收入的同時,可能拉低產品組合毛利;同時,大型項目初期的價格策略與交付成本也可能階段性擠壓利潤率。若AI網絡項目進入爬坡階段,零部件成本、產能爬坡良率以及服務配套投入都會影響邊際毛利率表現。公司一方面需通過更高附加值的軟件功能、網絡可視化與安全能力打包,提升單套解決方案的總體毛利結構;另一方面在供應鏈側通過規模化採購與設計迭代改善單位成本。財務層面,若毛利率如指引所示位於較低區間,即便本季度營收與調整後每股收益分別預計按年增長10.50%與12.76%,利潤質量與自由現金流彈性仍需觀察。
安全與軟件訂閱收入的韌性
在AI與雲化趨勢下,思科提出面向「智能體」與零信任場景的安全服務方案,圍繞可信身份、訪問控制與運行時防護,為客戶在部署前後提供測試與防護能力。這類安全與軟件訂閱收入具備更高的毛利率與更平滑的確認節奏,有望在硬件放量階段對利潤率形成一定對沖。結合公司主營結構中服務收入37.07億美元、佔比24.15%,若安全與觀察性等軟件訂閱滲透率提升,將優化整體盈利結構並增強現金流穩定性。中期看,隨着AI應用走向生產環境,安全合規開支將成為客戶預算的必選項,這也為公司在現有客戶基礎上進行交叉銷售與增購提供空間;短期能否體現在本季度報表,取決於大型項目的落地節奏與售前到簽約周期。
產品與服務協同帶來的交付與現金流影響
產品端的116.42億美元規模與服務端的37.07億美元規模,決定了公司以「硬件+軟件/服務」的一體化交付為主線,項目制的收入確認與回款周期會對季度性現金流產生影響。若AI相關大型項目在本季度進入集中驗收,可能帶動應收與合同負債結構的階段性變化,並進一步影響自由現金流表現。公司通過增強解決方案級別的差異化與更緊密的客戶協作,有助於提高項目的定價能力與續費率;同時,優化渠道庫存與項目實施的資源投入,可以緩釋大型訂單對短期現金流與毛利率的擠壓。整體來看,在營收與EPS一致預期改善的背景下,投資者將更關注現金流與毛利率的同步表現,從而評估增長質量。
分析師觀點
基於本期間公開報道的解讀,偏謹慎的觀點佔比更高。一方面,多篇市場評論指出公司在發布上一季業績後雖上調全年營收指引、並披露AI相關訂單持續擴張,但對本季度毛利率的指引約為65.50%,較上年同期下降幅度可能達到約3.00個百分點,引發短期利潤率承壓的擔憂;FactSet統計的分析師共識顯示上一季營收與調整後每股收益均高於預期,但財報公布當晚股價在盤後下跌超過7.00%,反映投資者對應對毛利率下行與盈利結構變化的謹慎態度。
另一方面,關於AI基礎設施訂單的積極信號(上一季來自超大規模客戶的AI訂單達到21.00億美元,較上一季增長61.54%)被視為中期增長的重要支撐,但多家評論認為市場仍需要看到從訂單到營收、從營收到利潤率的持續轉化,才能推動估值再評級。
綜合這些觀點,當前更具代表性的看法集中在「短期利潤率與現金流表現將主導股價波動」,而對中期增長韌性的判斷則取決於AI產品組合的毛利結構優化和軟件訂閱滲透率的提升。整體而言,偏謹慎的聲音在本期報道中佔優,核心依據在於毛利率指引下修與盈利質量的不確定性對短期估值的影響。