來源:一隻互金鵝
很多粉絲又來催更‘宜人智科’。還讓我一定要製作一份詳細的數據。
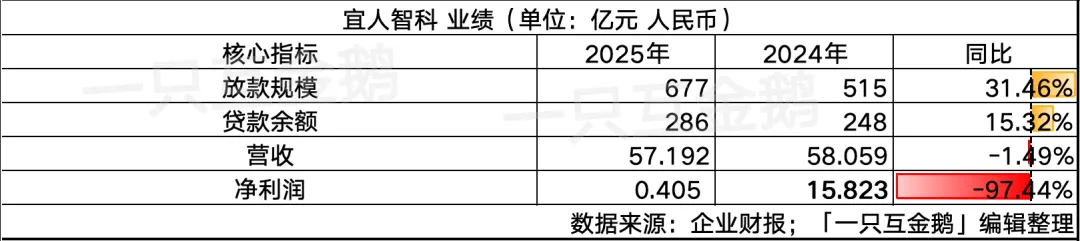
先把宜人智科的數據跟另外幾家放一起對比一下,大家一眼可以看出問題:
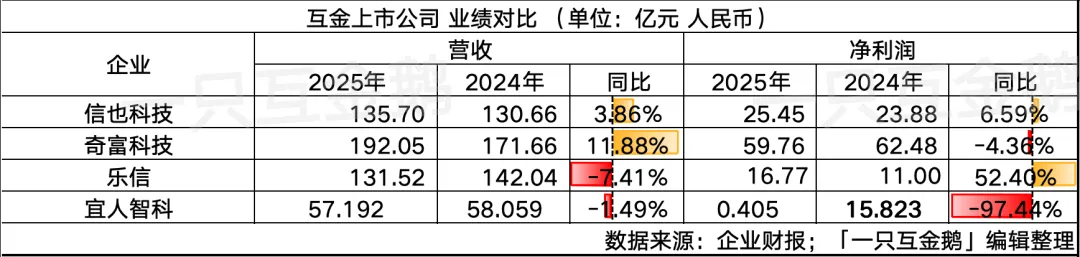
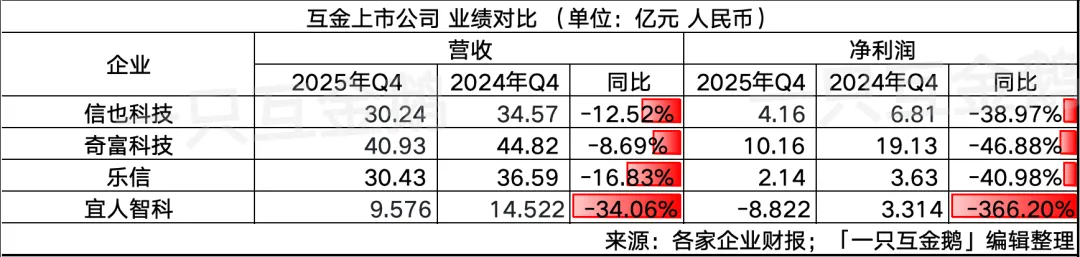
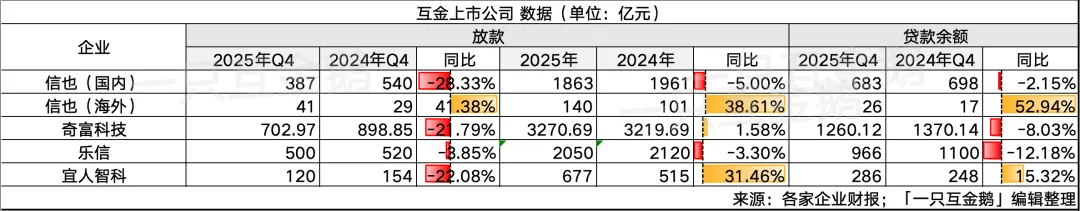
尤其是2025年第四季度,宜人智科怎麼會一下虧損8個多億!?
驚呆了我。
看完數據,關於宜人智科的業務,‘一隻互金鵝’簡單總結三個點:
01 主營助貸業務壓力極大
-
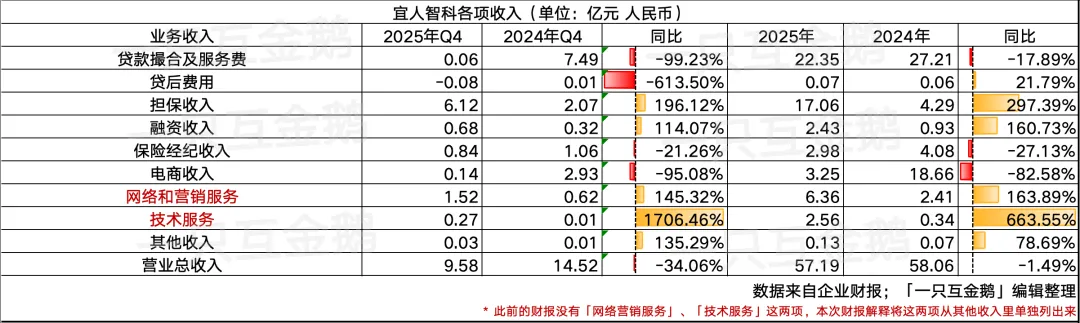
Q4單季撮合放款僅120億,帶來貸款撮合服務費收入僅僅573.4萬元
而去年同期這一收入是7.49億。
-
貸後服務費收入變為負數?
是因為壞賬太高,導致的催收或者資產處置相關的費用大幅增加,還是因為退費太多?
這裏或許可以跟3·15前夕,監管約談5家助貸,包括宜人智科的‘宜享花’這件事結合想象一下。金監總局約談分期樂、奇富借條、你我貸借款、宜享花、信用飛
其實和奇富借條、分期樂、你我貸、信用飛相比,‘宜享花’的規模算比較小的了,但這都會被約談……
-
Q4擔保收入部分按年增長196%。
看起來這是當前的核心收入支柱,但也意味着信用風險敞口急劇擴大,信用成本、代償成本將持續走高。
‘宜享花’大部分是重資產模式的助貸業務。
反饋在成本端,也可以看到:
-
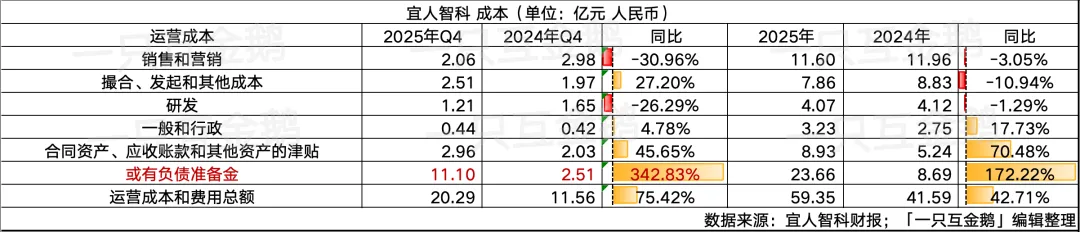
2025Q4的‘或有負債準備金’按年增加了 343%,達到 11 億。
財報也也解釋了:
主要是重資本模式下的貸款發放量增長,該模式下的貸款發放量按年增長了 48%。
根據現行會計準則,須在重資本模式下的貸款發放時立即確認或有負債準備金,而相應的收入則需在整個貸款期間內分期攤銷。重資本模式下的貸款額度的佔比日益上升——並將繼續對未來幾個季度的盈利產生會計影響。
值得一提的是,宜人智科也有小貸牌照,‘一隻互金鵝’在之前的文章提到過,雖然賣了一張海南的小貸牌照,但還有‘海南宜信普惠小額貸款有限公司’,目前註冊資本15億元。餘額300多億的宜人智科:賣掉一張海南小貸牌照
所以,自營的小貸放貸也帶來了一小部分收入。
-
2025年Q4‘孖展收入’6754萬,較2024年同期增長114%,和Q3大約持平。
但和我們之前提到的信也科技、奇富科技相比,就少太多了。
-
2025年Q4財報開始,宜人智科把之前‘其他收入’進行了拆分,又分了‘網絡營銷服務’、‘技術服務’以及‘其他’。
單獨看拆分出來的這兩小塊業務,呈增長趨勢,但整體規模極小,難以對沖信貸業務收縮的影響。
收入在減少,但成本還在增加。繼續看成本方面:
-
2025Q4的業務撮合發起成本按年增加27%,達到 2.51 億元。
投資者電話會解釋這一增長是——資產回收服務佣金率的提高所推動;
不過,全年的業務撮合成本下降約11%,至7.86億元,投資者電話會解釋為——
保險經紀業務成本的降低,以及人工智能自動化程度的提升。
宜人智科整體助貸業務增長乏力,而貸後壓力也極大。
財報顯示,截至2025年年末,逾期1-30天、31-60天和61-90天的貸款逾期率分別為:3.4%、3.0%和2.8%。
而截至2025年9月末,分別為2.7%、1.7%和1.4%。
02 投資加密資產不好使了
Q4淨利潤大跌的還有一個因素是投資加密資產出現了虧損。
在前幾個季度的財報中,‘一隻互金鵝’也解析了到宜人智科投資加密資產為其業績增色不少。
比如——
-
2025年Q1:加密資產有1.48億,其新的CFO表示,已將少量現金投資於加密資產,以探索新的方式來管理海外現金及現金等價物。
-
2025年Q3,該公司公允價值調整收益達1.613億元,也就是當季的一半的淨利潤來自加密貨幣。
-
但到了2025年Q4,公允價值調整損失8492 萬。
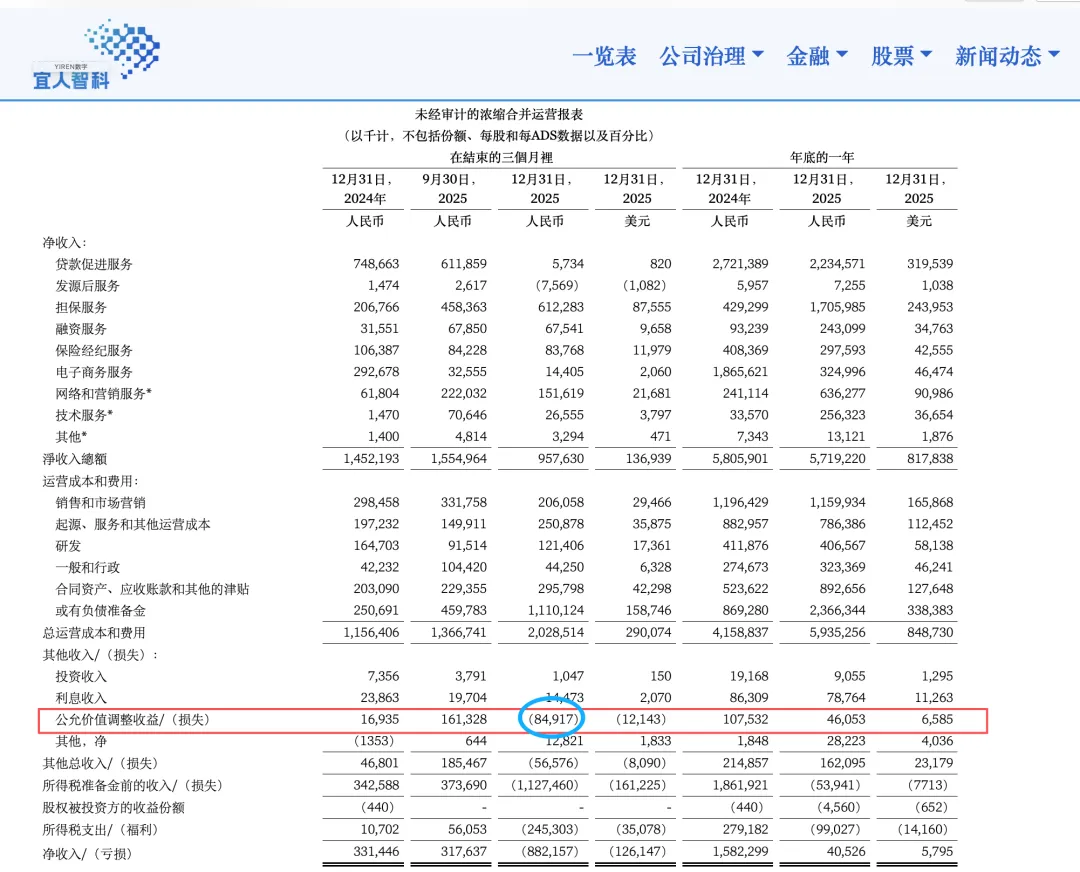
(截圖來自宜人智科官網財報)
財報也提到——
下降主要是由於加密資產的公允價值變化,反映了2025年第四季度數字資產價格的總體下跌。
放在全年來看,公允價值調整收益為4610萬元,而2024年為1.075億元。
總之一句話總結——
主業造血能力不足,副業又沒有起到託底的作用,反而是被高波動的價格反噬。
‘一隻互金鵝’理解,互金市場本就應該聚焦風控和信貸資產質量,投資加密資產屬於偏離主業的高風險投資,業績直接綁定幣圈周期,風險太高了。
03 保險經紀牌照沒利用好啊?
宜人智科還有一塊保險經紀業務。
從數據來看,似乎並沒有為這家公司扭轉業績。
反而,收入持續下降——
2025年Q4,保險經紀業務收入8380萬元,按年下降了21%。
2025年全年,這部分收入2.976億元,按年下降27%。
財報解釋,下降反映了近年來經紀佣金率的結構性壓縮以及近年來在加強監管監督下收緊的市場條件。
不過,又有強調——
自2025年年中以來,互聯網分銷子部分顯示出強勁的增長勢頭,在2025年第四季度,其對經紀總收入的貢獻正在大幅增加,達到22%。
這部分業務,就是助貸市場各位都懂得那個……
往長遠來看,這部分業務會不會持續發力,不好評價。
主要還是看投訴會不會多吧?
寫到這裏,‘一隻互金鵝’有一個直觀感受是——
互聯網助貸市場正迎來史上最嚴監管周期,且監管還會持續收緊。
最近市場聲音很多,針對各類持牌機構壓降利率的要求還在持續……這必然會傳導到助貸市場。
在這一關鍵階段,真正能找到新增長路徑、實現業務轉型的平台並不多。
還是之前寫的,我們要習慣一個更小的互聯網助貸市場。
眼下行業正進入深度洗牌期,無法適應新規、缺乏第二增長曲線的玩家,正加速被市場出清。
來源:一隻互金鵝
作者:小慧吖
聲明:本文僅作為知識分享,只為傳遞更多信息!本文不構成任何投資建議,任何人據此做出投資決策,風險自擔。
責任編輯:王馨茹