來源:正見TrueView
拼多多親自下場,要帶領中國最優質的產能,去全球市場的汪洋中搏擊。
內容/歡佬
編輯/詠鵝
校對/莽夫
3月25日,拼多多發布2025年Q4財報。如果只看財務數據的表層,利潤端的變化確實更直觀,在持續高增長之後,淨利潤出現按年下滑。但在資本市場上,真正理解這家公司的長期主義者並未因此憂慮,反而給出了截然不同的投票。
美股開盤後,拼多多股價一度升逾9%。市場看到了利潤短期失血的背後,是為了換取供應鏈這一核心資產的長期增肌。
財報發布同日,拼多多宣佈首個「新拼姆」專項公司已在上海落地,首期投入150億元,未來三年計劃累計投入1000億元,整合「拼多多+Temu」的供應鏈資源,正式開啓自營品牌模式的搭建。
去年12月,拼多多管理層曾拋出了一個令業界震動的目標,繼續重倉供應鏈,三年再造一個拼多多。彼時,外界還在揣測已經擁有萬億級GMV體量的拼多多,增長邊界還能延向何處。如今「新拼姆」的橫空出世,直接交出了最硬核的底層答卷,所謂「再造」,是商業物種的徹底進化。
而放在當前電商行業的競爭圖景中看,這一選擇顯得又是如此的「拼多多式」。在各大平台圍繞AI、大模型、即時零售、興趣電商等新技術、新業務激烈角逐時,拼多多再次展現出一貫的戰略定力,不追風口,而是在供應鏈的扶持與重構上,越做越重。
Part.1
交易效率逼近極限,下一步是什麼
從大模型的全面接入,到內容電商與貨架電商的互相攻伐,再到即時零售的短兵相接,互聯網巨頭們正以前所未有的焦慮,在每一寸尚有增量的土地上插滿紅旗。
然而,在這樣一場諸神之戰的喧囂中,拼多多卻始終本分地只圍繞效率步棋。
過去十年,拼多多在這條路上做到了極致。站內拼團模式聚合需求,貨找人提升供需匹配效率,極致性價比降低決策門檻;供應鏈端從早期的農產品上行,到後來的白牌廠貨直連……
拼多多的核心戰略從未偏移,一端連接最廣大的中國消費者,另一端死死紮根於中國最龐大、最複雜的供應鏈,用數字化手段不斷縮短流通鏈路,把中間環節壓縮到最低。
這套打法被驗證極為有效,在海外同樣展現出強大的生命力。Temu用類似的邏輯,在短短一年多時間裏覆蓋了數十個國家和地區。
但還有一個環節,沒有被完全優化,即用戶的決策時間。
即便貨已經擺在眼前,即便價格已經足夠低,用戶仍然需要做判斷。判斷這個商品質量怎麼樣,判斷這個賣家靠不靠譜,判斷這個價格是不是真的划算。這些判斷需要時間,需要信息,需要信任。
在傳統電商模式下,用戶通過看評價、比價格、看銷量來完成這個判斷過程。這些機制已經相當高效,但它們本質上是在幫助用戶繞過不確定性,而不是消除不確定性。
有沒有可能讓用戶完全不需要判斷?
「新拼姆」正是為此而來。段永平的解讀直指本質:「他們可以把有量的東西做到極致,既要質量好,到用戶手裏的價格還低。這個其實就是Costco的樣子。」
這不是在構建一種新的交易模式,用自營品牌的方式,把選擇這件事從用戶手中拿過來,交給平台。用戶不需要研究哪個品牌好,不需要比較哪個更划算,因為「新拼姆」已經完成了這些工作,把最優解直接擺在用戶面前。
但要實現線上Costco「質量好且價格低」的願景,是一項極其艱鉅的系統工程。它既需要對消費者需求擁有上帝視角般的洞察,又需要對最上游的供應鏈和產業鏈有如臂使指的把控。
因此,要理解「新拼姆」,不能孤立地看這千億投入,而需要放在拼多多對供應鏈扶持的歷史脈絡,以及過去一年的戰略軌跡中去審視。
Part.2
真金白銀,持續重倉中國製造
中國擁有全世界最完備、最高效的製造體系。無數分佈在長三角、珠三角以及內陸腹地的產業帶工廠,為全球消費者生產了海量的高質量商品。但一個現實是,這些處於微笑曲線底端的代工廠,長期缺乏品牌溢價能力,只能賺取微薄的加工費。
在傳統經銷體系下,層層加價的利潤被中間商和渠道拿走,工廠只做大規模,卻難以積累價值,只長骨頭不長肉。
拼多多先打破渠道壟斷,通過「拼」的模式,將海量分散的需求聚集起來,直接對接工廠,讓白牌商品有了直接面向上億消費者的機會,核心是保規模,解決賣得掉的問題。
進入2024年,拼多多的動作明顯加快,也走得更深。「多多好特產」「新質供給」「電商西進」等專項如同精密的齒輪,在中國廣袤的大地上持續推進。
從雲南的咖啡田到威海的釣具廠,從四川的盆花基地到惠東的女鞋車間,拼多多用降低技術服務費、下調店鋪保證金、返退推廣服務費等真金白銀的減免,配合傾斜性的流量扶持,系統性地將過去從流通環節擠出的利潤,反哺給供給側。
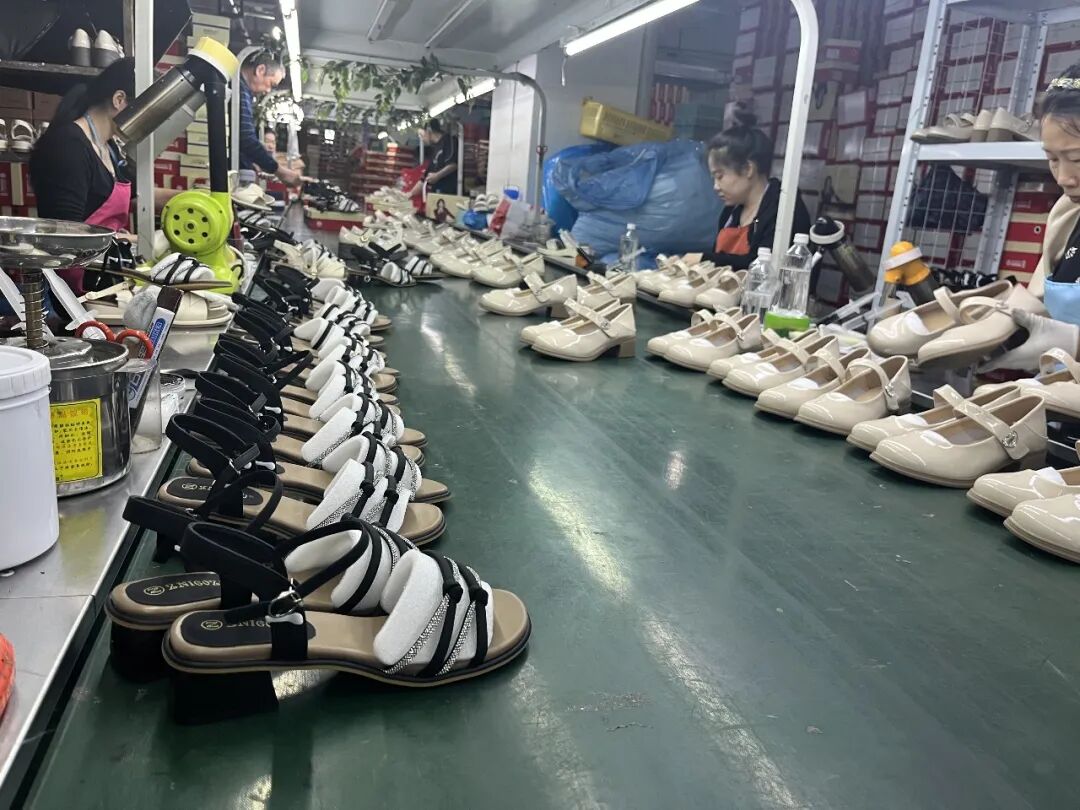
這種反哺帶來的結果,是覆蓋的農產區、產業帶等供應鏈體系從規模驅動向價值驅動蛻變。
但這還不夠,單純的流量和資金扶持,依然無法從根本上解決白牌工廠面臨的信任與品牌難題。如果沒有心智溢價,中國工廠無論在國內還是出海,只能在低利潤的泥沼裏打轉。
「新拼姆」正是在這個節點上應運而生。拼多多不再止步於僅在生態內部為商家提供從代工到品牌的溫室孵化,而是向外再邁一步,親自下場,帶領中國最優質的產能,去全球市場的汪洋中搏擊。
「新拼姆」,顧名思義,是「拼多多」與「Temu」基因的深度融合。在自營品牌模式下,拼多多不再只是一個提供交易撮合的輕平台,而是深度介入到商品的定義、品控、包裝乃至品牌背書的全過程。這不再是單純的把中國商品賣出去,更是實現中國製造的高標準輸出,推動中國製造實質性地走向價值高端。
這套模式在供需兩端形成閉環。對於消費者而言,「新拼姆」提供的是一種確定性的極致質價比,印有「新拼姆」標識的商品,意味着平台用信譽為品質做了擔保,代表着這是平台精選的、源頭直供的、質量有保障且價格實在的好貨。
對於中國本土供應鏈的工廠而言,「新拼姆」同樣解決了長期以來的痛點。工廠不用再為複雜的流量投放和店鋪運營頭疼,也無需在同質化競爭中犧牲品質。它們只需要做自己最擅長的事,按照拼多多的標準,把產品造好。
通過「新拼姆」這一品牌載體,拼多多為優質廠貨賦予了它們原本極度匱乏的品牌溢價和信任背書。而財報中淨利潤短期下行的謎底也被揭開,那些看似減少的利潤,是被源源不斷地注入到了這條更深、更重的供應鏈護城河中。
Part.3
重劍無鋒,三年再造一個拼多多
中國互聯網的前二十年,解決的是信息不對稱;而後二十年,必須要深入到產業的骨髓裏,去解決能力不對稱。
當電商進入存量博弈時代,「多快好省」的競爭焦點,最終都會不可避免地落回到供應鏈的絕對掌控力上。
縱觀全球零售史,無論是沃爾瑪對全球供應鏈的極致管理,還是Aldi用極簡SKU和自有品牌橫掃歐美,抑或是Costco用會員制和高品質自有品牌建立護城河,這些偉大零售企業的成功,無一不是建立在對供應鏈的深度掌控和重塑之上。
今天的拼多多,正是在用數字化能力,重走一遍這些偉大零售巨頭的加冕之路。
即便建立一個自營性質的品牌體系,意味着拼多多需要承擔起庫存管理、質量控制、售後服務等一系列沉重的運營包袱。不僅考驗資金鍊,更考驗組織的管理顆粒度和對產業的深刻理解。
就如財報電話會上,拼多多聯席董事長兼聯席CEO趙佳臻所言:「‘三年再造一個拼多多’戰略正在轉化為具體的落地行動,這不僅是業務的拓展,更是內部組織和底層邏輯的深刻變革。」
但這種「重」,恰恰是拼多多順應時代大周期的進階陽謀,是對時代紅利消退的主動回應。
當流量的漏斗難以再無限制地擴大時,最優的出路就是把漏斗裏的每一滴水都發揮到極致。而「新拼姆」所做的,正是以絕對的平台信用,抹平海量白牌與消費者之間的信任鴻溝,將用戶的決策摩擦降至冰點。同時反哺供應鏈,衝出一條中國製造向上升維的品牌通道。
由此,拼多多可以在供需兩端實現產業利益雙重優化。在需求端,剔除所有不必要的品牌溢價和渠道流轉成本,將真正的實惠好物交付給全球消費者;在供給端,通過大範圍的集採和確定性的訂單,極大地降低工廠的生產和庫存成本,這正是當下最需要的確定性。
在這一模式下,拼多多不再僅僅是一個線上大賣場,而是逐步成為中國海量優質產能的超級連接器和品牌孵化器,通過「新拼姆」,為中國工廠發行數字時代的信任背書。
「三年再造一個拼多多」,再造的不是一個同樣規模的電商平台,而是一個深入產業肌理、自帶品牌價值的新物種。它回到商業最樸素的起點,用持續的重投入,把中國製造的能力與全球消費者的需求重新直連,把供應鏈做深、做重、做到別人無法複製。
電商不是零和博弈,深入產業鏈、讀懂消費者、連接全球市場,一樣可以把蛋糕做大。
特別聲明:以上內容僅代表作者本人的觀點或立場,不代表新浪財經頭條的觀點或立場。如因作品內容、版權或其他問題需要與新浪財經頭條聯繫的,請於上述內容發布後的30天內進行。