來源:新浪Insights
在互聯網信貸的精緻濾鏡下,借款總是被包裝得輕而易舉,但還款的真實代價,卻往往藏在看不見的冰山之下。如今,監管的破冰船直接開到了冰山面前。
啱啱過去的3月,助貸行業迎來了密集的「雷霆時刻」。針對互聯網助貸業務問題,金融監管總局約談了「你我貸」等5家頭部平台,要求其切實規範營銷宣傳行為,清晰明確地披露借貸產品息費信息,嚴格遵守個人信息保護規定,依法合規開展催收,健全客戶投訴解決機制,有效保護金融消費者合法權益。
這也是監管對消費者的現實痛點作出的回應。2025年金融消費領域的投訴增勢明顯,由2024年的6778件增長至14791件,增速高達118%。其中,泄露借款人隱私、爆通訊錄、騷擾無關第三人等特徵較為突出。
約談只是前奏,真正的「殺招」緊隨其後。根據 3月15日出台的最新規定,自今年 8 月 1 日起,所有個貸業務必須實行「一表清」。在這張「綜合孖展成本明示表」之外,任何試圖以擔保費、服務費等名義收取的隱蔽成本,都將失去合法的庇護所。
從用信息不對稱收割用戶的「野蠻人」,到必須把每一分錢利潤都攤在陽光下的「透明人」,助貸行業的底層邏輯正在被徹底重寫。在這個緊箍咒越念越緊的節點,像「你我貸」這樣深陷客訴泥潭的平台,正不可避免地站上生死大考的審判台。
低息「濾鏡」:被IRR拆穿的營銷幻象
在你我貸APP上,赫然列着「年化 7.2% 起,1000元 1 天費用 1 毛 1 起」的「低息誘惑」。而用戶往往因為這種低息而被吸引。但實際上,當用戶貸款成功那一刻,這並不是全部借款成本。
消費者張欣(化名)表示,她2025年從你我貸借款10000元,分12期,每期還款999.87元。表面看,一年的總利息是 1998.44 元,表面年化約 19.98%。但如果根據監管部門強制要求的 IRR(內部收益率)進行計算,由於採用等額本息還款,借款人實際佔用的本金逐月遞減,其真實的年化孖展成本已飆升至35%。
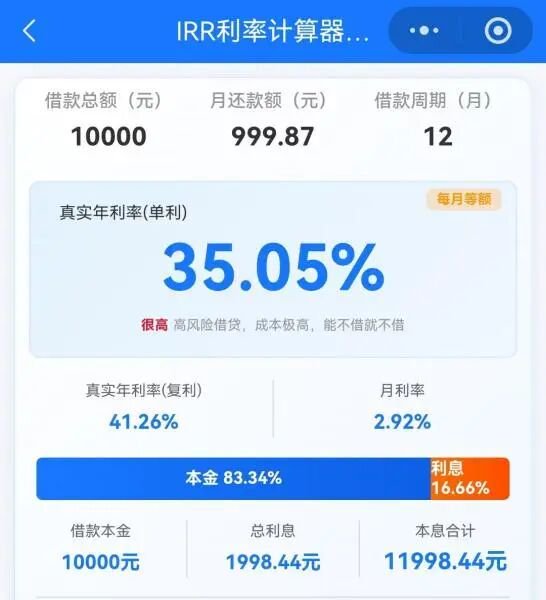
(IRR利率計算器)
根據央行與金融監管總局下發的《小額貸款公司綜合孖展成本管理工作指引》要求,小額貸款公司新發放貸款綜合孖展成本禁止超過年化24%。張欣的貸款利率已經遠超了這條紅線。
而在張欣向平台方詢問相關利率問題時,對方表示,還款額中的102元是「擔保費」,並不算在利息裏面。
在談到「擔保費」具體擔保的是什麼內容的時候,對方表示,因為她徵信不好,只有繳納所謂的「擔保費」才能獲得貸款。對此,張欣則表示,「在我借款的時候,我的徵信並沒有任何問題,同年我甚至還貸款買了車。」
擔保費、會員費甚至服務費等等,貸款平台利用各種名目收取費用,而這些費用並未統一納入對外宣傳的利率口徑。而問題的關鍵在於:這些費用是否被計入綜合年化利率?是否在用戶決策前充分披露?費用拆分是否導致「表面利率低、實際成本高」?
事實上,通過這種結構設計,平台在形式上可以滿足利率展示要求,同時在實際收益上維持較高水平。通過「費用拆分」,實現收益最大化。
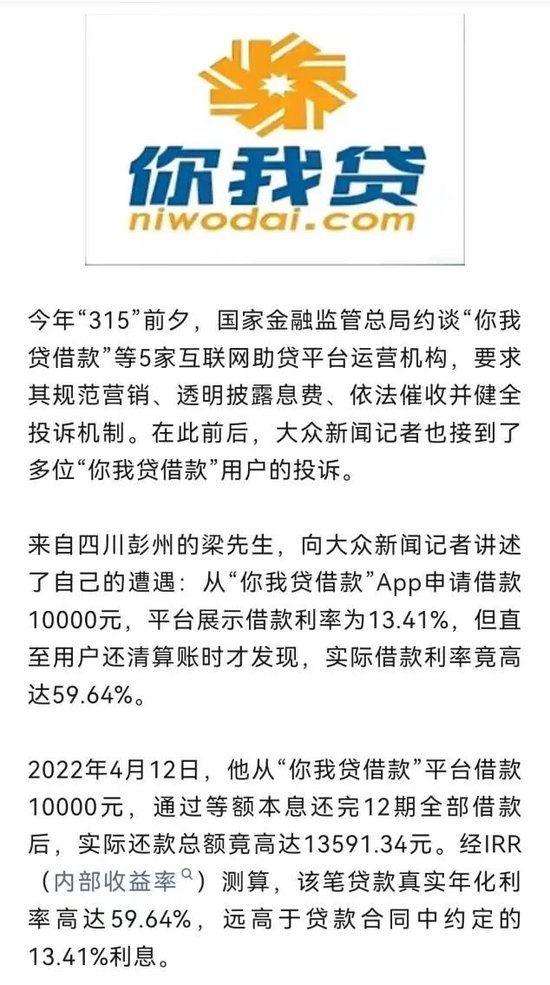
比如在媒體報道中,一位梁先生從「你我貸」借款10000元,平台展示借款利率為13.41%,但實際借款利率竟高達59.64%。並且還收取了梁先生借款本金25%的服務費。
(圖源:大衆日報)
但可以想見,一旦監管新規的「一表清」實施之後,這種巧立名目的收費模式將不再有操作空間。
而且,迄今為止,張欣手上並沒有你我貸的借款合同。「我有向他們客服索要合同,客服說流程比較久,需要40天的時間,但現在兩個多月過去了,也沒有下文。」張欣表示。
在發現了不合理的利率之後,張欣暫時停止了還款。而她在前段時間也經歷了電話轟炸,甚至人身安全的威脅。到現在為止,她一天也會收到5-6個催收電話。
事實上,張欣的遭遇也並非個例,關於「暴力催收」、「未經同意查詢徵信」「信息泄露」等投訴比比皆是。在黑貓投訴 【下載黑貓投訴客戶端】上,與你我貸相關的投訴多達 96000多條,其中有不少是關於暴力催收的。
可以說,消費者苦暴力催收已久。此次監管釋放的信號再清晰不過,金融服務的邊界,不能以踐踏普通人的生活安寧和心理防線為代價,試圖以侵犯隱私和違規施壓來兜底壞賬的風控模式,已不再具備生存空間。對於助貸平台而言,重塑合規的貸後管理體系,不僅是監管底線,更是下一階段能否留在牌桌上的唯一籌碼。
資本市場的審判:嘉銀科技折戟「合規考場」
業務端的亂象,最終演變為二級市場的集體逃離。
進入2026年,你我貸母公司嘉銀科技的股價跌勢來到了第二年。截至4月1日收盤,嘉銀科技的股價今年以來累計跌幅接近32%,較之去年的高點更是下跌超過78%。同時,這也是嘉銀科技最新財報發布後,連續第二個交易日下跌。
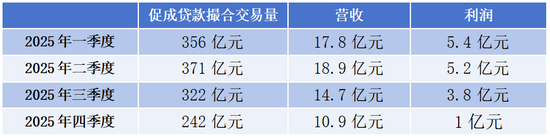
3月31日晚,嘉銀科技公布了2025年四季度及全年財務報告。財報顯示,嘉銀科技2025年全年促成貸款撮合交易量約為1290億元,實現營業收入約為62.2億元,淨利潤約15.4億元,約合每日淨賺420萬元。其中四季度促成貸款撮合交易量為242億元,實現營業收入約10.9億元。
從數據上看,嘉銀科技仍維持千億級撮合規模,但四季度的明顯下滑,已經釋放出增長動能減弱的信號。
以撮合規模為例,前三季度單季平均約349億元,而四季度僅為242億元,下降約31%;收入端同樣從前三季度單季平均約17.1億元下降至10.9億元,降幅約36%。規模與收入同步下滑,顯示平台業務節奏在年末明顯收緊。
(數據來源:嘉銀科技財報)
在監管趨嚴的背景下,平台既未能通過提升單筆收益對沖規模回落,也未展現出新的增長支點。這意味着,過去依賴費率結構與流量擴張驅動的增長模式,正在遭遇現實約束。
事實上,市場關注點已經從「增長速度」,轉向「增長質量」。從機構觀點與市場反饋來看,股價下跌背後,核心並非短期業績,而是以下三類風險:合規風險被重新定價、盈利模式的可持續性存疑、增長依賴高成本投入。
在當前的資本市場語境下,單純的「撮合規模」已不再是金字招牌。投資者更看重的是資產的「潔淨度」與合規的穩健性。嘉銀科技近80% 的市值蒸發,實質上是市場對其不信任的表現。
如今,距離新規大限已不足半年。對你我貸這樣的平台而言,這不僅是一輪監管收緊,更是一場商業模式的「去僞存真」。過去依賴信息不對稱、費率拆分與灰色空間構建起來的盈利邏輯,正在被逐步清算。
可以預見,助貸行業將不可避免地進入一個更加透明、也更加殘酷的競爭階段:所有成本必須說清楚,所有利潤必須經得起推敲。那些仍試圖在規則邊緣遊走的平台,終將被淘汰出局。
責任編輯:秦藝