炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:鈦媒體APP
4月2日晚間,智飛生物(300122.SZ)一紙公告,為持續近兩年的業績陰霾撕開一道口子。
公司與默沙東正式簽署修訂版戰略合作協議,取消原協議中剛性保底採購約定,轉而實行按市場需求動態滾動採購,合作期限延至2028年底並可再延長兩年。
從年賺百億的「疫苗之王」,到2025年預虧超百億的行業「鉅虧王」,智飛生物的命運始終與默沙東深度綁定。此次合作條款的根本性調整,不僅是雙方合作模式的重塑,更是中國疫苗代理黃金時代落幕、供需格局反轉下的一次被迫重構。
取消千億級剛性採購,意味着智飛生物終於卸下懸頂多年的「達摩克利斯之劍」,庫存積壓、資金佔用、大額減值壓力有望階段性緩解。但短期「鬆綁」不等於長期脫困,公司依賴代理的商業模式底色未改,國產九價圍剿與市場需求見頂的雙重擠壓仍在持續,智飛生物的突圍戰,才啱啱開始。
從「剛性對賭」到「彈性共生」
作為A股疫苗板塊的標杆性合作,智飛生物與默沙東的協議調整,每一個條款變動都牽動業績基本面。
第一,取消基礎採購金額,滾動採購取代剛性對賭。這是本次調整最具決定性的改變。2023年1月雙方簽署的原協議約定,2023年下半年至2026年上半年,智飛生物需完成超980億元的基礎採購,其中2024-2026年HPV疫苗保底採購額分別高達326.26億元、260.33億元、178.92億元,近乎「剛性對賭」。
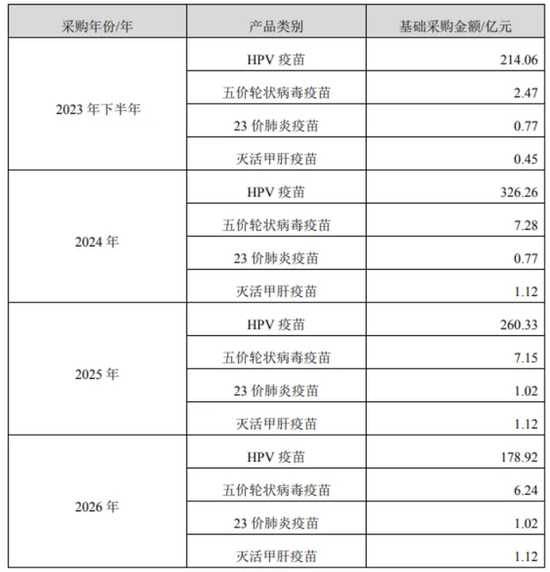
新協議刪除這一條款,改為雙方根據市場預期需求、實際接種情況協商採購計劃,以書面訂單為準滾動採購。這意味着智飛生物無需再為未達成的保底採購承擔違約責任,也不必為了完成指標盲目備貨,從先拿貨再賣貨的重資產模式,轉向以銷定採的輕資產模式。
第二,產品矩陣精簡,聚焦三大核心品種。新協議明確默沙東供應三款產品:九價HPV疫苗(佳達修9)、五價輪狀病毒疫苗(樂兒德)、23價肺炎多糖疫苗(紐莫法),原協議中的四價HPV疫苗、滅活甲肝疫苗不再納入合作範圍。
這一調整貼合市場現狀,四價HPV疫苗在國產二價低價衝擊與九價滲透率提升的雙重擠壓下,市場空間持續萎縮,剔除低毛利品種有助於雙方聚焦高價值產品,同時也印證九價HPV仍是雙方合作的核心。
第三,合作期限延長,風險共擔取代單邊承壓。新協議有效期至2028年12月31日,較原協議到期時間延長近兩年,且可協商再延長兩年,穩定了長期合作預期。公告明確,此次調整旨在「減輕公司經營壓力並降低風險」,意味着過去由智飛生物獨自承擔市場波動、庫存積壓的模式終結,雙方轉為風險共擔、利益共享的協同關係。
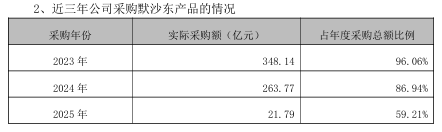
從實際履約數據看,原協議的剛性採購早已無法執行。2023年智飛生物實際採購默沙東產品348.14億元,佔年度採購總額96.06%;2024年降至263.77億元,佔比86.94%;2025年更是暴跌至21.79億元,佔比僅59.21%,三年實際採購額共633.7億元。
值得注意的是,新協議未動搖智飛生物的獨家經銷權,默沙東仍授權其在中國大陸獨家進口、推廣、銷售三款產品,業務獨立性不受影響。這意味着智飛生物依然手握默沙東核心疫苗的中國市場「通行證」,只是卸下了資金與庫存的沉重枷鎖。
為何緊急改約?
這場遲到的協議調整,背後是智飛生物從巔峯墜落的殘酷現實,也是HPV疫苗市場從一針難求到供需反轉的行業縮影。
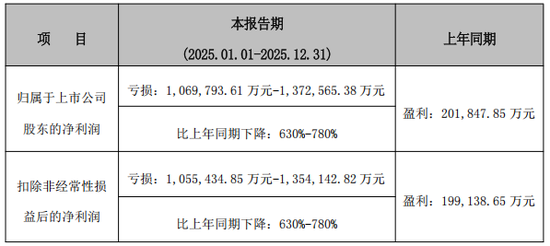
2025年業績預告顯示,公司全年預計虧損106.98億元-137.26億元,按年下滑630%-780%,上市以來首次鉅虧,而虧損的核心根源,正是原協議的剛性採購與市場需求的徹底背離。
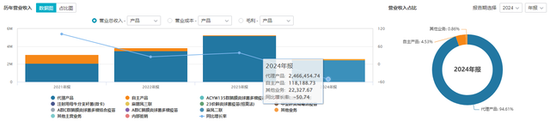
首先,業績崩塌與大額減值,倒逼合作條款重構。智飛生物的業績曲線,與默沙東代理業務高度綁定。2018年拿下九價HPV獨家代理權後,公司營收從2017年的13.43億元飆升至2023年的529.18億元,2021年淨利潤突破百億,成為A股疫苗「盈利王」。
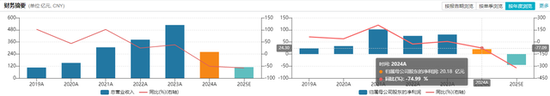
但2024年起急轉直下,全年營收腰斬至260.7億元,淨利潤驟降74.99%至20.18億元;2025年直接陷入鉅虧,虧損額遠超2023-2024年淨利潤總和。
業績暴跌的直接導火索是存貨大額減值。截至2025年三季度末,公司存貨高達202.46億元,佔總資產超40%,核心為默沙東HPV疫苗,而疫苗保質期僅3年,2026年將迎來集中過期高峯,不得不計提鉅額跌價準備。

同時,應收賬款128.14億元出現賬齡惡化,疊加信用減值計提,進一步吞噬利潤。在鉅虧壓力下,原協議的保底採購已成「不可能完成的任務」。
其次,資金鍊瀕臨承壓,高負債與低現金流難以為繼。剛性採購模式下,智飛生物需提前墊付鉅額資金採購疫苗,導致資金被大量佔用。截至2025年三季度末,公司貨幣資金僅24.98億元,而短期借款高達103.18億元,流動負債128.85億元,短期償債缺口巨大。
為緩解流動性危機,2026年1月公司不得不申請不超過102億元的中長期銀團貸款,實控人夫婦及子公司提供全額擔保,核心子公司股權、應收賬款悉數質押,近乎押上全部資產過冬。
最後,HPV市場徹底崩盤,國產圍剿與需求見頂終結壟斷紅利。智飛生物與默沙東的黃金合作,建立在「九價HPV壟斷+需求爆發」的基礎上,但2025年起市場邏輯徹底反轉。
一方面,國產九價獲批上市,價格戰打響。2025年6月萬泰生物馨可寧9獲批,定價499元/支,僅為進口九價的40%,直接擊穿默沙東價格體系;沃森生物、瑞科生物等多款國產九價進入臨床三期,2026-2028年將密集上市,進口壟斷徹底打破。
另一方面,需求邊際持續下滑。中國疾控中心研究數據顯示,2024年中國9-45歲女性HPV疫苗首針覆蓋率為27.43%,雖然與歐美國家約67%的接種率相比仍有差距,但核心城市人群接種率已逐漸飽和。疊加疫苗猶豫情緒升溫,行業進入深度調整期,過去備貨即盈利的邏輯逐漸失靈。
多重壓力下,默沙東也不得不做出妥協。對於智飛生物而言,此次與默沙東「鬆綁」,是活下去的關鍵一步。而2026年是智飛生物至關重要的一年,能否高效消化存量庫存、修復財務報表,能否加快自研產品上市節奏、打造第二增長曲線,將直接決定公司未來的行業地位。
責任編輯:楊紅卜