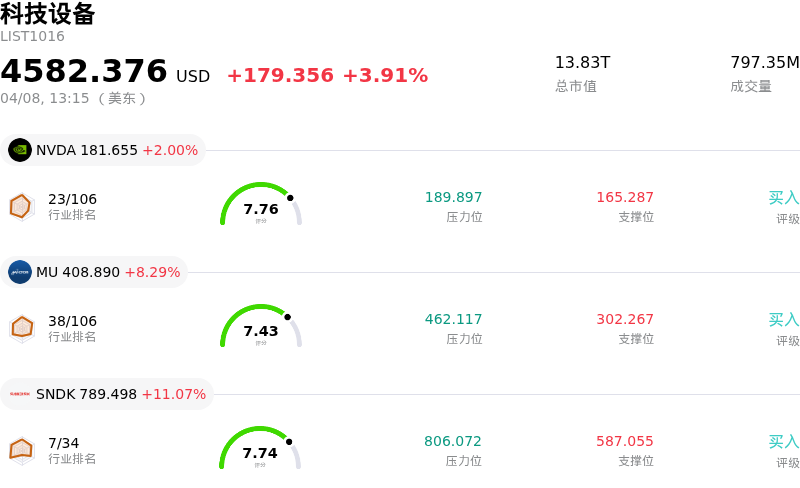
拉姆研究 (LRCX) 盤中上漲9.46%, 所屬行業科技設備上漲3.91% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 英偉達 (NVDA) 上漲 2.00%;美光科技 (MU) 上漲 8.29%;閃迪 (SNDK) 上漲 11.07%。
今日是什麼導致了拉姆研究(LRCX)股價上漲?
Lam Research (LRCX) 股價出現顯著上漲,主要受到半導體設備行業強勁正面動態的推動。行業協會 SEMI 最近的報告顯示,上年全球半導體制造設備銷售額大幅增長,達到顯著水平。這一增長很大程度上歸功於在先進邏輯、存儲以及與人工智能 (AI) 進步相關的產能擴張方面的持續投資。
作為晶圓製造設備的關鍵供應商,該公司的地位及其系統收入增長直接受益於 AI 驅動的芯片及相關基礎設施需求的加速。這種更廣泛的行業利好為芯片設備同行創造了強勁動能,促成了該行業普遍樂觀的前景。
分析師情緒基本具有建設性。雖然 Zacks Research 和 Erste Group 等一些機構已將評級調整為「持有」,但包括摩根士丹利和德意志銀行在內的其他知名研究機構上調了對 Lam Research 的目標價,標誌着估值預期有所提高。總體共識評級保持積極,顯示出對該公司基本面及其在 AI 和代工生產等增長領域的戰略定位充滿信心。
此外,該公司在上一財季表現出強勁的財務業績,每股收益和營收均超出共識預期,並對本財季提供了樂觀展望,這鞏固了投資者的看漲情緒。一些機構投資者開始建倉和增持也反映了信心的增強。
然而,受分析師情緒好壞參半(包括內部人士拋售報告以及對潛在供應鏈和地緣政治風險的警告)的影響,該股盤中也出現了一定程度的波動。投資者也在關注本月晚些時候該公司即將發布的第三財季財報,預計這將是短期價格波動的關鍵催化劑。
拉姆研究(LRCX)技術分析
拉姆研究 (LRCX) 技術面來看,MACD(12,26,9)數值[-1.40],處於中性狀態,RSI數值51.60處於中性狀態,Williams%R數值-39.79處於超賣狀態,注意關注。
拉姆研究(LRCX)基本面分析
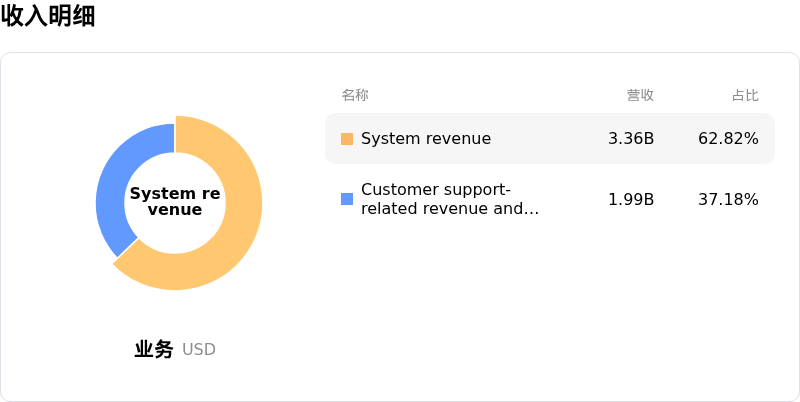
拉姆研究 (LRCX) 處於科技設備行業,最新年度營業收入$18.44B,處於行業12,淨利潤$5.36B,處於行業8。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$274.05,最高價為$360.00,最低價為$116.32。
關於拉姆研究(LRCX)的更多詳情
公司特定風險:
- 多家分析機構下調了該公司評級,其中包括 4 月 2 日的 Erste Group 和 4 月 8 日的 Zacks Research,理由是利潤率風險上升,以及毛利率和營業利潤率存在下降的可能。
- 美國出口管制的持續限制以及不斷加劇的地緣政治緊張局勢,正持續對關鍵中國市場的銷售模式和營收貢獻產生負面影響,而中國市場歷來在該公司總營收中佔據較大份額。
- 隨着新型壓縮算法(如 Google 的 TurboQuant)的問世,AI 領域對存儲芯片的未來需求出現不確定性。分析師指出,此類算法可能會顯著降低 AI 模型的內存需求。
- 首席財務官及一名董事在過去一個月內大幅減持公司股票,暗示管理層可能對公司未來業績表現心存隱憂。
原文鏈接