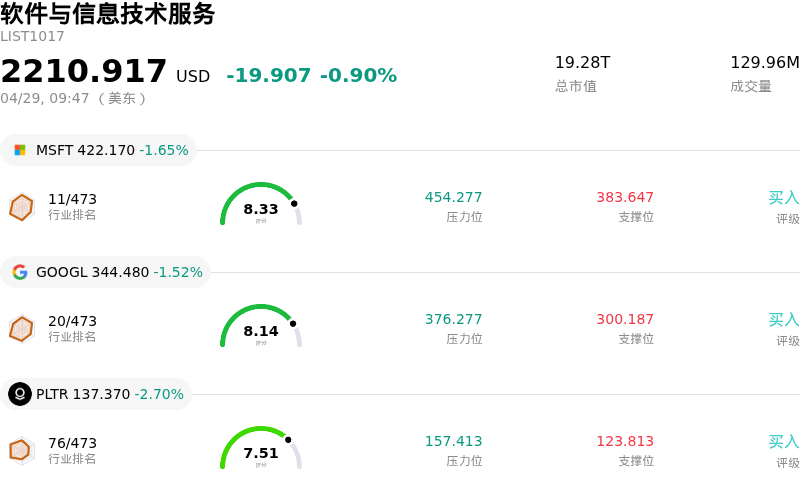
維薩 (V) 開盤上漲8.85%, 所屬行業軟件與信息技術服務下跌0.90% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 微軟 (MSFT) 下跌 1.65%;谷歌-A (GOOGL) 下跌 1.52%;帕蘭提爾 (PLTR) 下跌 2.70%。
今日是什麼導致了維薩(V)股價上漲?
Visa (V) 股價今日表現強勁,主要受到穩健的2026財年第二季度財報和樂觀的前瞻性指引推動。該公司公布的財務業績顯著超過了分析師對營收和每股收益的預期。這一強勁表現得益於韌性的消費者支出以及核心業務驅動因素的健康增長。
關鍵財務指標顯示出強勁的運營勢頭,按固定匯率計算,支付額、跨境交易額和處理交易量均實現大幅增長。該公司的淨營收增長率被強調為數年來最強勁的一次(扣除疫情後復甦和收購 Visa Europe 的特殊動態)。其支付處理網絡展現出的廣泛實力提振了市場信心。
為了進一步提振投資者情緒,Visa 提高了其2026財年的業績展望,為全年淨營收和每股收益的持續增長提供了指引。儘管全球經濟仍存在不確定性,但這一預期的上調受到了分析師的好評,他們指出,市場對跨境業務增長可能放緩的擔憂已得到緩解。
除了強勁的財務業績外,該公司還宣佈了重大的資本配置計劃。董事會批准了一項總額巨大的多年期新股票回購計劃,結合現有的授權額度,為未來的股票回購創造了充足的空間。此外,公司還宣佈發放季度現金股息,標誌着其持續履行向股東回饋價值的承諾。
戰略進展在市場的積極反應中也起到了重要作用。Visa 強調了其全球 Agentic Ready 計劃的擴展,旨在支持日益演變的代理導向型商業格局,並通過整合更多區塊鏈進行結算,加速了其穩定幣計劃。這些創新舉措,結合新推出的用於打擊欺詐的人工智能驅動工具,使 Visa 在快速發展的數字支付生態系統中處於有利地位。分析師的情緒反映了這些積極進展,多家機構重申了對該股的正面評級和目標價。
維薩(V)技術分析
維薩 (V) 技術面來看,MACD(12,26,9)數值[0.24],處於買入狀態,RSI數值49.49處於中性狀態,Williams%R數值-59.30處於超賣狀態,注意關注。
維薩(V)媒體輿情
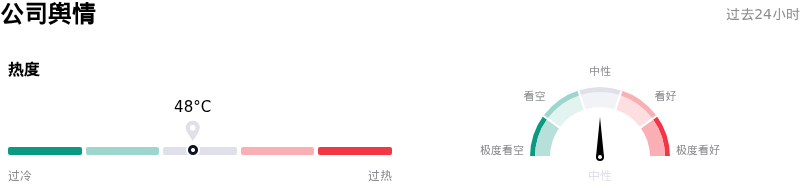
維薩 (V) 公司輿情熱度來看,當前熱度48,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
維薩(V)基本面分析
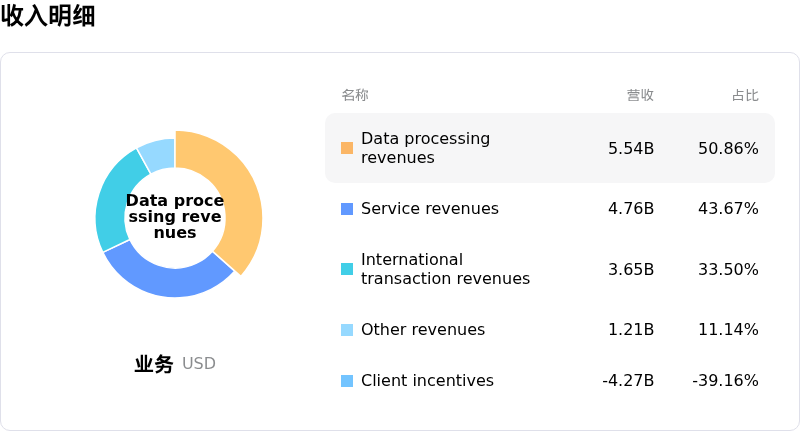
維薩 (V) 處於軟件與信息技術服務行業,最新年度營業收入$40.00B,處於行業15,淨利潤$19.85B,處於行業5。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$391.98,最高價為$450.00,最低價為$326.34。
關於維薩(V)的更多詳情
注
公司特定風險:
- 在最近公布的第二季度財報中,計提了3.11億美元的訴訟準備金,反映出由於各種法律事務(包括交換費多地區訴訟)而持續存在的財務風險。
- Visa 正在進行的 B 類普通股交換要約包含一項「彌補協議」(Makewhole Agreement),該協議可能導致與未來轉換率調整掛鉤的「無限支付義務」,這引入了一項複雜的或有負債,該要約將於 2026 年 5 月 8 日到期。
- 儘管第二季度整體表現強勁,但該公司觀察到跨境支付交易額(不含歐洲內部交易)的增長略有放緩,從去年的 13% 降至最近一個季度的 12%。
過去 24-72 小時內關於 Visa (V) 的搜索結果顯示,其第二季度財報的消息壓倒性利好,收益和營收均超出分析師預期。該股在 2026 年 4 月 28 日公告發布後上漲了近 4%。
然而,提示要求提供 風險 相關的 日內波動,且搜索結果中也包含一些潛在的負面因素或持續的擔憂,即使即時的財報消息是利好的。我需要從中篩選出公司特定的、具體的風險。
以下是我發現的可能被視為風險的因素,即使它們沒有被明確指出導致了當前的日內波動(因為整體情緒是積極的):
- 訴訟準備金: Visa 在其第二季度財報中報告了與交換費多地區訴訟案和其他法律事務相關的 3.11 億美元訴訟準備金。這是一個具體的財務風險。
- 監管/法律審查(雖為過往但仍持續存在):
- 美國司法部 (DOJ) 反壟斷訴訟 (2024):美國司法部於 2024 年對 Visa 提起反壟斷訴訟,指控其抑制借記卡市場的競爭。這是一個持續的法律威脅,可能導致結構性變化並影響營收/盈利能力。
- 《信用卡競爭法案》 (CCCA):待決立法,可能要求銀行提供第二個交易路由網絡,潛在地導致費率的「逐底競爭」。這是一個重大的監管風險。
- 英國法庭關於交換費的裁決 (2025年6月):針對 Visa 和 Mastercard 關於多邊交換費 (MIF) 的里程碑式裁決,挑戰了費率結構。
- 此前的 8-K 備案 (2025年11月):針對美國商戶的一項擬議和解方案,包括在五年內將交換費率降低 10 個點子,並提供更多支付受理選項。雖然是和解方案,但也反映出交換費面臨的壓力。
- 估值擔憂/分析師下調評級(雖較舊但仍相關的評論):
- Erste Group 在 2025 年 9 月將 Visa 的評級從「買入」下調至「持有」,理由是發達市場的增長機會有限且市盈率較高,表明該股估值可能已充分。他們還提到了來自金融科技公司新興的競爭壓力。
- 瑞銀 (UBS) 在 2026 年 4 月下調了 Visa 的目標價,儘管維持了「買入」評級。
- 2026 年 4 月 26 日的一篇 Seeking Alpha 文章因 Visa 的絕對估值過高而維持「持有」評級。
- 跨境交易額略有放緩(第二季度業績): 雖然整體跨境交易額有所增長,但剔除歐洲內部交易後的跨境交易額增長率為 11%,低於去年的 13%。這是一個微妙的細節,但如果持續下去,可能表明存在輕微的運營/市場風險。
- B 類股交換要約: Visa 針對 B-1 類和 B-2 類普通股的交換要約將於 2026 年 5 月 8 日到期。這包括一項「彌補協議」,即「可能產生與未來適用轉換率下調掛鉤的無限支付義務」。由於潛在的未來義務,這是一項複雜的財務/運營風險。
我需要從 過去 24-72 小時內 或明確地 當前的 且對日內波動有影響的風險中選擇 3 到 4 個具體風險。
財報發布於 2026 年 4 月 28 日,在 24-72 小時的時間窗口內。因此,第二季度財報中提到的 3.11 億美元訴訟準備金是非常及時的。 B 類股交換要約是當前的,並將於 2026 年 5 月 8 日到期,這意味着它是影響該公司的當前事件。「無限支付義務」方面是一個明顯的風險。 跨境交易額增長略有放緩的消息出自第二季度財報,具有時效性。
分析師下調評級(Erste Group 2025年9月,UBS 2026年4月下調目標價)對於 24-72 小時 的關注點來說有點舊,但有助於了解整體情緒。然而,提示是關於 日內波動 的,而最近的評級下調/擔憂仍可能是因素。由於估值原因,Seeking Alpha 給予的「持有」評級也是最近的(2026 年 4 月 26 日)。 美國司法部的反壟斷訴訟始於 2024 年,但其 持續的 特性是當前的弱點。2026 年 2 月提到的「關鍵取證階段」(引用:9)意味着它仍然活躍。
讓我們優先考慮: 1. 訴訟準備金(財務/運營): 直接來自最新財報。具體金額。 2. B 類股交換要約(財務/運營): 非常及時,有具體的到期日期和「無限支付義務」風險。 3. 跨境交易額輕微放緩(市場/運營): 最新財報顯示,核心增長動力可能出現疲軟跡象。 4. 持續的監管審查/反壟斷訴訟(法律/監管): 2024年美國司法部(DOJ)的訴訟、《信用卡競爭法案》(CCCA)以及英國法庭的裁決,構成了持續的法律和監管威脅,可能影響 Visa 的業務模式和盈利能力。儘管該訴訟於2024年提起,但其持續性及潛在的結構性變化使其成為當前的風險因素。
我將選擇這四個方面,以全面審視近期及持續存在的風險。我需要確保表述具體,且聚焦於 僅 風險方面。 我應該確保引用準確。
公司特有風險:
- 在最近公布的第二季度財報中,計提了3.11億美元的訴訟準備金,反映出由於各種法律事務(包括多地區刷卡手續費訴訟)而持續面臨的財務風險。
- Visa 正在進行的 B 類普通股置換要約包含一項「補償協議(Makewhole Agreement)」,該協議可能導致與未來轉換率調整掛鉤的「無限支付義務」,從而引入了一項複雜的或有負債。該要約將於2026年5月8日到期。
- 儘管第二季度整體業績強勁,但該公司觀察到跨境支付交易額(不含歐洲內部交易)的增長略有放緩,從去年同期的13%降至11%。
- 持續的監管審查和反壟斷訴訟,特別是美國司法部2024年發起的關於借記卡競爭的訴訟,以及《信用卡競爭法案》(CCCA)等潛在立法,對結構性變革和定價能力下降構成了持續威脅。
原文鏈接