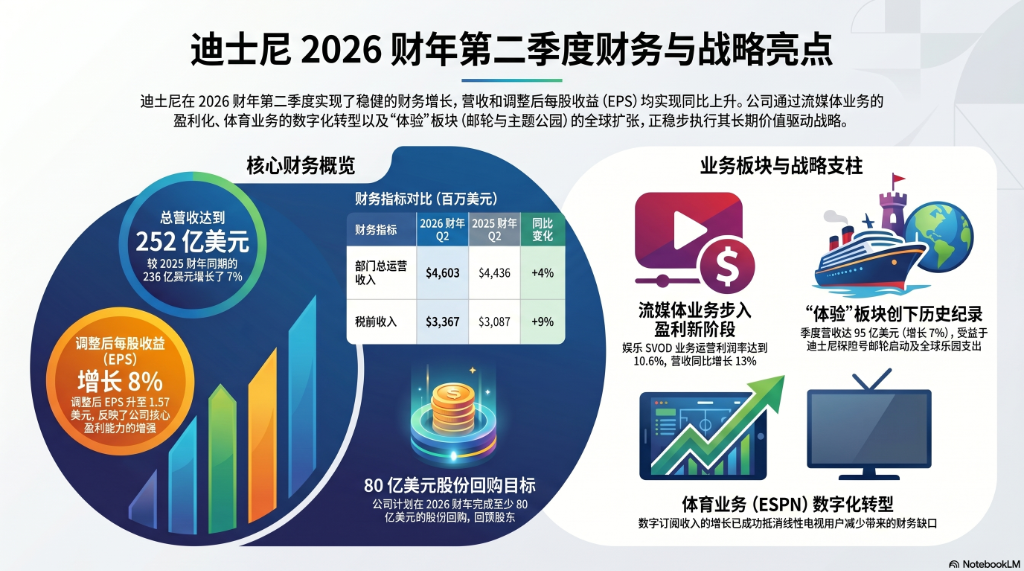
迪士尼截至3月的第二財季調整後每股收益為1.57美元,高於分析師平均預期的約1.49至1.51美元;營收達252億美元,按年增長7%,同樣超出市場預期。三大業務部門——娛樂、體驗及體育——運營利潤均超分析師預期。
迪士尼交出了一份超出華爾街預期的財季成績單,流媒體業務實現歷史性突破,主題公園需求保持穩健,新任首席執行官Josh D'Amaro上任後首份完整季報展現出良好開局。
公司公布截至3月的第二財季調整後每股收益為1.57美元,高於分析師平均預期的約1.49至1.51美元;營收達252億美元,按年增長7%,同樣超出市場預期。三大業務部門——娛樂、體驗及體育——運營利潤均超分析師預期。
D'Amaro在致股東信中表示,"創意與運營勢頭推動了強勁的季度業績,我們繼續預期增長將在本財年下半年加速。"公司同時將全財年調整後每股收益增長預期明確為約12%,並重申2027財年將實現雙位數增長。
流媒體首次實現雙位數利潤率
迪士尼直接面向消費者業務(包括Disney+流媒體服務)本季度首次實現雙位數利潤率,完成了公司多年來的核心戰略目標。該業務此前在平台推出後連續數年處於虧損狀態。
娛樂部門整體運營利潤按年增長6%至13.4億美元,增長動力來自Disney+訂閱及廣告收入的提升。
《瘋狂動物城2》與《阿凡達:火與灰》等院線大片在本季度持續貢獻票房收益,加上皮克斯動畫《Hoppers》,三部影片自上映以來全球票房合計已超過37億美元。
主題公園需求穩健,遊客消費提升
體驗部門(涵蓋主題公園、郵輪及消費品)運營利潤按年增長5%。
美國本土加州與佛羅里達州主題公園的遊客人均消費有所提升,郵輪業務受益於去年11月及今年3月新船投入運營,出行量同步增加。
公司在致股東信中表示,國內公園及度假區需求"健康",但同時"關注消費者當前面臨的宏觀經濟不確定性"。值得注意的是,受海外遊客減少影響,本季度入園人次小幅下滑1%。
體育部門承壓,ESPN成本上升
體育部門本季度運營利潤按年下降5%至6.52億美元,主要原因是ESPN廣告收入下滑以及體育版權與製作成本上升.
展望當前財季,迪士尼預計體育部門運營利潤將進一步下降14%,版權費用上漲是主要壓力來源。
新CEO面臨多重挑戰,長期戰略初現輪廓
D'Amaro於今年3月18日正式接替Bob Iger出任CEO,本季度大部分時間實際上仍在Iger任期內運行。
儘管季報開局良好,但D'Amaro上任初期已面臨多重不利因素:美國聯邦通信委員會提前審查迪士尼旗下ABC電視台;OpenAI解散Sora視頻生成器,導致與迪士尼一項價值10億美元的合作協議告吹;Epic Games在開發基於迪士尼IP的虛擬宇宙項目期間宣佈裁員並放緩《堡壘之夜》相關進展。
在長期戰略層面,據彭博報道,D'Amaro計劃整合迪士尼旗下多個分散的移動應用程序,將其統一納入Disney+平台,使用戶能夠在單一入口完成購買公園門票、購物、遊戲及觀影等操作。他在致股東信中表示,"我們看到在數字與實體環境中更深度觸達和娛樂粉絲的重大機遇。"
迪士尼股價過去12個月基本持平,而同期標普500指數累計上漲約29%;今年以來截至周二收盤,迪士尼股價下跌約12%,跑輸大盤。此次季報超預期或有助於提振市場信心,但投資者仍將密切關注D'Amaro在戰略方向上的進一步表態。