
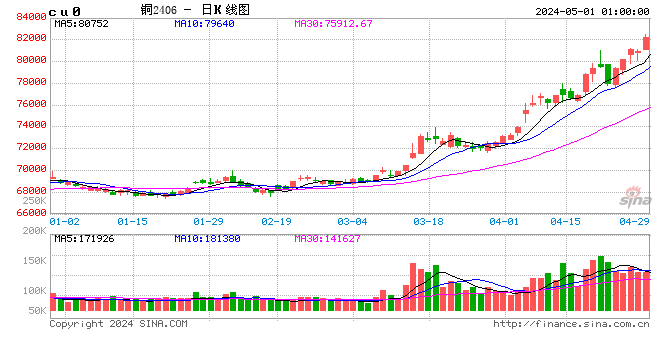
5月13日,國內銅市再度走出「脫離宏觀」的獨立逼空行情。滬期銅主力2606合約盤中強勢拉升,最高觸及108900元/噸,尾盤收於108510元/噸,漲幅1.67%,距10.9萬關口僅一步之遙。現貨端同步放量上漲,長江1#銅報108800元/噸,單日飆升逾2000元。在美元指數高位運行、聯儲局降息預期幾近破滅的宏觀「逆風」下,銅價為何能走出如此強勁的「反常識」行情?
宏觀迷霧與流動性「黑洞」
當前宏觀環境對銅價實則並不友好。美國4月CPI按年飆升至3.8%,創下2023年5月以來新高,頑固的通脹徹底扭轉了市場對聯儲局降息的幻想,高利率預期直接推高了美元和孖展成本。與此同時,國內金屬貿易圈正經歷一場由「發票整治」引發的流動性緊縮。稅務機關嚴厲打擊虛假貿易和循環開票,導致短期內大量中小貿易商現金流枯竭,超過半數的現貨交易受到違約或延遲影響。按理說,宏觀壓制疊加國內流動性收緊,銅價理應承壓,但盤面卻反其道而行之,這背後的核心推手正是產業端極致的供需錯配。
供給剛性天花板:礦端緊缺與地緣擾動共振
銅價強勢的根本底氣,源於供給端難以撼動的「剛性天花板」。過去十年全球礦業資本開支長期不足,疊加礦石品位下降,主要產銅國的產量正集體「失速」。智利國家銅業公司(Codelco)3月產量按年大跌近10%,必和必拓旗下的埃斯孔迪達銅礦產量更是下滑超15%。此外,印尼格拉斯伯格銅礦復產推遲至2027年底,而祕魯大選帶來的礦業稅加徵風險,以及中東局勢升級導致的硫磺(銅冶煉關鍵原料)供應短缺,都在進一步收緊全球銅精礦的供給預期。
需求新敘事:AI與科技周期的「韌性」
與供給端的「緊」形成鮮明對比的是,需求端正在經歷一場從「傳統基建」向「科技驅動」的範式轉移。當前銅價已不再單純看房地產臉色,AI算力、數據中心建設、電網升級及新能源等科技長周期需求,為銅消費提供了極強的「韌性」。這種具備剛性增長特徵的新需求,大幅平滑了傳統經濟周期的波動,讓銅在宏觀逆風下依然擁有堅實的買盤支撐。
現貨市場,儘管下游畏高情緒凸顯,成交以剛需零單為主,但在礦端緊缺與科技需求爆發的雙重驅動下,銅價短期易漲難跌。
後市展望與操作建議
對於後市,建議重點關注以下三個維度:
1、祕魯大選進程與中東局勢:這兩大地緣變量將直接決定礦端供應和冶煉成本的邊際變化。
2、國內「發票整治」的後續影響:關注流動性緊縮是否會導致現貨市場出現被迫拋售,或反而加劇持貨商的挺價意願。
3、倫銅技術面突破後的資金流向:銅價已突破長期盤整區間,需警惕技術性買盤與宏觀空頭資金的激烈博弈。
操作上,建議下游企業維持剛需採購,逢低適量補庫,切勿盲目追高;投資者可依託基本面支撐,在回調時尋找波段做多機會,但需嚴格防範宏觀情緒突變帶來的回撤風險。
綜合預測,明日國內銅價參考區間預計在106000-110000元/噸。
聲明:本文基於公開信息進行分析,旨在傳遞產業趨勢動態,不構成任何投資建議。
責任編輯:李鐵民