炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
出品:新浪財經上市公司研究院
作者:喜樂
2026年5月20日,中國航空航天五軸數控機床領域企業拓璞數控將在港交所掛牌上市,綠鞋前募資規模約17.2億港元。作為國內少數掌握五軸數控機床核心技術、並在航空航天領域市佔率第一的「硬科技」公司,拓璞數控攜「商業航天第一股」的稀缺標籤叩響了港交所的大門。然而,一份看似豪華的基石名單背後,是公司收入增速下滑、盈利微薄、現金流承壓的現實,以及一個遠超同行的估值水平,均為後市表現增添了不確定性。
作為國內高端五軸數控機床領域的核心龍頭之一,拓璞數控在航空航天細分賽道已構築起領先的競爭優勢。根據灼識諮詢報告,按2025年收入計,公司在中國航空航天五軸數控機床市場排名第一,市場份額達10.0%;在中國五軸數控機床市場整體排名第五,在國內供應商中排名第二,市場份額為3.9%。公司產品覆蓋航空航天智能製造裝備、緊湊型通用市場五軸機床及大尺寸碳纖維複合材料五軸機床,客戶涵蓋航空航天、汽車、能源、醫療設備等領域。
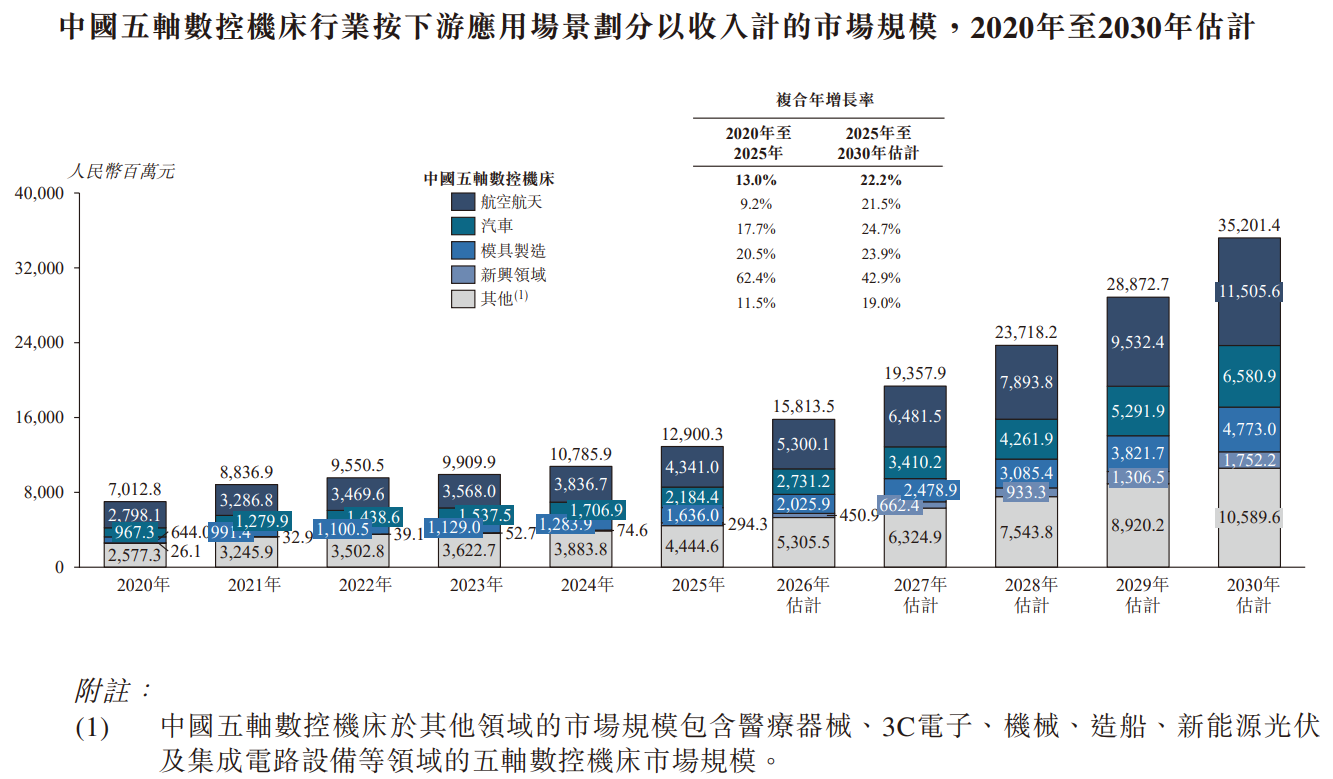
公司所處五軸數控機床賽道,是典型的「卡脖子」+國產替代+高端製造升級領域,成長邏輯堅實、稀缺性突出。中國五軸數控機床市場規模預計從2025年129億元增至2030年319億元,複合年增長率22.2%;航空航天為最大應用場景,2025年市場規模43億元,預計2030年達115億元。在國產大飛機C919量產、商業航天高頻發射、AI服務器液冷板加工、人形機器人產業催化等多重驅動下,賽道景氣度持續走高。同時,行業正處於國產替代黃金期,國內廠商市佔率由2020年18.0%升至2025年59.5%,預計2030年超78.0%。港股市場此前稀缺硬科技+航空航天+工業母機標的,拓璞數控的上市具備一定的想象空間。
不過,亮眼的行業地位與增長數據背後,公司基本面正面臨多重隱憂,核心增長動能與盈利質量均已出現明顯下滑。
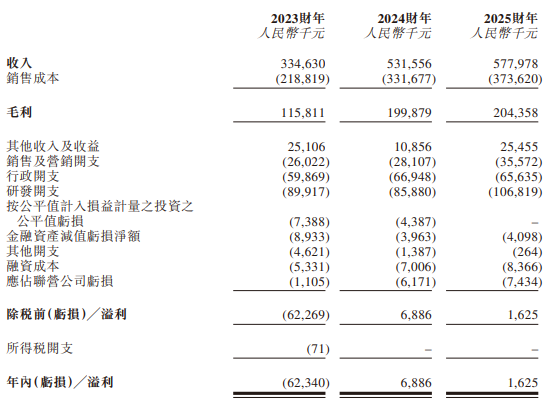
首先是營收增速大幅放緩,2024年公司營收按年增長58.8%,2025年增速驟降至8.7%,增長動力顯著減弱。盈利端,公司雖在2024年實現扭虧為盈,但盈利質量持續承壓,2025年淨利潤僅0.16億元,淨利潤率僅0.3%;毛利率也從2024年的37.6%下滑至35.4%。而盈利承壓的關鍵因素,在於研發投入持續走高,2023-2025年研發開支分別為0.90億元、0.86億元、1.07億元,2025年研發費用率達18.5%,疊加銷售、行政等費用,利潤空間被持續擠壓。根據公司招股書,公司預計2026年將繼續錄得淨虧損。
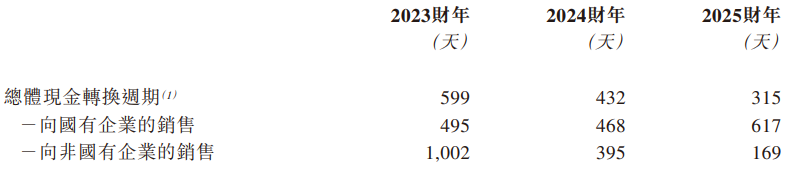
與此同時,客戶集中度偏高、長周期商業模式疊加高存貨壓力,共同給公司現金流與資產效率帶來一定挑戰。2023-2025年,前五大客戶收入佔比分別為92.7%、79.5%、80.1%,2025年單一最大客戶佔比達48.1%,收入結構相對集中,經營穩定性存在不確定性。公司產品高度定製化,航空航天裝備交付周期長達6至30個月,客戶又以國有企業為主。公司普遍採用「3-3-3-1」里程碑付款模式,但國企審批流程較長,疊加年初預算凍結等因素,回款周期明顯拉長。2025年,公司對國企客戶的現金轉換周期達617天,顯著高於非國企客戶的169天。
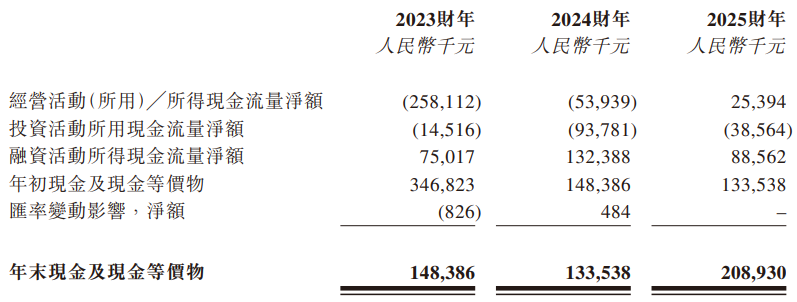
為保障交付,公司通常按生產計劃備存常用零部件,由此形成較高存貨規模。2023年末、2024年末及2025年末,公司存貨餘額分別為5.89億元、4.86億元及2.55億元,佔流動資產比例分別達62.3%、65.4%及33.8%;同期計提的存貨減值撥備分別為0.74億元、0.49億元及0.46億元,存貨周轉天數雖從849天、583天降至357天,整體周轉效率仍偏低。受回款偏慢、存貨佔用資金影響,公司現金流波動較大,2023年、2024年經營現金流分別淨流出2.58億元、0.54億元,2025年轉正至0.25億元,整體造血能力仍有待改善。
本次IPO基石投資者陣容堪稱豪華。公司共引入13家基石投資者,合計認購1.10億美元,佔基礎發行規模的50.0%。外資方面,RBC環球資管出資2201萬美元,為最大單一基石投資者;瑞銀全球資管、TT國際、高盛資產管理、未來資產亦參與認購,彰顯國際資本對賽道及公司成長性的認可。中資陣營同樣實力雄厚,涵蓋3W基金、博裕資本、高瓴資本、華夏基金及上海閔行區政府背景資金等,匯聚頭部私募、公募與地方產業資本。
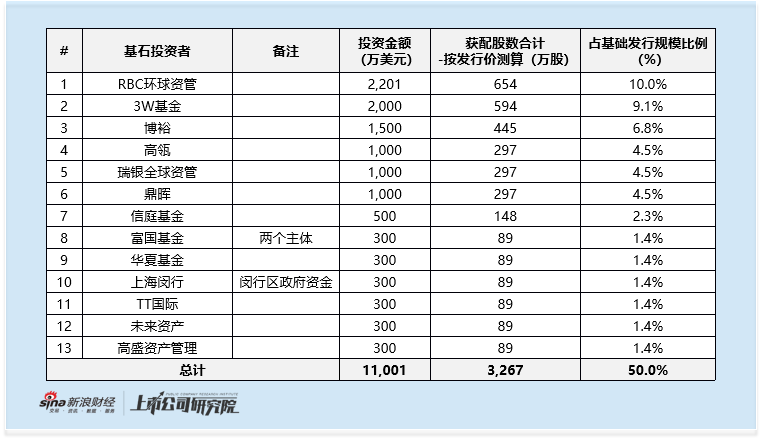
這一陣容在近期同規模港股IPO中非常突出,反映了市場對航空航天五軸機床賽道的認可。然而,估值層面卻存在顯著壓力。按發行價計算,拓璞數控市值約108億港元,對應2025年市銷率(PS)高達18.7倍。與可比公司相比,這一估值水平遠超德馬吉森精機、津上機床中國、海天精工等企業。即便考慮到公司深耕航空航天賽道、具備稀缺溢價屬性,當前估值仍顯著偏高,相較可比公司溢價幅度明顯。

責任編輯:公司觀察