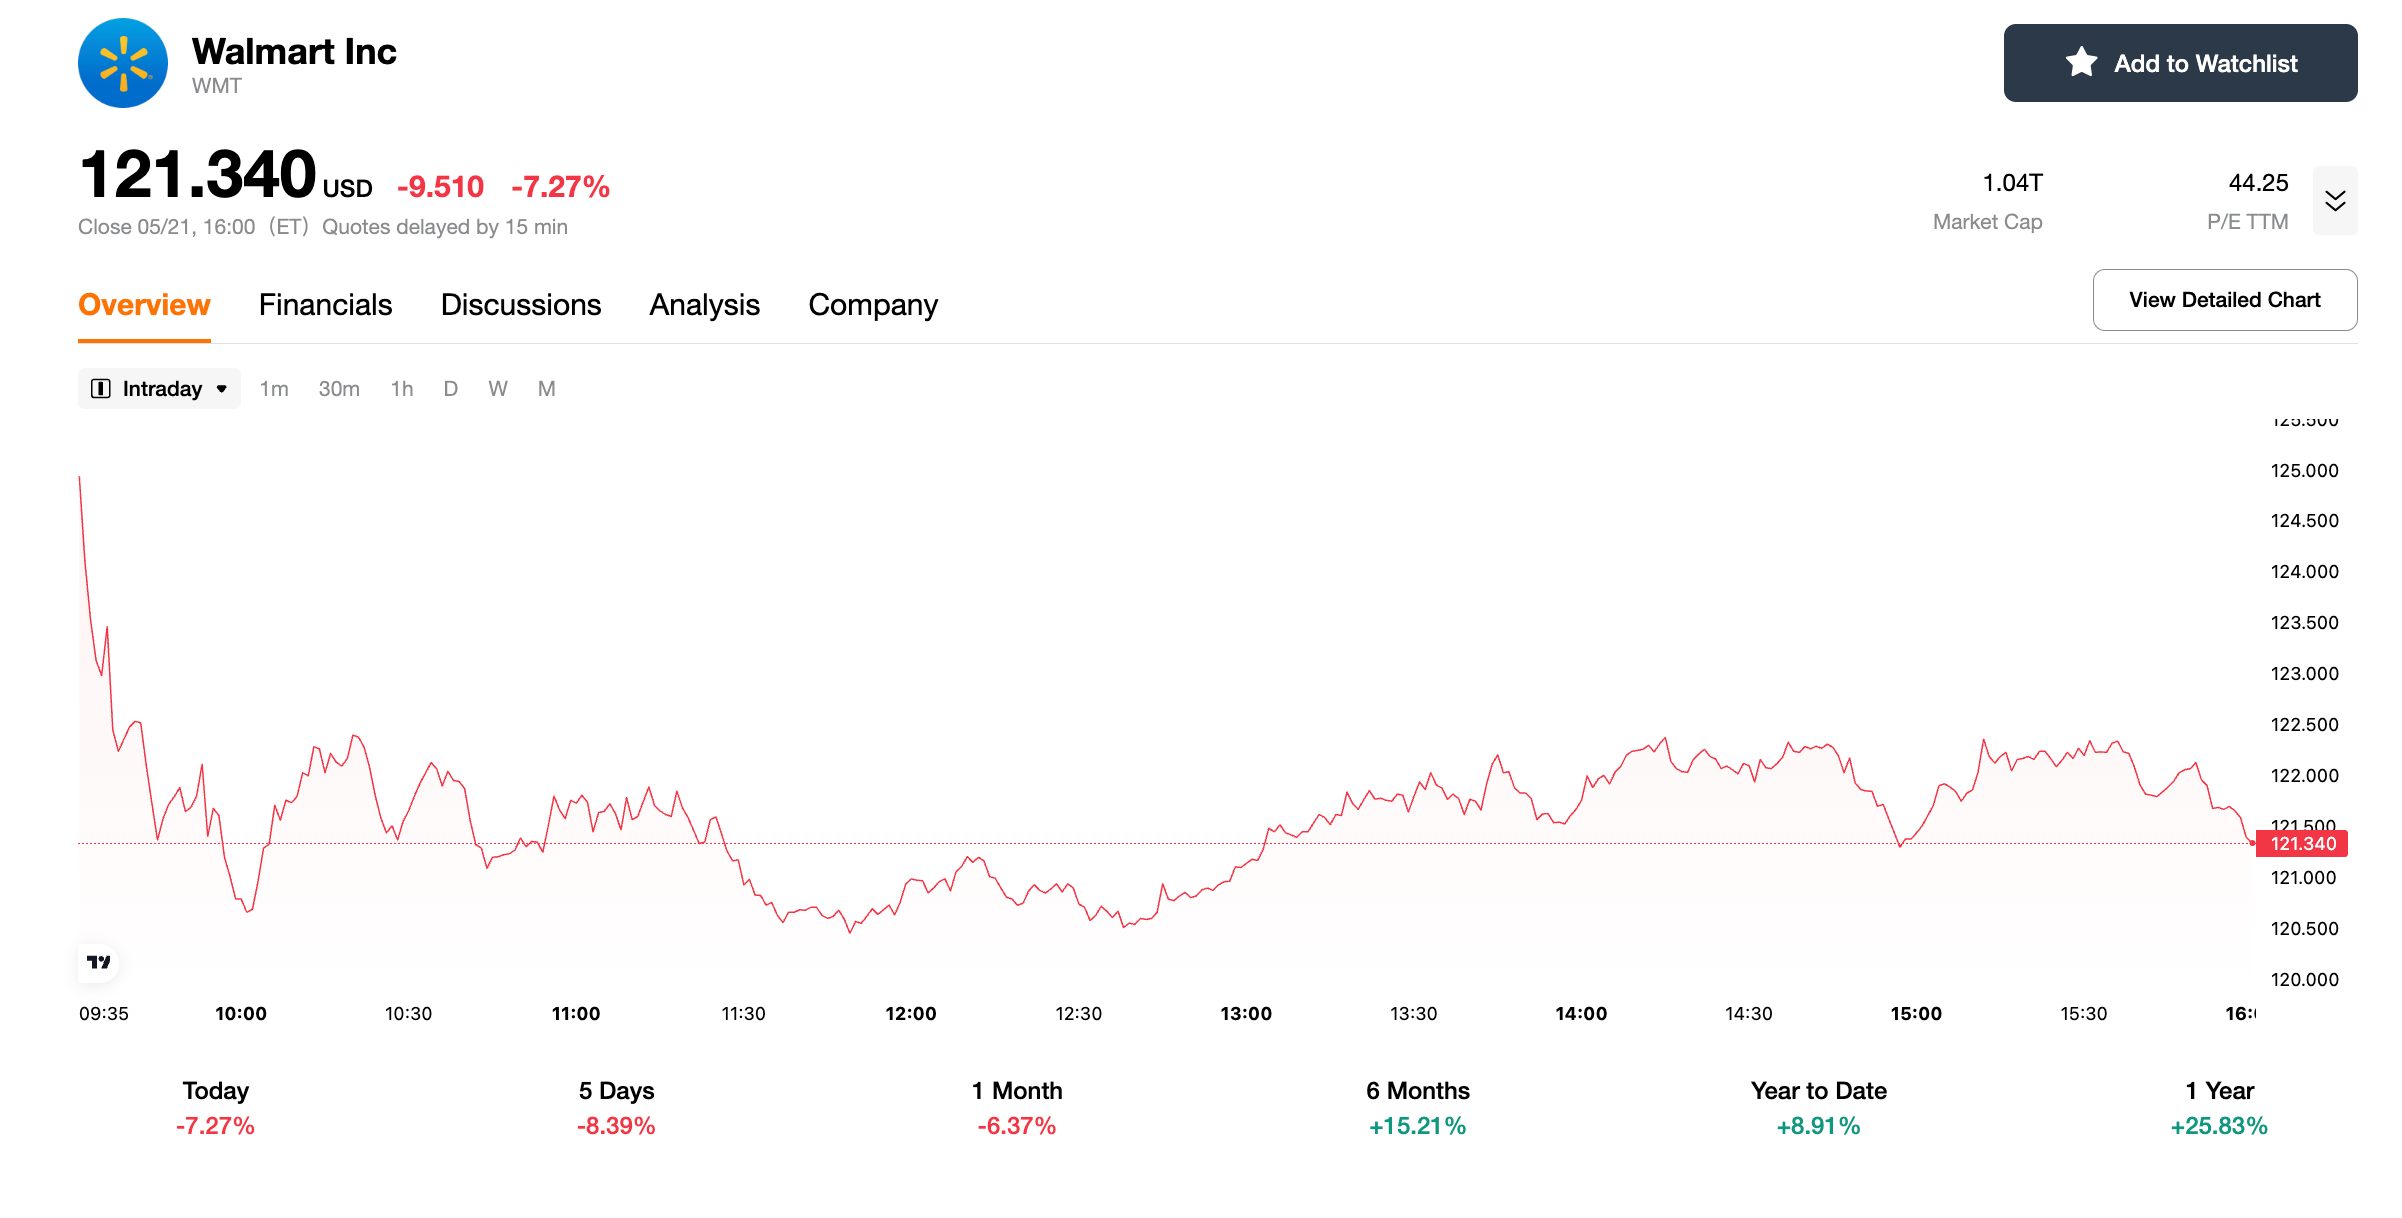
TradingKey - 沃爾瑪(WMT)第一財季總營收1778億美元,按年增長7.3%,超出市場預期的1749.8億美元。但由於全年盈利指引低於分析師預期,加上燃油成本持續上漲,股價當天下跌7.27%,收報121.34美元,創下近兩年來最大單日跌幅。
【來源:TradingKey】
此次大跌背後,可能是市場對沃爾瑪短期利潤承壓的過度悲觀解讀。事實上,沃爾瑪早已超越傳統零售商的定位,正加速向「零售+電商+媒體+會員」一體化轉型。電商業務持續盈利、廣告與會員收入高增長等亮點被短期利空掩蓋。
那麼,這次回調是否為佈局防禦性消費板塊的良機?要回答這個問題,先看本次財報中引發市場擔憂的兩大因素——盈利指引不及預期與燃油成本超支,再看那些被市場忽略的長期亮點。
盈利指引不及預期,燃油成本超支拖累利潤率
沃爾瑪維持全年淨銷售額增長3.5%-4.5%的指引,但2027財年調整後每股收益指引中值為2.8美元,低於市場預期2.91美元。第二季度預計每股收益0.72-0.74美元,同樣低於市場預期的0.75美元。
沃爾瑪維持營收增長指引卻下調利潤指引,說明公司更看重市場份額擴張而非短期利潤率,這是一場「以量補價」的戰略選擇,但資本市場顯然缺乏耐心。
首席財務官John David Rainey表示,第一財季配送和履約環節的燃油成本超支約1.75億美元,拖累營業利潤率約250個點子,公司選擇自行消化成本而非轉嫁。
財報發布當天,WTI原油升逾4%至102.41美元/桶。油價上漲直接加劇了沃爾瑪後續成本端的不確定性,進一步削弱投資者對其未來利潤率修復的預期。
被市場忽略的長期看點:電商持續盈利,廣告與會員收入高速增長
短期利潤承壓的另一面,是沃爾瑪長期轉型中的幾個關鍵突破。
本季度,沃爾瑪全球電商銷售額按年增長26%,且電商業務持續盈利。這標誌着經過多年對線上基礎設施的持續投入,沃爾瑪的在線零售業務已遠超盈虧平衡點。
過去幾年,市場一直將沃爾瑪電商視為燒錢的「成本中心」。如今實現持續盈利,說明沃爾瑪的配送網絡已經足夠密集,能夠依靠規模效應降低單位成本;以及它可以藉助廣告和第三方服務來分擔物流費用。
值得留意的是,這一盈利是在高油價侵蝕利潤的背景下實現的。未來如果油價回落,電商業務的利潤率還有進一步擴張的空間。
與此同時,廣告、會員等高利潤業務也保持了快速增長,成為驅動整體利潤增長、抵禦外部風險的關鍵力量。其中,全球廣告業務按年增長37%,會員費收入增長17.4%,Walmart+會員的新增用戶數創下歷史同期新高。
這標誌着沃爾瑪盈利結構正從「薄利多銷」向高利潤業務傾斜。廣告與會員收入佔比提升,有助於對沖傳統零售利潤率波動,為長期估值提供更穩固的支撐。
得益於廣告、會員等高利潤業務及品類結構優化,公司整體毛利率按年提升6個點子,其中品類結構優化對沃爾瑪美國毛利率的貢獻達29個點子。
財報會議還透露,Walmart+會員的整體消費金額是非會員的4倍,電商訪問量更是非會員的7倍。這種強大的用戶粘性,不僅帶來穩定的會員收入,也為廣告業務提供了高價值用戶基礎,使廣告投放更加精準;而廣告收入反過來又能支撐平台運營。
此外,Walmart+會員在埃克森美孚、沃爾瑪等加油站可享受每加侖10美分的油價折扣。據Rainey透露,在高油價環境下,會員對這一權益的使用率有所上升,這正發揮着鎖定用戶粘性的作用。
同業對比與分析師觀點
再看競爭對手的表現。同為美國頭部折扣零售商,塔吉特(TGT)一季度營收254.4億美元、調整後每股收益1.71美元,均超出市場預期,並上調了全年業績指引。財報公布當天,其股價下跌超過6%,次日反彈上漲3.12%。
兩者下跌的誘因不同:塔吉特是超預期後下跌(年初至今近30%的漲幅已提前消化利好),沃爾瑪是指引不及預期後下跌。但兩家公司均呈現「財報後下跌」的表象。
值得注意的是,目前塔吉特與沃爾瑪的市盈率分別約為16倍和44倍,這一明顯的估值差距,恰恰說明市場對沃爾瑪的轉型前景給予了更高的定價。
【來源:TradingKey】
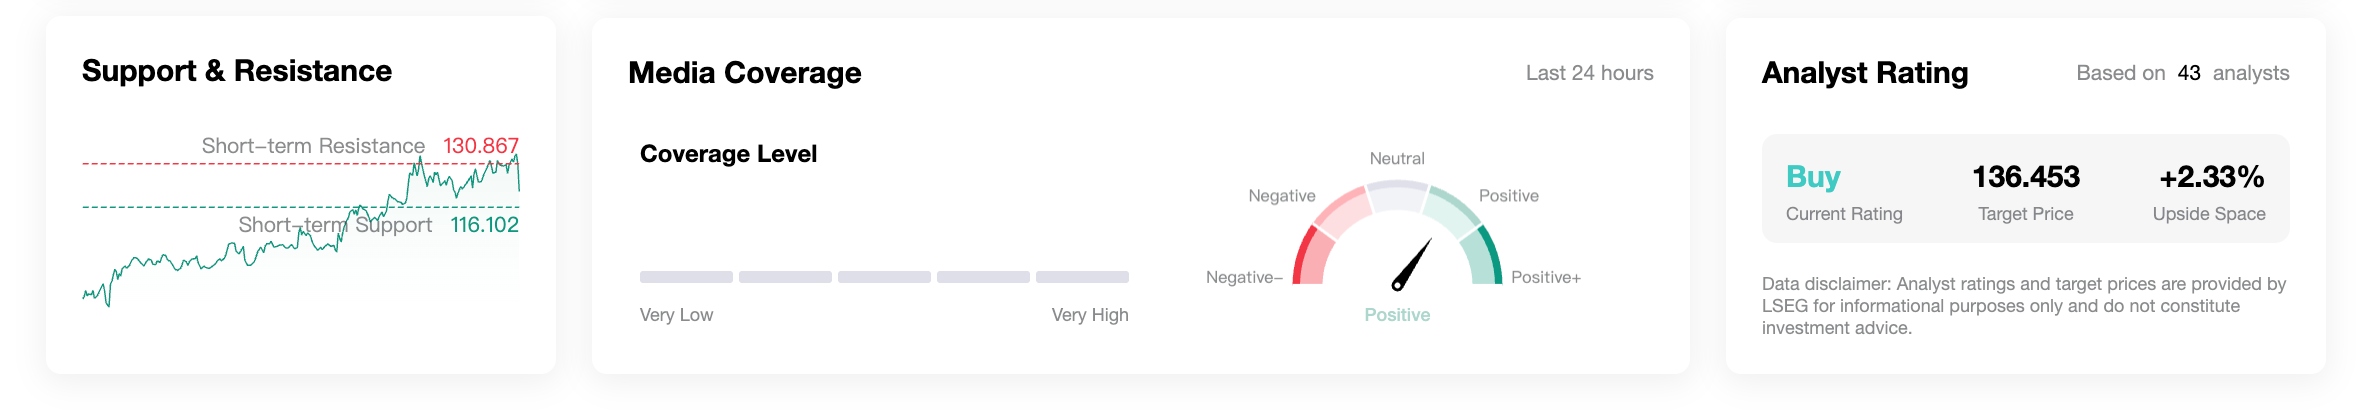
儘管股價大幅回調,多數機構仍維持對沃爾瑪的正面評級。Freedom Broker在財報發布後將沃爾瑪評級從"賣出"上調至"持有",目標價從87美元大幅上調至133美元,理由是客戶交易量增加及廣告、會員收入持續擴張。
與此同時,Truist Securities維持"買入"評級,目標價上調至140美元,指出沃爾瑪的數字化能力和多元化收入正在結構性地提升盈利能力。
消費降級下,現在是不是佈局防禦性板塊的機會?
沃爾瑪作為全球最大的折扣零售商和必需消費品渠道,其核心客群長期以中低收入家庭為主,商品結構以食品、日用品等剛需品類佔主導。這一基本盤決定了它在消費下行周期中天然具備防禦屬性。
但沃爾瑪首席財務官Rainey描述,沃爾瑪本季度最大的市場份額增幅來自年收入超過10萬美元的家庭,而低收入消費者面臨財務壓力,較高的所得稅退稅金額部分抵消了高油價衝擊,但隨着退稅下降,消費者壓力將進一步加大。
一個細節指標印證以上事實:消費者在沃爾瑪加油站的平均加油加侖數自2022年以來首次跌破10加侖,顯示消費者對成本敏感度上升。
高收入家庭湧入沃爾瑪,本質上是消費降級的典型信號。連中產家庭都開始精打細算,說明美國消費者錢包正在縮水。
這背後的投資含義很清晰:非必需消費品板塊(如高檔百貨、奢侈品、高價餐飲)可能面臨加速崩塌,而必需消費品及折扣零售則具備較強的防守性。
當前或是逐步佈局防禦性消費板塊的機會,例如面向大衆的折扣零售商、日用品龍頭企業以及具備會員粘性的倉儲式賣場。
這其實對沃爾瑪來說是雙重利好,既有高端客戶帶來的增量,又有剛需客戶的黏性,但隱患在於一旦經濟回暖,沃爾瑪能否留住這部分高收入客群仍是未知數,但這並不改變短期防守優先的交易邏輯。
風險提示:不能忽視的三個變量
在做出「是否佈局」的判斷前,投資者還需正視以下風險:
燃油成本的持續壓力:若WTI原油維持在100美元/桶以上,沃爾瑪每季度約1.75億美元的超支可能延續,全年影響超7億美元,可能會進一步拉低收益。
估值收縮風險:44倍PE意味着市場對盈利增速要求極高。如果後續季度電商盈利增速放緩或廣告收入降速,市盈率可能向30-35倍迴歸。
消費降級的雙刃劍:高收入家庭流入確實帶來增量,但低收入消費者壓力加大意味着客單價可能下降。沃爾瑪作為折扣零售之王,其「薄利多銷」模式在消費者持續縮水的情況下,利潤率的彈性有限。
綜合來看,沃爾瑪的長期轉型確有亮點,電商盈利持續擴大、廣告與會員收入高增長、消費降級帶來的客流提升。此次股價大跌,反映了市場對短期利潤的合理擔憂,但也為中長期投資者提供了觀察窗口。
原文鏈接