陳偉文,中微公司(688012.SH)的副總經理兼財務負責人(CFO)。
2025年,他從公司拿到的稅前總報酬約1080萬元;截至2026年5月22日,他手上的股票市值約1.9億元;現在他計劃賣掉8萬股,套現約3700萬元。
這幾個數字背後,不只是一個人的薪酬和財富,更藏着一個公司業績、股權激勵和核心高管變現動作之間的邏輯。下面逐層拆解。
一、年薪1080萬是怎麼來的?
2025年,陳偉文從中微公司拿到的稅前總報酬是1080.29萬元。
這筆錢分兩塊:
常規薪酬:399.29萬元
這是他的正常工資和獎金,在年報「報告期內從公司獲得的稅前薪酬總額」一欄可以直接看到。
額外的長期激勵款項:681萬元
這筆錢不算在常規薪酬裏,而是年報註釋特別說明的一筆「核心團隊長期激勵安排款項」。公司給核心高管團隊總共發了3966萬元,其中董事長尹志堯拿了1709萬元,陳偉文拿了681萬元。

81頁注)
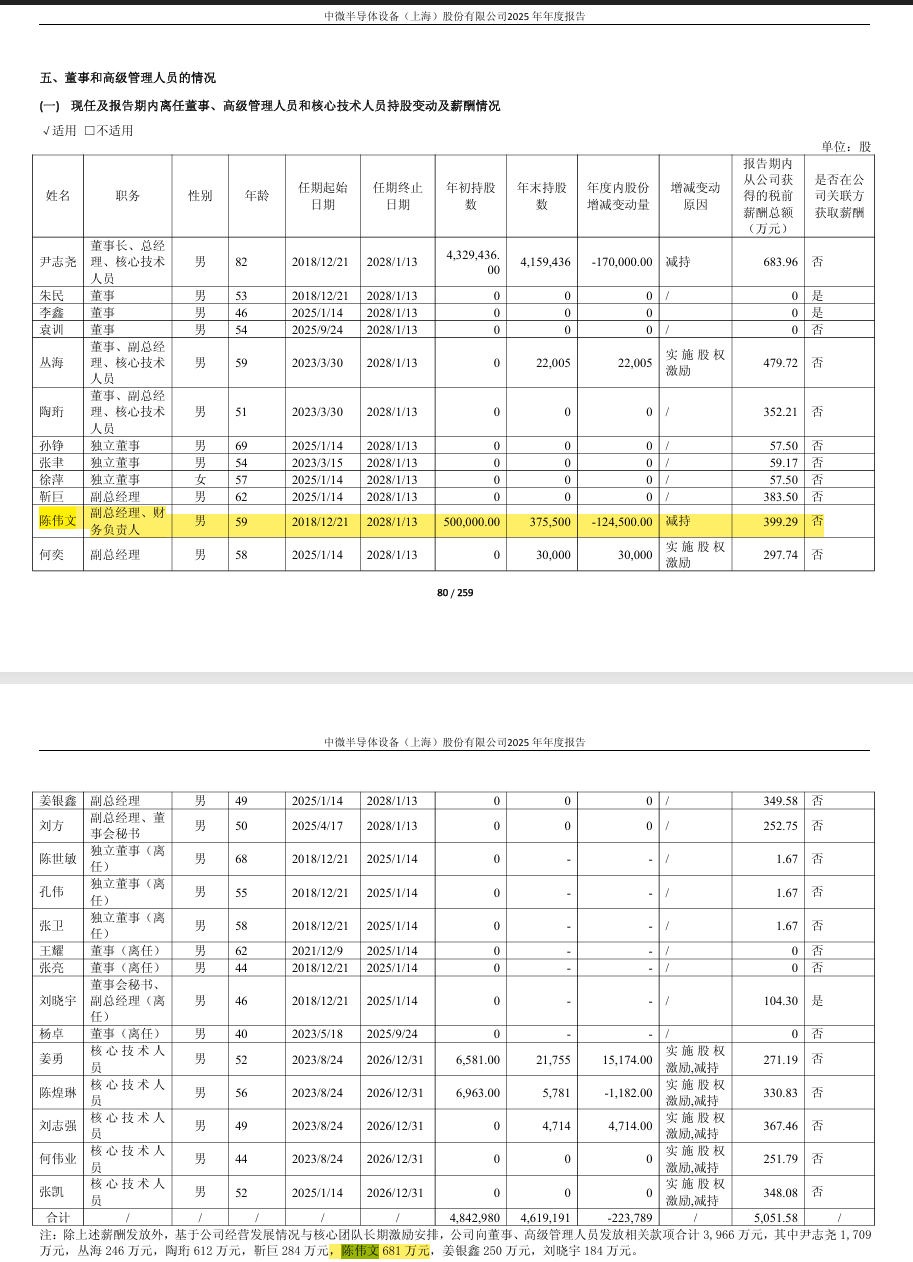
也就是說,他的年薪構成是「基本工資+特殊大額獎金」,公司業績好、高管團隊貢獻大,就能額外拿到這類激勵。2025年中微公司營業收入增長36.62%,扣非淨利潤增長11.64%,說明他有底氣拿這麼多錢。
陳偉文先生,1967年生,中國香港國籍,廈門大學學士、美國阿拉巴馬大學碩士。1996年至1999年,擔任羅兵咸永道會計師事務所審計師;1999年至2000年,擔任可口可樂公司總部財務分析師;2000年至2005年,擔任霍尼韋爾國際總部資深內審員及中國區飛機引擎分部財務總監;2006年至2007年,擔任耶路全球中國國際運輸財務總監;2007年至2008年,擔任海王星辰連鎖藥店集團財務總監兼副總經理;2009年至2010年,擔任盛大科技財務總監;2010年至2012年,擔任阿特斯太陽能集團副總經理兼財務總監。現任中微公司副總經理、財務負責人。
二、身價1.9億是怎麼算出來的?
身價1.9億不是銀行裏的現金,而是他手裏持有的公司股票市值。
根據2026年5月23日發布的減持計劃公告,當時陳偉文直接持有公司股份403,775股,按當天收盤價469.6元計算:
403,775 × 469.6 ≈ 1.896億元,接近1.9億。
這些股票從哪來的?主要有兩個源頭:
IPO前就持有的老股:375,500股
公司2019年上市前他就有這些股份,上市後鎖了3年,解禁後也不能一把賣光,每年最多賣25%。
股權激勵新拿到的股票:28,275股
這是公司近年發的「限制性股票」,相當於半賣半送給核心員工。價格遠低於市場價,到手時就要面臨一大筆稅款。
這裏有一個容易忽略的時間差:
2025年年報披露的是2025年12月31日的持股數,當時陳偉文年末持股是375,500股。
到了2026年5月公告時,持股數變成了403,775股,多出的28,275股,正是年報截止日後新歸屬到賬的股權激勵股票。
所以,這1.9億的身價裏,大部分是老底子,一小部分是新發的「金手銬」。
三、為什麼要減持變現3700萬?
這次陳偉文計劃減持不超過80,000股,按469.6元股價計算,大約能拿回3757萬元。
減持的原因,公告裏寫得很直接:「因股權激勵行權資金及繳稅資金需要」。
通俗點說,就是:
公司發了一些低價股票給他,這事兒在稅務上要當成一筆收入來交稅。股票是拿到了,但稅得用現金交。他一下子拿不出那麼多現金,只能賣掉一部分股票來換錢。
賣掉8萬股,佔他總持股403,775股的比例約19.8%,沒超過他承諾的「每年減持不超過持有量25%」的紅線。
而且他過去12個月已經減持過12.45萬股,再加上這次8萬股,累計比例仍然在合規範圍內。
四、合規上有沒有問題?
從披露信息看,整個減持計劃是嚴絲合縫合規的。
時間窗口合規
減持公告5月23日發,計劃最早6月12日纔開始賣,中間隔了15個交易日,符合「提前預披露」的規定。而且此時已經遠離一季報、年報的敏感期,不碰窗口期紅線。
減持方式合規
用集中競價方式賣,不超過8萬股,數量很小,不會衝擊市場,也不觸及「連續90天減持不超過總股本1%」的硬指標。
承諾一致性合規
公告明確確認:本次減持與陳偉文此前在IPO時做出的股份鎖定和減持承諾完全一致,不存在違背承諾的情況。
減持原因合理
股權激勵繳稅是A股高管減持的常見原因,不是「編故事套現」。
五、這套操作背後,是一套怎樣的邏輯?
把這三件事連起來,其實是一條很清晰的「利益捆綁—現金兌現」鏈條:
公司業績增長 → 高管拿到高薪和額外激勵
額外激勵中,很大一部分是限制性股票
股票歸屬時,高管需要繳納一大筆個人所得稅
為了交稅,只能賣掉一小部分股票換現金
賣掉的比例很小,絕大部分倉位還留在手裏,繼續和公司股價升跌綁定
也就是說,他不是在「清倉跑路」,而是在「交學費」。這筆3700萬的減持,本質上是股權激勵的配套操作——先讓核心員工拿股票,再允許他合規賣一點去交稅,這樣既綁住了人,又不需要他自己額外掏腰包。
六、應該怎麼看這件事?
對投資者來說,陳偉文這次減持不用過度解讀。
他賣掉的8萬股,只佔個人持股的不到五分之一,更別說佔公司總股本只有0.013%,微乎其微。
減持原因明確,合情合理,且完全合規。
他手頭還有超過32萬股繼續鎖在公司裏,身價的大頭依然與公司未來深度綁定。
真正需要留意的,不是「賣不賣」,而是「賣了多少、賣完還剩多少」。如果有一天,某位核心高管突然開始大比例、持續性地拋售,甚至接近或觸碰25%的上限,那纔是值得警惕的信號。
就這次而言,一句大白話總結:
業績好拿獎金,股票漲了賣一點,交完稅改善下生活,絕大部分籌碼繼續押在公司上。 就是一個CFO在規則內,做了一筆合法合規、情理之中的變現。