本文作者為創金合信基金首席經濟學家魏鳳春
上周首席視點指出越衝擊越分化,全球流動性邊際收斂直接壓制市場估值上限,無業績支撐、現金流脆弱的主體,孖展與經營層面雙重承壓,下行風險突出。市場進入了唯業績是瞻的新階段,去年大行其道的「敘事交易」漸行漸遠,真正的價值投資時代到來。未來的業績來自於哪裏?需求、技術、要素以及企業家精神是價值的基本來源,這是確定性的事項。
一、上周市場回顧:內外分化,資金抱團確定性。
從當前市場周期的視角看,上周全球大類資產定價呈現出內外分化的特徵,本質是海外流動性預期與國內資金風險偏好錯位定價的結果。海外市場中,美股科技板塊領升,納斯達克100指數大幅上行,反映出市場對前期預期聯儲局政策偏緊而進行的修正,這必然帶動全球風險偏好的階段性修復;大宗商品則呈現明顯分化,IPE布油大幅回調,反映出全球投資者對中東霍爾木茲海峽局勢緩和的預期。國內權益資產中,除創業板指小幅跟漲海外,北證50、港股等小盤成長資產持續承壓,顯示內外資金在確定性資產上的偏好差異。債券與黃金資產的小幅走強,也印證了市場整體避險情緒仍未消退。
在此背景下,A 股行業層面的表現進一步強化了防禦性溢價的主線:煤炭、公用事業等兼具低估值與穩定現金流的板塊領升,是資金在不確定性環境下對「類債券資產」的抱團配置;而計算機、國防軍工、基礎化工等成長與周期板塊顯著回調,體現了市場對盈利兌現節奏與流動性環境的重新審視,風格從「高景氣賽道」向「確定性紅利資產」切換的信號明確。整體而言,當前市場是「海外核心資產+國內防禦性資產」佔優的定價格局,本質是在流動性與景氣度雙重約束下,資金向確定性溢價資產集中的系統性選擇。
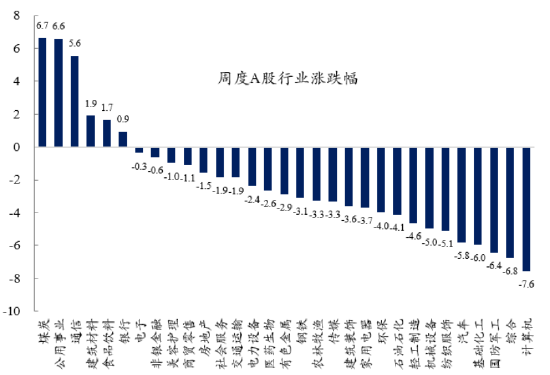 資料來源:wind,創金合信基金
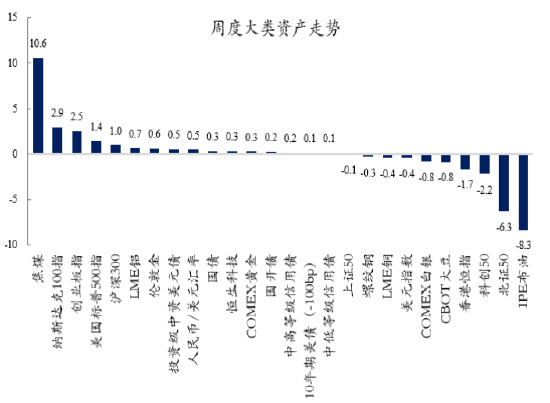 資料來源:wind,創金合信基金
- 大類資產配置的重新審視
當宏觀數據從強走弱後,大類資產配置的邏輯就可能改變。年初我們提出了債券迴歸「固定收益」的基本邏輯,中期又提出黃金要回歸避險的基本屬性,同時明確指出風險資產定價的根本是盈利能力而不是敘事能力。上半年的首席視點集中在成長資產的趨勢、結構與節奏的判斷上。目前市場討論的焦點有二:一是微觀上關注「AI的擁擠度」及其背後投資者的抱團行為,這是我們之前提及的「四高」的必然結果。二是宏觀上對經濟增長、流動性以及通脹和政策刺激的重新探討。
這兩大焦點分歧很大,根據基本的經驗,分歧往往意味着前進的風險開始加大,投資者的心境可以用「雲橫秦嶺家何在,雪擁藍關馬不前」來描述。這時候我們需要做的並不是糾纏於這些無定論的技術指標,而是跳出這些框架,重新審視大類資產配置的基本邏輯。
三、基本結論
從我們常用的周期與資產定價的基本框架出發,得出的基本結論是:當前市場的核心矛盾是股票盈利修復預期偏弱、債券流動性邊際收斂,資產配置需迴歸「確定性溢價」的底層邏輯,以均衡思維應對周期與估值的雙重約束。
1、股債比價:風險溢價與資產性價比的周期再定價
從股債收益差與風險溢價率來看,當前十年期國債與滬深 300 股息率差為-1.02%,處於均線以下,同時萬得全A風險溢價率為2.47%,處於歷史中樞附近。這一結構並非簡單的「股強債弱」,而是反映了周期視角下的股債比價再平衡:股票的風險補償並未進入極端高估區間,股債性價比仍偏向權益資產,這意味着市場仍處於「權益優先」的配置窗口,但估值約束已開始顯現。
萬得全A估值處於23.93倍,近十年分位數高達96.70%,處於2倍標準差附近,估值的約束已成為權益資產的核心壓力。從周期理論看,高估值對應的是對未來盈利的高預期,而盈利因子中歸母淨利潤按年增速分位數僅為35.10%,盈利修復的節奏明顯滯後於估值擴張,形成了典型的「估值與盈利的周期背離」。這種背離決定了權益資產的配置邏輯必須從「估值擴張驅動」轉向「盈利兌現驅動」,高估值的成長板塊在周期收斂中面臨估值迴歸壓力,而盈利確定性強的板塊將獲得相對溢價。
2、權益配置:盈利周期與交易情緒的雙重約束
盈利因子的邊際變化是當前權益配置的核心錨點:歸母淨利潤按年增速分位數從16.20%回升至35.10%,顯示盈利周期出現弱修復信號,但三季度仍存下行壓力,盈利修復的斜率尚未形成趨勢性確認。在周期理論中,盈利周期的修復斜率決定了權益資產的估值中樞,弱修復環境下,市場難以支撐高估值的持續擴張,估值與盈利的匹配度將成為選股的核心標準。
交易層面,A股年化換手率處於歷史低位(5.91%),但情緒指標反彈至60.76%的偏高位置,形成了「低換手+情緒修復」的組合。這種結構反映了市場存量博弈的特徵,增量資金不足的環境下,情緒修復難以支撐全面行情,資金更傾向於向高確定性的板塊集中。風格因子中成長價值估值差為13.09,雖較前期略有回落,但仍處於均線以上,這意味着市場尚未完成風格切換,成長與價值的均衡配置仍是最優解,既規避成長估值過高的周期下行風險,又把握價值板塊的盈利確定性溢價。
3、債券配置:流動性收斂與利率定價的周期迴歸
債券端,10年期國債收益率分位數4.74%,處於歷史低位,五年期信用利差(AAA)分位數上行至8.67%,DR007分位數為11.89%,資金面邊際收斂的信號明確。從周期視角看,當前債券市場的定價已充分反映了前期的寬鬆預期,而流動性邊際收斂將推動利率中樞迴歸中性區間。中美利差分位數上行至7.02%,外部約束增強,進一步壓縮了利率下行的空間。
資金面的變化是債券配置的核心變量:DR007處於上行趨勢,Shibor(周)分位數下行至4.06%,反映出短期資金面從極致寬鬆向溫和中性收斂。在周期理論中,流動性拐點往往對應着債券資產的定價拐點,前期的低利率環境是對寬鬆周期的定價,而當前流動性收斂意味着債券的賠率下降,票息策略將成為債券配置的核心邏輯,久期策略需保持謹慎,信用債的利差修復仍需等待經濟基本面的進一步確認。
四、資產配置結論:均衡配置下的確定性溢價
基於周期與資產定價的理論框架,當前資產配置的核心邏輯是「權益打底、債券防禦、均衡風格、聚焦確定性」。權益端,配置方向上兼顧價值與成長,重點佈局盈利確定性強、估值合理的板塊,規避高估值、低盈利兌現的題材資產。債券端,以票息策略為主,控制久期,規避利率上行帶來的估值風險,將債券作為組合的流動性與防禦性底倉。整體組合保持均衡配置,通過股債比例的動態平衡,應對周期收斂中的估值與盈利背離風險,獲取確定性溢價下的穩健收益。重回確定性其實是前期HALO策略的重啓,這是應對分歧的良策。
責任編輯:江鈺涵