6月1日,台北音樂中心。黃仁勳穿着標誌性皮夾克,在台上站了將近兩個小時。他發布了三樣東西:一款面向普通電腦的芯片、一顆專門給數據中心用的CPU、以及重申了每年1500億美元的台灣投資承諾。
演講結束,美股收盤。Nvidia漲了約6%,高通跌了8.78%,Intel跌4.67%,AMD跌1.16% 。很多人看完當天行情,第一反應是:Nvidia贏了,高通完了。
這種判斷沒有錯,但它只說了故事的一半。真正值得投資者想清楚的,是這場演講之後哪些邏輯變了、哪些沒變,以及未來一兩年裏,錢應該往哪裏放。我們一個一個來說。
先把發布會的內容交代清楚
這次黃仁勳帶來的東西,核心有三件。
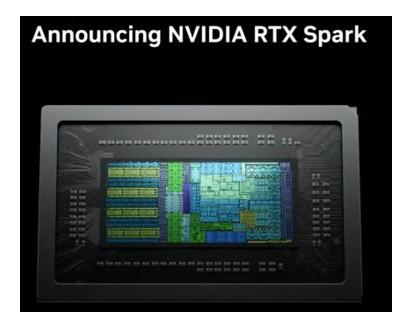
第一件是RTX Spark。這是Nvidia第一款面向個人電腦的自研芯片,芯片平台代號N1X,和台灣MediaTek聯合開發,台積電3nm製程生產,配置是20核CPU加Blackwell架構GPU,最高支持128GB統一內存,AI運算能力達到1 PFLOP 。今年秋天隨首批筆記本上市,合作品牌包括Dell XPS 16、聯想Yoga Pro、微軟Surface Laptop Ultra、HP OmniBook、ASUS ProArt,以及MSI和宏碁 。除了筆記本,它也會出現在Mini PC台式機裏。
來源:Nasi Lemak Tech
第二件是Vera CPU。這是Nvidia進軍數據中心CPU市場的第一顆獨立CPU芯片,在AI推理工作負載上比x86快1.8倍,首批客戶包括OpenAI、Anthropic和SpaceX 。這件事的意義我們後面會詳細講,因為它牽涉到的邏輯比RTX Spark更深遠。
第三件是1500億美元的台灣年度投資承諾,以及黃仁勳專程拜訪台積電董事長魏哲家,鎖定Vera Rubin平台量產所需的CoWoS先進封裝產能 。Vera Rubin平台已於2026年Q1進入量產,第一台Vera Rubin機架已經在微軟Azure裏跑起來了,H2開始向各大雲廠商全面交付,年底完成NVL72機架的量產爬坡 。
三件發布內容對比
產品 | 定位 | 製程 | 上市/交付時間 | 核心競爭對手 |
RTX Spark(N1X) | PC / 筆記本 SoC | 台積電 3nm | 2026年秋 | 高通 Snapdragon X、Intel Core Ultra |
Vera CPU | 數據中心 CPU | 台積電 3nm | 2026年下半年 | Intel Xeon、AMD EPYC |
Vera Rubin 平台 | AI數據中心 GPU+CPU一體 | 台積電 3nm(N3P) | H2 2026交付 | AMD MI450系列 |
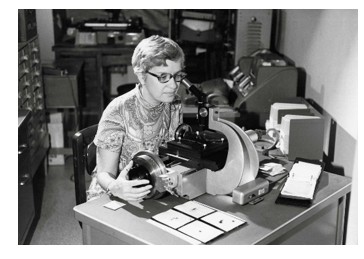
順帶一提"Vera Rubin"這個名字的由來。Nvidia從很早就有用科學家名字命名芯片架構的傳統,Ada Lovelace(數學家,計算機程序先驅)、Grace Hopper(計算機科學家)、David Blackwell(數學家)都出現在Nvidia的產品線裏 。Vera Rubin是美國天文學家,在1960到70年代通過觀測星系旋轉曲線,發現了宇宙中存在暗物質的直接證據——一種看不見摸不着、卻佔宇宙全部物質約85%的神祕物質 。用她的名字命名下一代旗艦平台,黃仁勳的隱喻耐人尋味:AI的力量也許就像暗物質,你還沒有完全看見它,但它已經在重塑一切運行的底層規律。
來源:astronomy.com
高通:可能被情緒錯殺的那個
高通當天跌了8.78%,是所有受影響股票裏跌幅最大的一個。表面上的邏輯很直白:Nvidia的RTX Spark直接瞄準Windows ARM PC市場,而高通的Snapdragon X系列是這個市場目前幾乎唯一的供應商。Nvidia帶着微軟、戴爾、聯想下場,高通的飯碗被端走了。
但這個邏輯在細節上有幾個重要的問題。
首先,高通在PC市場的份額本來就不大。2024年Snapdragon X系列剛推出時,出貨量不到100萬顆 ;到2025年初,高通自己聲稱在高端PC市場(800美元以上)達到了約10%的份額 。10%這個數字聽起來不小,但這只是高端細分市場的數據,而且是花了將近一年時間才爬到的。整個PC市場每年出貨約3億台,高通目前的量級和Intel動輒70%以上的份額根本不在一個量級上。
其次,RTX Spark今年秋天才上市,首批產品明確定位高端價位,Nvidia和微軟都沒有透露具體售價,只說是高端市場 。即便上市順利,2026年底能出貨多少還是個問題,短期內不會在Nvidia財報上體現 。
更關鍵的一點是,高通的真正護城河從來就不是PC這塊。很多人一看到Nvidia要做PC芯片,腦子裏第一反應就跳到高通,覺得它被直接打中了要害。但如果你把高通的收入結構拆開來看,PC芯片在裏面佔的份額其實很小,而且這本來就是高通這兩年才啱啱開始佈局的新業務,基數擺在那裏,即便被壓縮一半,對整體估值的影響也相當有限。
真正撐起高通這家公司的,是兩件事。
第一件是手機基帶芯片。這塊業務是高通幾十年積累下來的核心。全球每賣出一台安卓旗艦機,裏面大概率跑的是高通的基帶芯片,不管是三星、小米、OPPO還是vivo,在高端機型上基本都繞不開高通。這個位置不是說換就能換的,因為基帶芯片的研發周期極長,認證流程複雜,運營商適配要一家一家跑,MediaTek在追,但高通的優勢還是明顯。RTX Spark是一款PC芯片,它連邊都沒碰到這塊業務。
第二件是汽車芯片。高通的Snapdragon Ride平台這兩年正在一家一家車廠往裏進。這塊業務的邏輯和手機很像,汽車芯片一旦進入一款車的供應鏈,替換成本極高,因為整個軟件棧、傳感器接口、OTA升級都跟芯片深度綁定,動一下牽一髮而動全身。而且汽車的產品周期比手機長得多,一代車型賣五年,芯片也跟着喫五年的量。高通在這裏建立的是一個長尾收入的邏輯,不是一錘子買賣。
然後你再看看高通最近的狀態。就在Computex開幕約一個月前,4月29日Q2 2026季報發布,數據超出市場預期,加上CEO當場宣佈拿到大型超大規模雲計算客戶的定製芯片訂單,股價隨後持續上漲,截至5月底累計漲幅逾34% 。驅動這波漲幅的是兩件事:一是數據中心定製芯片宣佈拿到一家大型超大規模雲計算客戶 ;二是汽車芯片收入創歷史新高,達13億美元,YoY+38% 。這兩件事跟PC市場半點關係都沒有。是高通在悄悄把自己的業務邊界往數據中心和汽車方向推,這纔是那份季報讓市場興奮的真正原因。
這些邏輯,黃仁勳演講完之後,一個都沒有變。
高通業務拆解:PC只是其中一小塊
業務板塊 | 佔比(Q2 FY2026) | RTX Spark的影響 |
手機基帶芯片(Handsets) | ~57% | 無影響 |
IoT(含PC芯片Snapdragon X) | ~16% | PC部分受直接競爭 |
技術授權(QTL) | ~13% | 無影響 |
汽車芯片(Snapdragon Ride) | ~13% | 無影響 |
所以高通當天的下跌,更多是市場對PC市場份額被搶這個敘事的情緒反應。如果你認為高通的手機和汽車芯片護城河在未來兩三年內還是成立的,那這個跌幅更像是一個觀察機會,而不是一個值得追跌的信號。
Intel:兩線受敵,纔是真正應該擔心的那個
如果說高通被情緒錯殺,Intel纔是這場演講之後,長期邏輯受損最嚴重的公司。
故事要從數據中心CPU市場說起。在AI浪潮之前,Intel在服務器CPU市場的份額超過90%,幾乎是壟斷。過去三年,AMD的EPYC系列憑藉更好的性能功耗比,持續蠶食Intel的份額,到2025年,AMD在服務器CPU的收入份額已接近40% 。Intel賴以為生的數據中心CPU護城河,正在被一塊一塊挖走。
現在,Vera CPU來了。Nvidia宣佈Vera CPU的首批客戶是OpenAI、Anthropic和SpaceX,這三家恰好是AI基礎設施投入最密集的頭部客戶 。黃仁勳說這打開了一個2000億美元的新市場,而這個市場,過去正是Intel數據中心業務的腹地。
數據中心服務器CPU市場份額變化
時間段 | Intel | AMD | ARM/其他 |
2020年前後 | ~90% | ~10% | 極少 |
2024年底 | ~64% | ~36% | 少量且增長中 |
2025年底 | ~59% | ~41% | 少量且增長中 |
2027年預測 | 持續下降 | 持續上升 | Nvidia Vera加入後加速增長 |
與此同時,Intel在PC市場的壓力也越來越大。RTX Spark針對的是高端PC,AMD在主流PC市場的份額已經接近30% ,現在Nvidia又來敲門。
更麻煩的是Intel的技術路線問題。Intel一直寄希望於18A製程重奪製程領先優勢,良品率問題至今沒有完全對外透明,而且18A同時引入了RibbonFET和PowerVia兩項全新技術,在此之前,業內沒有任何一家公司同時嘗試過這兩項技術的組合,技術風險極高。在技術、市場、客戶三條戰線同時承壓的情況下,Intel目前的處境是幾十年來最艱難的階段。
有一個細節值得一提,就在演講前後,Intel和Nvidia宣佈了一項合作:Intel將為Nvidia定製x86 CPU,整合進Nvidia的AI基礎設施平台 。這件事被很多人解讀為競爭緩和,但也可以換一個角度理解:Intel把自己的CPU變成了Nvidia平台裏的一個零部件供應商。從行業地位的角度來看,這不是一個對等的合作關係,而是主導權移交的信號。
AMD在這場演講裏的處境相對好一些。AMD的EPYC在數據中心CPU份額已經到了歷史高點,Vera CPU今年啱啱進場,要真正動搖AMD的EPYC需要時間;AMD在GPU市場也是Nvidia唯一有實質競爭力的對手。Vera CPU是AMD未來兩三年內需要密切關注的威脅,但短期內尚未構成直接衝擊。
ARM Holdings:最低調但可能最重要的贏家
當天漲幅最大的,是ARM Holdings,單日漲了15%。很多人看到這個數字有些困惑:ARM既沒有自己做GPU,也沒有做PC,它憑什麼漲這麼多?
這就是這場演講裏最值得深想的地方。
ARM的商業模式非常特殊:它不自己生產芯片,它賣的是芯片設計的藍圖,也就是架構授權。每當一家芯片公司用了ARM架構來設計芯片,就要給ARM支付授權費;芯片每賣出一顆,ARM再收一筆版稅。現在,RTX Spark用的是ARM架構,Vera CPU也是ARM架構。這意味着Nvidia每賣一顆PC芯片或數據中心CPU,ARM都在收錢。
這個邏輯不只適用於Nvidia。Apple的M系列芯片是ARM架構,亞馬遜的Graviton是ARM架構,谷歌的Axion是ARM架構,高通的Snapdragon是ARM架構。ARM本質上是這場AI芯片戰爭裏無論誰打贏,都要來我這裏交稅的那個存在。用一個更直白的比喻,ARM就像高速公路的收費站,左邊是Nvidia,右邊是高通,中間穿過的是蘋果、亞馬遜和谷歌,來往的車越多,ARM收的錢就越多。
來源:Persistence Market Research
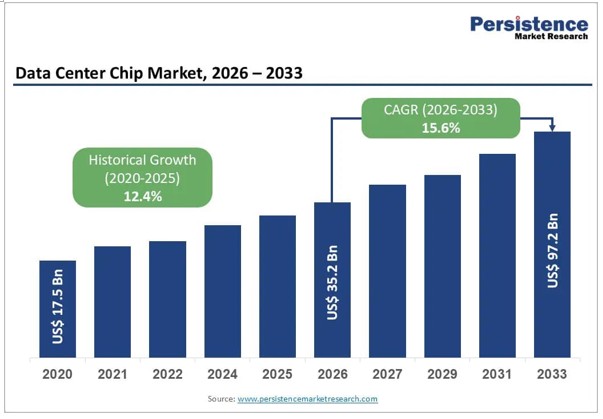
數據上,ARM在FY2026的全年收入接近50億美元,YoY超過20%,其中數據中心版稅收入連續兩年翻倍增長。從大盤來看,整個數據中心芯片市場2026年約350億美元,預計到2033年增長到約970億美元 。ARM在這條增長曲線裏的位置很特殊:它不用押注哪顆芯片最終勝出,GPU、CPU、網絡芯片只要用了ARM架構,它都在收版稅。
有一個細節值得一提,ARM目前手裏握着約20億美元的下一代AGI芯片訂單,但受制於生產產能,目前只能完成其中一半的交付 。這是一個需求遠大於供給的稀缺性信號,意味着ARM的營收增長還沒有完全反映現有的需求規模。
ARM現在的PE超過400倍,市值超過4000億美元,今天買入ARM,相當於已經在替2034年的它付錢了 。它每年non-GAAP淨利潤約19億美元,市場給這個價格的理由只有一個,它相信ARM未來8到10年都會保持高速增長,一年都不能掉鏈子。這種估值本身沒有錯,但留給出錯的空間幾乎為零,哪個季度增速低於預期,或者蘋果、谷歌哪天開始把架構層的依賴降下來,股價調整起來會毫不留情。
台積電:被低估的最確定受益者
台積電當天的股價反應很平淡,但這可能恰恰是市場在這場演講裏最短視的地方。
黃仁勳這次專程飛台灣,核心任務不只是演講,而是去鎖定台積電的CoWoS先進封裝產能。Vera Rubin平台今年下半年開始向微軟、谷歌、AWS等超大規模客戶發貨,年底完成量產爬坡 。這個時間表能不能實現,取決於台積電的CoWoS產線能不能跟上。
CoWoS是什麼?它是一種把多顆芯片用硅中介層緊密堆疊在一起的封裝技術,是目前實現HBM高帶寬內存與GPU芯片高密度互連的唯一成熟解決方案。Nvidia的Blackwell和即將量產的Vera Rubin,都依賴這個技術。問題在於,全球只有台積電能做這件事,而且短期內沒有任何人能複製台積電的CoWoS產線 。
台積電目前正在執行半導體史上最激進的產能擴張之一:CoWoS月產能從2024年底的約3.5萬片,計劃在2026年底擴張到超過10萬片 。Nvidia預計消耗2026年全球約60%的CoWoS產能,摺合約60-70萬片,且供給依然偏緊 。
台積電關鍵數據一覽
指標 | 數值 |
Q1 2026 收入 | $359億美元,YoY +41% |
Q1 2026 淨利潤率 | 50.5%,淨利潤約$182億美元 |
CoWoS 月產能(2026年底目標) | 超過10萬片 |
Nvidia 2026年預計消耗CoWoS | 約60-70萬片,佔全球總量約60% |
2026年全年資本支出指引 | $520-560億美元(取上限),YoY約+40% |
2026年全年營收增長指引 | 超過30%(美元口徑) |
在這個背景下,Nvidia宣佈每年在台灣投入約1500億美元,相比四五年前的100-150億美元,增長了約10倍 。這筆錢很大一部分落在台積電手上。台積電Q1 2026收入359億美元,YoY+41%,已經是歷史新高,但真正的量產高峯是今年下半年到2027年 。
投資者往往會把台積電當成已經是共識的標的而低估它的上行空間。但台積電的護城河不只是製程領先這一點,它的CoWoS封裝能力,是Nvidia、AMD、Apple在未來3到5年內都無法繞開的生產瓶頸。這個產能鎖定的價值,在短期的股價升跌裏很難充分定價。
最後我們來看看Nvidia
Nvidia的CUDA:看不見的那道牆
在說估值之前,有一件事值得單獨交代清楚,因為很多人在討論Nvidia的時候會漏掉它:CUDA護城河。
CUDA是Nvidia在2006年推出的並行計算平台,是AI研究人員和工程師用來寫GPU程序的底層語言和工具庫。過去將近20年,全球AI開發者在CUDA上積累了海量的代碼、模型和工程經驗。今天全球有超過500萬名開發者在用CUDA進行AI開發 ,這些人寫的代碼全部鎖定在Nvidia的生態裏,換用AMD或其他廠商的GPU,意味着整套代碼需要重寫或重新優化,這個遷移成本在大型AI實驗室裏動輒數億美元。
Google和Meta在2025到2026年之間聯手開發了TorchTPU項目,目的就是讓PyTorch能無縫運行在Google的TPU上,從而打破CUDA的鎖定效應 。這個項目有意義,但研究機構的評估是:即便最樂觀的情況下,TorchTPU要真正在生產環境裏替代CUDA,也需要12到18個月以上的時間 。原因不只是技術,還有生態慣性,500萬開發者不會一夜之間集體換平台。
Nvidia每一代新芯片發布,都會同步更新配套的CUDA庫、算子優化和調度工具,把硬件優勢和軟件優勢捆綁在一起 。這意味着即便競爭對手的硬件參數追上來了,沒有配套的軟件生態,性能也打不出來。這就是AMD MI系列GPU長期有硬件沒生態的根本原因,也是Nvidia在AI加速器市場能維持80%份額的真正支撐 。
這道護城河是無形的,但比任何一款硬件都更難被複制。
Physical AI:黃仁勳的下一張牌,市場還沒看清
這場演講裏有一條線索,很多人在關注RTX Spark和Vera CPU的時候順手忽略了——Physical AI。
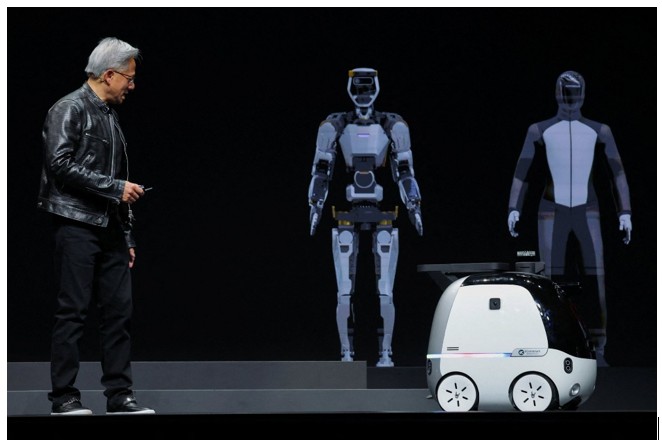
黃仁勳在演講裏反覆強調:AI正在從回答問題,進化到在現實世界裏執行動作 。這包括工廠裏的機器人、自動駕駛汽車、以及一切需要AI實時感知和決策的實體設備。而Nvidia為這個市場提供的,是一套三層架構:數據中心的AI訓練(DGX平台)、虛擬仿真環境(Omniverse+Isaac Sim)、再到機器人本體的算力芯片(Thor)——三層打通,形成完整的閉環 。
來源:Quartz
一旦機器人企業依賴了這套體系,遷移成本和遷移CUDA一樣高。黃仁勳多次表示,機器人是繼數據中心之後的下一個萬億級市場機會 。這個定性判斷背後的邏輯是清晰的:Nvidia在物理AI市場的定位,和它在數據中心市場的定位幾乎完全一樣,賣基礎設施,不賣終端產品,無論哪家機器人企業勝出,都要來買Nvidia的芯片。
AI驅動的機器人市場2024年規模約450億美元,預計到2030年增長到超過1000億美元 。這塊業務目前在Nvidia的財報裏還沒有單獨列示,但它是黃仁勳正在下的第三盤棋。未來兩到三年內,物理AI收入線是否從財報裏獨立出來,將是判斷Nvidia估值是否值得進一步提升的關鍵觀察點。
Nvidia本身:估值的框架問題
最後,我們來說最難說的那個問題:Nvidia自己現在值多少錢?
DBS銀行給Nvidia的目標價是250美元 ,Rosenblatt是目前賣方里最激進的,給到325美元 。華爾街37家分析師的一致預期目標價落在298美元附近 。這些數字本身不是重點。重點是這些分析師在用什麼框架來給Nvidia估值。
傳統的半導體公司估值是周期性邏輯:收入隨AI資本開支周期波動,給25到30倍PE。但Nvidia現在做的事情已經超出了賣芯片的範疇。它有CUDA生態——這是全球500萬AI開發者在用的編程環境,換掉的成本極高;它有NIM、NeMo等AI軟件平台;它有物理AI(機器人/自動駕駛)佈局;現在又加上了PC芯片和數據中心CPU。黃仁勳在演講裏說的一句話值得重複:"Nvidia正在成為AI工廠的建造者"——他的意思是,我們不只是賣設備,我們在幫客戶建一套完整的AI生產基礎設施。
如果這個敘事成立,Nvidia的估值框架就應該更接近微軟或蘋果這樣的平台公司,它賺的不只是硬件利潤,而是生態系統的過路費。平台公司一般可以支撐35到45倍PE,甚至更高。Nvidia自己給出的數字是,Blackwell和Rubin平台的累計需求可見度已經超過1萬億美元 ,即便只是真實需求的一個樂觀估計,這個數字也意味着Nvidia未來幾年的收入天花板要比今天任何人建的模型都高。
但這裏有一個問題需要誠實面對:RTX Spark和Vera CPU都是今年秋天才上市、2027年才真正放量的產品。黃仁勳這場演講宣告的,是一個方向,而不是一個已經實現的財務數字。今天買Nvidia的投資者,本質上是在為"Nvidia成為AI時代的平台公司"這個判斷預付溢價。這個判斷可能是對的,但它兌現的時間節點是2027到2028年,而不是明天。
把賬算清楚:誰的邏輯變了,誰沒變
綜合以上的分析,我們可以把這場演講之後每個主要標的的處境總結一遍。
台積電的邏輯最確定。CoWoS產能是全行業的瓶頸,Nvidia鎖了最大份額,量產高峯在今年下半年,台積電的收入增長是有明確落地路徑的。股價短期沒反應,但不代表基本面沒變化。
ARM的邏輯最有彈性。版稅模式讓它天然受益於整個ARM生態的擴張,Nvidia、蘋果、亞馬遜、谷歌都在給它交錢。數據中心版稅收入連續翻倍,FY2026收入近50億美元,預計未來三年繼續保持20%以上增長 。唯一需要留意的是它的估值本就不便宜,市場對好消息的容錯空間不大。
高通的邏輯基本沒變。PC市場的份額威脅是真實的,但這不是高通估值的核心變量。手機和汽車芯片業務完整,數據中心定製芯片剛拿到新客戶,近期的下跌更接近情緒反應。
Intel的邏輯是真的受到了實質性挑戰。數據中心CPU雙線受壓,PC市場又來了新競爭者,18A製程良品率問題仍在,這是一個需要認真重新評估的標的。
AMD處於觀望區間。短期內Vera CPU對它的影響有限,EPYC份額仍在歷史高點,但2027年之後的競爭格局需要持續跟蹤。
Nvidia自己是這場演講最大的贏家,但也是最難判斷的那個。方向是對的,CUDA護城河是真實的,Physical AI是正在成形的第三條增長曲線,但從芯片公司升級到平台公司的估值邏輯,要到RTX Spark和Vera CPU真正大規模出貨之後才能被數字驗證。
演講後各標的邏輯變化總結
標的 | 邏輯變化 | 市場當前定價 | 關鍵觀察節點 |
台積電 | CoWoS產能鎖定,量產高峯今年下半年 | 短期未充分定價 | 2026年Q3-Q4財報 |
ARM Holdings | 版稅覆蓋全ARM生態,數據中心份額持續提升 | 估值偏高,但增長邏輯清晰 | 每季版稅收入增速 |
Nvidia | 從芯片公司向AI平台公司升級,時間驗證中 | 部分定價,上行取決於CPU/PC落地 | 2027年Vera全面量產數據 |
高通 | PC份額基數小,手機/汽車護城河完整 | 短線過度反應 | 下季財報印證手機/汽車收入 |
AMD | EPYC歷史高點,短期Vera CPU影響有限 | 合理定價,無明顯催化劑 | 2027年Vera CPU落地後再評估 |
Intel | 數據中心+PC雙線受壓,18A仍需驗證 | 長期風險可能未被充分定價 | 18A良品率及外部客戶進展 |
黃仁勳演講的那兩個小時,說的不是Nvidia接下來一個季度的故事,說的是它接下來五年的野心。市場在6月1日當天的反應,是對這個野心的第一次定價,但絕對不是最後一次。真正有意思的事情,在接下來的四到六個季度裏會一件一件發生:RTX Spark上市,Vera Rubin量產爬坡,Vera CPU拿下第一批可觀的訂單,或者其中任何一件出了岔子。
這纔是接下來值得持續追蹤的主線。
免責聲明:本文內容基於公開信息整理,所有數據均已註明來源,僅供參考,不構成投資建議;市場有風險,文中涉及的任何標的不代表買入或賣出推薦。
原文鏈接