來源:燕梳師院
文|王書望
成立之初,大家財險的首要任務便是卸下歷史包袱,主動放棄高風險低價業務,優化承保風險體系。
直至2024年,公司才迎來經營拐點,首次實現盈利;2025年,盈利再次翻4倍,逐步擺脫前期經營桎梏,展現出轉型調整後的復甦勢能。然而,業績回暖的同時,多重隱性風險集中浮出水面。
01 成績與隱患並存
根據最近的一季報,大家財險的經營狀況呈現出鮮明的兩面性。
成績方面,公司表現出很強的抗風險能力。截至一季度末,公司的保險業務收入為27.81億元,按年增長了7.12%,繼續保持了穩健的發展勢頭。
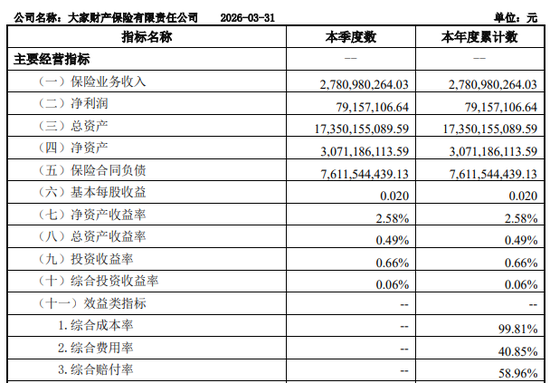
關鍵性突破在於,公司綜合成本率降到了99.81%,並且在2025年全年的首次承保盈利之後又持續保持在了這條線之下。取得如此成績的原因是業務結構主動調整,第一季度,非車險佔到40.5%,車險因為精細化定價,出險頻率和賠付率均已降低。
同時公司盈利能力也大幅提升,單季淨利潤達7915.71萬元,年化回報率可觀,淨資產收益率(ROE)達2.58%,顯示出較強的自我造血能力。在資本與流動性底盤方面,儘管償付能力充足率從217.04%微降至199.77%,但仍遠超100%和50%的監管紅線,安全邊際充足。
流動性風險監管指標均符合要求,在基本情景下流動性覆蓋率(LCR1)為158.25%,年內累計淨現金流入0.88億元,可以滿足公司的短期支付需要。
隱患同樣不容忽視。截至一季度末,公司發生了三件重大的訴訟案件,其中一起由於「建築施工合同糾紛」而造成1127.4萬元的實際損失。
另外,公司還面臨三項未決重大訴訟,其中蘇州案涉案金額為5010.84萬元、天津案為4638.35萬元、寧波案為4066.74萬元,案由包括保險人代位求償權以及財產保全造成的損失賠償糾紛等,總共的風險敞口達到1.37億元左右。
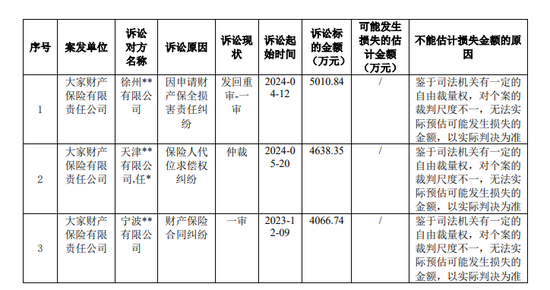
公司坦言「無法預估損失金額」,因此這三起案件加起來可能會吞噬掉近兩個季度的淨利潤,構成重大的或有負債。
資本方面的問題也在不斷地擴大。一季度的核心償付能力充足率下降了約17個百分點,最低資本增加了1.31億元,但是實際資本只增加了0.27億元,風險暴露的增長速度遠遠大於資本的累積速度。
其中信用風險最低資本按月增加4800萬元,顯示由於投資資產規模的增長,資產端的質量以及交易對手的風險正在迅速累積中。
而且,重大關聯交易集中度也偏高。第一季度,大家財險新增了兩筆重大關聯交易,合計金額為30億元,其中一筆是集團增資15億元,另一筆是民生銀行協定存款15億元。
不過,增資尚未在報表的實際資本中完全體現,也就是說15億元的增資有可能還在進行當中沒有完成交易,而15億元的協定存款又已經鎖定了民生銀行。
儘管程序是合法的,但是資金在集團公司的內部就形成了一種封閉循環的狀態,還是需要防範出現利益輸送、流動性錯配等現象。
02 合規頑疾未除
合規處罰頻發,是大家財險2026開年最直觀的風險信號。
數據顯示,截至一季度末,大家財險已累計收到10張監管罰單,罰款金額合計89萬元,其中對機構罰款74.5萬元,對個人罰款14.5萬元,均為中心支公司、營銷服務部及人員受到處罰。
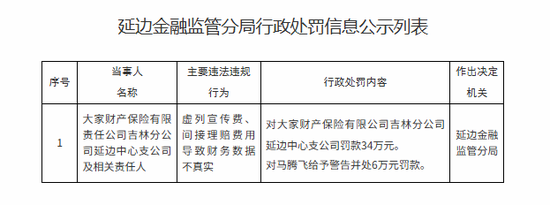
比如,2月5日,吉林分公司旗下分支機構再次被監管處罰,延邊中心支公司因虛列宣傳費、間接理賠費用導致財務數據不真實問題,被罰款34萬元,責任人馬騰飛警告並處6萬元罰款。
3月17日,咸陽中心支公司彬州營銷服務部因財務數據不真實的違規頑疾,被處以17.5萬元的罰款,同時負責人楊建平警告並罰款2萬元。
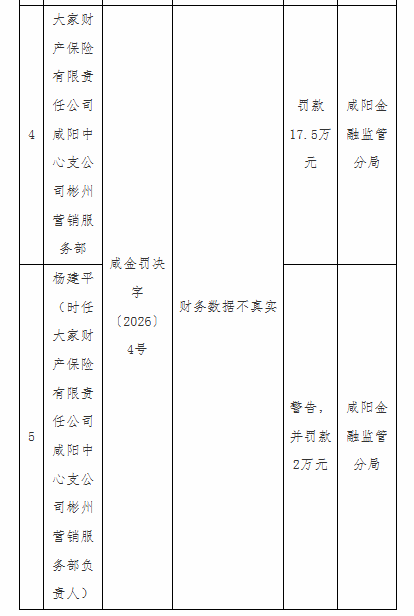
梳理處罰緣由,主要為虛列支出套取費用、會計憑證記載事項與實際不符等。高頻罰單的背後,暴露的是公司基層機構合規意識薄弱、內控機制流於形式、業務全流程管控不到位的深層問題。
與此同時,消費者端的信任危機也未能徹底解決。在黑貓投訴 【下載黑貓投訴客戶端】平台上,以「大家保險」為關鍵詞的投訴多達137條,拒賠與誘導消費成為高頻槽點。
其中,一條1月18日的投訴極具代表性投訴人稱,在2024年11月7日於廣東東莞發生的事故中,對方為川A牌照車輛,自己無責,對方全責。事故發生之後,大家財產保險讓其選擇合作修理廠來處理車輛維修事宜。
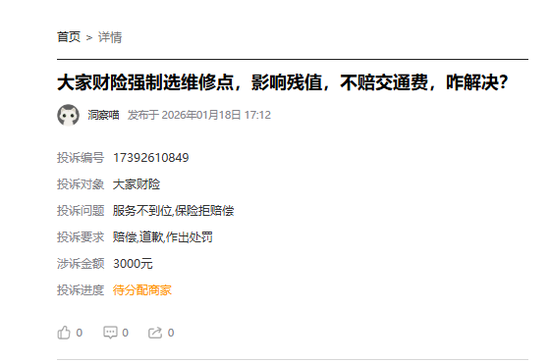
投訴者表示,在合作維修點維修之後,車輛出現了很多問題,不但維修質量有問題,而且因為維修的原因使得車輛的市場價值大幅下降——本來車況很好的車輛,維修之後二手車估值直接減少了1000公里對應的殘值。
更讓其更加不滿的是,雖然己方沒有事故責任,但是大家財險仍然以「不在保險賠償範圍內」為由,拒絕賠償車輛貶值損失。當天平台顯示,「投訴的商家沒有匹配到,我們會盡快為您找商家並督促商家處理投訴。」截至發稿,該投訴進度仍顯示為「待分配商家」。
總之,大家財險雖已實現「活下來」並邁向「好起來」,但其盈利基礎尚不牢固,合規與風控仍是制約其高質量發展的短板。
責任編輯:李琳琳