
卓創資訊玉米市場分析師鄒駿
【導語】5月東南沿海玉米價格先揚後抑,月中多重情緒擾動使價格下跌。6月政策拍賣投放與國內替代品上市持續抑制消費,東南沿海玉米市場價格仍將存一定下探空間。國內替代品與政策拍賣影響維度不同,近月更需關注國內替代品價格變動。
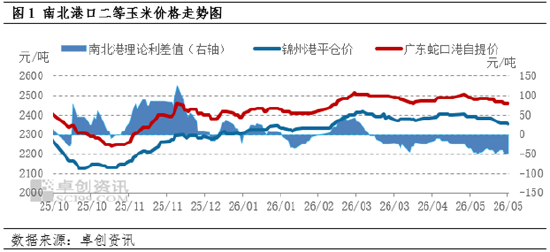
2026年5月,東南沿海玉米市場價格先揚後抑,貿易價格倒掛加劇。5月上旬,受東北產區基層餘糧收縮、貿易商集體挺價等因素影響,北港玉米收購價格始終維持在2350元/噸左右,折算南方港口成本已達到2480-2500元/噸,成本支撐帶動廣東港報價啓動上漲,截至5月10日,廣東港二等玉米主流自提價格一度上漲至2510-2530元/噸,較4月底上漲30-50元/噸。不過隨着價格走高,下游飼料企業對高價玉米的牴觸情緒快速升溫,剛需採購的節奏進一步放緩,貿易商出貨壓力逐漸凸顯。進入五月下旬,隨着新麥零星上市、飼用稻穀拍賣細則落地等利空因素陸續釋放,市場情緒快速轉弱,廣東港玉米報價開始逐步回落,截至5月底,廣東港二等玉米主流成交價格回落至2450-2470元/噸,不僅回吐月初漲幅,且相比4月底價格尚有30元/噸左右下探。
從圖1中可以看出南北港口貿易倒掛情況在5月進一步加劇,截至5月29日,根據南北港口船期價格測算,5月南北港口貿易理論利差均值為-47.50元/噸,月度理論平均利潤約-41.44元/噸,虧損較4月擴大18.82元/噸;若按照南北港口實時價格計算,南北貿易利差均值為-24.77元/噸,按月上個月上漲5元/噸。儘管海運費沒有出現大幅上漲,但是北港玉米價格始終維持高位,南方港口因為需求疲軟難以提價,倒掛幅度因此持續擴大,貿易商的運作空間被進一步壓縮,南北港口的貿易活躍度也較4月下降近15%,主要執行遠期合同或基差交易,合同訂單利潤略有好轉,但依舊呈現窄幅倒掛運行。
5月多重情緒擾動壓制價格上行
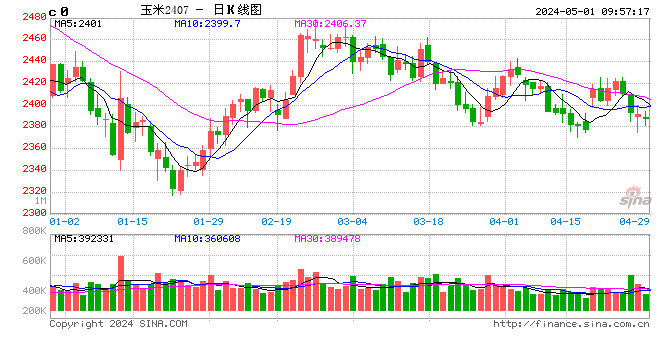
5月東南沿海玉米價格衝高回落,核心原因並非供需基本面出現大幅變化,而是多重情緒擾動共同壓制。首先,新麥上市預期提前發酵,5月中下旬湖北、河南南部等產區新麥已經開始零星上市,市場普遍預期今年小麥供應整體充裕,但芽麥比例偏高,低價芽麥的替代優勢非常明顯,市場提前交易替代預期,導致貿易商和下游企業對玉米後市價格看空情緒升溫,主動提價意願不足。其次,飼用稻穀拍賣細則落地,儘管投放節奏溫和,但是市場對替代壓力的擔憂始終存在,之前因為傳聞帶來的恐慌情緒沒有完全消散,政策落地後下遊企業依然保持觀望態度,不敢貿然備貨,剛需採購的規模進一步收縮。從圖2中可以較為明顯看出主力期貨盤面在5月中旬開始呈現偏弱走勢,這也直觀的體現了市場主體情緒的變化。

此外,成本支撐雖然存在但是難以推漲價格,北港玉米收購價始終維持在2300元/噸的底部,折算到南方港口成本已經接近2450元/噸,並且南港庫存始終維持在相對低位水平,並無過高的庫存壓力。所以現貨價格下跌空間有限,但是在需求疲軟的背景下,庫存與成本支撐只能起到託底作用,無法推動價格持續上漲,最終就形成了價格窄幅波動、倒掛持續加劇的格局。
政策拍賣陸續落地,消費抑制作用將持續
進入六月,飼用稻穀拍賣將正式進入常態化投放階段,其他政策拍賣以及國內替代品對玉米消費的抑制作用將持續顯現。本次超期稻穀飼用定向銷售從5月29日啓動,首次投放100萬噸,成交率64%,平均成交價格為1522元/噸,從規則設計來看,本次投放僅限固定的飼料企業與貿易商參與。成本方面,疊加出庫、加工、運費之後,南方港口到貨成本超過2400元/噸,相比當前玉米價格雖然有優勢,但並不明顯。考慮到出庫時間與價格,近月對東南沿海影響有限。但是隨着六月國內小麥集中上市,小麥價格大概率將維持低位,雙重替代效應疊加,將進一步分流玉米的飼用消費。
|
玉米 |
陳麥 |
新麥 |
芽麥 |
進口大麥 |
進口高粱(美) |
糙米混合(參考) |
|
|
錦州港(集港) |
2300-2330 |
-- |
-- |
-- |
-- |
-- |
2270-2300 |
|
長江口(自提) |
2440-2450 |
2510 |
-- |
2380-2400 |
-- |
-- |
2400-2420 |
|
珠江口(自提) |
2450-2470 |
2600 |
2580 |
2470-2500 |
2230-2250 |
2420 |
2420-2450 |
根據行業調研,目前東南沿海地區大型飼料企業都已經拿到了稻穀拍賣的參與資格,但目前尚處觀望階段。而隨小麥上市,長江沿岸以及東南沿海各港口的小麥(芽麥)報價積極性提升,長江口普遍在2400元/噸以內,珠江口則在2470-2500元/噸,相比玉米均在替代範圍之內,下游企業關注度較高。
部分企業已經開始下調玉米備貨比例,初步比例控制在10%-15%的區間。需求端來看,六月東南沿海飼料需求並沒有明顯的增長預期,生豬存欄量雖然維持穩定,但是養殖企業對飼料成本控制嚴格,更傾向於使用低價替代品,所以玉米需求很難出現明顯增長。
另外,進口存量玉米拍賣也已經在6月初落地啓動,首次拍賣15萬噸,雖然體量不大,但依舊對市場情緒以及玉米消費量產生偏利空影響,需後續持續關注相關拍賣的投放頻次。
六月價格走勢預測:供需寬鬆,價格震盪下探
綜合來看,六月東南沿海玉米市場整體依舊維持供需寬鬆的格局,供應端現有港口庫存相對充裕,北方6大主要玉米貿易港口庫存超350萬噸,雖然近期集港量較低,且現有庫存低於去年同期,但是替代品供應充足,需求端受到雙重替代的抑制,整體需求難以提振,疊加小麥上市、糙米拍賣、進口拍賣持續的情緒壓力,玉米價格大概率將呈現震盪回落的走勢。
預計6月上旬廣東港二等玉米主流成交價格將回落至2430-2460元/噸區間,如果新小麥上市後價格維持低位,替代量超預期,不排除價格進一步下跌的可能;若小麥上市後價格回升速度較塊,替代影響低於預期,六月中下旬價格可能止跌企穩,因為貿易成本對價格底部支撐較強,且下游飼料企業玉米庫存仍然低於往年同期,對優質玉米仍有剛性需求,價格大幅下跌的概率較低。
對於市場參與者而言,6月需密切關注新麥上市後的價格走勢以及飼用稻穀拍賣後續拍賣節奏與入市情況,進口玉米拍賣由於體量有限,預計更多維持在情緒面影響。
責任編輯:李鐵民