
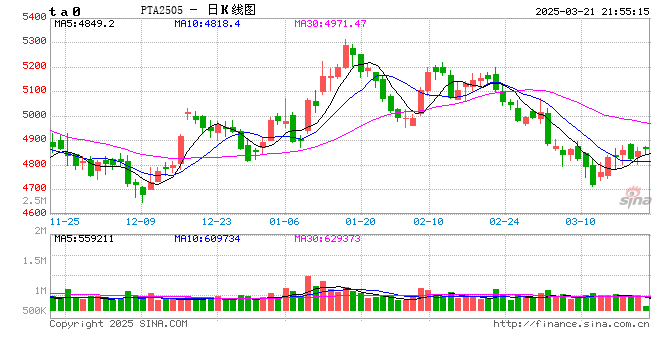
上游PX供應收緊疊加原油高位運行成本支撐較強,同時PTA自身集中檢修帶來的加速去庫存也推動現貨基差持續走強。但需求端的疲軟成為制約上漲的阻力,隨着紡織終端步入傳統淡季,聚酯開工負荷下滑剛需明顯不足,PTA深陷供需博弈中。
一、成本支撐與供應低位,共同構築PTA下沿支撐
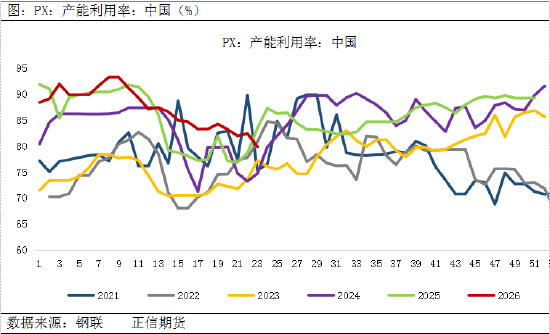
中東局勢反覆致使國際原油維持高位震盪,為PTA築牢了堅實的成本底線。上游PX供應持續收緊,國內中金石化、海南煉化等裝置陸續進入檢修,亞洲煉廠維持偏低負荷運行,疊加北美夏季汽油消費旺季來臨,海外芳烴調油需求走強,進一步分流了流向中國的進口貨源,加劇了PX的緊平衡格局。
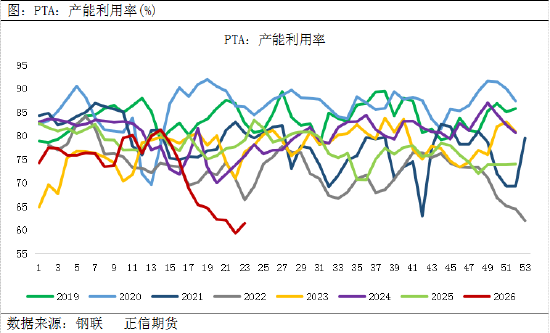
PTA自身供應來看,行業正處於集中檢修的高峯期。5月下旬至6月期間,國內多套大型裝置停車或降負,PTA日度產能利用率一度跌至約58%的近十年低點。儘管近期有部分裝置陸續重啓,但受限於部分企業PX原料短缺以及後續仍有檢修計劃,整體負荷仍處於偏低水平。供應端的實質性收縮,直接推動了PTA社會庫存的去化,有效的緩解了庫存壓力,導致現貨流通量收緊,華南等局部地區甚至出現貨源緊張的局面。
二、PTA加工費持續攀升,產業鏈利潤博弈加劇
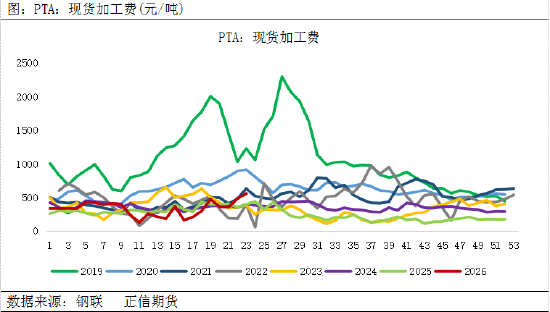
現貨基差持續走強下,PTA自身的加工費也迎來了階段性的修復。隨着前期原料價格回調及自身供應收縮,現貨加工費從200元/噸以下逐步回升至550元/噸以上的區間,部分企業的即期生產利潤階段性改善。
當前的高加工費並非源於下游需求的實質性回暖,而是上游PX供應緊張導致PTA工廠在物理層面出現了的「缺料」現象。這一結構性短缺雖然緩解了工廠的現金流壓力,但高昂的成本正不斷向下遊傳導,導致終端紡織企業利潤被侵蝕的困境。因此,PTA加工費的持續上行同樣受到下游承受能力的制約。
三、淡季效應逐步顯現,弱需求制約反彈空間
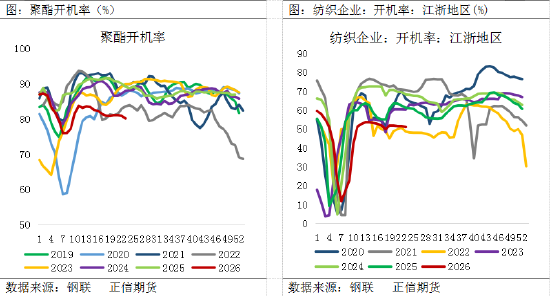
在供應端強勢發力的同時,需求端的疲軟成為壓制PTA價格大幅上行的阻力。隨着氣溫逐漸升高,下游紡織市場已全面步入夏季傳統淡季,終端訂單跟進明顯乏力。截至6月上旬,聚酯行業開工負荷已顯著低於去年同期水平,滌綸長絲等成品庫存逐步累積。
在高庫存與加工利潤壓縮的雙重擠壓下,聚酯企業的生產積極性普遍偏低,部分工廠已釋放出減產或降負的預期。終端織造環節目前多以消耗在手訂單和剛需補庫為主,儘管當前織造企業原料庫存處於低位,理論上具備一定的補庫空間,但實際採購極為謹慎。弱需求的負反饋風險正在不斷積聚,關注下游織造及聚酯裝置動態。
四、總結
綜合來看,當前PTA市場陷入了成本託底、需求承壓中。上游PX檢修增加、海外貨源分流以及原油高位運行等多重因素疊加,有效限制了PTA價格的下行空間,但PTA現貨加工費高位,下游紡織淡季特徵顯著且聚酯開工率低迷,使得PTA缺乏持續上漲的動能。在6月去庫存的預期下,PTA絕對價格受制於下游的實際接受度,預計PTA仍將延續區間震盪運行為主。
關注:中東地緣局勢的演變、原油價格、上下游裝置的實際運行情況、終端訂單情況。
責任編輯:趙思遠