登入新浪財經APP 搜索【信披】查看更多考評等級
來源:興業研究app
2026年6月12日《公開募集證券投資基金可持續投資策略應用指引(試行)》正式發布,標誌着我國公募ESG投資監管從自願倡導階段邁入實質性規則約束階段,是中國可持續投資發展的重要里程碑。
《指引》明確了負面剔除、正面篩選、整合投資三大可持續投資策略的監管定義。與歐盟SFDR 2.0、ESMA命名規則及美國SEC相關規則進行對比發現,《指引》形成了「名稱—資產—策略—基準」四維聯動的制度設計,形成了防範漂綠的更強約束,具備顯著的後發優勢。
本文進一步分析了《指引》對公募基金管理人、數據機構、上市公司及投資者的全鏈條傳導影響,並指出ESG數據基礎薄弱、規則執行邊界模糊、指數供給不足、負面清單偏原則、中小機構能力承壓五大落地挑戰。
總體而言,《指引》的出台將推動國內ESG基金從標籤化擴張轉向高質量發展,引導行業從產品擴容階段進入制度約束、策略落地與質量競爭並重的新階段,為我國可持續金融體系建設奠定重要的制度基礎。
一、政策出台背景
1.1 ESG基金市場的擴張與爭議
從全球市場看,可持續投資已經成為國際資產管理行業的重要投資框架。根據全球可持續投資聯盟(GSIA)於2025年11月發布的《Global Sustainable Investment Review 2024》,按照Morningstar統一統計口徑,截至2024年末,全球採用負責任投資或可持續投資方法並進行公開披露的基金資產規模達到16.7萬億美元,較2022年增長約49%[1]。報告指出,可持續投資正由過去的「小衆實踐」逐步轉變為資本市場的「系統性考量」,相關信息披露和監管規則已從歐盟擴展至多個主要市場。
我國ESG投資市場起步相對較晚,但近年來發展迅速。根據Wind統計口徑,截至2026年5月末,中國ESG公募基金總規模約1.59萬億元,產品數量達到1122只。與此同時,從產品結構看,ESG策略基金已成為規模最大的細分品類,截至2026年初,國內ESG策略基金規模約5713億元、純ESG主題基金約391億元,二者合計在廣義ESG基金中佔據主導地位[2]。這一結構反映了行業的真實狀態:大多數基金管理人採取的是將ESG因子嵌入原有投資流程,但不做唯一決策依據的策略路徑,而非完全按ESG得分構建組合。
儘管ESG投資規模持續擴大,但快速擴張的背後,亦暴露出諸多結構性問題:
首先,ESG產品命名與實際投資實踐存在脫節現象。近年來,越來越多基金產品在名稱中使用「ESG」「綠色」「責任投資」「低碳」「可持續」等表述,但相關產品採用的投資策略、篩選標準和持倉結構差異較大。部分產品僅進行簡單行業排除或主題包裝,並未建立系統性的ESG評價體系和投資決策機制。這一問題並非中國市場獨有,2024年以來歐盟ESMA基金命名規則和美國SEC基金名稱規則均將「基金名稱與實際投資策略是否一致」作為監管重點,目的正是治理「Greenwashing(漂綠)」問題[3]。
其次,ESG業績比較基準與產品定位不匹配的問題較為突出。長期以來,不少ESG基金仍採用滬深300、中證500等傳統寬基指數作為業績比較基準。在這種考覈機制下,基金經理往往需要兼顧ESG目標與跟蹤誤差控制,容易形成「ESG外衣、寬基內核」的投資模式,削弱產品可持續投資屬性。
再次,基金管理人ESG能力建設水平差異明顯。相關研究顯示,我國ESG評價體系尚未完全統一,不同評級機構之間評分差異較大;同時,ESG數據覆蓋率、時效性和可比性仍有待提升[4]。對於多數中小基金管理人而言,自建ESG數據庫和評價模型的成本較高,導致其對第三方數據供應商依賴程度較高
最後,漂綠風險受到監管高度關注。根據國際證監會組織(IOSCO)發布的《Recommendations on Sustainability-Related Practices, Policies, Procedures and Disclosure in Asset Management》,資管行業已經成為全球綠色漂洗風險最集中的領域之一。IOSCO指出,如果基金名稱、投資目標和實際持倉之間缺乏一致性,可能誤導投資者判斷,並削弱市場對可持續金融體系的信任[5]。
1.2 國際監管規則的影響
《指引》的制定充分借鑑了全球ESG投資市場的監管經驗,這其中影響最大的以SFDR、ESMA以及SEC規則影響最為深遠:
(1)可持續金融披露條例(Sustainable Finance Disclosure Regulation,簡稱SFDR):2025年11月20日,歐盟委員會發布SFDR修訂提案(SFDR2.0),核心變革在於重構可持續基金分類體系——設立Article 7(轉型)、Article 8(ESG基礎)、Article 9(可持續)三類核心類別,均要求至少70%的投資符合相應可持續目標;其中Article 9類還需滿足15%的歐盟分類法對齊率。同時,提案強化披露與命名規範,要求特定類別基金名稱必須體現可持續屬性。
(2)ESMA(European Securities and Markets Authority,歐洲證券與市場管理局)基金命名指南:2024年5月14日發布,2025年5月21日過渡期屆滿後正式全面生效。該指南設定80%投資比例閾值,要求使用ESG或可持續相關術語的基金將至少80%資產用於實現環境/社會特徵或可持續投資目標;同時建立層級化排除標準(CTB/PAB兩類,其中CTB即Climate Transition Benchmark,氣候轉型基準;PAB即Paris-Aligned Benchmark,巴黎一致基準),對不同術語分類適用不同排除清單。
(3)SEC(United States Securities and Exchange Commission,美國證券交易委員會)命名規則:2023年9月,SEC通過修訂,將80%投資政策要求的覆蓋範圍擴展至主題基金(包括ESG等)。最終規則設定了雙軌合規期限:淨資產≥10億美元的基金須在2026年6月11日前滿足新規要求,小型基金則適用2026年12月11日的截止日期[6]。
Morningstar Sustainalytics報告[7]顯示,截至2025年5月,歐盟ESG基金數量從4570只降至4220只(減少8%);19%基金(880只)完成更名或品牌調整,其中508只直接刪除ESG術語,部分基金選擇篩選、精選等更模糊的替代詞,反映出ESMA新規對市場整改的強力推動作用。該實證為中國即將面臨的整改提供了量化參照。
從國際比較看,《指引》出台的時間點也具有重要意義。2024—2026年,歐盟ESMA基金命名規則全面落地,美國SEC基金名稱規則進入執行階段,全球ESG監管重心正在從信息披露逐步轉向產品真實性和投資策略一致性監管。在此背景下,我國同步建立公募基金可持續投資監管框架,有助於提高國內ESG產品的透明度和國際可比性,增強投資者信任,並為未來綠色金融和可持續金融體系建設奠定製度基礎。
1.3 監管演進:從自願倡導到規則約束
回顧我國ESG投資監管發展歷程,可以清晰看到監管邏輯的逐步深化。2018年,中國證券投資基金業協會發布《綠色投資指引(試行)》,主要是從原則層面鼓勵基金管理人關注環境可持續性、強化對環境風險的認知,並引導行業以市場化、規範化方式開展綠色投資[8]。
2022年,中國證監會發布《關於加快推進公募基金行業高質量發展的意見》,強調公募基金應堅持以投資者利益為核心,進一步推動行業高質量發展,並在監管轉型、產品創新、長期資金引導和社會責任踐行等方面提出系統要求。雖然該文件並非專門針對ESG投資,但其「高質量發展」和「長期主義」的監管導向,為後續可持續投資規則體系的形成奠定了政策基礎[9]。
2025年,中國證券投資基金業協會發布《公開募集證券投資基金管理人參與上市公司治理管理規則》,進一步將基金管理人參與公司治理的要求制度化、具體化,明確基金管理人應代表基金份額持有人利益行使表決權、質詢權、建議權等股東權利,推動公募基金從單純的財務投資者向負責任投資者轉型[10]。
2026年6月12日發布的《公開募集證券投資基金可持續投資策略應用指引(試行)》則標誌着我國ESG投資監管正式由倡導性、原則性規則邁入實質性、約束性規則階段。與此前政策相比,《指引》首次圍繞基金名稱、投資策略、資產覆蓋比例、業績比較基準、信息披露和管理人責任等要素建立了系統閉環,要求相關基金將可持續投資策略落到可識別、可驗證、可追溯的投資實踐中[11]。
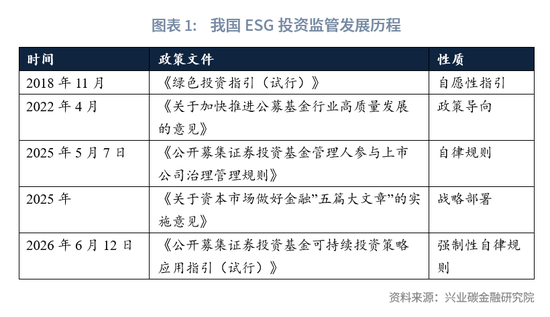
整體來看,我國ESG投資監管的演進路徑已經從「自願倡導」逐步過渡到「政策引導」,再到「專項治理」與「規則約束」,體現出由寬到嚴、由原則到細則、由理念到實踐的清晰遞進。此次《指引》的出台,標誌着我國ESG投資監管正式邁入制度化、規範化和可執行的新階段。
二、《指引》的核心制度設計與亮點
2.1 可持續投資策略定義:三法並舉,廓清邊界
《指引》第三條首次在監管層面明確了可持續投資策略的定義:本指引所稱可持續投資策略,是指在投資分析決策中,納入環境、社會、公司治理等可持續發展因素考量,優化基金投資組合的一系列方法,主要包括負面剔除、正面篩選、整合投資等方法。
《指引》還首次明確了可持續投資策略三大核心方法:
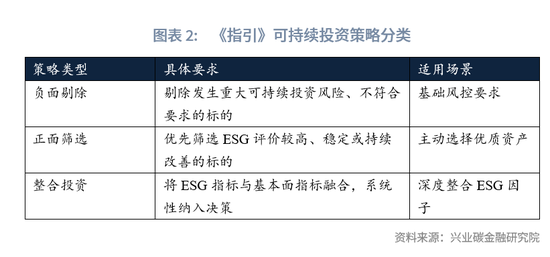
三大方法的並列界定,既吸收了歐盟SFDR的分類邏輯,又兼顧中國市場實踐。「整合投資」的強調是關鍵——它要求ESG因子系統性融入基本面分析,而非僅做行業剔除的表面文章,意在推動ESG從標籤化走向實質性影響。
其中,負面剔除強調排除存在重大可持續投資風險或不符合要求的投資標的;正面篩選強調優先選擇ESG表現較優、穩定或持續改善的標的;整合投資則要求將環境、社會、公司治理等因素系統納入投資分析和投資決策流程。三類方法分別對應「不能投什麼」「優先投什麼」和「如何進行投資決策」,體現出從原則倡導向方法約束的監管升級。整合投資被納入強制要求,是本次監管的重要創新之一。
2.2 「主要可持續投資基金」的嚴格界定
《指引》第八條創設了主要應用可持續投資策略的基金的認定標準,採取「名稱識別」與「合同約定」雙軌並行:
名稱維度:含ESG、可持續投資、可持續發展、責任投資、社會責任、綠色、環境、氣候變化等字樣;
合同維度:約定主要使用可持續投資策略。
名稱識別機制將有效遏制ESG標籤濫用亂象。第八條中「字樣近似或意義重合」的表述為監管執行預留了一定空間,但在缺乏細則的情況下同時也可能成為合規漏洞,「近似字樣」的認定標準有待後續配套指引予以明確。
2.3 資產覆蓋比例與策略組合要求
《指引》第九條設定了具有強制約束力的量化標準與策略組合要求:
①至少應用負面剔除或正面篩選方法(二選一);
②應當應用整合投資方法(必選項);
③可持續投資策略覆蓋非現金基金資產的80%以上;
④審慎合理評估基金可投資產池的標的數量。
這是《指引》最具約束力的條款。「80%非現金基金資產覆蓋」參考了ESMA命名規則的80%門檻與SFDR 2.0的70%門檻思路,但需注意口徑差異——中國80%的分母為非現金基金資產,歐盟ESMA命名規則的80%與SFDR 2.0的70%口徑均為基金總資產(含現金)。在現金佔比通常2%-5%的情況下,中國實際覆蓋要求約為總資產的76%-78%,略高於SFDR 2.0的70%,與ESMA命名規則的80%基本相當。
更關鍵的差異在於策略組合要求。歐盟SFDR 2.0僅要求投資與宣稱的可持續目標一致,對具體策略不加限定;而《指引》要求必須同時滿足「負面剔除或正面篩選(二選一)」與「整合投資(必選項)」兩個條件。整合投資要求ESG因子系統性融入基本面分析,在一定程度上杜絕了僅做行業剔除表面文章的可能,推動ESG投資從主題篩選向深度整合。
2.4 業績比較基準:「名實相符」的強制要求
《指引》第十一條要求主要應用可持續投資策略的基金,應當設定體現可持續投資策略的業績比較基準,併合理設定行業配置偏離限額。
此條款是中國監管在量化業績比較基準這一具體工具上的強制要求,在全球主要ESG監管框架中具有突破性。
此前,大量ESG基金以滬深300、中證500等寬基指數為基準,導致投資行為與策略宣稱嚴重偏離。「ESG外衣、寬基內核」現象的核心癥結在於:寬基指數作為業績參照,使得基金經理在考覈壓力下傾向於追求跟蹤誤差最小化,而非策略一致性。強制專用基準後,從考覈機制上倒逼持倉結構的ESG實質化——基金經理若繼續以寬基指數為參照,收益率歸因會與產品定位不符,從而無法在投資者端形成可持續的產品辨識度。
2.5 公司治理參與:積極所有權的制度性要求
《指引》第十四條明確要求基金管理人」積極參與該基金重要持倉標的的公司治理」。此條款與2025年5月7日中基協發布的《公開募集證券投資基金管理人參與上市公司治理管理規則》(中基協發〔2025〕8號)形成政策協同。
《指引》相關要求是對中國公募基金「消極股東」文化的重要矯正。長期以來,中國公募基金管理人受制於持股比例限制和短期業績壓力,在上市公司治理中的參與度偏低。兩份規則協同發力,將推動公募機構從單純的財務投資者向負責任投資者轉型。
2.6 過渡安排:分類處置
《指引》設定了差異化過渡期:
①不符合第十一條(業績比較基準)的:按證監會相關規定調整;
②不符合其他規定的:自施行之日起一年內調整。
一年過渡期相對寬裕,但業績比較基準的調整涉及基金合同變更,需召開持有人大會審議,實際操作周期可能長於預期。考慮到不同規模基金管理人的合規應對能力差異——頭部機構憑藉成熟投研團隊和數據系統,預計可在6個月內完成調整;中小機構則可能因系統建設、策略重塑等需要接近一年的整改周期——後續監管執行宜對不同規模機構給予分類指導。
2.7 政策亮點與創新
亮點一:綠色金融與ESG的協同整合
《指引》第九條第二款規定:「百分之八十以上非現金基金資產投向國家政策支持的綠色低碳行業目錄或貼標債券的,視同應用正面篩選方法。」
這一條款巧妙地將中國既有的綠色金融標準體系(綠色金融支持項目目錄、貼標綠色債券)與ESG投資框架進行了銜接,實現了可持續投資與國家產業政策的有效對接,避免了不同政策體系之間的碎片化。
亮點二:第三方數據免責條款的審慎設定
《指引》第四條第三款明確:「基金管理人可以參考使用第三方機構提供的可持續投資評價信息,但不因使用第三方機構的信息而免責。」
這一條款在鼓勵使用第三方數據的同時,保留了基金管理人的盡職調查義務,有效防範了數據外包化導致的責任真空。考慮到當前國內ESG數據質量參差不齊的現狀,此條款具有極強的現實針對性。
亮點三:公司層面可持續投資理念的頂層設計
《指引》第十三條要求基金管理人確立「公司層面的可持續投資理念和投資目標」,並對體系建設進行監督管理。
這意味着ESG不再是單個基金產品的戰術選擇,而必須上升為基金管理公司的戰略議題。從機構能力建設的視角看,這意味着基金管理人需要在組織架構、人員配置、流程管理等多個層面建立配套機制——具體包括設立ESG專門委員會或指定高級管理人員負責、配置專職ESG研究團隊、建立ESG因素納入投研決策的標準操作流程等。條款將推動行業ESG治理從「產品級」向「機構級」躍升。
亮點四:分類監管,精準施策
《指引》創新性地採用了分層監管思路:
①主要可持續基金:最嚴格要求(80%覆蓋+策略組合+專用基準)
②部分應用策略基金:滿足相應策略應用要求
③指數基金:僅適用信息披露相關條款
這種差異化安排既保證了對「主要應用可持續投資策略的基金」的嚴格規範,又為全行業逐步融入ESG理念預留了空間。
三、中歐可持續投資監管比較
將《指引》與歐盟最新監管框架進行系統對比,有助於理解中國標準的獨特定位與制度取向。
3.1 中歐監管多維度對比
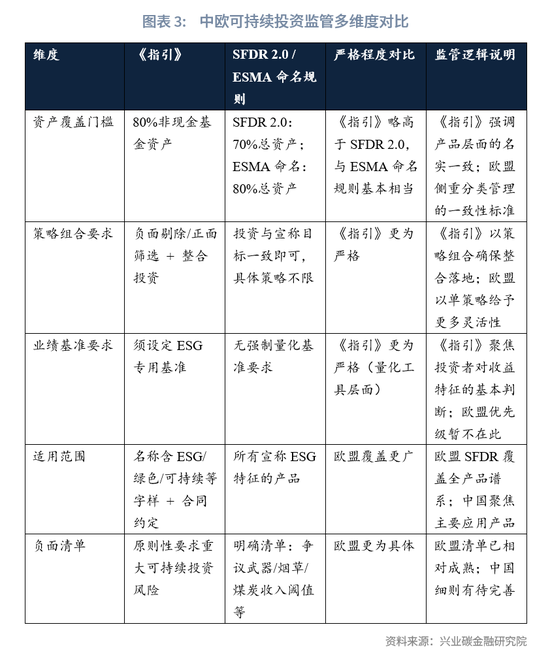
對比歐盟標準,中國《指引》的鮮明特徵:
① 資產門檻:SFDR 2.0預留了30%的」自由配置空間」(用於對沖、流動性、多元化),而《指引》要求非現金資產的80%必須覆蓋可持續投資策略。如前文所述,考慮口徑差異後,中國實際覆蓋要求約為總資產的76%-78%,略高於SFDR 2.0的70%,與ESMA命名規則的80%基本相當。歐盟ESMA命名規則同樣要求80%,但僅適用於命名層面,法律效力層級低於中國的產品分類要求。
② 策略要求:這是最核心也最容易被忽略的差異。歐盟SFDR框架僅要求基金的投資策略與宣稱的可持續目標「一致」即可,對具體方法未作強制限定;而《指引》要求必須同時滿足「負面剔除或正面篩選」與「整合投資」兩個條件。從制度設計考量看,強制整合投資的方法意在防止基金僅做剔除負面行業的表面工作,促使ESG真正融入投研流程。整合投資要求ESG因子系統性融入基本面分析,將ESG投資從主題篩選推向深度整合。
③ 業績基準:歐盟SFDR框架中尚無業績比較基準的強制要求,而《指引》第十一條要求ESG基金須設定體現可持續投資策略的專用基準。這一條款直擊行業最大痛點——此前大量ESG基金實質跟蹤寬基指數,收益風險特徵與投資目標完全脫節。
3.2 中國標準的「後發優勢」
中國監管充分吸取了歐盟的前期教訓:
①SFDR 1.0因無量化門檻,導致第8條產品(即符合SFDR第8條披露要求、宣稱「促進環境或社會特徵」的基金,業內俗稱「淺綠」基金)[12]一度佔比超50%,形成事實上的漂綠重災區——大量第6條產品(即無ESG特徵的非ESG基金)僅通過披露措辭包裝即獲得「準ESG」標籤,無需滿足任何量化門檻或排除標準;
②ESMA命名指南生效後,約880只基金被迫調整品牌,其中508只直接刪除ESG術語。
SFDR 2.0改革後,原Article 8/9分類被廢除,統一重構為Article 7(轉型)、Article 8(ESG基礎)、Article 9(可持續)三類核心類別,並引入70%投資比例門檻。
中國直接跳過模糊期,一開始就在名稱、資產、策略、基準四個維度聯動設限,構建了清晰的量化標準與合規框架。這種「後發先至」的路徑選擇,使中國標準在策略執行層面形成了與歐盟SFDR框架不同的制度取向——以更強約束力的策略組合要求換取ESG整合的實質性落地,構成了具有中國特色的ESG投資監管新範式。
從監管邏輯看,中國《公開募集證券投資基金可持續投資策略應用指引(試行)》與歐盟ESMA關於基金名稱中使用ESG或可持續相關術語的規則,均聚焦「名稱與實質一致」,核心目的都是防範綠色漂洗、提升投資者保護水平。歐盟ESMA於2024年5月14日發布基金命名指引,明確基金名稱中使用ESG或可持續相關術語時,至少80%的投資應用於滿足環境或社會特徵或可持續投資目標,並配套適用不同的排除標準;ESMA在2025年12月的後續研究中進一步指出,該規則已經明顯提升了基金名稱與實際策略的一致性,並降低了綠色漂洗風險[13]。
與歐盟相比,《指引》在資產覆蓋之外進一步強化了策略組合約束。按照《指引》,主要應用可持續投資策略的基金,至少應當應用負面剔除或正面篩選方法,並同時應用整合投資方法;其可持續投資策略覆蓋範圍應達到80%以上的非現金基金資產。換言之,中國監管不僅要求「投什麼」與基金名稱相匹配,還要求「怎麼投」本身也必須符合可持續投資邏輯,這使得監管重點從「是否宣稱ESG」進一步轉向「是否實質執行ESG策略」[14]。
在業績比較基準方面,中國《指引》也更具約束性。對於主要應用可持續投資策略的基金,《指引》要求設定體現可持續投資策略的業績比較基準,併合理設定相對基準的行業配置偏離限額,避免高比例集中於單一行業或主題。相比之下,歐盟ESMA基金命名規則主要約束的是基金名稱與投資實質的一致性,並未像中國《指引》這樣直接將專用業績比較基準納入強制監管工具[15]。因此,中國規則在「名稱—資產—策略—基準」四個維度形成聯動約束,監管顆粒度更細、執行鏈條更長。
從制度演進看,中國ESG投資監管體現出較強的「後發優勢」。歐盟和美國在基金命名、80%投資政策和綠色漂洗治理方面已形成較成熟的規則實踐;中國則在吸收國際經驗基礎上,直接將名稱識別、資產覆蓋、策略組合和業績基準納入統一框架,跳過了「概念寬鬆、標籤泛化」的早期階段。這種「名稱+資產+策略+基準」的四維聯動監管方式,有助於儘早建立可驗證、可追溯、可比較的ESG基金市場秩序,也為後續形成具有中國特色的可持續投資監管範式奠定了基礎[16]。
四、結論與展望
4.1 對市場各方的影響
《指引》實施後,最先受到影響的是公募基金產品設計和存量產品管理。基金公司需要對現有ESG、綠色、社會責任、氣候變化等相關產品進行排查,重點核查基金名稱、基金合同、投資策略、業績比較基準、銷售材料和實際持倉是否一致。按照《指引》,基金名稱中包含「ESG」「可持續投資」「責任投資」「社會責任」「綠色」「環境」「氣候變化」等字樣,或者基金合同約定主要使用可持續投資策略的,均屬於主要應用可持續投資策略的基金,並需滿足策略方法和80%以上非現金基金資產覆蓋等要求。對存量產品而言,整改重點在於防止「名實不符」;對新發產品而言,ESG基金發行將從「命名驅動」轉向「規則驅動」,基金公司在設立相關產品時,需要同步明確產品名稱是否觸發監管認定、基金合同是否清晰描述可持續投資策略、投資方法是否包含負面剔除、正面篩選或整合投資、業績比較基準是否體現可持續投資特徵。與此同時,《指引》要求基金管理人指定特定人員或研究團隊,構建可持續投資指標體系,並明確使用第三方評價信息不免責,這意味着基金公司必須將ESG因素嵌入投研、風控、合規和信息披露流程。
總體來看,《指引》對基金產品和基金管理人的影響可以概括為兩條主線:在產品層面,ESG基金將從名稱標籤和主題包裝轉向策略可驗證、基準可比較、持倉可解釋;在管理人層面,基金公司需要從單一產品設計轉向系統能力建設。未來,基金公司的ESG競爭力不再主要體現為是否發行ESG產品,而是體現為是否具備真實、穩定、可審計的可持續投資能力。
《指引》的影響並不侷限於基金管理人,也會沿着「基金產品—ESG 數據—上市公司披露—投資者選擇」的鏈條擴散。
(1)對於數據機構而言,服務模式將從單一評分輸出,轉向更加註重數據可解釋性、方法透明度和結果可複覈性。《指引》明確,基金管理人可以參考第三方機構提供的可持續投資評價信息,但不因使用第三方機構信息而免責,這意味着第三方評級和數據只能作為參考,不能替代管理人的內部判斷。國際證監會組織(IOSCO)在ESG評級和數據產品報告中指出,ESG評級和數據行業存在定義不清晰、方法透明度不足、評級結果分歧、覆蓋範圍不均衡和潛在利益衝突等問題,並建議數據使用者對評級和數據產品開展盡職調查。由此,基金公司未來對ESG數據機構的需求,將從「給出一個分數」轉向「提供底層指標、數據來源、評分邏輯、行業校準和爭議事件識別」。
(2)對上市公司和債券發行人而言,ESG 表現將更直接影響其進入基金可投資產池的可能性。主要應用可持續投資策略的基金需要通過負面剔除、正面篩選或整合投資構建組合,企業的環境風險、社會責任表現、公司治理質量、信息披露水平和爭議事件管理能力,將影響其在基金組合中的配置機會。隨着上市公司可持續信息披露規則完善,企業ESG數據的可得性和可比性也將提高,為基金管理人開展評價和篩選提供基礎。換言之,ESG不再只是企業層面的「合規附加項」,而將逐步轉化為影響孖展成本、資本配置和長期估值的重要變量。
(3)對投資者而言,《指引》的核心價值在於提升ESG基金透明度和可比性,降低「綠色漂洗」和誤導銷售風險。過去,投資者判斷ESG基金往往主要依賴基金名稱或宣傳材料;未來則可以結合基金合同、投資策略、業績比較基準、定期報告和實際持倉,判斷產品是否「名實相符」。
總體來看,《指引》將推動ESG數據機構提升數據質量,推動企業改善可持續披露,也幫助投資者形成更清晰的產品識別依據。隨着基金名稱、投資策略和業績基準之間的一致性要求不斷強化,投資者對 ESG 產品的選擇邏輯也將從「看名稱」轉向「看實質」。
4.2 實施挑戰
《指引》建立了較為完整的可持續投資監管框架,但在實施過程中仍面臨若干挑戰。
挑戰一:ESG數據基礎設施仍待完善
當前A股市場ESG數據存在覆蓋面不足、標準不統一、更新頻率低等問題,尤其是對於第九條「80%非現金資產覆蓋」的要求,中小市值標的ESG數據缺失可能成為合規落地的現實障礙。
建議監管層應加快推進上市公司ESG信息披露強制性要求,與《指引》形成政策合力;同時,可考慮在過渡期內對數據缺失標的設定差異化合規認定標準。
挑戰二:「名稱識別」的執行邊界有待澄清
第八條中「字樣近似或意義重合」的表述存在一定的執行模糊性,可能引發監管套利空間。
建議官方應儘快出台配套適用指引,以列舉方式明確「近似字樣」的認定標準,防範「換湯不換藥」式的監管套利。
挑戰三:業績比較基準的市場化選擇尚需引導
第十一條要求設定體現可持續投資策略的業績比較基準,但當前中國市場ESG指數體系仍不夠豐富,基金管理人可選空間有限。
建議指數公司加快開發多層次ESG指數體系,為不同類型、不同風險偏好的ESG基金提供差異化的業績比較基準選擇。
挑戰四:負面清單的精細化程度有待提升
《指引》第五條對負面剔除僅作了原則性要求(「剔除包括但不限於發生重大可持續投資風險、不符合可持續投資要求的投資標的」),相比歐盟SFDR 2.0明確的排除清單(爭議武器、菸草、煤炭收入閾值、人權嚴重侵犯等),中國標準的負面清單精細化程度仍有提升空間。
建議在後續修訂或配套指引中,可考慮明確可持續投資風險的具體類型與排除標準,增強實操性。
挑戰五:基金管理人的能力建設壓力
第四條要求基金管理人指定特定人員或研究團隊、構建ESG指標體系、定期評估優化,對中小機構形成較大的ESG能力建設壓力。
總體來看,《指引》的出台標誌着我國ESG基金監管由原則倡導邁向規則約束。未來隨着ESG數據體系、指數體系和信息披露制度不斷完善,我國可持續投資市場有望逐步形成「名稱規範、策略清晰、評價統一、信息透明」的發展格局。其核心意義不在於鼓勵更多基金使用「ESG」「綠色」或「可持續投資」名稱,而在於要求相關基金在名稱、合同、投資策略、業績比較基準、信息披露和管理人責任之間形成一致性。《指引》明確可持續投資策略包括負面剔除、正面篩選、整合投資等方法,並對主要應用可持續投資策略的基金提出 80%以上非現金基金資產覆蓋要求,推動公募 ESG 基金監管從理念表述轉向策略約束。
短期看,《指引》將推動存量 ESG、綠色、社會責任、責任投資、氣候變化等相關基金開展系統排查和整改,重點核查產品名稱、投資策略、資產覆蓋比例和業績比較基準是否匹配;中期看,基金管理人需要建立可持續投資指標體系、第三方數據複覈機制和投後治理流程,不能簡單依賴外部評級;長期看,《指引》有助於降低漂綠和誤導銷售風險,提升ESG基金透明度和可比性。
未來公募ESG基金不能只看起來綠色,更要在策略、組合、基準、披露和治理責任上做到可解釋、可驗證、可追溯。公募ESG基金行業也將由產品擴容和概念推廣階段,逐步進入制度約束、數據治理、策略落地和質量競爭並重的新階段。隨着上市公司可持續信息披露制度、ESG評級體系以及綠色金融標準體系持續完善,中國有望形成具有國際影響力的可持續投資監管框架,並推動ESG投資真正成為服務高質量發展的長期資本配置機制。
致謝:中基協 蔡恒培;東南大學 呂佳珊
注:
[1]參考資料:Global Sustainable Investment Alliance,Global Sustainable Investment Review 2024[EB/OL],2025/11/18[2026/06/12],https://www.gsi-alliance.org/members-resources/gsir2024/[2]參考資料:騰訊新聞,全球ESG投資熱度不減,中國ESG基金1.16萬億創新高[EB/OL],2026/01/27[2026/06/12],https://news.qq.com/rain/a/20260127A04NXX0[3]參考資料:European Securities and Markets Authority,Guidelines on funds’ names using ESG or sustainability-related terms[EB/OL],2024/05/14[2026/06/12],https://www.esma.europa.eu[4]參考資料:China Social Investment Forum,《中國責任投資年度報告》,China SIF[EB/OL],2025/11[2026/06/12],https://er.syntaogf.com/products/csir2025[5]參考資料:International Organization of Securities Commissions (IOSCO),Recommendations on Sustainability-Related Practices, Policies, Procedures and Disclosure in Asset Management[EB/OL],2021/11/03[2026/06/12],https://www.iosco.org/library/pubdocs/pdf/IOSCOPD690.pdf[6]參考資料:U.S. Securities and Exchange Commission, Investment Company Names Rule (Release No. 33-11234; File No. S7-16-21)[EB/OL], 2023/09/20[2026/06/12],https://www.sec.gov/files/rules/final/2023/33-11238.pdf[7]參考資料:Morningstar Sustainalytics, ESMA ESG Fund Names Guidelines: One Year On[EB/OL], 2025/05[2026/06/12],https://www.sustainalytics.com/][8]參考資料:中國證券投資基金業協會.《綠色投資指引(試行)》[EB/OL]. 中國證券投資基金業協會,2018/11/22[2026/06/12],https://www.amac.org.cn/aboutassociation/gyxh_xhdt/xhdt_xhgg/201811/t20181122_2433.html[9]參考資料:中國證券監督管理委員會.《關於加快推進公募基金行業高質量發展的意見》[EB/OL]. 中國證券監督管理委員會,2022/04/26[2026/06/12],https://www.csrc.gov.cn/csrc/c100028/c2368241/content.shtml[10]參考資料:中國證券投資基金業協會.《公開募集證券投資基金管理人參與上市公司治理管理規則》[EB/OL]. 中國證券投資基金業協會,2025/05/07[2026/06/12],https://www.amac.org.cn/xwfb/tzgg/202505/t20250509_26659.html[11]參考資料:中國證券投資基金業協會.《公開募集證券投資基金可持續投資策略應用指引(試行)》[EB/OL]. 中國證券投資基金業協會,2026/06/12[2026/06/12],https://www.amac.org.cn/xwfb/xhyw/202606/P020260612616040029432.pdf[12]術語說明:在SFDR 1.0框架下,歐盟基金按可持續屬性分為三類——第6條產品(Article 6):不具有環境、社會和治理特徵的非ESG產品,僅需按基本披露要求進行披露;第8條產品(Article 8):宣稱促進環境或社會特徵的產品,俗稱淺綠基金,需披露如何實現這些特徵。SFDR 1.0下無量化門檻,導致該類基金一度佔比超50%,是漂綠重災區;第9條產品(Article 9):以可持續投資為目標的產品,俗稱深綠基金,需披露具體的可持續投資目標和實現路徑。[13]參考資料:European Securities and Markets Authority(ESMA). ESMA Guidelines establish harmonised criteria for use of ESG and sustainability-related terms in fund names[EB/OL]. ESMA, 2024/05/14[2026/06/12], https://www.esma.europa.eu/press-news/esma-news/esma-guidelines-establish-harmonised-criteria-use-esg-and-sustainability-terms[14]參考資料:中國證券投資基金業協會.《公開募集證券投資基金可持續投資策略應用指引(試行)》[EB/OL]. 中國證券投資基金業協會,2026/06/12[2026/06/12], https://www.amac.org.cn/xwfb/xhyw/202606/P020260612616040029432.pdf[15]參考資料:U.S. Securities and Exchange Commission(SEC). SEC Adopts Rule Enhancements to Prevent Misleading or Deceptive Investment Fund Names[EB/OL]. SEC, 2023/09/20[2026/06/12], https://www.sec.gov/newsroom/press-releases/2023-188[16]參考資料:European Securities and Markets Authority(ESMA). Guidelines on funds’ names using ESG or sustainability-related terms[EB/OL]. ESMA, 2024/05/14[2026/06/12], https://www.esma.europa.eu/document/guidelines-funds-names-using-esg-or-sustainability-related-terms
責任編輯:尉旖涵