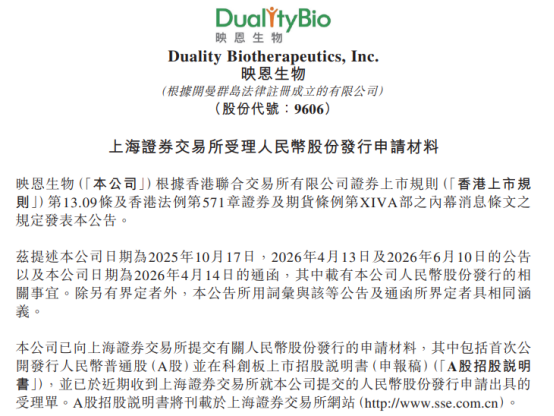
藍鯨新聞6月15日訊(記者 何天驕)在創新藥企紛紛衝向港股之際,一股迴歸A股的趨勢也悄然出現。日前,港股上市僅一年多的ADC(抗體偶聯藥物)創新藥企映恩生物(09606.HK)宣佈,上交所已正式受理其首次公開發行人民幣普通股(A股)並在科創板上市的申請。據其招股書,此次擬發行不超過15,779,190股,佔發行後總股本比例不超過15%,擬募資41億元全部投向新藥研發。映恩生物此時選擇迴歸A股,既是自身管線推進與資金需求的必然,也折射出港股未盈利生物科技板塊在估值重構期的資本新動向。
資金、估值與戰略的三重訴求疊加
映恩生物是一家臨床階段的創新生物藥企,專注於為癌症和自身免疫性疾病患者研發新一代抗體偶聯藥物(ADC)。據映恩生物方面介紹,本次公開發行募集資金85%將用於公司新藥研發項目,剩餘15%用於補充營運資金;通過持續加碼自主核心技術攻關,以進一步推動創新藥研發及商業化進程,為患者提供疾病領域內最佳治療藥物。
映恩生物首席財務官張韶壬表示,公司科創板IPO順利獲受理,是映恩紮根中國創新沃土、借力本土資本市場發展的重要一步。依託國家對硬科技與創新藥的政策扶持,疊加科創板持續深化改革的紅利,映恩憑藉領先的ADC技術與全球化管線脫穎而出,這也是產業與市場對公司創新實力的高度認可。佈局「H+A」雙平台,是公司立足長遠的戰略選擇,既彰顯了對中國資本市場的信心,也將進一步拓展境內投資者圈層。接下來,映恩將把握機遇,加速核心ADC產品的全球臨床與商業化步伐,致力於打造紅籌創新藥回A標杆。
落實到具體業務層面來看,ADC管線燒錢太快或許是重要因素。映恩生物2025年4月才登陸港交所,募資約15.13億港元,但創新藥尤其是ADC管線的燒錢速度遠快於常規行業。招股書顯示,公司2023-2025年歸母淨利潤分別為-3.33億元、-10.00億元和-26.06億元,截至2025年末累計未彌補虧損達47.37億元。目前公司雖有DB-1303(HER2 ADC)的BLA已獲NMPA受理、DB-1311(B7-H3 ADC)進入全球III期臨床,但後續10款臨床階段資產(含雙抗ADC、免疫調節ADC)仍需持續的大規模臨床投入。港股再孖展受市場情緒與發行窗口限制較大,而科創板對硬科技生物科技企業給予更寬容的上市包容度與更高的本土關注度,41億元的單一募資額遠超港股IPO時的募資規模,能有效支撐其未來3-5年的全球多中心臨床推進。
更深層的動力在於「戰略錨定」。映恩生物核心市場在中國,DB-1303、DB-1311等主力品種的中國區權益保留在手中(與BioNTech、GSK等合作主要授權海外),A股上市有助於提升本土機構與公衆對品牌的認知度,也為未來產品商業化後的投資者基礎鋪墊。
第一梯隊管線下的隱憂
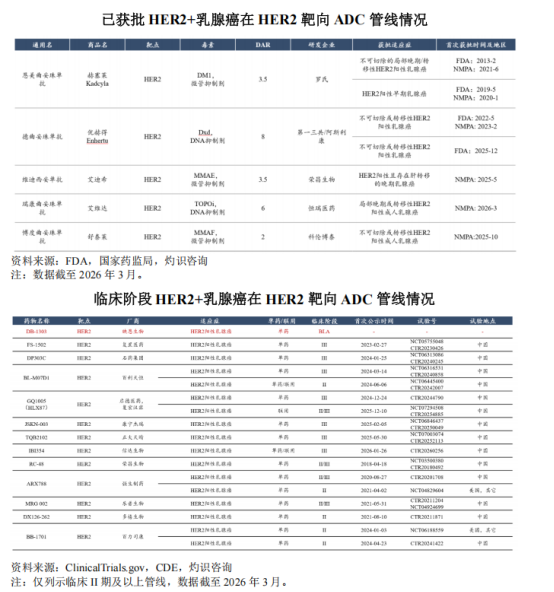
公告顯示,映恩生物依託DITAC、DIBAC、DIMAC、DUPAC四大技術平台,構建了覆蓋HER2、B7-H3、HER3、TROP2及自免靶點BDCA2的梯度化管線,DB-1303是全球第二款針對HER2低表達乳腺癌(未接受過化療人群)進入全球III期註冊臨床的HER2 ADC,DB-1311則是全球唯二進入III期的前列腺癌B7-H3 ADC,臨床數據曾獲FDA突破性療法及快速通道認定,技術成色毋庸置疑。
但挑戰同樣嚴峻。一是臨床與審批不確定性,ADC藥物連接子穩定性、載荷脫靶毒性及間質性肺病(ILD)風險始終存在,若關鍵註冊臨床數據不及預期或FDA/NMPA要求補充試驗,將直接推遲商業化變現;二是商業化與競爭壓力,HER2 ADC賽道已有DS-8201(第一三共/阿斯利康)強勢佔位,國產HER2 ADC亦陸續申報,映恩需在療效差異化、醫保準入及學術推廣上證明自身價值,目前公司自建商業化團隊時間短、經驗待驗證;三是合作依賴與行權風險,公司與BioNTech、GSK等達成的超60億美元合作雖帶來首付款與里程碑收入,但也意味着部分海外市場權益讓渡,且2026年5月公司已通知行權DB-1311美國成本與利潤分擔選擇權,需向BioNTech支付過往開發成本分成,短期將對業績造成衝擊。
從「走出去」到「走回來」
映恩生物的舉動並非孤例。2025年12月,百奧賽圖(688796.SH / 02315.HK)登陸科創板,是近兩年來首家完成H股回A的未盈利創新藥企,今年4月,港股疫苗龍頭艾美疫苗(06660.HK)發布公告,擬向北交所申請A股上市。此次回A股若順利推進,艾美疫苗將成為港股回北交所上市第一股。此前還有中國生物製藥(01177.HK)籌劃迴歸A股,不過目前已終止「回A」上市輔導。
醫藥圈內人士指出,近年來,科創板允許符合標準的紅籌企業(市值≥200億元人民幣、科創屬性強)二次上市,為已在港上市的未盈利生物科技企業打開了新孖展通道。與早年港股18A熱潮期企業單向赴港不同,當前趨勢呈現雙向特徵——港股提供國際化資本背書與全球多中心臨床的外匯便利,A股則提供更深本土資本池、更高硬科技溢價預期及與主營市場匹配的投資者結構。
不過,「A+H」模式對創新藥企亦有門檻:需滿足科創板科創屬性(研發投入、發明專利、營收/研發佔比等),紅籌架構需修訂章程保障A股股東權益,且需承受兩地信息披露與監管合規的雙重成本。對於管線處於臨床後期、有明確資金需求且主要市場在國內的頭部Biotech,迴歸A股正從「可選項」變為「戰略選項」。
映恩生物能否借科創板孖展守住ADC全球第一梯隊的研發節奏,並最終兌現管線商業化價值,將是檢驗這樁「回頭路」成色的唯一標尺。(hetianjiao@lanjinger.com)