TradingKey - 美東時間周三,美股三大股指期貨盤前升跌不一,市場整體保持謹慎偏強走勢。投資者等待聯儲局6月利率決議,以及新任聯儲局主席Kevin Warsh首次新聞發布會。此前美伊臨時協議推動油價大幅回落,緩解市場對能源通脹的擔憂,但市場仍在評估協議執行細節,以及聯儲局是否會釋放更偏鷹派的利率信號。
截至發稿,道指期貨跌0.01%,標普500期貨漲0.12%,納斯達克100期貨漲0.55%。
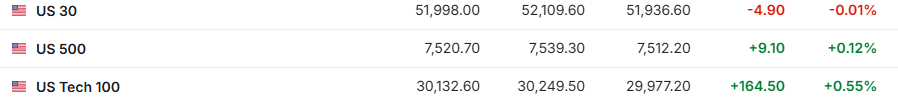
美股股指期貨表現,來源:Investing
大宗商品方面,布倫特原油跌破80美元關口,WTI原油(USOIL)跌至76美元附近,均徘徊在三個月低位附近。市場預期美伊協議簽署後,伊朗原油供應有望逐步迴歸全球市場,從而進一步緩解能源供應壓力。黃金(XAUUSD)價格基本持穩,報4326美元附近,投資者在聯儲局決議前保持觀望。
加密貨幣方面,比特幣(BTC)日內維持下跌走勢,盤中下穿65000美元,跌幅達到1.53%;以太坊(ETH)下跌1.52%。
市場異動
AI芯片股盤前集體反彈。博通(AVGO)漲約1.8%、美光科技(MU)漲近4%、AMD(AMD)漲約2.5%、英特爾(INTC)升逾3%。此前半導體板塊經歷回調,今日資金重新迴流AI硬件方向,顯示市場仍在圍繞AI算力、存儲和數據中心擴容主線進行交易。
SpaceX(SPCX)盤前升逾4%。該股在上市後持續獲得資金關注,並在周二市值超過亞馬遜(AMZN),成為全球第五大市值公司。雖然今日盤前漲幅較前幾個交易日有所收窄,但SpaceX仍是美股市場最受關注的新上市科技股之一。市場繼續交易其太空經濟、衛星互聯網、AI基礎設施和馬斯克概念溢價。
能源股盤前承壓。隨着Brent原油跌破80美元,埃克森美孚(XOM)、雪佛龍(CVX)、西方石油(OXY)等油氣股面臨壓力。美伊協議改善中東原油供應預期,市場對霍爾木茲海峽供應中斷的風險溢價繼續回落,上游油氣股短線仍受到油價下行拖累。
La-Z-Boy(LZB)盤前大漲16%。公司第四季度銷售額和利潤均好於市場預期,推動股價盤前大幅走高。在美股消費板塊分化的背景下,La-Z-Boy業績超預期為傢俱和家居消費鏈條帶來一定情緒提振。
市場要聞
聯儲局將公布6月利率決議,Kevin Warsh迎來首次主席新聞發布會。市場普遍預計聯儲局將維持3.50%至3.75%的利率區間不變。投資者將重點關注聯儲局最新經濟預測、點陣圖以及Warsh對通脹、就業和未來利率路徑的表態。若Warsh淡化降息預期,科技股和高估值成長股可能承壓;若其措辭偏溫和,納斯達克和AI主線有望繼續獲得支撐。
美伊協議細節繼續影響油價。市場消息顯示,美國可能在協議框架下放鬆對伊朗原油出口的限制,伊朗原油供應有望逐步迴歸市場。受此影響,Brent原油跌破80美元,全球債券收益率同步回落。油價下行緩解通脹擔憂,但協議尚未完全公開,霍爾木茲海峽全面恢復通航仍存在時間差。
伊朗油輪開始突破封鎖,全球原油供應預期改善。船運數據顯示,至少三艘伊朗油輪本周已通過封鎖區域並駛向亞洲市場,合計裝載數百萬桶原油。該消息強化了市場對中東原油供應恢復的預期,也進一步壓制國際油價。若後續更多伊朗原油進入市場,能源價格可能繼續對通脹預期形成下行壓力。
英國5月CPI維持在2.8%,全球央行政策分化繼續發酵。英國通脹保持在13個月低位附近,市場預計英國央行短期內仍將維持利率不變。與此同時,日本央行此前已加息至31年來高位,顯示全球主要央行仍在根據本國通脹和匯率壓力採取不同政策路徑。全球利率分化可能繼續影響美元、美債收益率及跨市場資金流向。
重要數據/事件預告
美東時間6月17日8:30,美國公布5月零售銷售數據。
美東時間6月17日10:00,美國公布5月成屋簽約銷售數據。
美東時間6月17日10:00,美國公布4月商業庫存數據。
美東時間6月17日14:00,聯儲局公布6月利率決議。
美東時間6月17日14:30,聯儲局主席Kevin Warsh召開新聞發布會。
原文鏈接