
本周國內現貨鎳價走勢
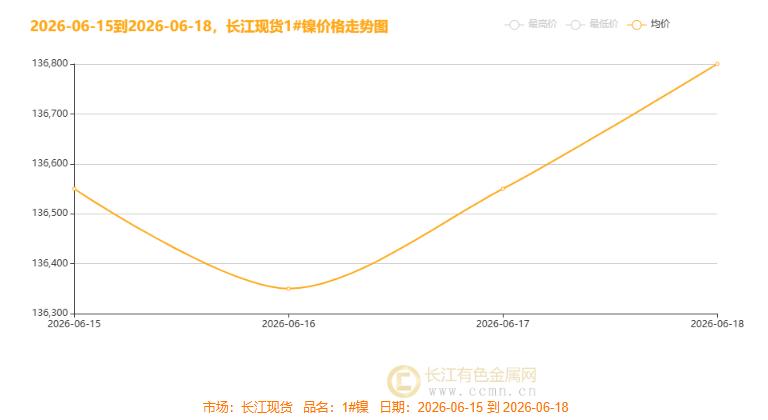 ▲CCMN現貨鎳價整體走勢趨勢圖
6 月 15 日至 18 日長江現貨 1# 鎳呈現先小幅回落、後連續兩日大幅拉漲的 V 型反轉走勢,四天總均價 136562.5 元 / 噸,周期內整體累計上行 75 元 / 噸。
6 月 15 日宏觀利多主導,鎳價大幅上漲:價格區間 135550-137550 元 / 噸,市場均價 136550 元 / 噸,單日小幅上漲 50 元,開局溫和走高;核心受多重宏觀利多共振提振。中東地緣格局迎來緩和,美伊簽署諒解備忘錄,區域衝突風險大幅降溫,市場避險情緒快速消退,存量資金持續迴流大宗商品市場。同時,市場提前博弈聯儲局6月政策寬鬆預期,押注年內開啓降息周期,美債收益率回落拖累美元走弱,以鎳為代表的美元計價工業金屬迎來估值修復行情。國內端,端午節前備貨需求啓動,疊加市場對穩增長、新能源產業託底政策的樂觀預期,整體市場風險偏好顯著回升。此外,當日海外無重磅利空數據衝擊,全球風險資產集體走強,帶動外盤倫鎳穩步上行,內外盤聯動發力,最終推動滬鎳及長江現貨鎳價同步走高。
6 月 16 日宏觀預期轉向利空,鎳價衝高回落:價格區間 135350-137350 元 / 噸,均價跌至周期低點 136350 元 / 噸,單日回落 200 元,走出階段谷底;市場資金提前博弈聯儲局鷹派風險,多頭獲利了結,美債收益率小幅反彈,美元止跌企穩,壓制有色價格;美國市場提前計價 5 月高通脹數據,投資者擔憂聯儲局收緊力度超預期,大宗商品多頭集體減倉;國內端午休市臨近,資金避險意願上升,貿易商提前降倉,抑制多頭持續性;歐元區製造業 PMI 持續走弱,海外工業需求衰退預期升溫,拖累倫鎳上行空間,外盤走弱傳導至鎳價。
6 月 17 日:價格區間 135550-137550 元 / 噸,均價回升至 136550 元 / 噸,單日大漲 200 元,開啓強勢反彈;全場觀望聯儲局凌晨議息決議,多空資金雙向收縮,市場持幣等待政策指引,交投活躍度下降,鎳價波動收窄;日間美元震盪走強,市場提前押注鷹派結果,持續施壓金屬,但美伊地緣緩和提供底部支撐,多空平衡;陸家嘴論壇釋放國內金融穩市場信號,國內流動性寬鬆預期對沖海外緊縮利空,限制下行空間;LME 鎳庫存持續累積的產業利空被宏觀政策觀望情緒掩蓋,宏觀成為盤面主導邏輯。
6 月 18 日:價格區間 136000-137600 元 / 噸,均價刷新周期高點 136800 元 / 噸,再度上漲 250 元,漲勢延續、價格站上區間高位。北京時間2026年6月18日凌晨,聯儲局6月議息會議決議落地,維持聯邦基金利率在3.50%-3.75%不變,符合市場預期。但釋放強烈鷹派信號,徹底打破寬鬆預期。美債收益率走高打壓成長股估值,市場避險情緒升溫、波動加劇。不過機構尚存分歧,若通脹回落、就業走弱,聯儲局加息空間受限,後市存在修復可能;美元衝高後小幅回落,美債收益率短暫衝高後回調,緩解對美元計價鎳價的壓制;國內端午假期在即,空頭獲利離場,資金博弈節後國內穩增長、新能源消費復甦預期,逢低買盤入場託底;中東美伊和解的中長期利多邏輯重新主導市場風險偏好,抵消聯儲局高利率利空,倫鎳震盪修復帶動滬鎳企穩回升;全球市場對下半年聯儲局再度加息的定價已部分計入,短期無新增宏觀利空,鎳價維持區間震盪收尾本周。
鎳周內供應端現狀
本周華南、江南持續高溫強降雨,從礦山、冶煉到流通環節全面擾動國內鎳原料供給,疊加海外資源結構性分化,產業鏈供需分化明顯。國內上游礦區受積水、滑坡影響,紅土、硫化鎳礦開採外運受阻,局部原礦供給收緊;中游鎳鐵、高冰鎳冶煉受高溫多雨干擾降負荷檢修,溼法 MHP/MSP 廠區排水承壓疊加硫磺高價,溼法產能釋放受限、中間品現貨緊缺。海外端印尼紅土鎳礦 RKAB 配額收緊,高品位礦貨源緊張,菲律賓增量難以彌補缺口,海外鎳鐵產出穩定,但國內港口卸貨、廠區轉運因雨水效率走低。下游精煉鎳進口到港充足、庫存累庫供應寬鬆;硫酸鎳非一體化企業減產,電池級貨源偏緊;再生鎳室內產線受天氣影響小,流通貨源充裕對沖低價壓力。整體上游礦端、溼法中間品供給偏緊,精煉鎳與再生鎳供應寬鬆,南方雨季加劇全產業鏈流通阻滯,鎳原料結構性供需矛盾加劇。
鎳周內需求端現狀
2026 年 6 月中旬鎳產業鏈需求呈分化弱復甦格局,不鏽鋼淡季拖累整體行情,僅新能源、電鍍合金形成差異化剛需支撐,各下游採購節奏冷熱不均。不鏽鋼行業步入傳統淡季,國內 300 系鋼廠排產按月下滑,壓價採購鎳生鐵、精煉鎳,現貨成交冷清;雖鋼廠盈利尚可、減產預期小幅託底原料,但整體鎳鐵需求持續走弱。動力電池板塊韌性下滑,新能源終端增速放緩,三元前驅體排產回落,硫酸鎳、MHP、高冰鎳採購意願降溫,鎳豆溶解需求收縮,部分鎳鹽廠成本倒掛減產,顯現旺季不旺態勢。電鍍、鎳基合金剛需保持平穩,高純硫酸鎳、精煉鎳小批量按需補庫,高端原料需求穩定性更強。再生廢鎳貨源充裕分流原生鎳消費,疊加美元走強海外下游觀望,全產業鏈多數環節以去庫為主,僅新能源小幅託底,市場整體交投冷清。
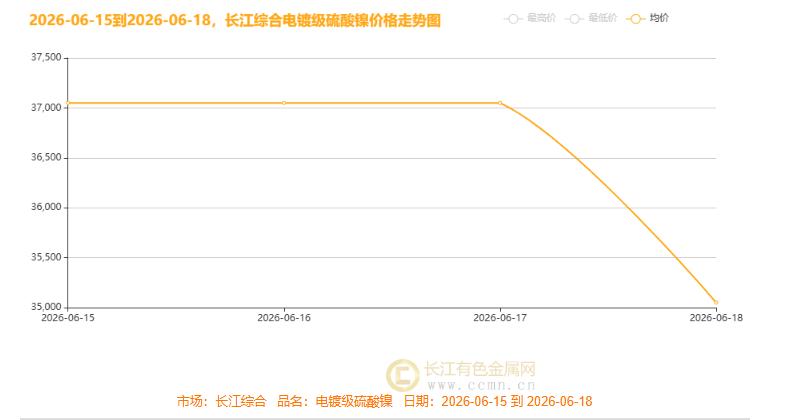
周內長江綜合電鍍級硫酸鎳均價穩定 37050 元 / 噸,18 日單邊大跌 2000 元至 35050 元 / 噸,周內呈現先穩後斷崖跳水走勢,全周總均價報36550元/噸,按月下跌500元,高低價差顯著擴大。核心利空為下游新能源三元前驅體排產回落,車企監管收緊削弱高鎳材料採購預期,市場僅剛需拿貨、補庫意願低迷;疊加美元走強壓制有色盤面,原生鎳供應寬鬆,上游出貨讓利,多重利空集中釋放帶動現貨價格快速下探。
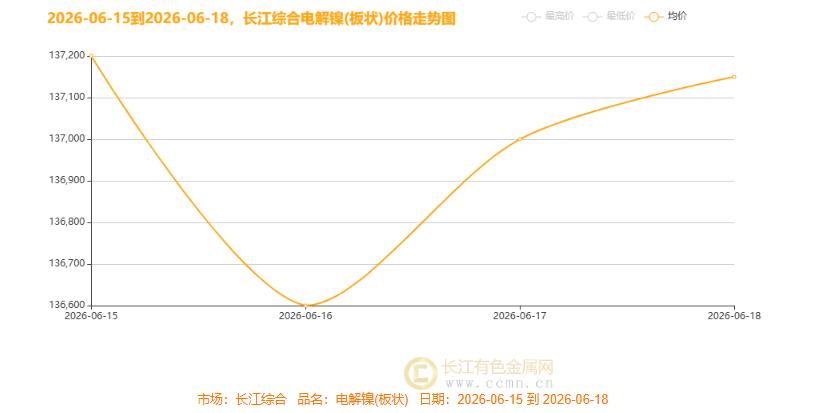
長江綜合市場電解鎳(板塊)走勢圖
6 月 15 至 18 日長江板狀電解鎳走出 V 型行情,15 日均價 137200 元/噸,16 日跌至周內低點 136600 元/噸,隨後連續兩日反彈,18 日回升均價報 137150 元/噸,周內整體呈先跌後漲、底部修復態勢。短期波動核心分兩階段:16 日下跌源於市場擔憂印尼鎳礦配額寬鬆、下游不鏽鋼淡季採購疲軟,多頭集中離場;17-18 日反彈依託印尼礦企管控收緊帶來供應收縮預期,疊加盤面超跌後貿易商補庫、美元走軟提振金屬盤面,現貨買盤迴暖推動價格收復失地。
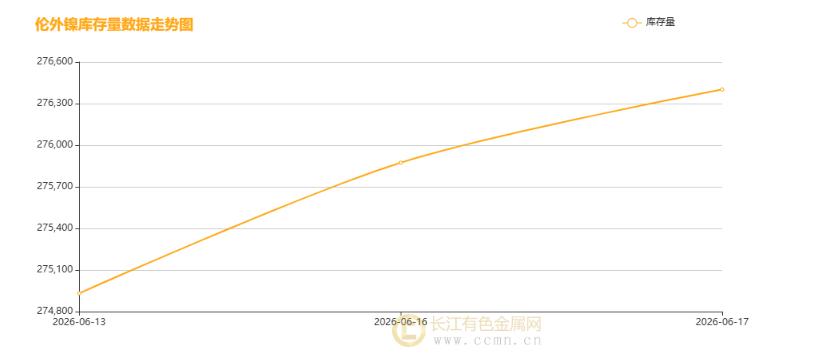
本周倫外鎳庫存呈持續累庫趨勢,6 月 13 日庫存 274932 噸微降 6 噸後,16 日大增 942 噸至 275874 噸,17 日續增 528 噸至 276402 噸,累庫節奏加快。核心驅動為海外精煉鎳到港入庫增量走高,下游不鏽鋼企業海外採購需求走弱,終端消費備貨意願低迷,疊加貿易商短期套利入庫行為,持續推升交易所顯性庫存。累庫壓力壓制鎳價反彈空間,短期庫存增量或延續,需持續跟蹤海外消費端復甦節奏。
後市展望
守勢一周觀鎳勢,端午資金蓄力待開盤,縱觀本周全球地緣、國內金融政策密集落地,美伊達成諒解備忘錄緩和中東風險,陸家嘴論壇釋放金融開放信號,多重熱點共振牽引鎳價窄幅震盪。臨近端午休市,海外重點追蹤海外通脹數據、海外央行利率表態、地緣局勢演變;國內聚焦穩增長配套政策、不鏽鋼與新能源下游開工、節前資金避險情緒。市場核心緊盯美元指數、鎳礦供給約束、終端採購三大變量。鎳價受海外貨幣政策、印尼礦產管控、季節性需求淡季三重因素拉扯,節前現貨成交清淡,成本端形成下方支撐。預計短期長江現貨鎳價波動區間 134000-139000 元 / 噸,外盤倫鎳 17500-18900 美元 / 噸,節後大概率延續區間震盪。節前投資者宜輕倉波段操作,規避長假隔夜風險,依託低位成本支撐小幅佈局多單,高位承壓及時止盈;節後迴歸後,重點跟蹤假期海外宏觀數據落地情況,根據美元波動與下游補庫節奏調整持倉,逢低佈局中長期多單,嚴控單邊重倉風險。
(注:本文為原創分析,核心觀點基於公開信息及市場推導,本周評分析內容僅供參考,不做操盤指引)(長江有色金屬網 www.ccmn.cn服務電話0592-5668838)