
長江有色金屬網
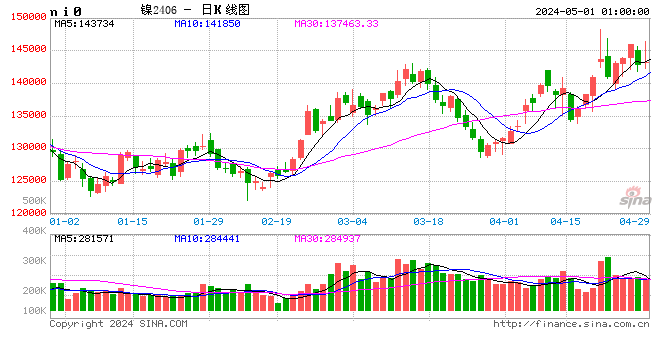
鎳期貨市場:美元走弱疊加供給預期催化資金借勢迴流鎳市,隔夜倫鎳收漲0.79%;倫鎳最新收盤報17955美元/噸,上漲140美元,漲幅為0.79%,成交量6195手,國內市場,夜盤滬鎳最新收報135850元/噸,上漲90元,漲幅為0.07%。
倫敦金屬交易所(LME)6月16日倫鎳庫存報275874噸,較前一日增加942噸。
長江鎳業網訊:今日滬鎳期貨全線高開為主;主力月2607合約開盤報135870元/噸較此前收盤上漲110元/噸,9:15分滬鎳主力2607合約報135840元/噸,上漲80元,滬期鎳高開後窄幅震盪;宏觀面:隔夜倫鎳震盪走強,市場情緒由謹慎轉向偏多。海外宏觀層面,聯儲局 6 月按兵不動預期持續升溫,美元階段性走弱疊加美債收益率回落,美元計價的工業金屬迎來估值修復窗口;中東地緣風險緩釋,供應鏈擾動溢價收窄,大宗商品流動性支撐進一步強化。產業端印尼礦業合規整頓持續發酵,鎳礦供給收縮擔憂升溫,帶動資金迴流鎳市。國內穩增長與新能源產業佈局持續加碼,下游需求託底預期增強,疊加美股結構性風險偏好修復,共同築牢鎳價下方支撐。
鎳原料結構性緊平衡 產業鏈分化格局延續
原料端呈現顯著結構性差異:印尼 2026 年鎳礦開採配額大幅削減約 30%,紅土鎳礦高品位貨源供給持續收緊;硫化鎳礦全球優質資源稀缺,新建礦山投產周期漫長,一級鎳原料維持緊平衡格局。中間品環節,高冰鎳增量受設備改造限制釋放緩慢,氫氧化鎳鈷受前期硫磺高價擠壓,多廠降負荷運行導致現貨流通偏緊;再生鎳供應穩步提升但整體佔比偏低,對原生鎳替代效應有限。產業鏈整體呈現 「原料約束強、中間品分化、下游剛需託底」 的特徵。
今日全球焦點前瞻 鎳價短期震盪偏強
6 月 17 日全球市場重點關注聯儲局利率決議信號、美國 5 月零售銷售數據,國內陸家嘴論壇也將釋放重要政策導向。綜合判斷,短期鎳價維持震盪偏強運行,印尼配額政策形成堅實底部支撐,上方需關注庫存累積壓力與下游需求釋放節奏。後續需持續跟蹤印尼礦權執行進展、硫磺價格回落對中間品產量的修復力度,以及新能源產業鏈需求復甦進度。
責任編輯:李鐵民