
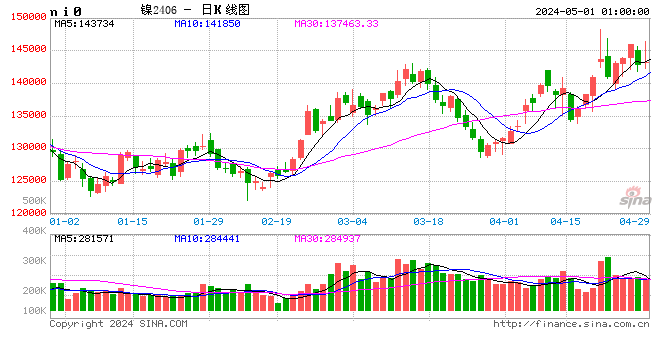
5月中旬後,鎳價自階段高位回落,除了宏觀系統性壓力外,礦端趨於寬鬆、純鎳庫存高位,都令鎳價重心下移,目前,鎳價基本回歸前期震盪中樞附近。
短期鎳礦供應偏寬鬆
菲律賓雨季結束後礦端供應持續寬鬆,礦價有所回落,上周國內1.3%品位CIF報價48-50美元/溼噸,1.4%報價56-58美元/溼噸,1.5%報價64-66美元/溼噸,較前一周均下調1-2美元/溼噸。海運費整體略高位持穩,蘇里高至連雲港海運費約15美元/溼噸,地緣局勢緩和之下船用燃料成本料將下滑,有望帶動海運費下調。據菲律賓統計局,其4月鎳礦出口達到834萬噸,季節性回升,且按年大增約54%。我國海關總署發布的數據顯示,我國5月鎳礦進口595.86萬噸,按月繼續大增,按年增加52.7%,主要受到菲律賓供給大幅放量的影響,1-5月累計進口1386萬噸,按年增長33.2%,自菲律賓進口占比約89%。港口庫存方面,截止6月19日,Mysteel統計全國14港鎳礦庫存941.04萬溼噸,季節性回升,菲律賓產鎳礦庫存累積到901.04萬噸。
印尼方面,本地鎳礦貨源相對充裕,部分礦山抓住天氣窗口積極生產,價格高位鬆動,實際採購火法礦價格多在升水5-8美元/溼噸,6月下半月各品位鎳礦HPM價格均有所下調。近期印尼鎳礦配額的政策有所鬆動,礦業部長表示,政府將對礦產及煤炭RKAB實行有序彈性政策,產量配額的調整與大宗商品價格走勢及國內需求掛鉤,若價格有利,或可放寬產量配額;目前,市場靜待7月配額修訂窗口開啓,關注後續補充配額的量級。

中間產品供應略顯緊張
據Mysteel,今年5月中國鎳生鐵產量以金屬量計為2.72萬噸,按月增加11.8%,因生產成本下降推動利潤修復、庫存快速去化拉動補庫生產,及印尼生產端干擾為國內生產提供空間;6月後,鎳鐵廠仍有小幅盈利,預計產量將繼續增長。5月印尼鎳生鐵產量13.78萬金屬噸,較4月微降0.1萬金屬噸,6月生產端有干擾,青山集團要求其印尼韋達灣工業園的鎳鐵生產商減產以優先保障鋁冶煉用電,以及某RKEF項目計劃將高鎳生鐵產線轉產冰鎳,同時印尼政府對未提交RKAB配額的礦企實施凍結,加劇原料供應緊張。我國5月鎳鐵進口90.98萬噸,按月增加7.1%,按年增加8%,1-5月累計進口431.7萬噸,累計按年下降2.6%,自印尼進口占比約96%。鎳生鐵現貨市場上,高鎳生鐵報價堅挺,高品位(12%以上)報價1190元/鎳(艙底含稅),11%左右品位議價空間大,現貨可流通資源偏緊,下游逐步加大低品位貨源採購量。
據Mysteel,印尼5月溼法冶煉中間品MHP產量以金屬量計2.88萬噸,較4月小幅回升,但較前期的高位仍顯不足;其5月高冰鎳產量2.98萬噸,較4月下滑,總體略偏高。短期,霍爾木茲海峽通航仍存疑,印尼硫磺/硫酸價格還在高位,偏緊態勢維持,對於溼法冶煉的影響還將持續。5月我國鎳溼法冶煉中間進口12.67萬噸(實物量),按月下降18.2%,按年下降11.3%;前5個月累計進口74.9萬噸,按年增幅降至1.9%。

純鎳庫存壓力仍較大
今年5月Mysteel國內精煉鎳產量為33751噸,按月下降4.25%,按年下降6.23%,1-5月累計產量17.4萬噸,較去年同期微幅下滑;5月產量下滑,因大型精煉鎳企業受到原料供應和銷售的影響,6月後隨着鎳價下跌及原料緊張問題難明顯緩解,各工藝生產精煉鎳的利潤均處於倒掛狀態,產量恢復力度料有限。5月印尼精煉鎳產量持穩在9800噸,1-5月累計產量4.86萬噸,較去年同期大增89%,其產量整體呈現高位盤整格局。
國內純鎳庫存攀升之勢未改,最新上期所鎳總庫存升至96789噸,註冊倉單量93955噸,是絕對高位水平。金川電解鎳現貨升水低位徘徊,主流電積鎳多在小幅貼水狀態,現貨成交偏淡。LME鎳庫存繼續高位持穩,變動不大,總庫存在27.6萬噸左右,註冊倉單徘徊在26.4萬噸附近,0-3現貨貼水還在200美元/噸左右。

需求整體弱穩為主
不鏽鋼端,Mysteel統計今年5月國內300系不鏽鋼粗鋼產量為205.76萬噸,按月增加4.9%,按年增加15.3%,不鏽鋼廠利潤尚可,且短流程冶煉經濟性優勢持續,支撐了300系高排產,預計6月產量整體持穩微降。4月後,300系不鏽鋼社會庫存基本保持在70萬噸上下,庫存壓力不算太大。下游需求淡季,承接能力走弱。
新能源端,電池級硫酸鎳價格較前期高位也有回落,但中間品偏緊態勢未改,成本端支撐較強,鎳鹽廠報價堅挺,而下游三元前驅體採購以剛需為主,未見明顯放量。終端上,5月我國新能源汽車產銷分別完成155.4萬輛和149.6萬輛,按年分別增長22.4%和14.4%,增速較4月明顯改善。5月三元電池裝車量13400兆瓦時,較前幾個月也有明顯轉好。

小結
整體來看,外圍環境上,美以伊局勢還有反覆,霍爾木茲海峽通航仍存疑,疊加聯儲局6月會議偏鷹持續發酵,宏觀壓力尚存。供需面上,菲律賓鎳礦供應快速放量,印尼鎳礦配額增量或將在7月有體現。中間產品方面,中國鎳生鐵產量有增,但印尼鐵廠供應有干擾,現貨資源略顯緊張;印尼溼法冶煉中間品產量受硫酸不足的拖累。中國精煉鎳產量高位小降,成本端對鎳價有支撐;國內鎳庫存累庫態勢未改,LME鎳庫存持穩。下游300系不鏽鋼排產尚可,但終端消費淡季,三元電池需求剛需為主。總體上,宏觀壓力、礦端寬鬆、純鎳庫存大,使鎳價上方承壓,而中間產品略有收緊,且有成本端支撐,鎳價向下空間料有限,短期鎳價或將震盪為主。僅供參考。
作者:屈亞娟,從業資格:F03113549,長安期貨有色金屬分析師。
責任編輯:李鐵民