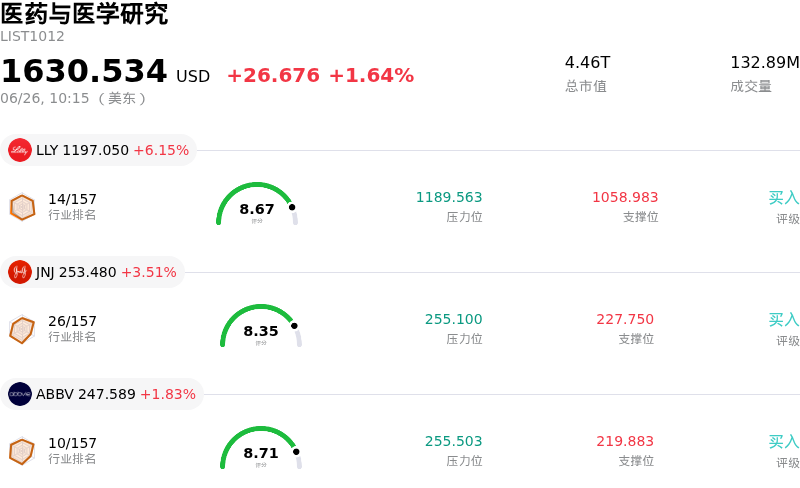
禮來 (LLY) 盤中上漲6.15%, 所屬行業醫藥與醫學研究上漲1.64% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 禮來 (LLY) 上漲 6.15%;強生 (JNJ) 上漲 3.51%;艾伯維 (ABBV) 上漲 1.83%。
今日是什麼導致了禮來(LLY)股價上漲?
禮來公司(Eli Lilly and Company)今日呈現強勁的上漲動能,這主要得益於關鍵監管里程碑、積極的戰略收購以及華爾街高度看漲情緒的共同推動。最顯著的近期催化劑是禮來在歐洲腫瘤藥領域取得的重大監管勝利。歐洲藥品管理局人用醫藥產品委員會(CHMP)發表了積極的推薦意見,建議批准非共價布魯頓酪氨酸激酶(BTK)抑制劑Jaypirca用於治療所有治療階段的成年慢性淋巴細胞白血病患者。這一建議為該藥在不久的將來獲得歐盟委員會的上市批准鋪平了道路,同時也讓市場對預計在今年下半年美國食品藥品監督管理局(FDA)做出的類似決定充滿了期待。
禮來在豐富其產品管線方面的戰略努力也顯著增強了投資者信心。該公司最近完成了對Centessa Pharmaceuticals數十億美元的收購,使其能夠利用針對發作性睡病和其他睡眠-覺醒障礙的創新食慾素受體2激動劑。此外,禮來還宣佈與和譽醫藥(Abbisko Therapeutics)擴大藥物研發合作伙伴關係,以開發針對多個疾病靶點的治療方法。這些舉措,連同最近收購4E Therapeutics以研發非阿片類鎮痛藥,共同表明了管理層致力於在重磅代謝藥物板塊之外,打造多元化且強勁的臨床管線的決心。
這種快速擴張在投資界引起了極其熱烈的反響。各大經紀商和分析機構紛紛上調評級並提高長期目標價,理由是禮來令人矚目的盈利能力和長期估值潛力。在領先的減肥和糖尿病藥物強勁商業銷售的推動下,該公司營收和每股收益實現了驚人的按年增長,市場對此繼續做出積極反應。通過將穩健的商業執行力與具有重大影響力的臨床進展相結合,禮來已成功吸引了散戶和機構投資者的強烈買入興趣,從而推動了股價的強勁上揚。
禮來(LLY)技術分析
禮來 (LLY) 技術面來看,MACD(12,26,9)數值-13.934,處於中性狀態,RSI數值60.256處於中性狀態,Williams%R數值53.174處於中性狀態,注意關注。
禮來(LLY)媒體輿情
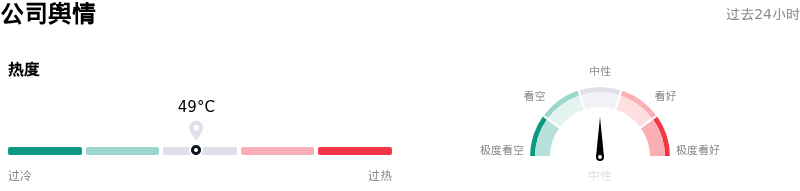
禮來 (LLY) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
禮來(LLY)基本面分析
禮來 (LLY) 處於醫藥與醫學研究行業,最新年度營業收入$65.18B,處於行業4,淨利潤$20.64B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1214.62,最高價為$1500.00,最低價為$850.00。
關於禮來(LLY)的更多詳情
公司特有風險:
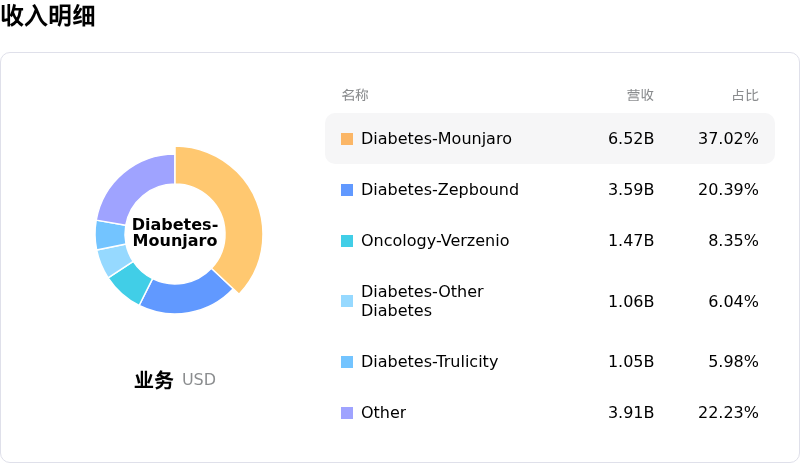
- 收入高度集中與實際價格下跌:禮來(Eli Lilly)過度依賴其 GLP-1 肥胖和糖尿病特許經營產品(Mounjaro 和 Zepbound),這些產品約佔 2026 年第一季度收入的 65%。這種高度集中的業務結構使該公司極易受到實際價格侵蝕的影響,而該價格在第一季度已經下降了 13%。2026 年 6 月 25 日公布的聯邦醫療保險(Medicare)GLP-1 過渡計劃細節(為 Foundayo 和 Zepbound 提供每月 50 美元的補貼)可能會加劇利潤率壓力並加速價格下滑。
- 針對安全網折扣限制的監管與法律審查:2026 年 6 月 26 日,禮來(Eli Lilly)通過要求索取專有保險索賠數據,限制了安全網醫院參與聯邦 340B 藥品折扣計劃的渠道。這一激進的政策變化引發了醫院行業協會的強烈抵制,從而帶來了面臨聯邦爭議解決行動、訴訟以及嚴重聲譽受損的風險。
- 極高估值溢價與估值重調脆弱性:禮來(Eli Lilly)的歷史和預測市盈率(P/E)均超過 40 倍,與整個製藥行業約 15 倍的平均水平相比,其估值存在巨大的溢價。2026 年 6 月 26 日,分析師和機構平台將該股列入「最被高估」名單,並警告稱,如果第二季度業績或研發管線里程碑未能達到極高的預期,這種極端溢價將使該股極易在盤中出現急劇拋售。
- 舉債擴張研發管線導致資產負債表承壓:繼 2026 年 6 月 24 日完成對處於臨床階段的 Centessa Pharmaceuticals 的收購,以及與和譽醫藥(Abbisko Therapeutics)達成潛在的 19 億美元研究合作後,機構分析師指出,禮來(Lilly)高達 1.26 的債務權益比(產權比率)令人擔憂。這些資金密集型業務,結合部分非現金收益,可能會使公司的財務實力和流動性承壓。
原文鏈接