為何黃金持續回調?
3月份以來黃金價格持續調整,國際金價一度跌破4000美元/盎司,較3月初高點5321美元/盎司回撤超過25%,主要受兩個因素影響:
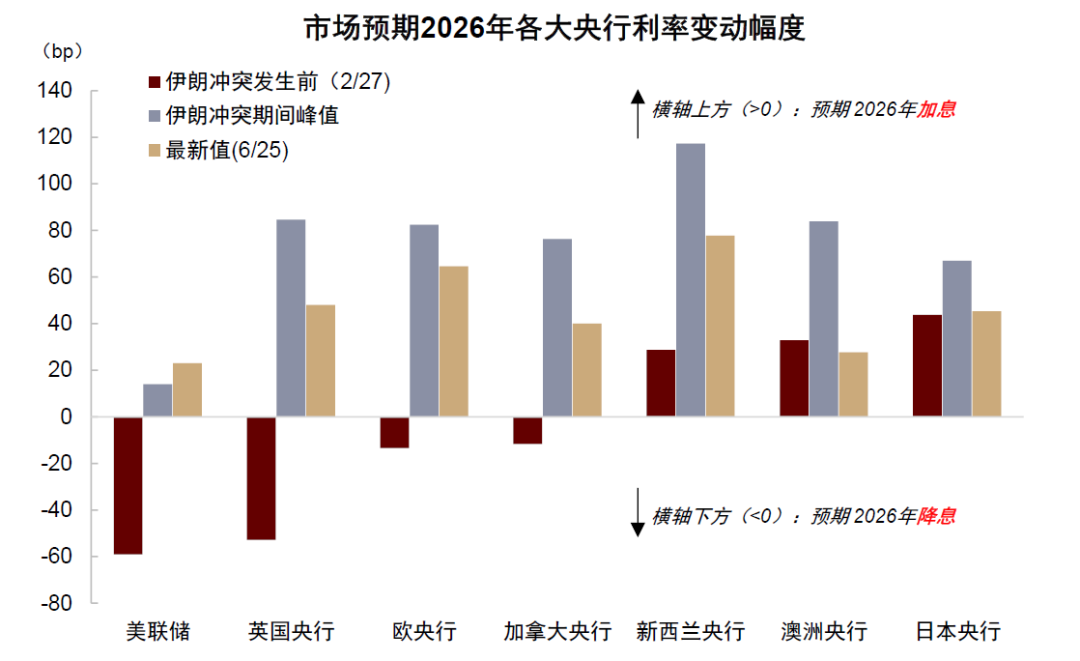
一是美伊衝突推升油價與通脹,市場擔憂美國通脹有韌性,形成貨幣緊縮預期。
二是6月FOMC會議沃什首秀被解讀為鷹派,加劇貨幣緊縮擔憂:沃什強調通脹紀律,點陣圖上修通脹預期,18名票委中有一半支持年內至少加息一次。當前市場敘事認為聯儲局政策重心為「控通脹」,期貨市場已經定價聯儲局在2026、2027年各加息一次,修復美元信譽,美元走強壓制黃金。
圖表1:主流海外央行降息預期逆轉為加息
資料來源:Bloomberg,中金公司研究部
對於上述兩個邏輯,我們認為不宜線性外推:美國通脹可能已經見頂,下半年或進入下行通道。沃什首秀也並不意味着聯儲局已經徹底轉向緊縮,當前表態可能是為未來政策重回寬鬆預留空間。因此,本輪黃金回調並非牛市終結,轉機或已不遠。
首先,聯儲局並未徹底轉鷹,美元信譽未必順利修復
市場把點陣圖偏鷹和沃什強調通脹紀律理解為政策緊縮信號,我們認為可能存在誤判。沃什本人並沒有提交散點圖預測,且在記者會上反覆強調散點圖並不準確且未來可能頻繁修改,說明散點圖對未來政策方向的指引意義明顯下降,甚至不排除未來取消散點圖的可能性。因此,散點圖顯示今年聯儲局重啓加息並不代表未來真實政策路徑。
沃什在首次會議上強調通脹紀律,其實是政府官員上任之初後獲取公衆信任的常規操作,不宜過度解讀。此前美國財長貝森特在上任之初也曾提出「3-3-3目標」,即赤字率降至3%、經濟增長3%、石油產量日增300萬桶,市場起初「信以為真」,但事後3個目標全部沒有兌現,沃什當前的反通脹表態與貝森特上任之初表態可能並無本質區別。
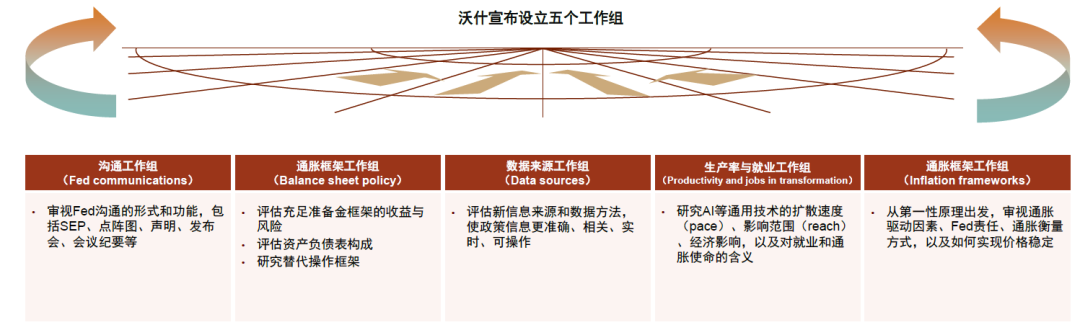
更值得關注的其實是沃什推出的五個工作組(task force),分別覆蓋聯儲局溝通、資產負債表政策、數據使用、生產率與就業、通脹框架五大領域,我們認為可能為未來降息重建解釋框架:
圖表2:沃什宣佈將設立五個獨立工作組(taskforce),分別覆蓋聯儲局溝通、資產負債表政策、數據使用、生產率與就業、通脹框架五大領域
資料來源:聯儲局,中金公司研究部
► 溝通工作組可能重塑SEP、點陣圖和記者會溝通機制,減少聯儲局被前瞻指引和鷹派點陣圖反向約束的風險。市場也將從解讀聯儲話術與點陣圖,重新回到增長、通脹和就業數據本身。
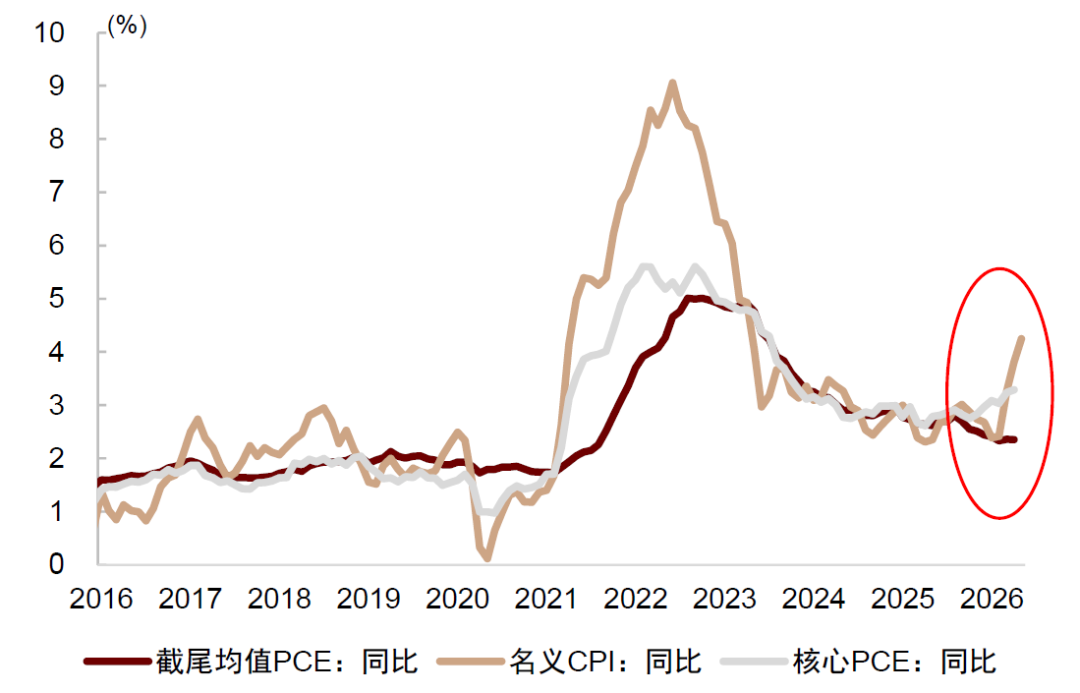
► 數據來源工作組則更關鍵。沃什此前多次強調貨幣政策存在「長且可變」的時滯,影響往往在6至12個月後才傳導至實體經濟,因此政策不能等滯後數據完全確認後才轉向,且需要引入一些更實時、可操作性的指標來指導決策。沃什更青睞截尾均值通脹指標,它剔除了通脹中升跌幅最高和最低的極端分項,對油價、交通等波動較大的供給衝擊天然不敏感。當前這一口徑顯示的通脹壓力低於核心PCE等傳統指標。若未來沃什更多使用這一指標解釋通脹形勢,就可能為更早、更快降息提供一套可被市場接受的數據依據。
圖表3:沃什青睞的截尾均值PCE指標維持低位,未來可能成為推動降息的依據
資料來源:Haver,中金公司研究部
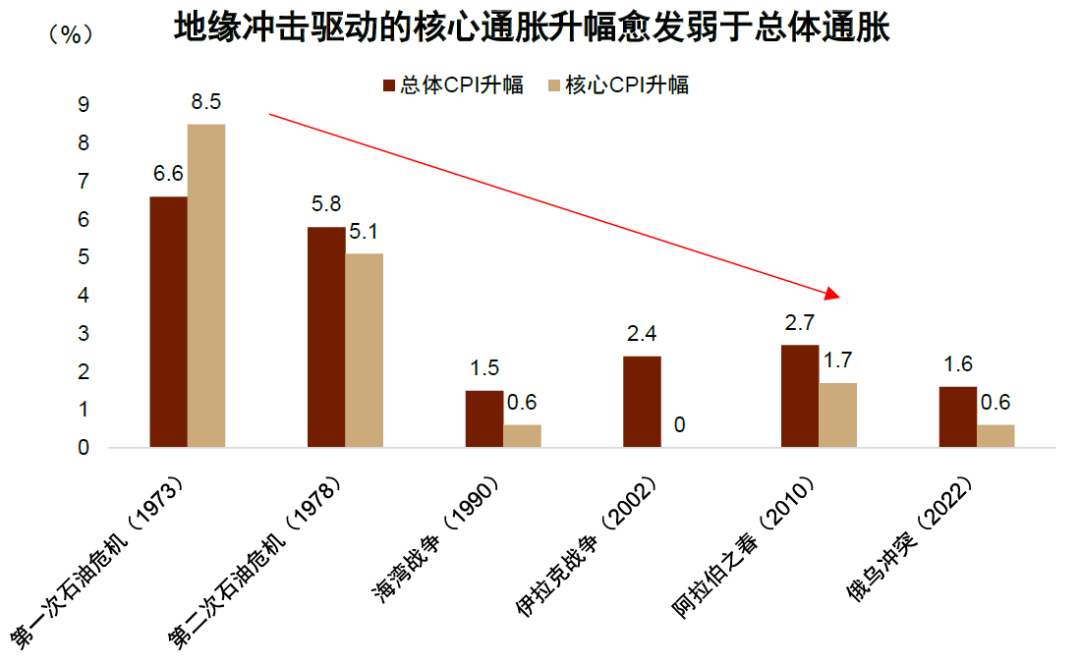
► 通脹框架工作組致力於從第一性原理出發,審視通脹驅動因素、Fed責任、通脹衡量方式,以及如何實現價格穩定。1980s以後,油價向美國核心CPI傳導的二次效應明顯減弱。若聯儲局重新區分一次性價格水平衝擊與持續性通脹,油價、關稅等短期擾動將不會構成貨幣緊縮的理由。
圖表4:1980s後,油價衝擊的二次效應明顯減弱
資料來源:Bloomberg,中金公司研究部
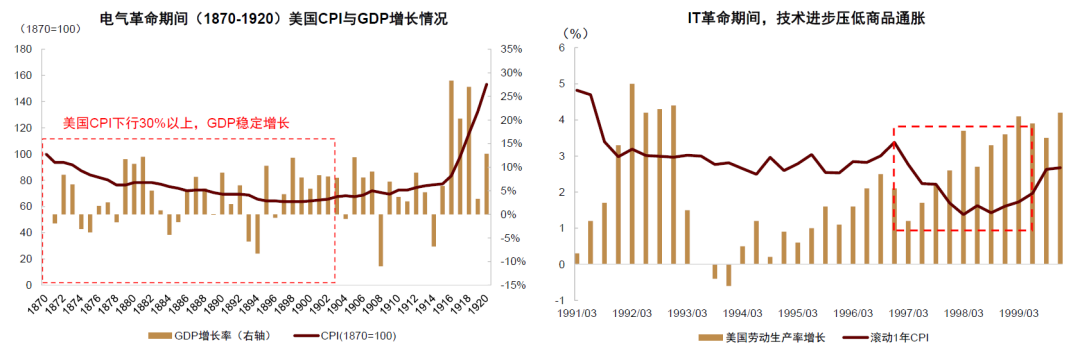
► 生產率與就業工作組則可能把AI納入政策反應函數。沃什多次表達對AI提升生產率的信心。歷史上,科技革命往往是去通脹力量。
圖表5:兩次科技革命期間,美國生產率提升、通脹下降
資料來源:JST數據庫,Haver,中金公司研究部
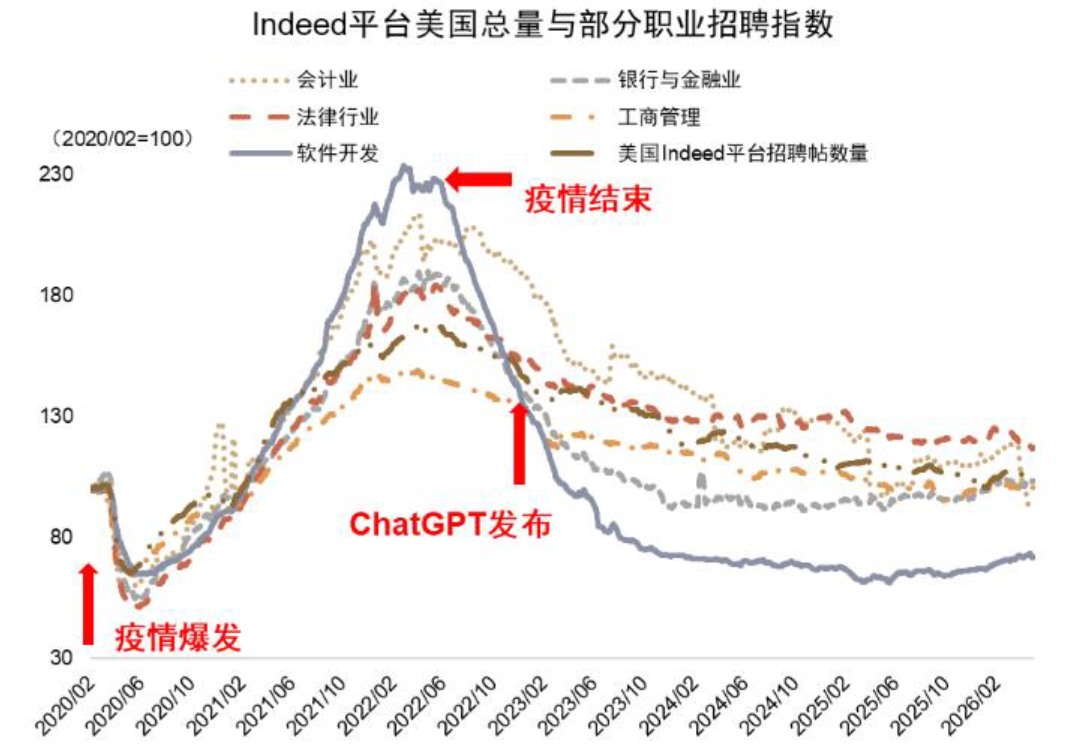
如果AI提高潛在增長、降低單位勞動力成本,美國增長韌性未必對應更高通脹。短期,AI壓制部分高暴露行業招聘、推升失業率,反而會增加降息必要性。因此,AI既可能降低通脹約束,也可能增加就業壓力,兩條路徑都指向更大的寬鬆空間。
圖表6:ChatGPT發布後軟件開發等高AI暴露職業的招聘減少
資料來源:Haver,中金公司研究部
► 資產負債表工作組的設立也並不意味着聯儲局短期將激進縮表。縮表會抽走貨幣市場流動性,在監管和財政配合不足的情況下容易誘發金融風險。更現實的路徑可能是先推動金融去監管,增強金融體系承接美債的能力。同時,財政部多發短債,緩解孖展壓力;最後再討論縮表。這一路徑既能降低縮表風險,也有助於改善美債流動性、壓低流動性溢價,也迎合了特朗普希望降息的訴求(《「沃什衝擊」如何改變全球市場?》)。
綜合來看,沃什FOMC首秀可能並非市場當下理解的鷹派轉向。散點圖偏鷹和重申反通脹承諾可能只是表象,淡化前瞻指引和推出五大工作組或許纔是實質政策方向。沃什的真實意圖或不是立即加息,而是在高通脹讀數、鷹派陣營擴大和美元信譽承壓的環境下,為未來重啓降息構建新的制度敘事。
現在定論美元信譽修復,同樣為時尚早。美國債務仍在積累,特朗普內政外交政策仍在透支美國信譽,沃什縮表緊縮政策仍面臨政治、經濟與市場的約束,推進節奏與成果高度不確定。僅根據一次聯儲局會議上的政策表態,不足以推出美元信譽動搖的趨勢被逆轉。
其次,美國高通脹並沒有韌性,夏季或是通脹高點,下半年進入下行通道
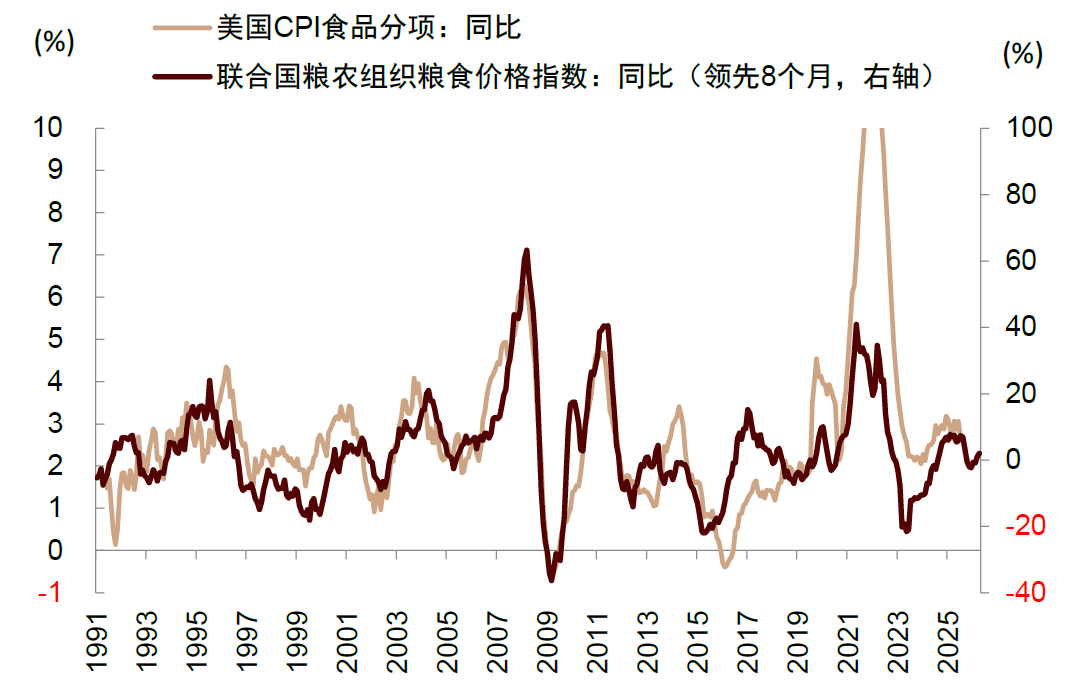
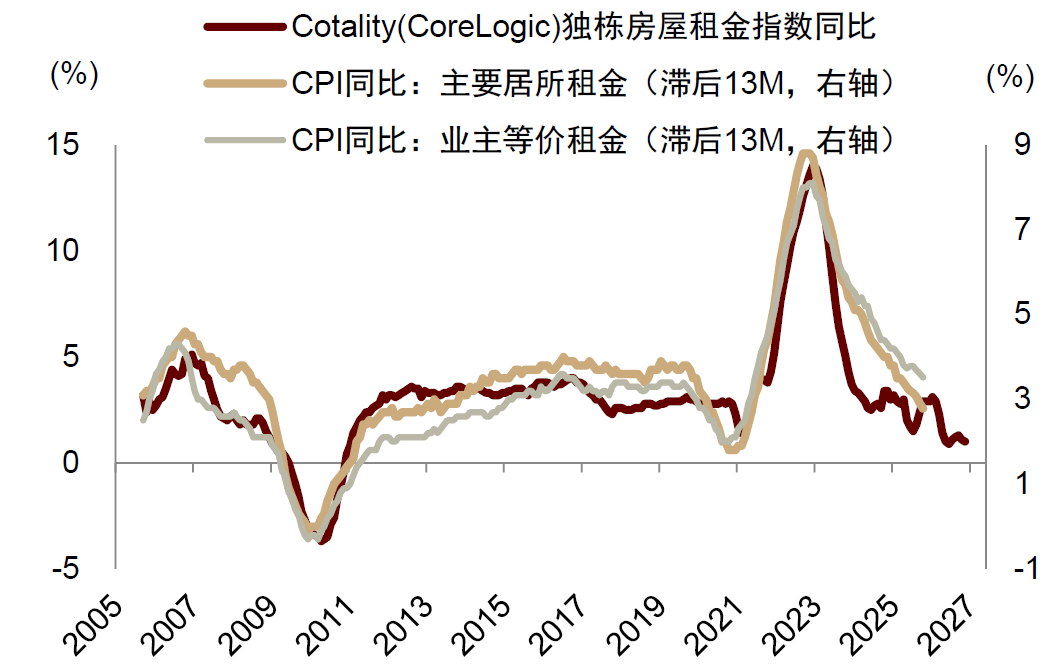
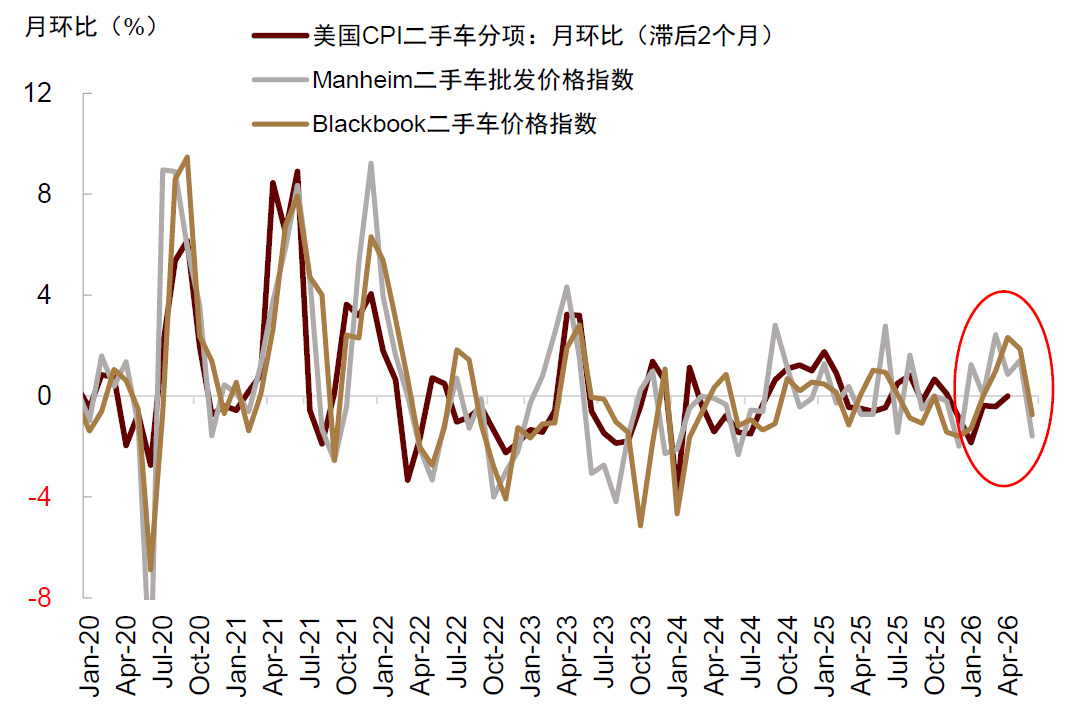
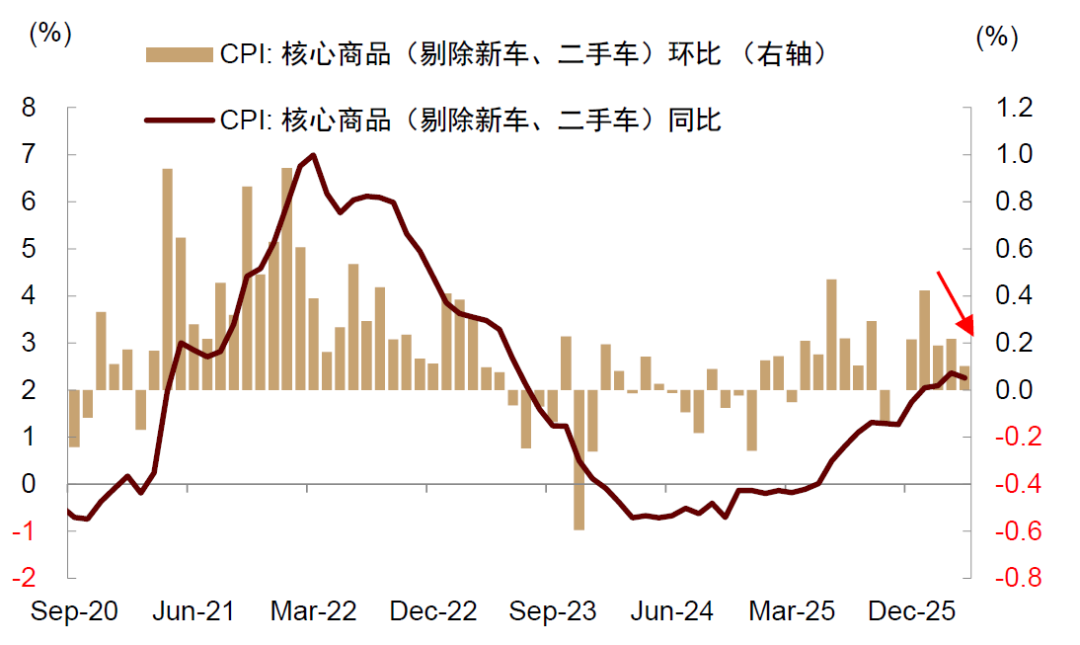
此輪美國通脹上行主要由油價驅動,並非需求重新過熱,也沒有形成工資-通脹螺旋。在能源以外,房租、二手車、食品、其它核心商品下半年均面臨下行壓力。近期,隨着美伊局勢明顯緩和,油價已明顯回落,接近美伊衝突發生前的水平,能源衝擊對CPI的推升有望快速消退。市場把一次油價衝擊線性外推為通脹失控,可能高估了通脹風險。
圖表7:領先指標顯示食品CPI按年增速上行幅度有限
資料來源:Bloomberg,中金公司研究部
圖表8:領先指標顯示房租通脹或繼續下行
資料來源:Haver,CoreLogic,中金公司研究部
圖表9:二手車批發價格按月增速轉負
資料來源:Manheim,BlackBook,Haver,中金公司研究部
圖表10:其他核心商品通脹增速放緩
資料來源:Bloomberg,Haver,中金公司研究部
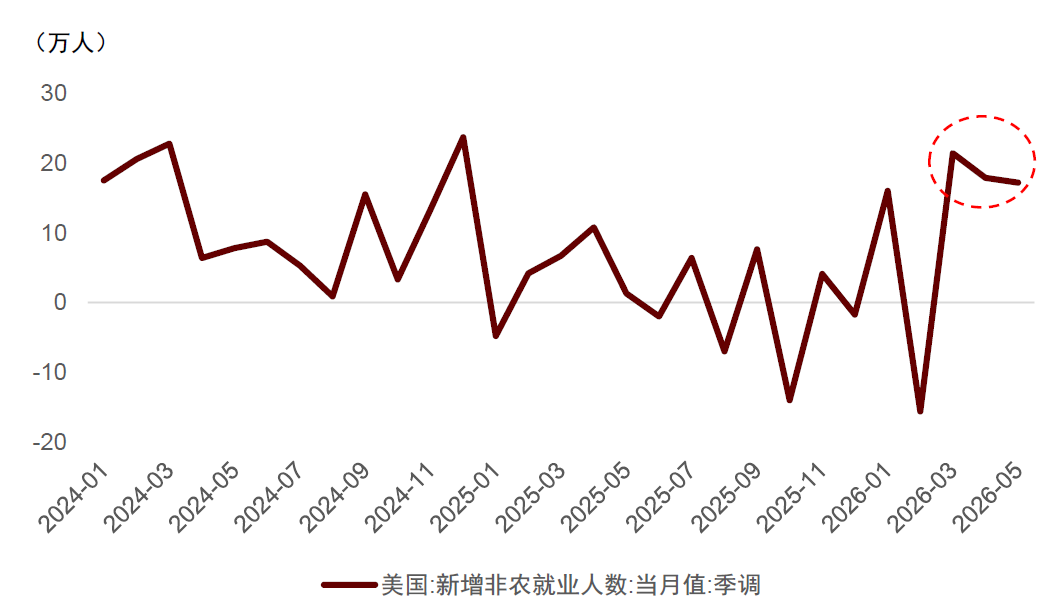
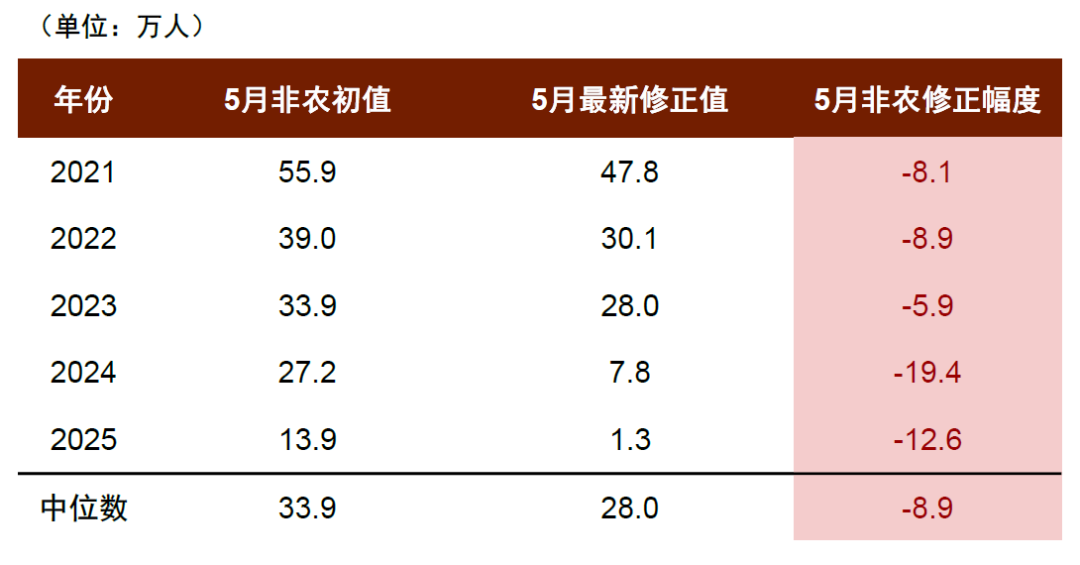
在通脹之外,美國的就業也沒有表面數據看上去那麼強勁。5月新增非農17.2萬人,高於市場預期,但近幾個月非農數據波動較大,初值不宜線性外推。日曆效應、樣本縮水與模型統計缺陷都削弱了非農初值的可靠性,後續大幅修正並不罕見。2021年以來,5月非農初值連續下修,中位數約8.9萬人;若本次出現類似幅度修正,5月新增就業將降至約8.3萬人,基本符合就業降溫的判斷。
圖表11:近三個月美國非農新增就業偏強
資料來源:Haver,中金公司研究部
圖表12:過去5年美國的5月非農新增就業均大幅下修,本次非農就業也可能被明顯高估
資料來源:Bloomberg,Haver,中金公司研究部
綜合來看,我們認為下半年美國通脹大概率明顯回落。進入2027年,若沒有意外的政策和地緣衝擊,美國通脹回到2%左右並非小概率事件。通脹回落、增長轉弱將削弱緊縮預期,也為聯儲局政策重回寬鬆打開空間。
黃金牛市尚未結束,轉機可能已經不遠
在《大類資產2026年展望:乘勢而上》中,我們系統覆盤了1970年以來的5輪黃金牛市的頂部規律,發現歷史上的黃金牛市均終結於聯儲局政策收緊或經濟全面向好。
圖表13:黃金牛市的頂部規律:聯儲局政策信號與經濟拐點信號相對準確
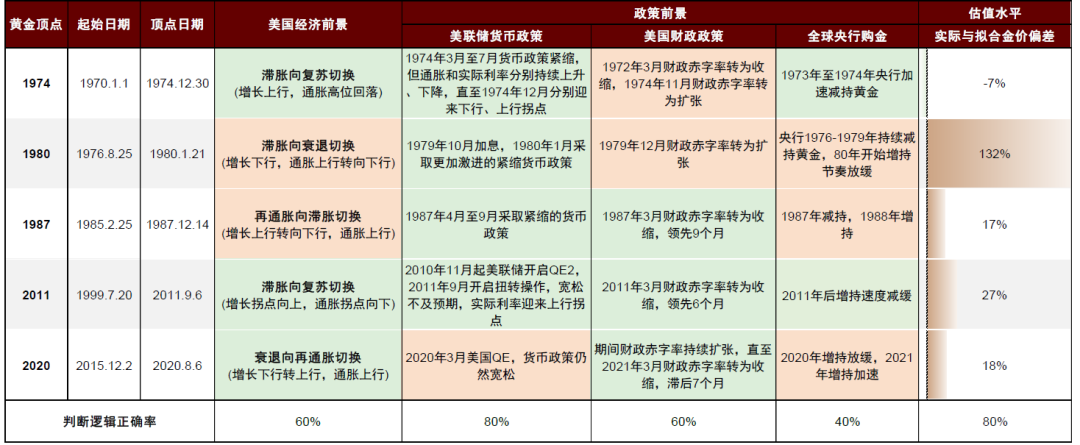
資料來源:Bloomberg,Haver,Wind,中金公司研究部 注:1)黃金實際與擬合金價的偏差根據黃金估值模型殘差與擬合金價計算。2)綠色填充單元格表示該信號利空黃金,紅色表示該信號利多黃金。
如前文分析,美國通脹今年夏季大概率見頂,勞動力市場正在降溫,沃什改革為未來聯儲局政策轉松預留空間,聯儲局政策並不會全面轉向緊縮。隨着地緣與通脹壓力在下半年逐漸緩解,聯儲局加息的概率很低,反而降息的時點和節奏可能超出市場預期,推動美元流動性寬鬆迴歸,為黃金、股票等資產提供新的支持(《大類資產2026H2展望:霧斂潮升》)。
因此,我們認為黃金牛市並未結束。6月全球通脹衝高,且多家央行正在加息,或是全球流動性壓力最大的時期,黃金加速調整並不意外。進入7-8月,隨着美國通脹與增長數據回落,或沃什提供新的政策指引,存在聯儲局緊縮敘事被快速逆轉的可能性,我們判斷黃金市場的轉折點已經漸行漸近。與此同時,我們也提示黃金也是AI泡沫的潛在對沖資產,可起到風險分散效果。綜上所述,我們仍對黃金後市保持樂觀,建議維持倉位,逢低吸納,靜待轉機。