
李想和曾毓群,終究走到了這一步

出品|虎嗅汽車組
作者|楊傑
題圖|理想微博
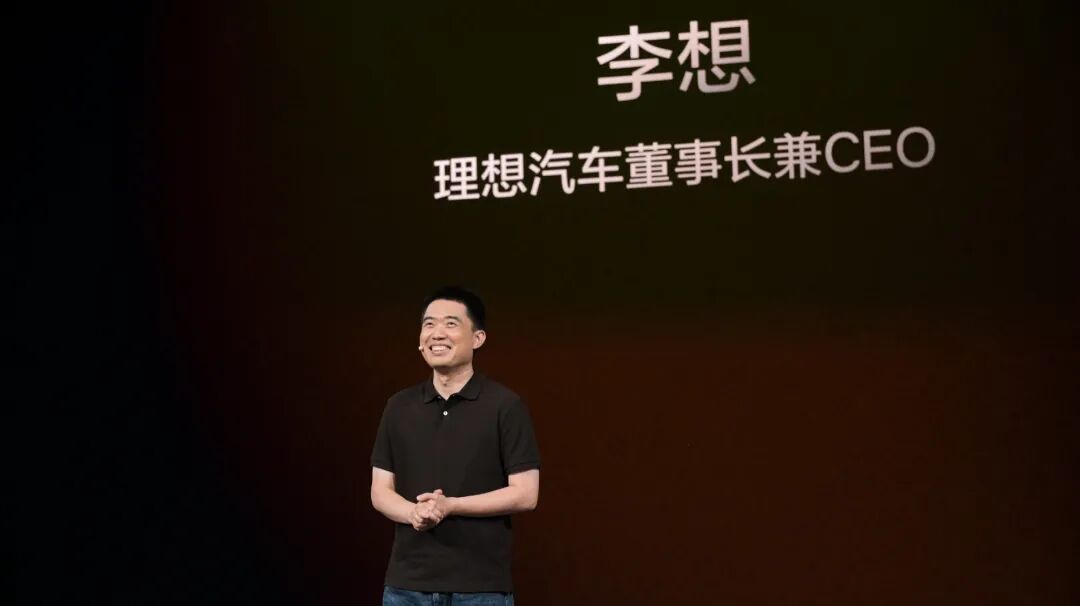
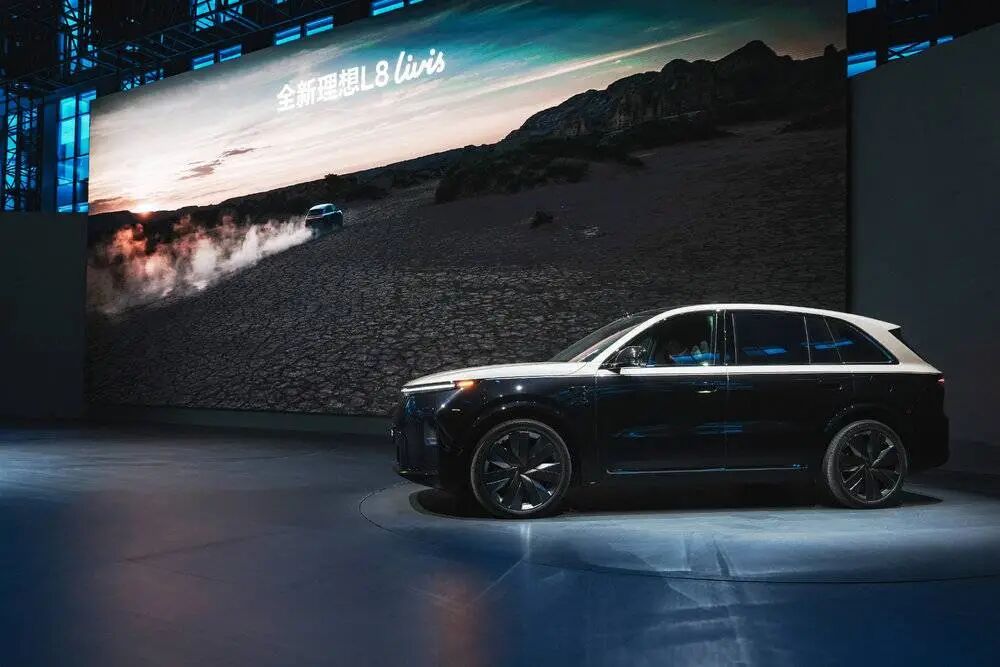
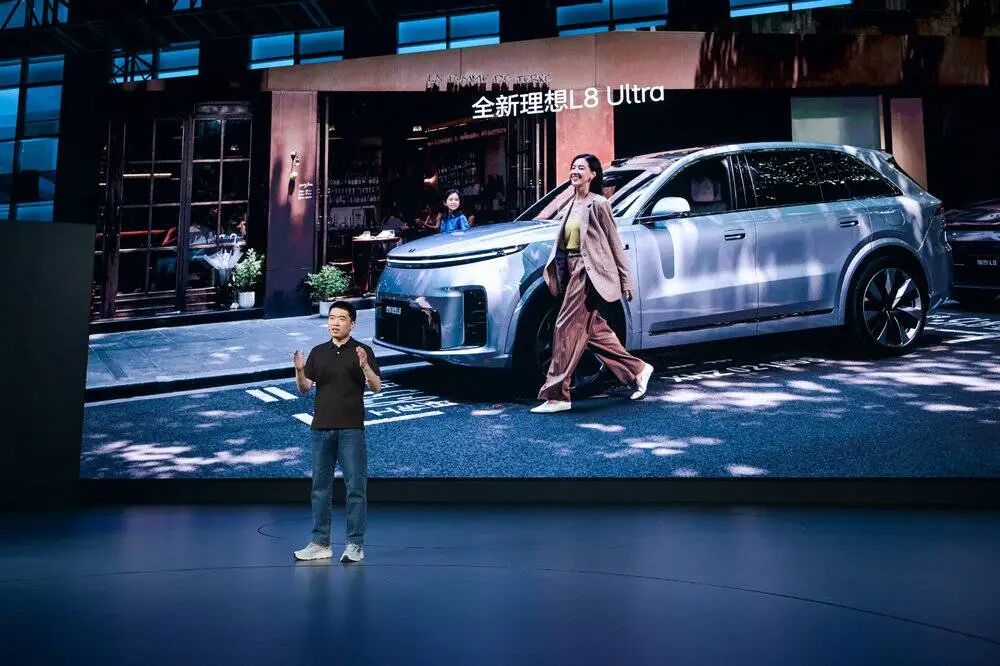
2026年6月23日,全新理想L8上市發布會舉行。
台上,李想公布了兩個版本的價格:Ultra版36.98萬元,Livis版42.98萬元,首銷期各減1萬元。在產品層面,最大的變化在於其車內從六座變成五座,軸距拉長到3045毫米,後備廂能塞下13個20寸行李箱。
對此,李想甚至放話說,這車後排舒適要做到邁巴赫GLS的水準,操控性要做到寶馬X5M的水準。
圖源:理想微博
但拋開一切與競品對比的豪言壯語,全場真正值得關注的細節,藏在那份看上去似乎並不起眼的底層電池標籤之上。因為上面不再標有「寧德時代」的LOGO,取而代之的則是以欣旺達電芯為基礎、理想封裝總成的自研自制標籤。
從深度捆綁寧德時代到理想自挑大樑造電池,這中間到底發生了什麼?
虎嗅在發布會前夕,與理想汽車整車電動高級副總裁劉立國、理想汽車動力電池研發負責人柳志民進行溝通探討。
從中我們看到了這家增程起家的新勢力車企,試圖跳出舒適區的努力,更看到了理想不願再做任何供應商附庸的決心,以及對核心話語權的渴望。


要搞明白理想與寧德時代的關係,可以先把時間撥回整整一年以前。
2025年6月初,福建省寧德市赤鑑湖邊,李想和曾毓群並肩出現在寧德時代總部,共同祝賀理想汽車專屬配套的第100萬台電池包正式下線。在場的見證者向虎嗅回憶稱,在那場氛圍熱烈的下線儀式上,寧德時代打出了「百萬征程 向理想出發」的宣傳語,雙方領導握手寒暄、合影互道祝賀,畫面一片其樂融融。
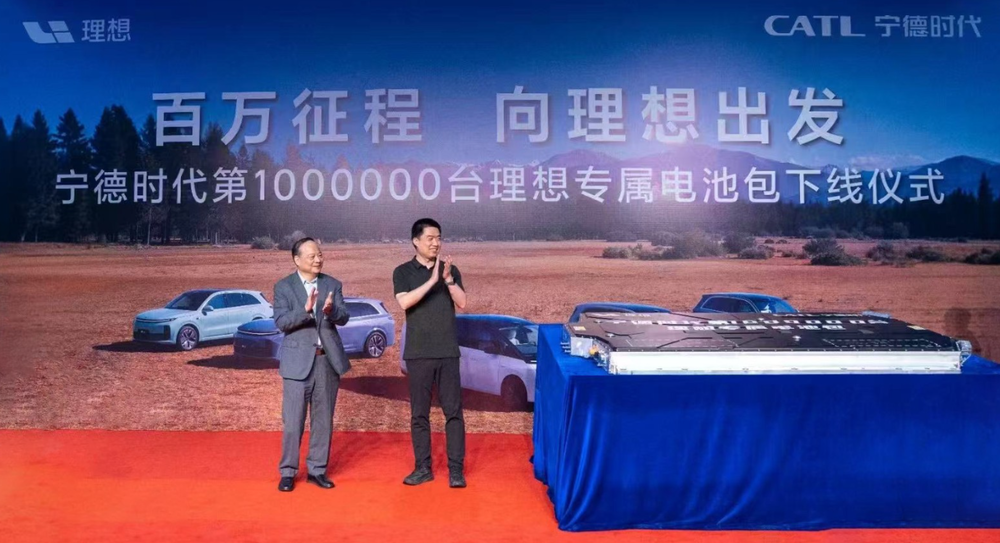
李想和曾毓群;圖源:寧德時代官網
彼時,業內更多的評價均稱,這不是一場普通的供應商交付,更是一場亮劍未來的新起點。因為從2015年理想創立之初,寧德時代就以核心動力電池供應商的身份,深度參與理想的產品戰略佈局。從理想ONE的定製化電池方案,到L系列旗艦SUV的全面搭載,再到MEGA那款雙方共同開發的5C麒麟電池,投入了超過1000名研發人員。
而寧德為理想帶來的100萬台電池,也從未出現因自身原因導致的熱失控事故,這個安全紀錄,也讓寧德時代在理想用戶心中成了默認的「品質擔保人」。
正是基於此,三個月後,2025年9月18日,雙方又在寧德簽署了五年全面戰略合作協議。李想、馬東輝、曾毓群、韓偉悉數到場,協議寫得很漂亮:寧德時代將為理想全系產品提供三元鋰電池、M3P電池、磷酸鐵鋰電池、鈉離子電池。雙方要在電池安全、超充技術上深度合作,攜手拓展國內外業務。
從任何角度看,這都是新能源行業最令人羨慕的「模範婚姻」。
一個手握全球最強大的電池產能和技術壁壘,一個年交付量逼近百萬輛、手握千億現金。100萬台專屬電池,是這段關係的巔峯見證。
然而,從100萬台深度捆綁,到「自立門戶」研發製造電池,理想只用了不到一年。
今年3月,理想汽車財報電話會上,執行董事兼總裁馬東輝拋出一枚重磅炸彈:從2026年開始,理想旗下所有車型,統一採用雙電池路線,理想自研品牌電池與寧德時代品牌電池並行,全量覆蓋,無一例外。
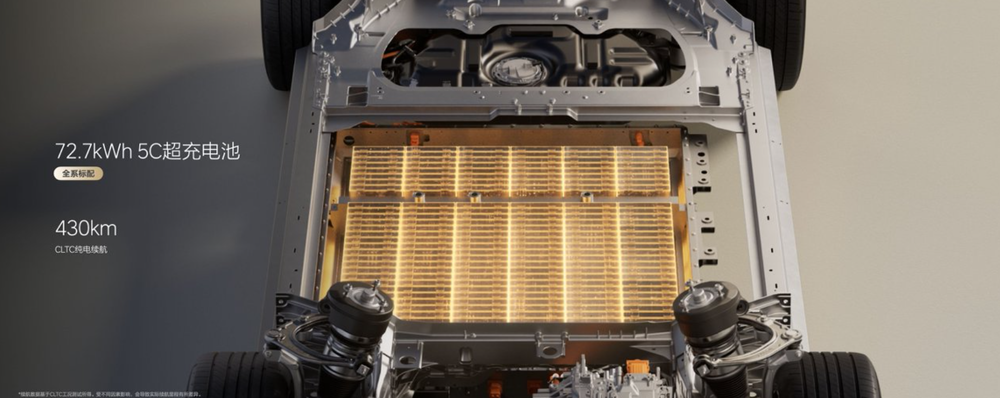
圖源:理想官方
要知道,以往的行業慣例是電池廠定標準、車企做適配。寧德時代以其技術壁壘和產能規模,形成了對主機廠事實上的綁定,而主機廠只有接受的份。
理想現在要用自己的交付規模,把這個規則扭過來。去年10月,理想與欣旺達以50:50的出資比例成立山東理想汽車電池有限公司,註冊資本3億元,專門生產理想自研的動力電池產品。
可以看到,理想通過自研自制增程器、電驅動、功率模塊,再到與欣旺達合資生產自研電池,正在從研發、製造到物流全鏈條壓縮成本。全新L8比L9便宜8萬到9萬元,價差背後除了尺寸和座位數減少,「採用自研電池帶來的成本優化是關鍵變量」。
當然,理想的意圖遠不止降本。


電池是電動車最核心的零部件,如果連電池的定義權都握在別人手裏,你憑什麼說自己在造車?這是任何形成規模的車企都需要面臨的難題。
對此,理想的邏輯很清楚:過去十年,寧德時代以其無與倫比的技術壁壘和產能規模,定義了包含電芯的化學體系、封裝結構、熱管理方案以及BMS算法在內,動力電池幾乎所有的行業標準。
而主機廠能做的只是在寧德時代提供的「菜單」上點菜,理想曾經是這種模式的最大受益者。
但這也是一把雙刃劍。
理想i6上市時,寧德版本交付要等18到22周,差不多四五個月,而欣旺達版本交付周期穩定在2到4周。單一頂級供應商的節奏與主機廠產能爬坡需求之間的深層矛盾,逼着理想必須找到解法。
而理想的解法是顛覆性的:寧德時代的貨能跟上,就滿產寧德版本;寧德時代排期跟不上,產線無縫切換自研電池方案。不用改產線,不用讓用戶等上半年。
這套能力一旦跑通,生產計劃不再被單一供應商的排產表鎖死,而是握在自己手裏的調度系統。
在此背景之下,全新L8全系標配72.7度5C增程專用超充電池,電量10%充到80%最快僅需10分鐘。理想產品線總裁劉傑在發布會上撂下一句話:「我不認同增程的盡頭是純電,增程的盡頭,是5C增程。」
李想說得更直白:在第三代5C增程系統支持下,增程車可以實現「日常用電,高速也用電,野外再用油」。
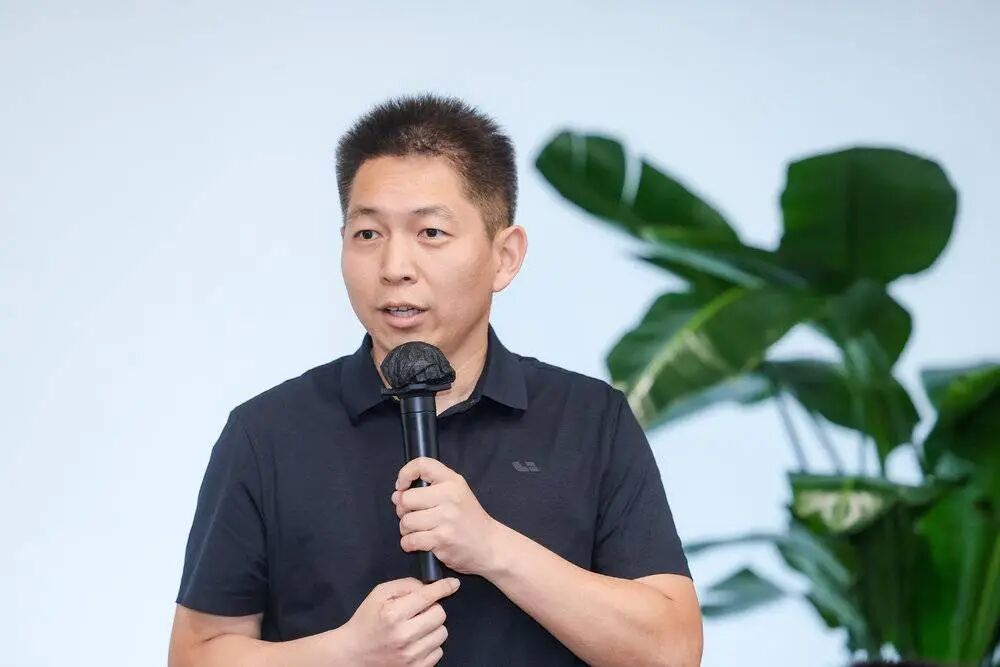
柳志民
對此,柳志民提到,理想做自研電池的初衷絕不是降本。市面上的「標品」電池無法滿足理想對「大電量+5C超充+高安全+長壽命」的極致耦合需求。為了讓增程車擁有媲美純電的體驗,理想必須深度參與底盤架構融合,從底層主導設計。
這些話表面上是回擊行業對增程技術的質疑,實際上是理想在用自研技術宣告一件事:電池怎麼造、車怎麼跑,我說了算,但這也意味着理想因此闖入了新的風暴圈。


理想闖進的這片風暴圈,遠比想象中兇險。
第一:寧德時代絕不會坐視客戶一步步收回定義權。
要知道,2026年2月,寧德時代的動力電池裝機量雖以52.7%的份額穩居第一,但其前五大客戶中,理想汽車佔比12.6%。這意味着理想是寧德時代最核心的客戶之一。失去理想的訂單,對寧德時代是實實在在的損失。而當這個最核心的客戶開始掌握「隨時切換」的能力時,寧德時代失去的不僅是一份訂單,更是一種權力。
對此,虎嗅也第一時間聯繫寧德時代相關傳播負責人,截至發稿前,對方並未對理想自研自制電池事宜做出相關回應。
但在這裏可以簡單設想一下,寧德時代已通過自建、參股、合資、收購等多種方式,在全球佈局了多個鋰、鎳、鈷等核心礦產資源項目。國內涵蓋江西宜春鋰礦、貴州磷礦等,海外佈局了剛果(金)銅鈷礦、印尼鎳產業鏈及阿根廷鹽湖鋰礦等,當電池成本中原材料佔比超過60%時,誰掌握上游資源,誰就掌握了定價的終極話語權。
加之寧德時代曾向國內規模較小的電動汽車製造商提供電池折扣價,在這樣的背景之下,當理想的自研電池在成本和性能上還無法完全匹敵時,寧德時代完全可以通過價格策略,讓「換掉寧德」在經濟賬上變得不划算。
對於理想的自研電池而言,另一個風險來自用戶端。
寧德時代在消費者心中早已不只是供應商,而是一種品質背書。同樣以理想為例,其新車i6上市時,大量準車主在車友圈點名要寧德時代電池。有調研數據顯示,超過半數的理想i6準車主傾向於選擇寧德時代電池。
再聯想到此前理想L7、L8部分車型悄悄將電池從寧德時代換成欣旺達,發布會上隻字未提,引發大量車主不滿。足見對於選擇理想汽車的用戶而言,寧德時代似乎已經成為綁定選項。
事實上,人的認知慣性就是這樣,對未知的東西總是謹慎,對已知的則信任有加。
若多數用戶只選寧德版,理想的自研電池線可能閒置,雙電池策略也可能誘發新的供應鏈瓶頸。
對此,理想的解法是打出「雙電池用戶體驗無差異」的官方承諾。劉立國也表示,理想掌握100%的研發主導權和統一嚴苛標準。選擇欣旺達是因為其具備全球HEV霸主(支持80C閃充/70C閃放)的技術底蘊,以及作為蘋果核心的電池供應商的品控經驗。無論誰代工,理想作為第一責任人為用戶兜底。
但「兜底」兩個字說起來容易。理想為選擇欣旺達電池的用戶提供了額外2年或4萬公里的電池延保。有敏銳的車主指出,這套操作本質上是用一份有條件的未來保障承諾,試圖完成一次看似公平的「價值交換」。至於用戶買不買賬,還需要時間驗證,目前來看,已經有諸多車主向虎嗅表示,自己更加青睞寧德時代的電池,對新的電池仍有疑慮。
更大的挑戰在製造端。
電池研發是資金密集型、技術密集型的長期投入。從電芯化學體系到BMS算法,從實驗室到量產線,任何一環出問題都可能反噬品牌口碑。理想過往的電池經驗停留在「集成與適配」,如今要轉變為管理電芯、材料、設備等多層級的複雜供應鏈,這是完全不同的能力模型。
全新理想L9 Livis在今年二季度發布時,備案信息顯示電池單體與成品生產企業均為寧德時代旗下公司,無任何理想自研電池相關標註。這並非理想放棄自研路線,而是基於產品上市節奏的戰略考量,彼時留給產品量產、供應鏈調試的時間有限,電池自研從電芯設計到裝車驗證,需要經過多輪測試才能確保萬無一失。
如今自研電池在L8車型上量產,說明理想認為技術路線已經成熟。對此,柳志民着重提到,早期行業認為鐵鋰上不了增程,就是因為算不準。今天,我們用ATR算法把這個行業十年的痛點徹底解決了。
圖源:理想微博
縱然存在諸多挑戰,但全新L8的上市,釋放了理想汽車兩個明確的行業信號:
其一,家用高端SUV的競爭邏輯變了。比拼座椅數量的粗放競爭正在落幕,理想把5.1米車長、3045毫米軸距全部轉化為兩排座艙與儲物空間,賭的是「少一個座位、多一分體驗」的消費升級邏輯。
其二,新能源淘汰賽進入深水區,靠供應鏈整合實現快速造車的上半場已經結束。未來旗艦車型想要形成不可複製的競爭力,必須掌握電池、電機、電控等核心技術。
而我們也看到了,理想要讓寧德時代成為選項之一的決心,但把「選項」變成用戶的「首選」,理想無疑還有很長的路要走。
新能源淘汰賽不會等任何人。
量產自研電池,理想試圖改變的不僅是L8的命運,更是整個供應鏈的權力結構。風暴圈已經闖進去了,退路已經被自己封死,從宣佈雙電池路線的那一刻起,理想就和寧德時代站在了博弈桌的兩端。在這個桌上,沒有溫情脈脈的「模範婚姻」,只有誰更不可替代的殘酷較量。
理想手裏有牌:年交付百萬輛的規模、千億現金儲備、從增程器到電驅動再到電池的全棧自研能力,以及一個願意為「理想」品牌溢價買單的用戶群體。
但寧德時代的牌更硬:52.7%的國內裝機量份額、從鋰礦到回收的完整產業鏈、10C充電和350Wh/kg凝聚態電池的技術代差,以及一個簡單到殘酷的商業邏輯:任何時候,理想都可以選擇寧德時代,但寧德時代不需要依賴理想。
這場博弈的終局,大概率不是誰消滅誰。理想不可能在短期內完全擺脫寧德時代,自研電池從電芯設計到裝車驗證,至少還需要兩到三代產品迭代才能建立足夠的安全冗餘。
寧德時代也不可能阻止理想收回定義權,因為這是產業規律,是主機廠規模到了一定體量後的必然訴求。當下來看,這一趨勢已經不可逆轉:當理想把自研電池裝進L8,當鴻蒙智行同時引入國軒高科、中創新航、欣旺達三家電池廠,當越來越多的頭部車企開始佈局自研電芯,「獨供」的時代正在加速終結。
接下來要聚焦的,是這塊印着「理想」logo的電池,到底能不能經得起實驗室之外的千萬公里實測,經得起用戶用腳投票的殘酷檢驗,經得起寧德時代用技術和價格築起的護城河。
本內容未經允許不得轉載。授權事宜請聯繫 hezuo@huxiu.com。
End
想漲知識 關注虎嗅視頻號!