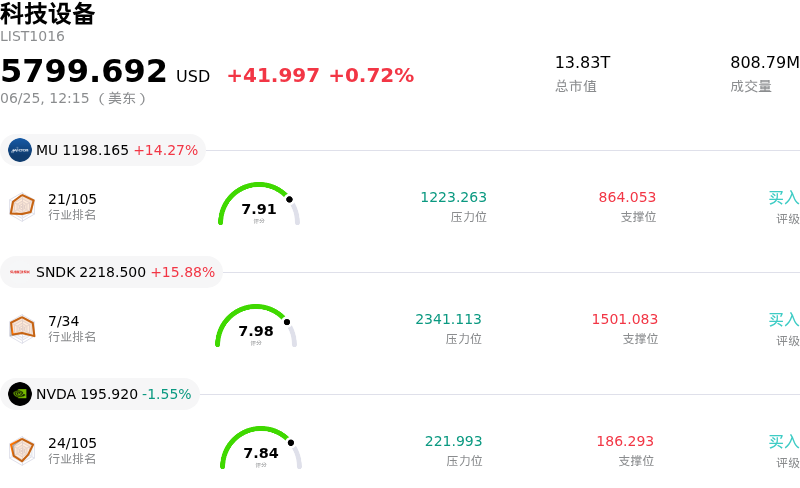
Dell Technologies Inc (DELL) 盤中下跌6.32%, 所屬行業科技設備上漲0.72% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 美光科技 (MU) 上漲 13.73%;閃迪 (SNDK) 上漲 15.81%;英偉達 (NVDA) 下跌 1.66%。
今日是什麼導致了Dell Technologies Inc(DELL)股價下跌?
戴爾科技(Dell Technologies)在盤中交易中經歷了一次大幅回調,這主要受到知名分析師下調評級、估值擔憂以及持續的公司內部人士減持的多重打壓。儘管戴爾在今年早些時候受益於人工智能基礎設施領域的長期行業順風而表現強勁,但隨着市場對未來增長預期可能已完全反映在股價中的擔憂加劇,市場參與者紛紛選擇獲利了結。
帶來下行壓力的主要催化劑是廣發證券(GF Securities)的評級下調,該機構將戴爾的評級從「買入」下調至「持有」。該機構指出,自上一份財報發布以來,該股的持續大幅上漲已將其估值倍數推高至缺乏吸引力的風險回報比水平。在其遠期市盈率遠高於歷史平均水平的情況下,安全邊際已經收窄。分析師警告稱,儘管該公司短期內的人工智能積壓訂單依然強勁,但更廣泛的市場已經預料到人工智能相關收入的上調,這給超預期的業績驚喜留下的空間微乎其微。
此外,此次降級也揭示了正在醞釀的長期競爭風險,這些風險可能會威脅到戴爾在人工智能服務器領域的市場主導地位。具體而言,分析師指出,戴爾作為SpaceX主要供應商以及CoreWeave獨家供應商的利潤豐厚地位正面臨結構性逆風。預計超微電腦(Super Micro Computer)等競爭對手將在接下來的硬件部署中積極搶佔市場份額。市場還日益擔心,大型企業客戶和雲服務提供商正在積極評估直接ODM(原始設計製造商)模式,這可能會完全繞過像戴爾這樣的傳統供應商,並擠壓其長期利潤率。
加劇這一看跌動能的是,最近的監管文件披露了持續的內部人士減持,其中包括一名公司董事預先安排的股票出售。在更長的一個多月時間裏,實質性的內部人士拋售已向部分市場參與者發出信號,表明高管們可能認為該股估值已處於高位。這一拋售壓力恰逢宏觀層面的焦慮,因為投資者正在權衡人工智能資本支出的整體可持續性。儘管憑藉基於先進架構構建的新型PowerEdge服務器的推出,戴爾的基本面定位依然穩固,但高企的估值、結構性競爭以及內部人士變現套現的多重因素,最終觸發了今日的劇烈回調。
Dell Technologies Inc(DELL)技術分析
Dell Technologies Inc (DELL) 技術面來看,MACD(12,26,9)數值-5.721,處於中性狀態,RSI數值68.640處於中性狀態,Williams%R數值11.434處於超買狀態,注意關注。
Dell Technologies Inc(DELL)媒體輿情
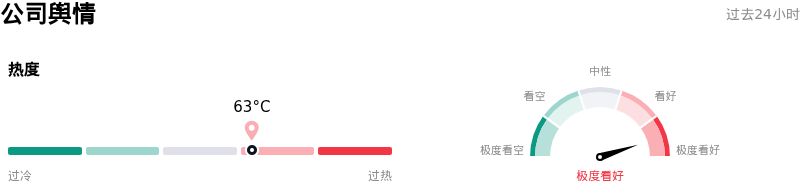
Dell Technologies Inc (DELL) 公司輿情熱度來看,當前熱度63,處於很熱狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Dell Technologies Inc(DELL)基本面分析
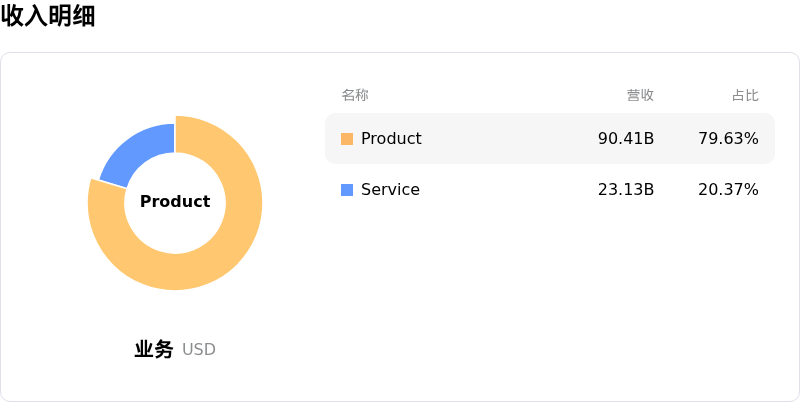
Dell Technologies Inc (DELL) 處於科技設備行業,最新年度營業收入$113.54B,處於行業2,淨利潤$5.94B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$479.58,最高價為$700.00,最低價為$213.00。
關於Dell Technologies Inc(DELL)的更多詳情
公司特定風險:
- 廣發證券分析師下調評級及估值過高:2026年6月25日,廣發證券將戴爾科技(Dell Technologies)的評級從「買入」下調至「持有」。該機構指出,自2月份以來戴爾股價強勁上漲了約200%,其風險回報比已變得不再具吸引力。分析師警告稱,市場對AI收入高達700億美元的樂觀預期上調以及相應的每股收益(EPS)提升已完全反映在股價中,後續上漲空間有限。
- 市場份額流失威脅及向ODM直連模式的轉變:戴爾作為領先硬件供應商的地位正面臨長期結構性風險,因為據報道,其關鍵客戶SpaceX和CoreWeave正在評估「ODM直連」(原始設計製造商)模式。此外,超微電腦(Super Micro Computer)等競爭對手預計將在SpaceX即將於2027年部署的吉瓦級項目中搶佔市場份額。
- 內部人士大舉減持:在董事Lynn Vojvodich Radakovich於2026年6月22日通過10b5-1規則交易賣出12,022股股票後,市場對公司治理和高管信心的擔憂有所加劇。這筆交易導致該股在2026年6月25日放量跳空低開,在此之前,內部人士在過去三個月內已累計減持了價值15.6億美元的股票。
- 槓桿率高企及債務償還成本上升:戴爾近期完成了規模達30億美元的高級無擔保債券發行,共分為三期,將於2031年至2037年之間到期,利率高達5.250%。這一鉅額債務發行增加了集團層面的槓桿率和長期利息負擔。如果市場對AI優化硬件的需求出現周期性降溫,這可能會壓縮利潤率。
原文鏈接