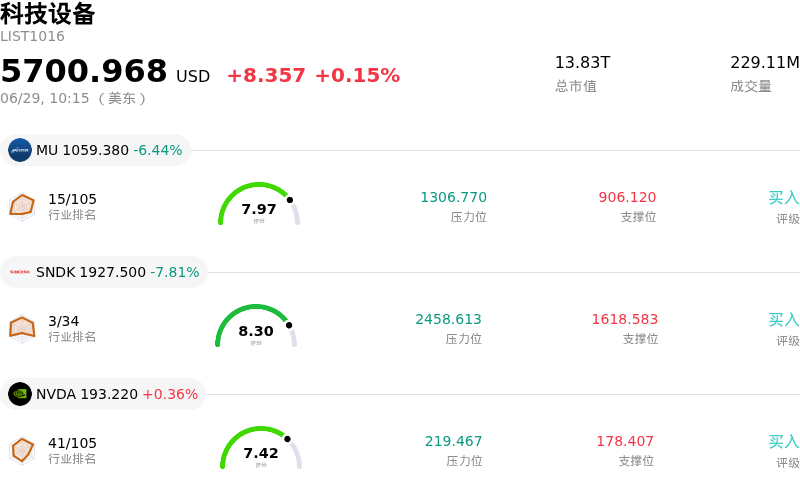
應用材料 (AMAT) 盤中上漲5.17%, 所屬行業科技設備上漲0.15% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 美光科技 (MU) 下跌 6.14%;閃迪 (SNDK) 下跌 7.81%;英偉達 (NVDA) 上漲 0.40%。
今日是什麼導致了應用材料(AMAT)股價上漲?
應用材料(Applied Materials)股價的顯著上漲,主要受到其備受矚目的產品展示會後強勁的基本面勢頭,以及華爾街各大機構密集上調其目標價的推動。在其「大師班」(Master Class)活動中,該公司推出了六款全新的芯片製造系統,專為加速DRAM生產和先進封裝而設計。這些新系統直接解決了困擾整個行業的「內存牆」問題,該問題因限制數據在內存與處理器之間的傳輸速度,從而制約了人工智能的計算性能。
鑑於此次新品發布以及該公司在半導體設備領域的明顯領先地位,數家知名金融機構於周一上調了其業績預測。KeyBanc Capital Markets上調了該股的目標價,以反映其具有吸引力的相對估值和持續增長,並基於更高的遠期盈利預測對該股進行了估值。同樣,Cantor Fitzgerald大幅上調了其目標價,突出了該公司強勁的增長前景。包括傑富瑞(Jefferies)、B. Riley、富國銀行(Wells Fargo)和美銀(Bank of America)在內的其他主流機構也紛紛上調了目標價,並維持樂觀評級。分析師的這一輪集體上調,極大地提振了投資者信心,併成為推動本交易日股價上漲的重要催化劑。
整個半導體行業的積極進展進一步強化了這一看漲情緒。美光科技(Micron Technology)近期公布的強勁財報,直接印證了應用材料將戰略重點放在內存和封裝工具上的正確性,表明人工智能驅動的內存需求依然異常強勁。此外,該股的上漲也標誌着其從前一交易日的劇烈拋售中強勁復甦,此前的下跌主要是由於季度末機構獲利了結以及行業板塊的臨時輪動所致。鑑於管理層對未來訂單保持着極高的能見度,並預計下一季度盈利將實現快速增長,投資者迅速重新評估了其長期前景。隨着市場認識到當前人工智能基礎設施建設的持續性,資金正推動該股持續走高。
應用材料(AMAT)技術分析
應用材料 (AMAT) 技術面來看,MACD(12,26,9)數值12.695,處於買入狀態,RSI數值63.925處於中性狀態,Williams%R數值20.907處於買入狀態,注意關注。
應用材料(AMAT)媒體輿情
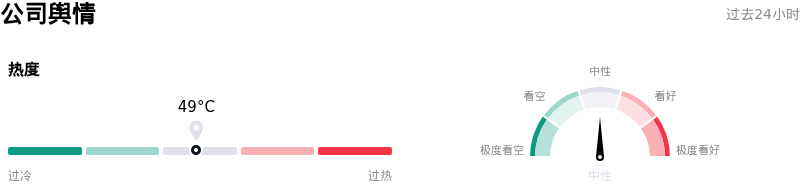
應用材料 (AMAT) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
應用材料(AMAT)基本面分析
應用材料 (AMAT) 處於科技設備行業,最新年度營業收入$28.37B,處於行業10,淨利潤$7.00B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$554.63,最高價為$790.00,最低價為$308.00。
關於應用材料(AMAT)的更多詳情
公司特定風險:
- 下游資本支出放緩:有報道稱,主要內存生產商SK Hynix正在放緩其高帶寬內存(HBM)的擴張步調,這對應用材料公司構成了直接威脅。由於該公司在DRAM和NAND閃存的沉積、刻蝕及工藝控制設備領域擁有極高的業務敞口,亞洲關鍵芯片製造商的資本支出放緩恐將導致設備供過於求,並削弱AMAT的中期訂單管線。
- 激進且集中的內部人減持:最近的SEC Form 4和Form 144申報文件顯示,公司高管正在密集進行避險操作,過去三個月內內部人股票減持額超過1.14億美元,且沒有任何買入行為。其中,首席執行官Gary Dickerson(4250萬美元)、高級副總裁兼首席技術官Omkaram Nalamasu(1440萬美元)以及半導體產品集團總裁G. Raja Prabu(2530萬美元)的大額減持令股價承壓,並表明管理層可能將當前價格視為短期估值上限。
- 自由現金流與流動性嚴重萎縮:儘管賬面營收表現強勁,但該公司季度自由現金流按年嚴重萎縮至2.10億美元,大幅低於機構一致預期的16億美元。這一現金消耗主要源於為建立先進材料庫存而不斷增加的營運資金需求,以及為高資本密集型項目提供自籌資金(例如耗資5億美元的新加坡製造工廠擴建項目),這限制了其眼下的財務靈活性。
- 估值高企與倍數收縮風險:在AI驅動的狂熱炒作下,AMAT的滾動市盈率已擴大至55倍至61倍以上,較其20.4倍的5年市盈率中位數存在顯著溢價。由於股價遠高於歷史平均水平,一旦遭遇宏觀經濟衝擊、美債收益率上升,或市場對短期AI支出進行重新評估,該股極易受到估值倍數急劇收縮的影響。
原文鏈接