
長江有色金屬網
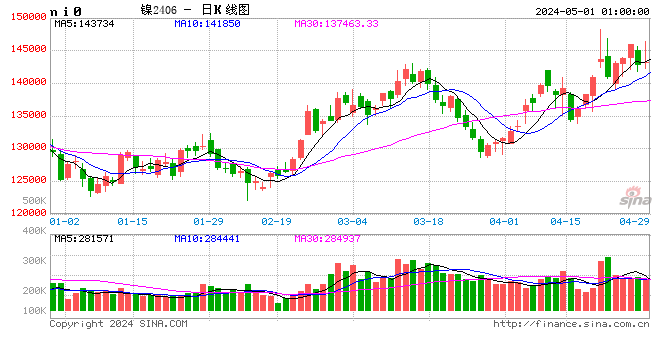
ccmn滬鎳走勢:今日午盤後滬期鎳小跌,滬期鎳主力月2609合約開盤報126410元/噸,盤中最高報127840元/噸,最低價報125110元/噸,收盤報125190元/噸,下跌1210元/噸,跌幅0.96%,滬鎳主力月2609主力合約成交量234065手。
據長江有色屬網統計:7月2日ccmn長江綜合1#鎳價報125250元/噸-127650元/噸,均價報126450元/噸,較前一日價格上漲1100元,長江現貨1#鎳報125400元/噸-127600元/噸,均價報126500元/噸,較前一日價格上漲1100元,廣東現貨鎳報128000元/噸-128400元/噸,均價報128200元/噸,較前一日價格上漲600元。
宏觀面影響因素
早盤聯儲局釋放通脹降溫、ADP 就業走弱信號,降息預期升溫,疊加新能源下游需求回暖,帶動鎳價上行;盤中突發鷹派表態扭轉市場情緒,降息預期延後,美元快速走強施壓有色。疊加印尼鎳礦配額申報開啓,市場預判原料供給寬鬆,鎳價震盪走弱。
國際端美股走弱、中東地緣降溫削弱商品溢價;國內不鏽鋼行業步入淡季,鋼廠集中檢修剛需不足,僅三元前驅體 75% 開工小幅託底,多空博弈下鎳價漲勢難持續。
鎳原材料及產業鏈供需現狀
原材料:紅土鎳礦印尼貨源充裕,價漲水收窄;硫化鎳礦依賴俄澳高品位資源,供應穩定;高冰鎳隨冶煉產能釋放供給增加;MHP 受硫磺供應偏緊影響成本高企,價格承壓;再生鎳規模有限,暫難緩解供需矛盾。
產業鏈:印尼主導全球鎳冶煉產能,中資企業深度佈局;國內對外依存度超 90%,上游依賴進口,中游冶煉產能充足,下游不鏽鋼淡季拖累需求,新能源需求增量不足。
現貨交投清淡 後市偏弱震盪
本交易日隨着鎳價下跌,現貨市場剛需補庫,多頭資金踊躍增倉,但整體來看,仍有部分商家保持觀望情緒,靜候價格的進一步下跌。前瞻來看,國際聚焦聯儲局政策動向、晚間即將公布的非農數據及印尼配額審批結果;國內關注鋼廠排產調整與新能源汽車產銷數據。短期鎳價受高庫存與配額寬鬆預期壓制,大概率在 12 .5萬 - 13.5 萬元區間偏弱震盪,需密切跟蹤配額落地情況。
責任編輯:李鐵民