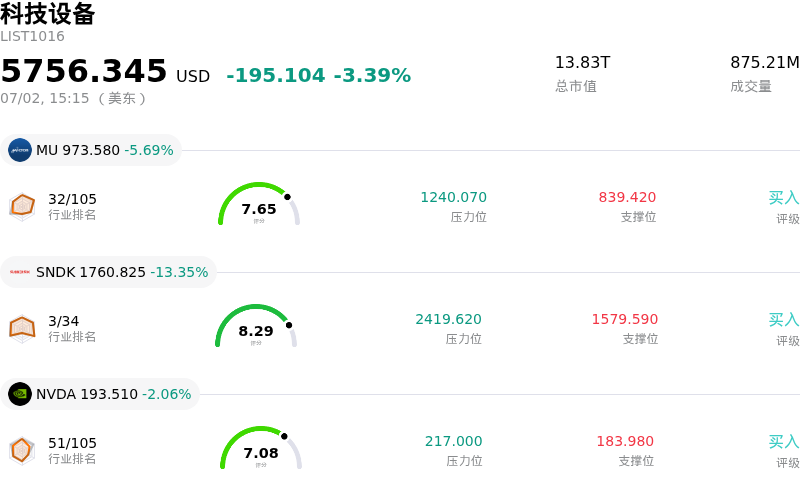
高通 (QCOM) 盤中下跌5.10%, 所屬行業科技設備下跌3.39% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 美光科技 (MU) 下跌 5.69%;閃迪 (SNDK) 下跌 13.35%;英偉達 (NVDA) 下跌 2.06%。
今日是什麼導致了高通(QCOM)股價下跌?
高通股票遭遇了明顯的下行壓力和加劇的波動,這主要是由於此前備受矚目的投機性催化劑化為泡影所致。此前有媒體報道稱,SpaceX正在開發一款採用高通驍龍處理器的AI移動設備原型機,投資者樂觀情緒因此一度高漲。然而,埃隆·馬斯克公開並堅決否認了這些報道,稱其完全是不實消息。這一迅速的闢謠扭轉了此前的上漲勢頭,引發了迅速的拋售,因為投資者被迫在失去這一潛在重磅合作的情況下,重新評估該公司的近期增長軌跡。
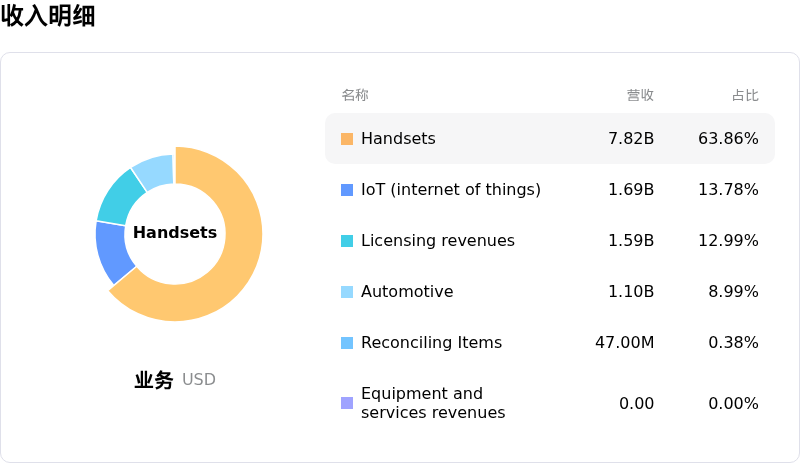
隨着投機性的AI手機敘事破滅,市場注意力已重新轉移到高通核心智能手機業務所面臨的持續逆風上。全球手機市場仍舊在需求疲軟和供應鏈瓶頸中掙扎,特別是持續的內存芯片短缺,這已經打亂了智能手機的生產計劃。由於手機相關收入仍佔高通當前商業模式的絕大部分,這些周期性挑戰正直接影響其近期財務前景,並打壓了投資者信心。
此外,儘管高通制定了宏偉的長期計劃,但專業分析師仍保持高度謹慎的態度。儘管該公司最近在投資者日上公布了其Dragonfly數據中心產品組合以及積極的多元化目標,但許多華爾街分析師仍重申了「持有」或「賣出」評級。分析師對該公司的近期轉型持懷疑態度,指出高通在競爭激烈的AI和數據中心芯片領域尚未證明自己是主導者。有報道稱競爭對手與超大規模雲服務商簽訂了關鍵的定製芯片合同,這加劇了市場的懷疑情緒,也讓人們對高通能否成功從根深蒂固的對手手中奪取市場份額產生了質疑。
除了公司自身的問題外,更廣泛的市場動態也加劇了下行壓力。半導體板塊目前正在應對宏觀經濟焦慮,包括利率上升和即將公布的勞動力市場報告,這正促使資金普遍從高估值科技資產中輪動流出。在高通被排除在幾個關鍵的羅素增長和防禦指數之外後,技術性拋售壓力也有所增加,從而引發了機構投資組合的調倉,並加劇了整體市場的波動。
高通(QCOM)技術分析
高通 (QCOM) 技術面來看,MACD(12,26,9)數值-10.057,處於賣出狀態,RSI數值40.042處於中性狀態,Williams%R數值99.383處於超賣狀態,注意關注。
高通(QCOM)媒體輿情
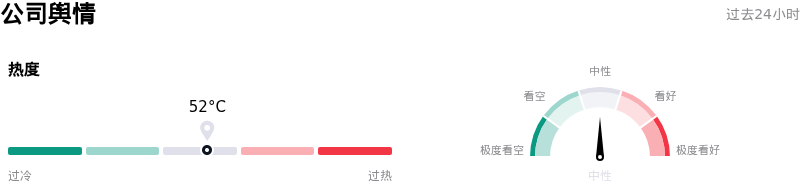
高通 (QCOM) 公司輿情熱度來看,當前熱度52,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
高通(QCOM)基本面分析
高通 (QCOM) 處於科技設備行業,最新年度營業收入$44.28B,處於行業5,淨利潤$5.54B,處於行業7。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$211.40,最高價為$300.00,最低價為$100.00。
關於高通(QCOM)的更多詳情
公司特定風險:
- 炒作性人工智能(AI)催化劑破滅:2026年7月1日,埃隆·馬斯克(Elon Musk)公開否認了關於SpaceX正開發採用Qualcomm驍龍處理器的AI消費級手機的報道,稱這些傳言「完全不實」。這一迅速澄清立即逆轉了盤中的短暫反彈,並迫使該股連續第四個交易日下跌,凸顯出QCOM在投機性AI傳言周期中的脆弱性。
- 轉型執行與利潤率風險:在Qualcomm於2026年6月舉辦投資者日之後,分析師於2026年7月1日至2日將該股評級下調至「持有」,並強調隨着該公司將資源從傳統智能手機大本營轉移到競爭激烈的AI數據中心芯片領域,面臨着嚴重的執行和利潤率風險。預測顯示,到2029財年,將手機收入降至僅佔QCT收入的三分之一,意味着在轉型期內,傳統手機收入將出現高達約25%的顛覆性下滑。
- 智能手機需求疲軟與供應鏈摩擦:Bernstein和Mizuho等機構在2026年7月2日發布的謹慎分析師報告中,強調了智能手機市場持續面臨的逆風。預計持續的內存芯片短缺將擠壓短期智能手機產量,而蘋果加速轉向自研調制解調器的威脅,繼續危及Qualcomm過去最主要的收入引擎。
- 近期收購導致的股權稀釋:根據2026年6月21日提交的8-K文件,Qualcomm已達成收購AI軟件開發商Modular Inc.的最終協議,這將需要發行至多1920萬股未註冊的普通股。這種大規模的私募配售帶來了即時股票稀釋的隱憂,在盤中波動加劇的時期增加了技術性的下行壓力。
原文鏈接