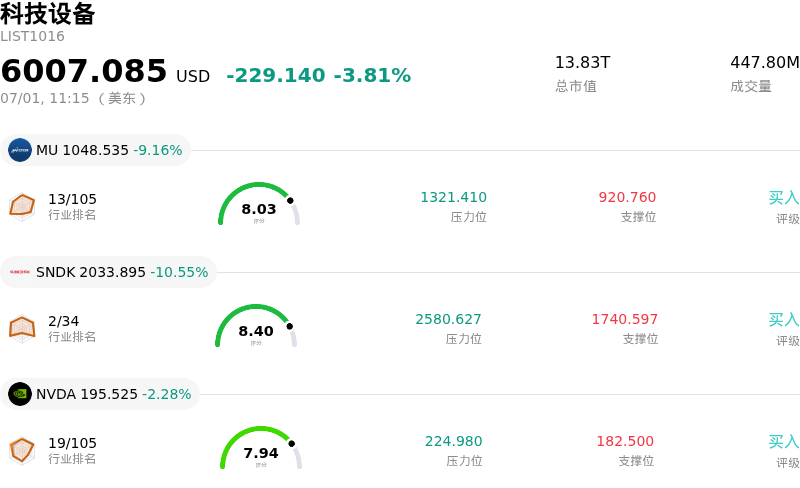
阿斯麥 (ASML) 盤中下跌6.02%, 所屬行業科技設備下跌3.81% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 美光科技 (MU) 下跌 9.16%;閃迪 (SNDK) 下跌 11.23%;英偉達 (NVDA) 下跌 2.28%。
今日是什麼導致了阿斯麥(ASML)股價下跌?
ASML股價在當前交易日的下跌,主要是由於不斷加劇的地政局勢緊張和運營不確定性,這些因素壓倒了近期對長期擴張的樂觀情緒。儘管本周早些時候受韓國龐大的公私合營芯片製造計劃推動,市場出現了積極勢頭,但投資者正日益關注威脅該公司收入管道的直接結構性和監管逆風。
造成下行壓力的主要催化劑是全球貿易政策摩擦的加劇。荷蘭政府近期決定正式加入由美國主導的「硅和平」(Pax Silica)聯盟,這加劇了市場對多邊出口管制收緊的預期。此外,美國政府針對可能向中國泄露技術而進行的持續審查,也引發了市場對未來深紫外(DUV)光刻機出貨限制的嚴重擔憂。由於中國曆來是需求的主要來源,該地區任何進一步的收縮都將對ASML預計的2026年收入構成直接威脅,特別是在中國成熟製程系統提前採購帶來的順風效應開始消退的情況下。
在運營方面,市場情緒因ASML備受期待、資本密集型的新一代高數值孔徑極紫外(High-NA EUV)光刻系統客戶採用推遲的信號而受挫。據報道,台積電等全球主要代工和內存客戶已在探索延長現有光刻設備的使用壽命,並利用替代的先進封裝解決方案,而不是立即投入購買這些極其昂貴的系統。採用時間表的這一轉變面臨着推遲ASML龐大積壓訂單變現的風險,從而迫使市場重新評估該公司短期內現金流的增長進程。
使這些挑戰更加複雜的是極高的估值水平。在該股以高於其歷史中位數的溢價倍數進行交易後,它對宏觀經濟狀況的任何轉變或局部行業逆風都變得高度敏感。儘管全球半導體晶圓廠的建設仍支撐着長期需求,但出口管制風險以及向High-NA EUV設備商業過渡慢於預期的雙重影響,已促使機構投資者在即將發布第二季度財報前獲利了結。
阿斯麥(ASML)技術分析
阿斯麥 (ASML) 技術面來看,MACD(12,26,9)數值-1.497,處於中性狀態,RSI數值63.790處於中性狀態,Williams%R數值3.801處於超買狀態,注意關注。
阿斯麥(ASML)基本面分析
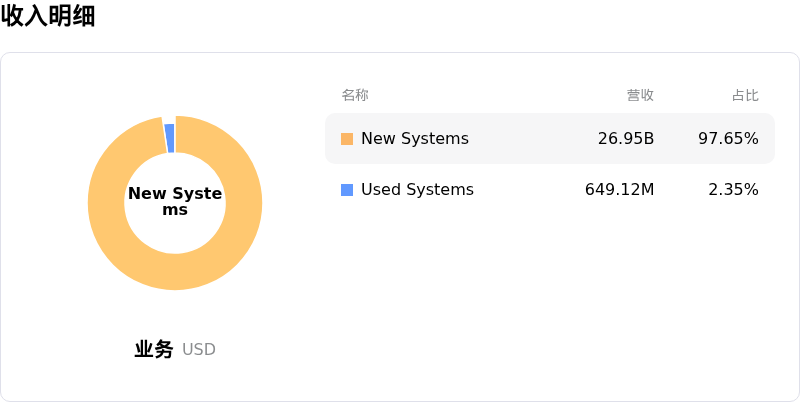
阿斯麥 (ASML) 處於科技設備行業,最新年度營業收入$36.83B,處於行業7,淨利潤$10.83B,處於行業4。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1773.10,最高價為$2345.00,最低價為$994.01。
關於阿斯麥(ASML)的更多詳情
公司特定風險:
- 地緣政治出口管制與「硅和平」(Pax Silica)聯盟一致性: 隨着荷蘭政府採取監管行動,加入美國主導的「硅和平」(Pax Silica)聯盟,ASML 面臨着來自更嚴格多邊限制的更高脆弱性,這些限制針對向中國出貨成熟製程深紫外(DUV)光刻機及提供設備服務。這些不斷升級的地緣政治壁壘,威脅到了一個佔其 2026 年預期系統收入約 20% 的關鍵區域市場。
- 客戶推遲採用高數值孔徑極紫外(High-NA EUV)系統: 包括台積電在內的關鍵邏輯和內存代工客戶,已推遲了其向 ASML 價值 3.5 億至 4 億歐元的頂級 High-NA EUV 光刻平台的過渡時間表。客戶在短期內正積極將成本更低的先進封裝替代方案置於資本密集型物理機器升級之上,這阻礙了 ASML 將其龐大積壓訂單迅速轉化為收入的能力。
- 估值偏高及倍數收縮風險: ASML 的交易估值倍數偏高,超過遠期收益的 50 至 60 倍,顯著高於其歷史平均水平和同行中位數。因此,該股極易受到劇烈的日內波動影響,且在宏觀經濟情緒出現微調或人工智能資本支出預算發生變化時,容易面臨獲利回吐的風險。
- 美國對本土替代方案的補貼: 美國商務部對替代性 EUV 光源開發項目的戰略資金支持(例如向國內科技初創公司提供聯邦資助),對 ASML 在先進光刻設備領域的實質性全球壟斷構成了長期結構性威脅。
原文鏈接