2026年3月24日,理想汽車董事會批准了一項最高10億美元的股份回購計劃,有效期至2027年3月31日。公告中寫道:「股份購回計劃表明本公司對其戰略路線圖及未來價值創造充滿強烈信心,且最終會為本公司帶來裨益及為股東創造價值。」
三個月後,市場看到了這份信心的分量。
截至6月30日,理想汽車累計回購金額已達4.62億美元(36.2億港幣),計劃完成率超過46%。僅6月單月,公司就回購超過4380萬股普通股,累計回購金額達2.89億美元,回購金額多日位列港股公司前三名。
這不是一次倉促的資本操作,而是一場經過深思熟慮的戰略表態。在全球資本市場上,股份回購從來不是簡單的財務安排,它是管理層用真金白銀寫下的「信任狀」,是企業對自身價值最直白的確認。
一、回購:頭部企業的「信心通用語言」
股份回購的本質並不複雜,上市公司用自有資金從公開市場購回自身已發行的股份。回購後的股份被註銷或作為庫存股持有,流通股數量減少,每一股對應的權益價值相應提升。
但真正值得關注的,是企業為什麼願意在這個時候、以這樣的力度把錢花在自己身上。
首先,這意味着管理團隊對自身定價做出了獨立判斷。一般來說,大規模回購行為往往建立在對自身業務前景和現金流預期的充分評估之上,而非簡單的資本操作。當一家企業持續以大規模回購的方式回報股東,往往展現了管理層對公司內在價值的充分信心。
更深一層看,大規模回購對企業的財務狀況有硬性要求。一家現金流緊繃、負債高企的公司,即使股價再低也很難有回購的餘裕。敢於啓動大規模回購,前提是現金儲備充足、經營性現金流健康,並且管理層有信心回購不會影響正常的研發投入和業務運營。從這個意義上說,回購是企業財務健康狀況的自我證明。
而最深遠的一層在於時間維度。股份回購本質上是將公司當下的現金轉化為對未來的投資,這筆投資的回報取決於企業長期價值的實現。管理層願意做出這個決策,意味着他們對公司未來數年的產品節奏、收入預期和利潤釋放有清晰的把握。大規模回購不是對短期股價的回應,而是對長期戰略的篤定。
正因如此,在全球資本市場中,回購早已成為頭部科技企業表達戰略自信的標準動作。
蘋果就是其中最具代表性的案例。在過去的十年中,蘋果累計回購股票金額超過7300億美元,回購規模穩居全球所有上市公司第一位。2025年5月,蘋果又追加了1000億美元的回購額度,並在過去12個月中累計回購約966.7億美元,是同期谷歌回購規模的近兩倍。即便已是全球市值最高的公司之一,蘋果依然在用真金白銀表達對自身價值的判斷。
港股市場的騰訊同樣如此。數據顯示,2025年全年,騰訊累計發動130次回購,合計回購1.53億股,累計回購金額800.36億港元,貢獻了港股市場全年四分之一以上的回購量,連續第四年位居港股「回購王」。2024年,騰訊的回購規模更是高達1120億港元。
英偉達同樣在回購上不遺餘力。2026財年,英偉達以股票回購和現金派息的方式共計向股東回報了411億美元。2026財年結束後,董事會又批准新增800億美元股票回購授權,並將季度股息大幅上調至每股0.25美元。
這些企業回購的邏輯並非基於股價走勢,而是充裕的現金儲備、強勁的盈利能力,以及對未來增長的確定性判斷。從這個角度來看,理想汽車以10億美元的計劃規模與自宣佈以來三個月內累計回購超4.6億美元的推進節奏,正在進入這個行列。
二、943億現金撐起的底氣
若要理解理想汽車此次回購的分量,需要先看它的財務底盤。
截至2026年一季度末,理想汽車現金儲備為943億元,淨現金(現金儲備減去有息負債)達833億元,是新勢力中淨現金最健康的企業。即便按照10億美元的回購計劃上限全額執行,對現金儲備的消耗也僅約8%。
與此同時,理想汽車的資產負債率優化至51.2%,遠低於行業平均水平。有息負債僅110億元,佔總負債的比例僅為15%。這意味着理想汽車不依賴外部孖展維持運營,絕大部分資金需求都可以通過自身造血能力滿足。在當前競爭極其激烈的新能源車市,穩健的財務基本面是給予用戶最大的安全感。充裕的現金流不僅向資本市場傳遞了信心,更向所有車主傳遞了一個明確信號:理想汽車具備穿越周期的絕對實力,是用戶可以長期信賴的品牌。
但財務健康不只是「有錢」,更在於「錢怎麼花」。
2026年第一季度,理想汽車的研發費用為27億元,按年增長8.3%。公司預計全年研發投入將達到約120億元,其中AI相關投入佔比約50%。
這就引出了一個關鍵問題:一邊是10億美元的回購,一邊是120億元人民幣的研發投入,理想汽車的錢夠用嗎?
答案是:這本身就是一個僞問題。943億元的現金儲備,意味着回購和研發可以並行不悖。回購花的不是「救命錢」,而是企業健康經營產生的「血液」。一家真正健康的企業,既要有能力回饋股東,也要有能力投資未來。理想汽車同時在做這兩件事,而且在行業普遍承壓的背景下做到了。
2026年第一季度,新能源汽車行業遭遇多重逆風。碳酸鋰價格從7.5萬元/噸反彈至20萬元/噸以上,漲幅超過160%,車規級芯片、存儲芯片價格同步上漲,疊加鋁、銅等金屬原材料價格高位波動,行業利潤普遍承壓。
正是在這樣的外部環境下,理想汽車依然維持了穩健的資產負債表,並啓動了10億美元的回購計劃,而且執行速度遠超市場預期。
這個細節值得深思。在行業下行周期中,企業通常傾向於收縮開支、儲備現金以應對不確定性。理想汽車卻同時啓動10億美元回購和120億元研發,其財務底盤之紮實,不言自明。這也意味着管理團隊對公司的獨立經營能力有足夠的信心,即便行業經歷短期波動,公司的長期價值創造邏輯並未改變。
三、產品與技術:回購背後的「硬支撐」
回購是財務行為,但信心的來源最終還是要回到產品上。一家汽車公司如果沒有產品層面的確定性,再多的現金也撐不起這份信心。
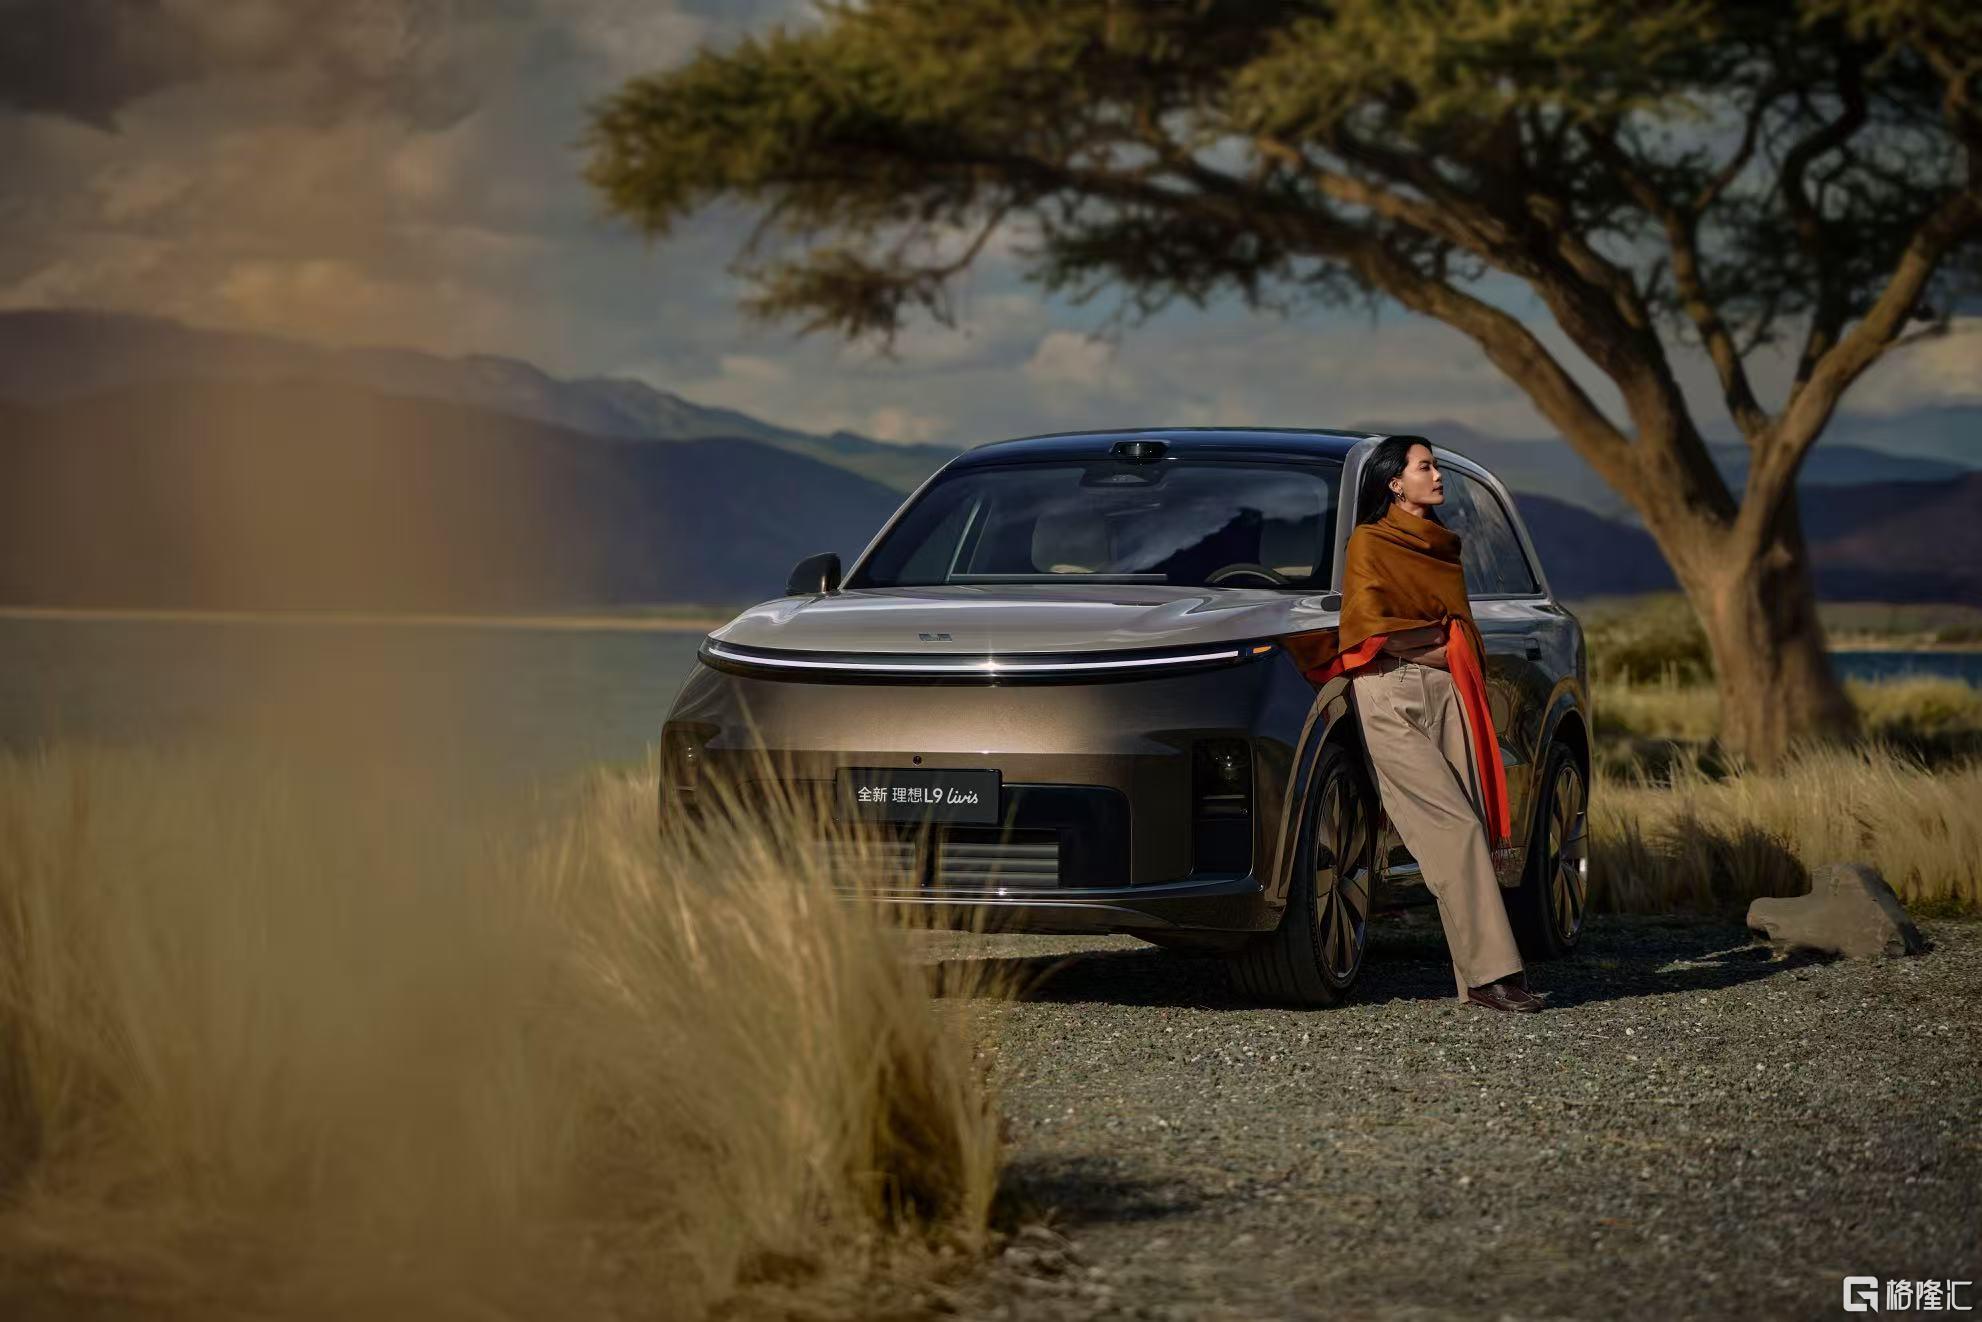
2026年5月至6月,理想汽車連續發布了具身智能旗艦SUV全新理想L9和五座旗艦SUV全新理想L8兩款旗艦車型,理想L系列全面進入新一輪換代周期。
全新理想L9搭載了自研的全球首款量產動態數據流架構AI芯片馬赫M100,單芯片算力1280TOPS,實際運行效率超過82%,架構論文入選了國際計算機體系結構研討會ISCA 2026,理想汽車由此成為該頂會工業分區設立以來全球首家入選的汽車企業。在馬赫M100的算力支撐下,馬赫智能輔助駕駛系統的綜合反應速度達到0.28秒,比人類快40%。
這些技術參數的背後,是理想汽車增長邏輯的一次升級——從「產品定義驅動」轉向「技術創新驅動」。自研芯片、自研大模型、自研底盤核心技術、自研操作系統等長期投入,在全新產品序列中集中兌現為可感知的產品力代差。這種代差一旦建立,在短期內難以被複制。
新產品的市場表現進一步驗證了這一邏輯,全新理想L9發布兩周內,訂單突破1萬台,其中售價50.98萬元的Livis高階版本佔比高達90%。
緊隨其後的全新理想L8,則實現了核心技術向更廣泛用戶群體的覆蓋,全系標配72.7度5C增程超充電池,純電續航430公里,綜合續航1670公里。同樣搭載馬赫M100芯片與馬赫智能輔助駕駛系統,全系標配線控轉向與後輪轉向。
兩款新車的先後發布,配合理想純電產品的持續走量,共同構成了公司「增程+純電」雙產品線的完整佈局。理想汽車董事長兼CEO李想在2026年一季度業績電話會上明確表示:「隨着核心技術與全新產品矩陣的穩步落地,我們維持20%的全年銷量增長目標。」
把這三個事實放在一起:新產品上市驗證了技術投入的產出效率,財務底座保證了回購和研發可以同時推進,管理層基於產品端的確定性加大回購力度。三者環環相扣,形成了一種自我強化的正向循環。這種「產品端驗證+資本端確認」的組合,構成了對長期投資者最具說服力的信號。
主流券商的正面判斷恰恰也落腳於此。
興業證券在研報中明確指出,「L系列換代周期已啓動。全新理想L9於5月開啓交付,搭載自研芯片、全線控底盤及5C電池,產品力全面升級」,並預計「隨着交付回升帶來的規模效應及新產品組合獲得市場認可,公司交付量與盈利能力有望逐步改善」,基於此維持「增持」評級。
截至2026年6月30日,近90天內共有11家投行給出買入評級。主流券商在回購推進期間持續給予正面評級,表明市場對理想汽車「產品周期+技術兌現+資本回報」三重邏輯的認可。
四、結語
回到那個根本性的問題:一家企業在什麼背景下願意拿出真金白銀買回自己的股票?
答案是對自身的長期價值有足夠的確定性、財務底盤足夠厚實足以支撐回購與研發並行、產品周期正在釋放可感知的技術代差......
這不是簡單的資本運作,而是一家完成了從「產品定義驅動」到「技術創新驅動」轉型的企業,在自研芯片、自研大模型、自研底盤核心技術全面落地的時刻,用最直接的方式告訴市場:我們對未來價值的判斷,經得起用真金白銀來驗證。
在全球資本市場中,回購從來不是終點,而是一個信號。信號背後,是企業的戰略、產品、財務和執行力在同步說話。理想汽車正在用這套「通用語言」,向市場傳遞一個清晰的長期主義宣言:不僅對資本市場負責,更對每一位選擇理想汽車的用戶負責。