
卓創資訊玉米市場分析師鄒駿
【導語】6月東南沿海玉米市場「橫盤震盪」,蛇口港二等玉米收於2450-2470元/噸,月內振幅不足20元/噸。橫盤系三重因素共振:貿易商惜售致供應端拋壓未形成,新麥稻穀替代全面壓制需求端,市場交投持續萎縮。7月供應壓力或有顯現,價格存下行空間。
2026年6月,東南沿海玉米市場走出了一波典型的「橫盤震盪」行情。月初,受5月底飼用稻穀拍賣落地及新麥集中上市預期雙重利空壓制,廣東港二等玉米成交價從月初的2460元/噸,低位下探至2440元/噸。然而,隨着價格下探至貿易成本線附近,北港挺價惜售情緒升溫,加之南港庫存持續處於低位,下方支撐明顯,價格未能進一步深跌。截至6月底,蛇口港二等玉米主流成交價仍維持在2450-2470元/噸區間,月內振幅不足20元/噸,成交量較5月進一步萎縮,市場陷入「上不去、下不來」的僵持格局。
從圖1中可以看出南北港口貿易倒掛情況在6月並未持續加劇,截至6月29日,根據南北港口價格測算,南北港口貿易理論利差為-30元/噸,月度理論平均利潤約-25.75元/噸,較5月縮小15.70元/噸;若按照南北港口實時價格計算,南北貿易利差均值為-26.25元/噸,按月上個月下跌0.89元/噸。從數據可以看出,本月南北貿易仍維持倒掛運行,以目前合同訂單為主的運作模式下,貿易盈利並未有明顯好轉。

這一走勢與6月初市場預判基本吻合——替代品壓制與成本託底形成對沖,多空力量趨於平衡,價格在窄幅區間內反覆拉鋸。
供應端餘糧見底,但拋壓尚未形成
6月東南沿海玉米供應端呈現「量縮價穩」的特徵。從絕對量看,東北產區基層餘糧所剩無幾,糧源完全集中於中間貿易環節。北港社會糧源集港量持續偏低,錦州港、鮁魚圈港等主要貿易港口庫存處於緩慢下行通道,截至6月底北方六港庫存總量約307萬噸,已低於去年同期水平。南方粵東港區內外貿庫存總量約39.9萬噸,其中內貿庫存僅為20萬噸左右,可售現貨佔比不足30%。

供應端的核心矛盾在於:貿易商雖持有庫存,但建庫成本已抬升至2250-2300元/噸一線,折算南港到貨成本接近2400元/噸。在這一成本線附近,貿易商普遍選擇惜售挺價,外加本年度雖然市場供應仍略高於去年,但糧源相對分散,尚未形成集中銷售的意願。北港收購價始終維持在2320-2330元/噸區間震盪,與產區價格倒掛運行,集港量難以有效放大。這意味着,6月的供應端更多是「有價無市」——貨源雖緊,但貿易商不願虧本出貨,市場有效供給反而偏低。
不過,這一格局正在悄然變化。隨着7月臨近,東北產區春玉米即將進入拔節期,部分貿易商面臨資金周轉壓力,加之新季小麥上市後騰倉效應顯現,7月中下旬或出現階段性集中出貨,供應壓力有望從「潛伏」轉向「顯現」。
需求端替代品全面壓制,剛性需求獨木難支
6月需求端是壓制價格上行的最大變量。飼料企業雖維持剛需採購,但在替代品全面湧入的背景下,玉米消費量被顯著分流。
首先,新麥集中上市構成最大替代壓力。6月中下旬,湖北、河南南部等產區新麥已大量上市,長江口芽麥報價普遍在2400元/噸以內,珠江口在2470-2500元/噸,相比玉米均處於替代範圍之內。部分大型飼料企業已將玉米備貨比例下調至10%-15%區間,低價芽麥對優質玉米的替代效應正在加速兌現。
其次,飼用稻穀拍賣進入常態化投放階段。5月29日首次投放100萬噸,成交率64%,均價1522元/噸,疊加出庫、加工、運費後南方到貨成本超2400元/噸。6月後續拍賣持續推進,雖近月對東南沿海影響有限,但持續分流中長期需求預期。
再次,進口玉米拍賣於6月初啓動,首次投放15萬噸,雖體量不大,但對市場心態產生偏利空影響。此外,進口高粱、大麥等替代穀物仍在港口流轉,進一步擠壓玉米消費空間。
綜合來看,6月飼料需求並無明顯增長預期。生豬存欄量雖維持穩定,但養殖企業對飼料成本控制極為嚴格,更傾向於使用低價替代品,玉米需求難以出現實質性放量。南港走貨量較5月窄幅減少,港口鮮有主動詢貨,多為執行前期合同訂單。
市場情緒利空主導,替代品使玉米交投冷清
6月市場情緒整體偏弱,期貨盤面維持貼水運行,對現貨形成壓制。主力合約期現貼水接近50元/噸,貿易環節心態欠佳。
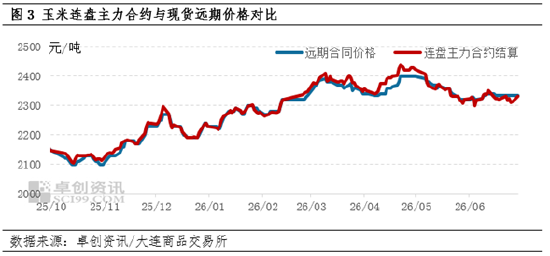
替代品與政策拍賣構成6月情緒面的核心利空。市場已形成「小麥價值>進口玉米>定向稻穀」的替代優先級認知,企業採購節奏依此推進。只要替代品價格不漲,玉米便持續受制於比價壓力,兩者相互制衡下,玉米缺乏獨立上漲動力。
綜合以上分析,6月東南沿海玉米價格橫盤運行並非偶然,而是三重因素共振的結果:一是供應端尚未形成集中銷售情緒,貿易商惜售挺價、北港集港量偏低,有效供給不足,限制了價格下行空間;二是需求端在替代品補充下維持低位,新麥、稻穀、進口穀物全面分流飼用消費,玉米剛需雖存但彈性盡失;三是市場交投量持續萎縮,多空雙方均缺乏破局動力,價格在成本線與替代價之間窄幅震盪。
展望7月,需求端本就處於結節性淡季,疊加衆多替代品補充,預計玉米消費難有好轉,供應端則成為市場價格變動的主導因素。以下事件值得重點關注:一是新季玉米生長關鍵期天氣,2026年為強厄爾尼諾年,東北產區面臨「南澇北旱」格局,7月高溫乾旱風險上升,若出現減產預期炒作,將階段性中和甚至扭轉供應壓力預期;二是飼用稻穀拍賣後續節奏,常態化投放不僅將持續分流需求,並且會逐步提升產區供應壓力;三是北港貿易商出貨節奏,雖現有庫存偏低,但隨資金壓力與情緒影響,也可能直接導致南港到貨成本下移;四是進口玉米拍賣投放頻次,雖體量有限,但情緒影響不可忽視。
綜合以上因素,預計7月東南沿海玉米價格大概率將受供應壓力提升而有窄幅下探空間,蛇口港二等玉米主流成交價在2430-2460元/噸區間運行。下旬若天氣炒作升溫價格有望止跌企穩。但在替代糧源充裕、需求彈性不足的背景下,單邊上行行情受限。
責任編輯:李鐵民