
來源:大地期貨研究院
觀點小結
PX/PTA
核心觀點:偏空
PX和PTA基本面供需兩弱。PX和PTA裝置進入七月份仍有裝置檢修,供應端維持偏緊態勢。需求方面,淡季下游訂單數量較少,終端保持低庫存經營策略,原料採購意願不強,聚酯工廠庫存壓力較大,進而對聚酯負荷形成壓制。7月過後市場開始關注供應的回升,以及需求旺季成色,基本面由供需兩弱轉為供需雙增。平衡表估算,7-8月基本面維持去庫,但最緊張的時間點已經過去。
策略:關注PX/PTA月差9-1反套,空PTA09或01加工費的機會。前期PX及PTA月差,PTA加工費走高已經充分反應基本面的強勢。隨着原油供應的恢復,煉廠負荷的提升,PX、PTA供應端逐漸迴歸,而上半年宏觀經濟表現不及預期,聚酯需求旺季成色存疑。市場交易主線由霍爾木茲海峽解封后的基本面緊張格局轉向供應恢復,需求成色不足。
估值:偏空PXN和PX短流程利潤中性偏高,PTA加工費維持高位,聚酯產品利潤除瓶片外均有所回升。隨着原油價格的走弱,聚酯產業鏈估值修復。
成本:偏空原油市場當前交易霍爾木茲海峽解封后,浮倉的釋放對市場的衝擊,北海CFD和西非原油升貼水持續下行,情緒仍偏弱勢,短期觀望為主。中長期關注旺季煉廠補庫及SPR補庫帶來的底部支撐。
供應:偏多
PX:國內裝置,海南煉化二期另一條100萬噸裝置6月底停產檢修,預計三個月。盛虹6月底停車檢修,檢修50天左右。浙石化二期一條250萬噸近期停車檢修。福海創80萬噸裝置降負停車中,7月底重啓。威聯化學200萬噸近期檢修,預計45天左右。海外裝置,印尼TPPI6月中停車,預計本月底重啓。
PTA:本周獨山能源300萬噸檢修、福海創450萬噸逐步降負中,個別裝置負荷小幅調整。中國台灣一套150萬噸裝置負荷提升至9成,該裝置前期5成負荷。
需求:偏多部分停車裝置開啓,短纖負荷有所提升,聚酯負荷有所上調。關注旺季臨近,下游補庫情況。
供需平衡:偏多PX和PTA裝置負荷來到低位,聚酯開工小幅提升,帶動PTA社會庫存去化。
MEG
核心觀點:偏空
霍爾木茲海峽通航,進口恢復預期對乙二醇影響相對其他化工品更大,不過中東產能恢復需要時間,近月受影響較小。國產存在小幅減量,煤制裝置利潤收窄,前期未檢修裝置開始停車。需求方面,淡季下游訂單數量較少,終端保持低庫存經營策略,原料採購意願不強,聚酯工廠庫存壓力較大,進而對聚酯負荷形成壓制。四季度,乙二醇投產較多,壓力主要體現在01合約,整體近強遠弱格局。
策略:單邊觀望。9-1月差已經對基本面強勢有所反應,旺季需求成色不足,月差反套盈虧比更好。
估值:中性原油價格回落,石腦油制利潤回升至正常水平。受煤價走強影響,煤制利潤繼續下滑,整體估值中性。
供應:偏多截至6月25日,中國大陸地區乙二醇整體開工負荷在55.1%,按月上周-0.68%。其中乙烯制產能利用率50.14%,按月+0.85%。非乙烯制乙二醇開工負荷在63.5%,按月上周-3.33%。
進口:利空 霍爾木茲海峽解封,中東乙二醇進口量有恢復預期,但目前尚未看到相關裝置重啓。
需求:偏多部分停車裝置開啓,短纖負荷有所提升,聚酯負荷有所上調。關注旺季臨近,下游補庫情況。
供需平衡:利多美伊局勢反覆,霍爾木茲海峽通航時間延後。進口恢復需要時間,乙二醇二季度仍然大幅去庫,基本面在供應帶動下持續收緊。
PTA價格回顧

MEG價格回顧

01、價格、價差和利潤
PX9-1月差回落
原油市場當前交易霍爾木茲海峽解封后,浮倉的釋放對市場的衝擊,北海CFD和西非原油升貼水持續下行,情緒仍偏弱勢,短期觀望為主。中長期關注旺季煉廠補庫及SPR補庫帶來的底部支撐。
石腦油價格跟隨原油走弱,日本CFR中間價661美元/噸,按月上周+12美元/噸,漲幅+1.85%。
PX CFR台灣997.3美元/噸,按月上周-51美元/噸,漲幅-4.86%。

PXN和短流程利潤均回落
PXN最新為340.6美元/噸,按月上周-33.3美元/噸。
PX-MX價差繼續大幅回落,PX短流程生產利潤144.3元/噸,按月上周+4.5美金/噸。

美歐亞三地汽油裂解價差大幅回升

亞洲石腦油裂解利潤小幅回升
石腦油裂差持續上升。從供應端來看,本周美伊和談整體處於持續推進狀態,且通行情況的持續恢復也在增強市場對於石腦油迴歸的信心。

二甲苯和甲苯化工經濟性相對調油經濟性回落

PTA月差走弱,現貨加工費高位震盪
本周7月商談增多,PTA現貨基差走強,周初現貨基差在09+195~210附近,周中現貨成交重心上移,現貨基差走強至09+220~230附近,至周五伴隨成交重心移向七月,現貨基差進一步走強至09+240附近。本周倉單在07-3~07+3有成交。
本周PTA加工差維持在偏高水平,最高達714元/噸,周均在662元/噸。
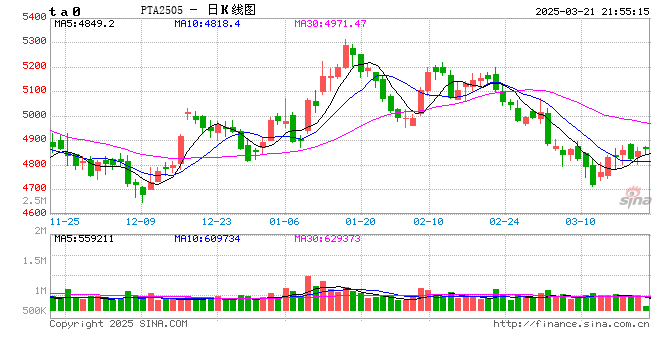
5月29日,PTA期貨主力合約收於5466元/噸,按月上周-206元/噸,漲幅-3.63%。

MEG基差和9-1月差均走弱
港存去化以及合約商低位積極補貨共同作用下現貨基差走強明顯,本周現貨高位成交至09合約升水190-195元/噸附近,買氣良好。下半周,乙二醇盤面大幅回落,一方面原油價格回調後成本端承壓明顯,另一方面近日數條乙二醇船隻順利穿過海峽,波斯灣內浮倉將逐步兌現供應,對市場心態形成壓制。
7月1日,MEG期貨主力合約收於3928元/噸,按月上周-217元/噸,漲幅-5.24%。

除瓶片外,聚酯產品利潤均有回升

02、供需存
2026年PX投產集中於下半年
2026年,國內待投產裝置共有380萬噸,投產增速8.7%。包括福佳大化擴建30萬噸,華錦200萬噸,九江石化150萬噸(有推遲的可能)。從投產時間來看,福佳大化將於今年年底或2026年年初出料,華錦在2026年三季度落地,九江石化要到四季度才能投產,因此全年來看,PX供應壓力主要體現在四季度。山東裕龍石化300萬噸只能生產MX,尚未拿到PX的生產批文,預計將推遲至2027年。
2026年海外PX新裝置投產不多,僅有印度石油公司(IOC)一套80萬噸於2026年下半年投產,主要為下游PTA裝置提供原料。

中國PX負荷和海外負荷均回落
國內裝置:海南煉化二期另一條100萬噸裝置6月底停產檢修,預計三個月。盛虹6月底停車檢修,檢修50天左右。浙石化二期一條250萬噸近期停車檢修。福海創80萬噸裝置降負停車中,7月底重啓。威聯化學200萬噸近期檢修,預計45天左右。
海外裝置:印尼TPPI6月中停車,預計本月底重啓。

中國PX負荷和海外負荷繼續回落
PX國內裝置目前開工率79.07%,按月上周-0.26%。亞洲PX裝置開工率67.27%,按月上周-0.14%。
國內PX5月份產量296.1萬噸,按月增幅-5.6%,按年-1.7%。

對二甲苯5月進口按月-30.6%,按年-37.7%
2026年1-5月我國累計進口PX數量為402萬噸,按年+7.6%,5月份進口48.2萬噸,按月-30.6%,按年-37.7%。

2026年PTA無新投產裝置
由於洛陽石化32.5萬噸,儀化35萬噸,亞東75萬噸以及三房巷2期120萬噸裝置,累計產能262.5萬噸,停車時間超過兩年,且目前暫無恢復預期,因此至年底予以剔除。2026年1月1日起,中國大陸地區PTA產能基數調整至9209萬噸。
2026年,PTA無新投產裝置,投產壓力緩解。

PTA5月產量按月-10.9%,按年-10.3%
2026年1-5月PTA產量3030.4萬噸,累計按年+6.7%。5月份國內PTA產量530.1萬噸,按月-65萬噸,增幅-10.9%,按年-60.9萬噸,增幅-10.3%。

PTA5月出口量按月+12.1%,按年+23%
2026年1-5月PTA出口量為153.3萬噸,按年-4.3%。5月份PTA出口量32.61萬噸,按月+12.1%,按年+23%。

國內PTA負荷按月回落
本周獨山能源300萬噸檢修、福海創450萬噸逐步降負中,個別裝置負荷小幅調整。中國台灣一套150萬噸裝置負荷提升至9成,該裝置前期5成負荷。
PTA負荷61.37%,按月上周-6.3%。


PTA倉單數量高位回落

PTA社會總庫存開始累庫

忠樸最新庫存數據,截至6月26日,PTA社會庫存大幅回落,按月上周+8358噸至252.2萬噸。其中倉單-1.25萬噸,在庫在港庫存+4.3萬噸,PTA工廠庫存-6100噸,聚酯工廠庫存-1.6萬噸。

乙二醇投產集中於四季度,增速偏高
2026年,總共有四套裝置投產,以油制為主,總共275萬噸,MEG2026年投產增速回升至9.2%。巴斯夫2026年年初已經投產,其他三套裝置投產時間均在四季度,二季度、三季度處於投產空窗期。

MEG5月產量按月+8.9%,按年+9.7%
2026年1-5月MEG產量840.6萬噸,按年+3%。5月MEG產量169.5萬噸,按月+13.8萬噸,增幅+8.9%,按年+14.9萬噸,按年+9.7%。

MEG煤制檢修增加,非乙烯制開工率小幅回落
截至6月25日,中國大陸地區乙二醇整體開工負荷在55.1%,按月上周-0.68%。其中乙烯制產能利用率50.14%,按月+0.85%。非乙烯制乙二醇開工負荷在63.5%,按月上周-3.33%。
乙烯制裝置,揚子石化30萬噸5月15日檢修推遲至8-9月份重啓。遠東聯50萬噸5月20日停車檢修,本月底重啓,斯爾邦6月9日起停車檢修一個月。浙石化二期80萬噸6月8日停車,6月底重啓。盛虹煉化90萬噸運行中,6月底開始檢修。非乙烯制,新疆天業三期60萬噸提負荷,計劃8月份停車檢修一個月。紅四方近日開始停車,時間三周。內蒙古兗礦40萬噸,計劃7月檢修。廣匯40萬停車檢修中,中化學30萬噸6月15日開始停車檢修28天左右。正達凱7月份檢修。
原油價格回落,石腦油制利潤回升至正常水平。煤價走強及乙二醇價格大跌,煤制利潤繼續下滑。

5月MEG進口按月-43.7%,按年-66.9%
2026年1-5月份,我國進口MEG總量為245.7萬噸,按年-23.9%。5月MEG進口20萬噸,按月-43.7%,按年-66.9%

MEG港口庫存繼續下滑
6月26日,華東主港地區MEG港口庫存54.9萬噸,按月上周-0.7萬噸。預計到港量降至0。而出庫量大幅回落,下游補庫沒有好轉。

MEG廠家庫存按月大增,聚酯工廠庫存天數繼續大幅下降
截至6月26日,聚酯工廠乙二醇原料備貨天數13天(按月-0.5)。
乙二醇工廠5月庫存45萬噸,按月+5.8萬噸,按年+17萬噸。

2026年聚酯投產增速高於2025年
聚酯2026年聚酯新投產能較多,預計投產量547萬噸,投產增速在6.14%,高於2025 年。投產類別來看,由於2024年和2025年瓶片裝置投產較多,利潤持續低迷,2026年瓶片的規劃新裝置不多,只有兩套富海30萬噸加上科森新材料40萬噸共70萬噸。而長絲前兩年投產較少,利潤顯著改善,2026年長絲成為投產的主力
3月上旬,桐昆恒優和恒逸海寧兩套裝置投產,4月中旬華成36萬噸老裝置復產。

聚酯負荷小幅提升
聚酯負荷小幅提升。截止6月26日,聚酯負荷78%(+0.3%),其中,長絲負荷73.8%(+0.3%),短纖負荷72.2%(+1.6%),瓶片70.7%(+0%)。

1-5月聚酯淨出口量620.7萬噸,按年+4.5%
1-5月聚酯累計出口620.7萬噸,按年增加4.5%。其中瓶片累計出口270.1萬噸,按年增加0.17%。長絲累計出口183.8萬噸,按年增加7.5%。短纖累計出口71.1萬噸,按年增加6.3%。

短纖去庫,其他產品庫存增加
短纖權益庫存天數9.7天(-0.3天)。DTY41.8天(+3.5天)、FDY35.7天(+5天)和POY30天(+3.5天)。聚酯切片8.7天(-0.9天)、聚酯瓶片10.7天(+1.1天)。

成品庫存天數和原料(滌絲)備貨天數均減少
截至7月2日終端織造成品(長纖布)庫存平均水平為16.85天,較上周減少0.49天。紡織品服裝淡季深入,市場走弱氛圍持續發酵,然終端訂單匱乏,廠商產銷承壓,當前多以接單生產為主,局部開機率下降,部分廠商為應對庫存累積選擇做庫存或計劃減產放假,市場信心不足。
截至7月2日終端織造企業原料(滌絲)庫存平均水平為8.57天左右,較上周-0.93天。油價跌多張少,原料現金流提升,局部商談下調,原絲價格震盪下調,加重廠商觀望情緒,短期採購情緒不高,多等待抄底時機,當前市場無大批量訂單成交提振,廠商多謹慎觀望為主。

下游接單一般
截至6月26日,經編、噴氣、噴水、圓機和印染開工率分別為46.4%(+0%)、53.4%(-0.1%)、60.%(+0%)、37.9%(+0%) 、50.7%(+0%)。
截至7月2日終端織造訂單天數平均水平8.63天,較上周-0.91天。進入傳統需求淡季,海內外訂單無明顯增量,市場當前新單釋放偏弱,以小批量老客戶返單為主,工廠現階段除趕製前期在手訂單外,普遍排產秋冬常規面料以補充庫存。

03、供需平衡表預估
PX月度供需平衡預估
進入二季度,由於原油供應受限,PX裝置跟隨煉廠降負荷,但整體降幅不大,負荷水平按年偏高。下游PTA4月份開始進入集中檢修季,加上部分廠家原料短缺,導致PTA負荷降至多年來低位,PX基本面邊際轉寬鬆。6、7月份隨着盛虹、威聯化學等幾套大裝置檢修,負荷將進入年內低點,PX供需格局開始真正緊張。四季度,隨着新裝置的投產,及下游淡季的到來,PX開始累庫。

PTA月度供需平衡預估
二季度PTA裝置受原料PX供應不足影響,季節性檢修,開工產量將出現大幅減量,這種情況將一直延續到7月份。而出口受海外裝置新投產影響按年下降,基本面5-6-7月份去庫幅度較大,8月份去庫幅度收窄。四季度,基本面隨着供應的恢復,已經淡季的到來,開始轉入累庫。

MEG月度供需平衡預估
進入三季度,隨着霍爾木茲海峽的通航,我國乙二醇乙烯制開工開始慢慢修復,而非乙烯制開工已經提升至高位,後期隨着利潤走低,負荷慢慢從高位回落,總體來看產量按月二季度小幅增加。二季度進口大幅下降,6月份霍爾木茲海峽通航,7月進口量小幅恢復,8月份開始顯著增加,下游聚酯裝置也將提負,補庫存,基本面三季度維持去庫狀態。

許安靜
從業資格證號:F03134529
投資諮詢證號:Z0022195
責任編輯:李鐵民