隨着以人工智能為代表的新興應用對芯片算力的需求快速增長,疊加終端消費市場需求回暖,半導體行業進入上升周期。
作為全球最重要的半導體設備市場,2024年我國半導體設備國產化率在18%左右,隨着自主可控進程的推進,未來仍有較大的國產替代空間。最近就有上海的半導體設備零部件廠商衝擊A股IPO上市。
格隆匯獲悉,近日,上海隱冠半導體技術股份有限公司(簡稱「隱冠半導體」)向上交所遞交招股書,擬在科創板上市,保薦人為華泰聯合證券。
隱冠半導體專業從事精密運動平台及其核心零部件的研發、生產與銷售,為國家級專精特新重點「小巨人」企業。其收入主要來自半導體設備行業,受益於半導體行業上行周期與國產化紅利,近兩年,隱冠半導體的營收大幅增長,但仍未實現盈利。
1
大學教授創業衝擊上市,做半導體量檢測等產品
隱冠半導體的註冊地位於上海自由貿易試驗區,其前身隱冠有限成立於2019年,由楊曉峯出資1000萬元設立,並於2025年整體變更設立股份有限公司。
公司主要產品為精密運動平台,具體分為面向半導體量檢測、晶圓鍵合等方向的產品。同時,隱冠半導體還向上游進行技術延伸,佈局了核心零部件業務,解決零部件層面的「卡脖子」問題。
具體來看,2023年至2025年(簡稱「報告期」),公司來自精密運動平台的營收佔比從58.68%提升至77.46%,核心零部件業務的營收佔比有所下降。
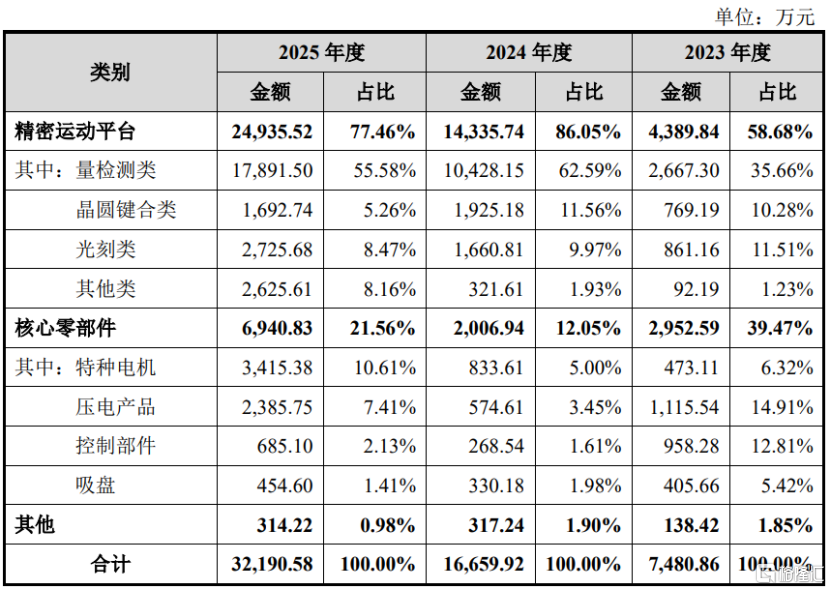
公司主營業務收入構成,圖片來源於招股書
其中,精密運動平台是半導體量檢測設備中直接承載晶圓的核心子系統,在量檢測過程中負責高速運動與微納米級精度定位,其性能與穩定性保障了量檢測結果的準確性和重複性。
先進封裝領域產品主要應用於晶圓鍵合設備,用於相關設備在晶圓鍵合工序中對芯片、晶圓間進行高速、高精度位置對準,是決定晶圓鍵合設備性能的關鍵。
在光刻領域,公司為下游主要客戶提供了種子系統及核心部件的功能性和可靠性的測試驗證平台,測試平台有效加快了國產光刻設備的整機研發進度。
公司已形成特種電機、壓電產品、靜電吸盤、控制部件等主要核心零部件產品系列,這些產品均已應用於自產精密運動平台,完成內部技術驗證與性能迭代,構成公司一體化解決方案的底層技術支撐。
本次發行前,楊曉峯直接持有隱冠半導體約21.97%的股份,為控股股東。楊曉峯和吳立偉合計可實際支配公司股份表決權的比例約56.59%,二人簽署了《一致行動協議》,為隱冠半導體的共同實際控制人。
目前,楊曉峯為隱冠半導體董事、首席科學家,他出生於1964年,博士研究生學歷。楊曉峯曾任教於東北大學,後來去日本上智大學攻讀博士課程並獲得博士學位,並擔任過日本尼康株式會社半導體精密機器開發本部主任研究員,還擔任過隱冠有限執行董事、董事長,2011年3月至今擔任復旦大學教授。
吳立偉擔任隱冠半導體的董事長、總經理,他出生於1979年,碩士研究生學歷。吳立偉曾陸續擔任過上海微電子裝備有限公司精密運動部系統組主管、上海果慄自動化科技有限公司研發部經理、上海愛觀視覺科技有限公司工程師、復旦超精中心臨聘工程師,還曾擔任隱冠有限董事長、總經理。
本次IPO,隱冠半導體擬募集資金12億元,用於總部基地建設項目、精密運動控制平台技術研發項目、補充流動資金。
2
營收大幅增加,但尚未實現盈利
在半導體設備行業高景氣背景下,近兩年隱冠半導體的營收大幅提升,但由於行業技術壁壘高、研發投入大,且面向先進製程與先進封裝的部分產品量產轉化尚需周期,公司目前尚未實現盈利。
具體來看,2023年、2024年、2025年,公司的營業收入分別約0.76億元、1.68億元、3.25億元,對應的淨利潤分別為-4816.84萬元、-2871.92萬元、-625.11萬元。
報告期內,隱冠半導體的研發費用分別為5008.75萬元、4851.63萬元、6496.27萬元,佔當期營業收入的比例分別為66.26%、28.91%、19.97%。
由於集成電路產業鏈環節衆多、技術路線豐富,產業持續演進對工藝設備提出更高技術要求。各類設備與工藝對精密運動平台的精度、速度、真空適應性及系統集成能力等要求不同,且不斷迭代變化。
如果公司對技術路線的判斷出現偏差,或研發投入方向與市場實際需求產生錯位,可能導致面向特定路線的平台產品研發滯後。
報告期內,隱冠半導體的綜合毛利率分別為23.59%、28.43%、35.13%,呈上升趨勢,但低於同行業公司平均值,公司稱主要是其收入尚在爬升階段,規模效應未充分釋放;同時,報告期初首台套產品佔比較高,人工投入密集,使得成本、毛利率承壓。
未來,如果市場競爭進一步加劇,或隱冠半導體首台套型號產品向量產轉化的進度不及預期,銷售定價可能受到挑戰。
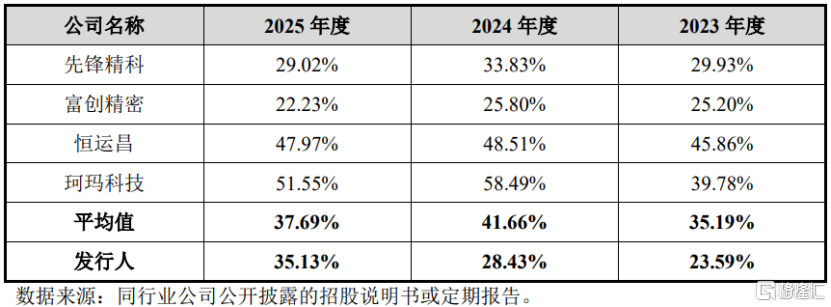
公司毛利率與同行業公司的對比情況,圖片來源於招股書
半導體行業產業鏈條長、分工高度專業化,上游主要包括半導體設備及其零部件、材料,中游為芯片設計、製造與封測,下游則廣泛應用於通信、消費電子、汽車電子、工業控制、人工智能等終端領域。
在半導體設備領域,精密運動平台連接着上游精密零部件與基礎材料,並廣泛應用於下游量檢測、晶圓鍵合等關鍵過程控制、工藝設備。
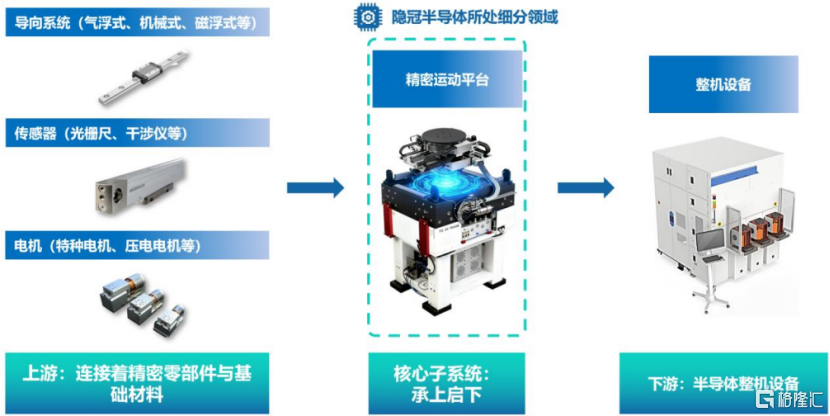
值得注意的是,隱冠半導體的供應商包括杭州東途、靈禾科技、蘇州鈞信、海德漢中國、IDE等,其中,部分零部件主要依靠外部供應商製造。隨着公司生產規模的增加,如果零部件供應商供貨量無法同步提升,或國外廠商限制相關零部件產品的供應,可能會影響公司的生產能力和交付周期。
隱冠半導體服務於上海精測、拓荊鍵科、上海微電子、北方華創、華海清科等等半導體設備頭部企業。搭載公司精密運動平台的整機設備,已規模化應用於中芯國際、長鑫存儲、長江存儲、華虹宏力等全國主要Fab廠的先進製程和先進封裝產線,率先開啓了國產精密運動平台的批量化、商業化進程。
由於半導體設備行業頭部集中度高,隱冠半導體面臨客戶集中度較高的風險。報告期各期,公司前五大客戶主營業務收入佔比分別為72.99%、81.39%和75.81%。
此外,隨着業務規模擴大、產品種類增加,隱冠半導體的存貨和應收賬款規模也持續上升。報告期各期末,其存貨賬面價值從約0.96億元飆升至2.92億元,應收賬款賬面餘額從0.33億元增加至1.22億元,面臨存貨跌價及應收賬款回收風險。
3
業績受半導體周期波動影響,存在市場競爭加劇風險
隱冠半導體屬於半導體設備零部件行業,業績受半導體周期波動影響。
半導體行業周期受新興技術,以及計算機、消費電子、網絡通信、汽車電子、物聯網等終端消費市場需求影響,周期波動會影響半導體市場的需求、Fab廠的產能佈局和資本開支,進而影響對半導體設備及零部件的需求。
據SEMI數據,2025年全球半導體制造設備總銷售額達到1351億美元,按年增長15.37%,創歷史新高;預計到2027年將進一步增長至1560億美元。
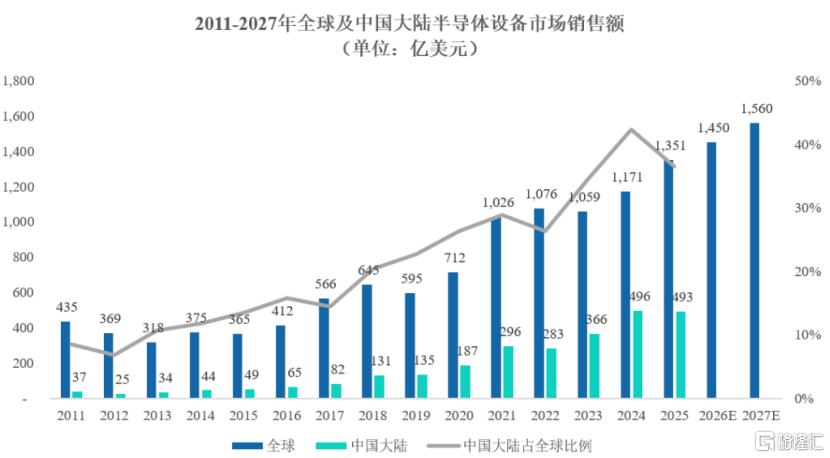
數據來源為SEMI,圖片來源於招股書
我國已成為全球最重要的半導體設備市場,2025年我國半導體設備市場銷售額達到493億美元,佔全球銷售額的36.5%。
在外部制裁、內部設備廠商持續突破的大背景下,半導體設備國產化水平加速提升。據中國電子專用設備工業協會及SEMI數據,我國半導體設備國產化率從2018年的4.91%攀升至2024年的18.02%,預計後續在相關政策的支持下將進一步提升。
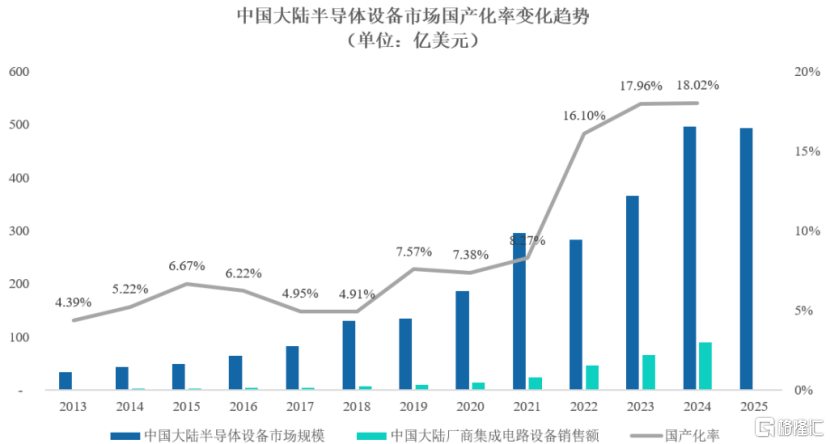
數據來源為SEMI、中國電子專用設備工業協會,圖片來源於招股書
當前,我國先進製程、先進封裝高端半導體設備國產化率整體仍處於相對較低水平,國產替代空間廣闊。
精密運動平台是先進製程與先進封裝中的關鍵子系統,技術壁壘很高,全球精密運動平台市場呈現典型的「高端集中、長尾分散」格局。
歐美及日本廠商憑藉數十年技術積累、核心專利及嚴苛的客戶認證體系,長期佔據高端市場主導地位,比如,德國的PI、美國的Aerotech和Newport、瑞士的ETEL和Schneeberger等精密運動平台供應商與KLA、AppliedMaterials等頭部設備廠商長期深度合作,構建起技術與生態雙重壁壘。
在國內市場,隨着半導體產業鏈自主可控戰略的大力推進,以及國內半導體設備市場的快速發展,精密運動平台領域開始湧現出本土創新企業。
目前,隱冠半導體在量檢測和晶圓鍵合領域已積累一批頭部客戶,形成了相對穩固的合作基礎與一定的先發優勢。
此外,華卓精科、上銀科技等參與者通常在特定技術路線、應用領域或商業邏輯上各有側重,形成了差異化的競爭格局。隨着相關企業在特定細分領域的技術突破和客戶切入力度的不斷加大,存在市場競爭加劇風險。