摘要
就業問題是近年宏觀市場關注的熱點話題之一。本文圍繞三大問題逐層拆解:就業格局發生了哪些反常變化,驅動因素是什麼,如何針對性疏通就業供需錯配堵點?本文分析,可供參考。
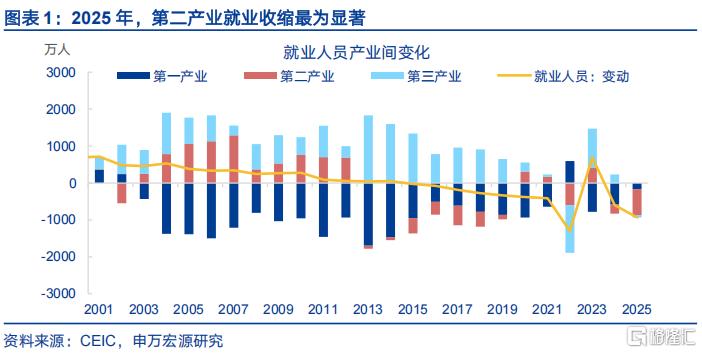
一問:就業格局發生了哪些反常變化?就業總量持續下行,二產就業下降規模罕見的超過一產
2025年就業數據出現結構性異動,第二產業就業下降規模罕見超過第一產業。2025年全國就業總人數較上年減少935萬人,三次產業就業規模均出現不同程度回落。其中第二產業就業人數減少699萬人,下降規模顯著高於第一、第三產業,類似情況上一次出現可追溯至2002年。
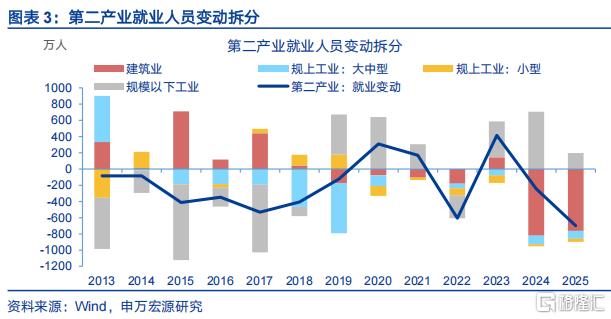
進一步拆解二產就業結構來看,建築業是二產就業人員減少的主要來源,工業就業邊際增長但內部行業分化特徵突出。2025年建築業就業減少762.3萬人,減量規模超過第二產業就業整體下降規模。這已是建築業就業連續第二年收縮超700萬人,2024年該行業就業已下降821.2萬人。工業就業保持邊際正增長,其中傳統製造業用工持續出清,高端製造業就業保持微增。
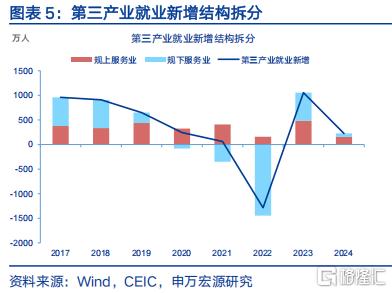
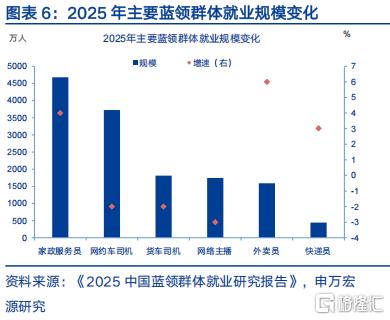
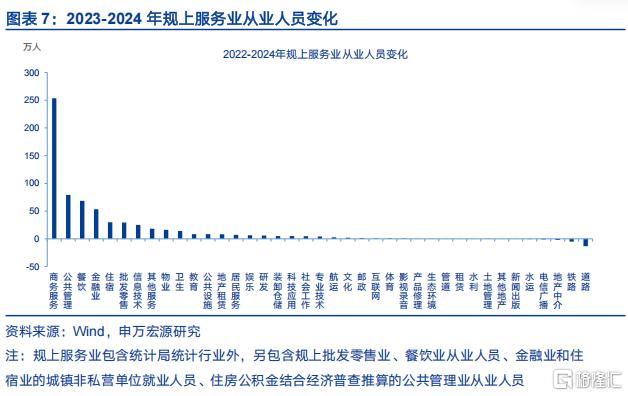
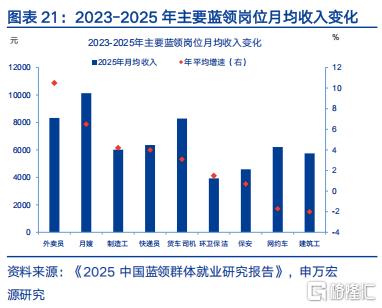
與二產就業大幅收縮形成對比,三產仍是現階段吸納就業的主要載體,商務服務業、生活性服務業為就業增量的兩大支柱。2023—2024年規上服務業數據顯示,商務服務業吸納就業作用突出,就業增量佔規上服務業總增量的38.0%。從靈活就業統計口徑來看,2025年外賣、家政、快遞等崗位增速分別為6%、4%、3%,這類崗位擴容構成生活性服務業就業增長的重要支撐。
二問:行業就業冷熱分化由哪些因素主導?投資動能切換與工業資本深化共同驅動
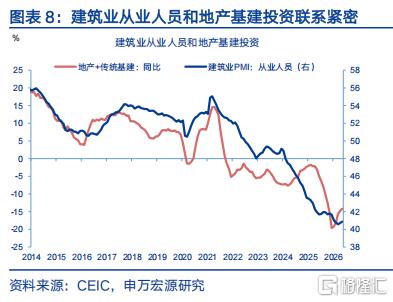
地產、傳統基建投資增速的回落,或是建築業就業持續收縮的核心因素。地產與傳統基建投資合計增速自2021年起轉負,直接帶動建築業用工需求持續回落。建築業 PMI 從業人員指數連續多年處於榮枯線以下,2025 年均值僅為 41.7,處於深度收縮區間。
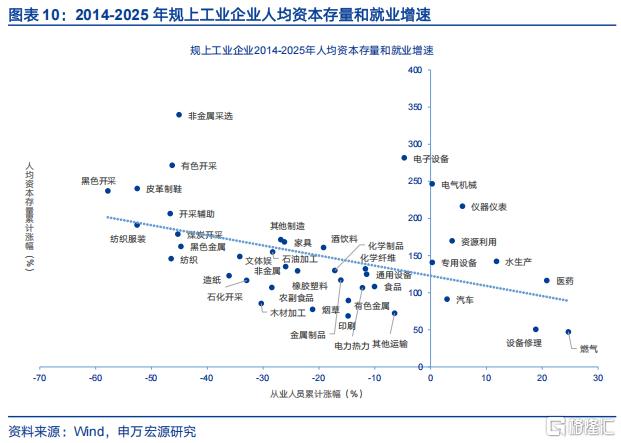
機器對勞動力的替代進度不均衡,或是工業就業行業間分化加劇的主要原因。傳統製造業自動化改造空間大,資本替代勞動的節奏更快,對應就業收縮幅度也更高。2014-2025年間,7個傳統行業就業累計降幅超過100萬人,其中黑色開採、紡織服裝、皮革製鞋就業累計降幅超50%。部分高端製造行業處於擴張周期,資本投入加大的同時就業規模保持相對穩定。
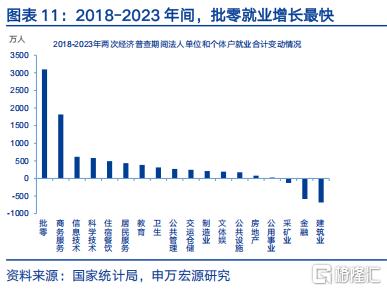
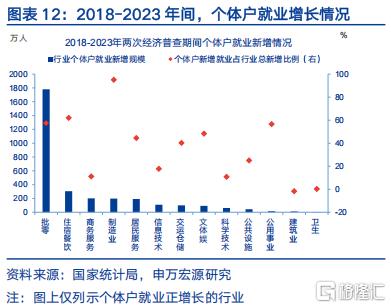
在第二產業就業調整的驅動下,傳統行業勞動力轉向第三產業;但因技能難以適配中高端生產性服務業,該群體更偏好生活性服務業。2018-2023年全口徑就業數據顯示,批發零售和商務服務業就業增長最快,分別新增3098.2萬人和1818.8萬人。其中,個體戶新增就業較多的行業分別是批零、住宿餐飲和商務服務業,分別新增1780.9萬人、305.7萬人和202.3萬人。
三問:如何針對性疏通就業供需錯配堵點?供需兩端或要協同發力,擴容服務業承載空間。
結合前述驅動因素推演,短期內勞動力跨產業流動仍將延續,供需錯配壓力或持續加大。地產與傳統基建投資或仍將維持低位震盪,建築業勞動力淨流出的態勢不會快速扭轉;隨工業技術進步持續推進,工業機器人產量和算力增速均保持高位增長,傳統行業用工收縮可能加速。但網約車等生活服務業領域已趨近承載上限,整體就業供需錯配的矛盾仍將持續凸顯。
上述供需錯配若得不到有效引導,或將加劇結構性矛盾,壓低生活性服務業等崗位的收入水平。勞動力持續向低門檻生活服務業集中,會進一步壓制行業薪資增速。從私營單位數據看,批發零售、住宿餐飲、居民服務三大行業2025年薪資增速分別回落1.4、2.8、4.6個百分點,降至3.8%、2.0%、-0.2%,均低於當年城鎮居民工資增速與名義GDP增速。
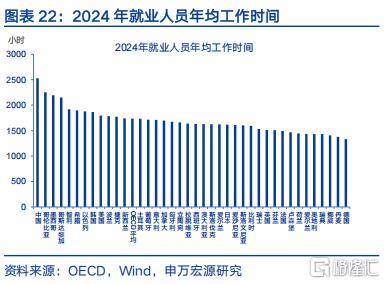
緩解當前就業結構性矛盾或需要供需兩端協同施策,構建就業規模擴容、就業質量提升的良性循環機制。供給層面,政策可加大轉崗職業技能培訓補貼投入,引導第二產業轉出勞動力適配家政、養老等服務業技能崗位;需求層面,政策可推進工時優化、帶薪休假制度落地實施,在拓寬服務消費總需求的同時緩解行業內過度競爭,依託內需擴張帶動就業崗位數量擴容。
風險提示:政策落地進度不及預期的風險;地產基建投資超預期下行的風險。
報告正文
就業格局發生了哪些反常變化?
2025年全國就業總量延續收縮態勢,特殊變化在於第二產業就業收縮規模少見的超過第一產業。2025年全國就業總人數較上年減少935萬人,三次產業就業規模均出現不同程度回落。其中第二產業就業人數減少699萬人,下降規模顯著高於第一、第三產業,打破了以往就業調整中第一產業收縮規模最大的常規規律。類似情況上一次出現可追溯至2002年,當年第二產業就業收縮551.8萬人。
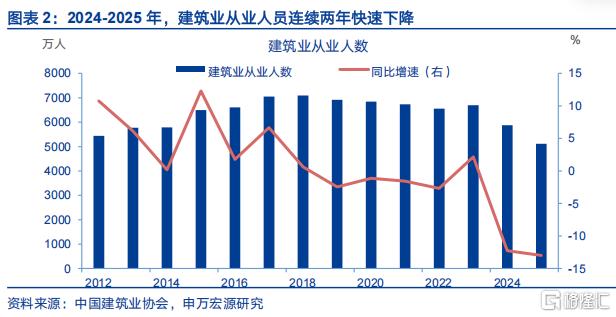
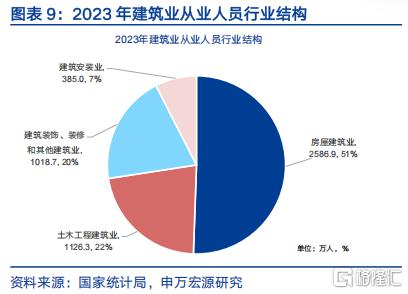
進一步拆解二產就業結構來看,建築業是二產就業人員減少的主要來源。2025年建築業就業人數減少762.3萬人,減量規模超過第二產業整體減量規模。2015—2023年,建築業從業人員規模持續保持在6000萬人以上,自2024年起進入快速收縮通道。2024年建築業就業減少821.2萬人,按年下降12.3%;2025年按年降幅擴大至13.0%。當前建築業就業人員已經低於2012年水平。
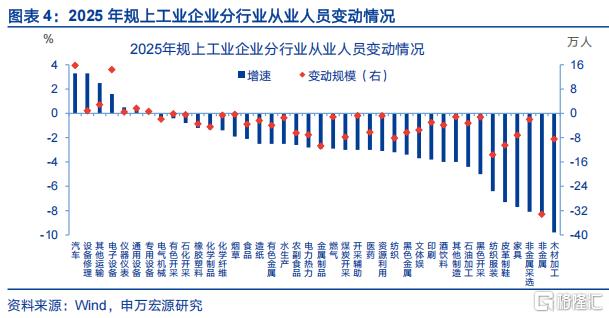
工業就業總量保持邊際正增長,但內部行業差異顯著,傳統製造業用工持續出清,高端製造業就業保持微增。2025年工業就業人數增長63.3萬人,連續第三年實現正增長。其中規模以上工業企業就業人員減少135.1萬人,減量主要集中在傳統行業,非金屬礦物、紡織服裝、金屬製品、皮革製鞋、木材加工和紡織六大行業合計減少84.3萬人。與之相對,汽車和計算機、通信和其他電子設備製造業就業分別新增15.8萬人和14.4萬人;其他運輸設備、通用設備、專用設備、儀器儀表等技術含量相對較高的行業就業均實現小幅正增長,合計新增5.8萬人。
第三產業是當前吸納就業的核心載體,商務服務業、生活性服務業或為就業增量兩大主力。2025年第三產業就業人數小幅減少68萬人,在三次產業當中下降規模最小。細分行業就業數據尚未完整披露,從2023—2024年規上服務業統計口徑觀察,租賃和商務服務業吸納就業的成效突出。2023—2024年,規上租賃和商務服務業就業新增253.5萬人,佔規上服務業就業總增量的38.0%。與此同時,生活性服務業也貢獻了較多就業增量。據《2025中國藍領群體就業研究報告》統計,外賣、家政、快遞等生活服務藍領崗位規模穩步擴張,增速分別為6%、4%、3%。
行業就業冷熱分化由哪些因素主導?
地產、傳統基建投資增速的回落,或是建築業就業持續收縮的核心因素。隨着地產步入低位震盪期,疊加財政化債約束加強,地產與傳統基建投資合計增速自2021年起轉負,直接帶動建築業用工需求持續回落。建築業 PMI 從業人員指數連續多年處於榮枯線以下,2025 年均值僅為 41.7,持續處於深度收縮區間。這一走勢充分印證了建築業就業市場的低迷狀態,以及投資端疲軟是就業收縮的主要因素。
機器對勞動力的替代進度不均衡,或是工業就業行業間分化加劇的主要原因。傳統製造業自動化改造空間大,資本替代勞動節奏更快,對應就業收縮幅度也更高。2014—2025 年,規模以上工業企業中 7 個傳統行業就業累計降幅超 100 萬人,其中黑色開採、紡織服裝、皮革製鞋行業累計降幅超 50%。部分高端製造行業處於擴張周期,資本投入加大的同時就業規模保持相對穩定,2014—2025 年分行業數據可清晰印證資本深化與就業收縮的對應特徵。
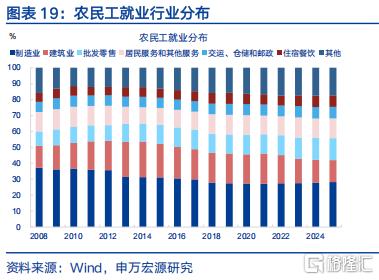
第三產業被動吸納第二產業流出的勞動力,技能供需錯配或推動該群體更多進入生活性服務業。2018—2023 年全口徑(含法人單位與個體戶)就業數據顯示,批發零售、租賃和商務服務業就業擴容幅度居前,分別新增 3098.2 萬人、1818.8 萬人。從與靈活就業關聯度更高的個體工商戶口徑看,就業增量居前的行業為批發零售、住宿餐飲、租賃和商務服務業,分別新增 1780.9 萬人、305.7 萬人、202.3 萬人。
如何針對性疏通就業供需錯配堵點?
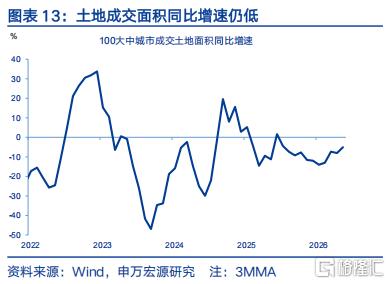
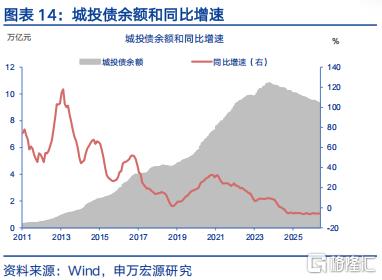
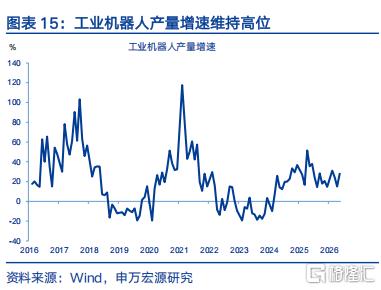
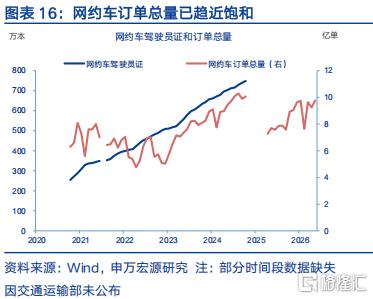
結合前述驅動因素推演,短期內,未來勞動力跨產業流動或仍將延續,供需錯配壓力或持續加大。短期來看,地產市場回暖主要集中於一線城市,行情尚未傳導至二三線城市,百城土地成交面積按年增速仍未轉正,地產投資或持續磨底。嚴肅財政紀律要求下,城投債餘額持續回落,傳統基建投資增速或維持震盪。這也意味着,建築業就業淨流出態勢難以快速扭轉。另外,隨工業技術進步加速,工業機器人產量與算力增速均保持高位增長,傳統行業用工收縮可能加速。與此同時,部分生活性服務業如網約車等已趨近承載上限,整體就業供需錯配矛盾仍將持續凸顯。
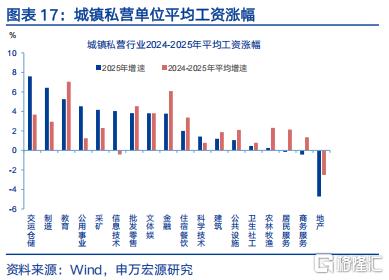
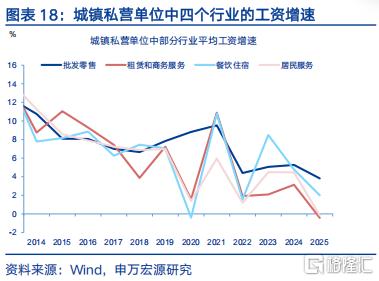
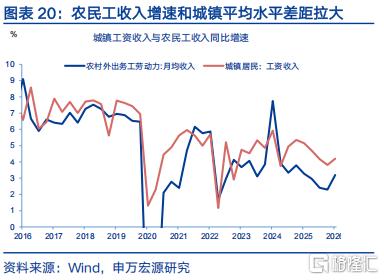
上述供需錯配若得不到有效引導,或將加劇就業結構性矛盾,壓低部分生活性服務業崗位收入水平。勞動力持續向低門檻生活服務業集中,會進一步壓制行業薪資增速,加劇就業市場結構性摩擦。從私營單位數據看,2025年批發零售、住宿餐飲、居民服務三大行業薪資增速均出現回落,分別下降1.4、2.8、4.6個百分點,降至3.8%、2.0%、-0.2%,均低於同期城鎮居民工資增速與名義GDP增速。從非私營單位數據看,商務服務業2025年薪資增速回落1.2個百分點至-0.2%。上述變化還可能通過收入放緩、預期轉弱等渠道,間接影響居民消費修復進程。
緩解當前就業結構性矛盾或需供需兩端協同施策,構建就業規模擴容、就業質量提升的良性循環機制。供給層面,政策可加大轉崗職業技能培訓補貼力度,引導第二產業轉出勞動力適配家政、養老等服務業技能崗位,既降低跨行業流動成本,也契合居民服務消費升級趨勢;需求層面,政策可推進工時優化、帶薪休假制度落地,在擴容服務消費總需求的同時緩解行業內過度競爭,依託內需擴張帶動就業崗位增長。
主要內容:
1)當前就業總量延續收縮態勢,第二產業為核心收縮來源且內部分化特徵顯著。2025年全國就業總人數減少935萬人,第二產業減少699萬人,收縮幅度罕見超過一產,其中建築業減量達762.3萬人;工業就業邊際正增長,傳統行業用工持續出清;第三產業是就業核心吸納載體,商務服務業、生活性服務業或為主要增長來源。
2)就業結構分化的主要驅動因素,或來自投資周期切換與工業資本深化的雙重作用。地產與傳統基建投資下行帶動建築業就業持續收縮,2025年建築業PMI從業人員指數均值僅41.7;工業因「機器替代人」進度差異分化,傳統行業收縮更顯著;二產溢出勞動力流向部分低門檻生活性服務業,如批發零售、住宿餐飲、居民服務等。
3)緩解就業結構性供需錯配,或需供需兩端協同發力擴容服務業承載空間。短期勞動力跨產業流動或仍將延續,以網約車為代表的部分生活服務業承載能力或趨近上限。若就業供需錯配得不到有效引導,或將加劇結構性矛盾,壓低相關崗位收入水平與穩定性。破解就業堵點或需協同發力,構建就業擴容提質的良性循環。
風險提示
1)政策落地進度不及預期的風險。職業技能轉換培訓、工時優化等政策推進緩慢,勞動力跨行業流動摩擦難降,就業供需錯配緩解效果受限。
2)地產基建投資超預期下行的風險。若地產與傳統基建投資收縮幅度超預期,建築業勞動力流出速度將加快,進一步抬升服務業就業承接壓力。
3)服務消費修復不及預期的風險。若居民服務消費需求擴容進度偏慢,服務業崗位吸納能力難以提升,就業結構性矛盾或進一步加劇。
注:本文來自申萬宏源發布的《就業去哪了?》,報告分析師:趙偉、賈東旭、侯倩楠