TradingKey - 美東時間7月6日,美股盤前,三大股指期貨集體走高,科技板塊領升。截至發稿,納斯達克100指數期貨漲1.04%,標普500指數期貨漲0.46%,道瓊斯指數期貨漲0.06%。
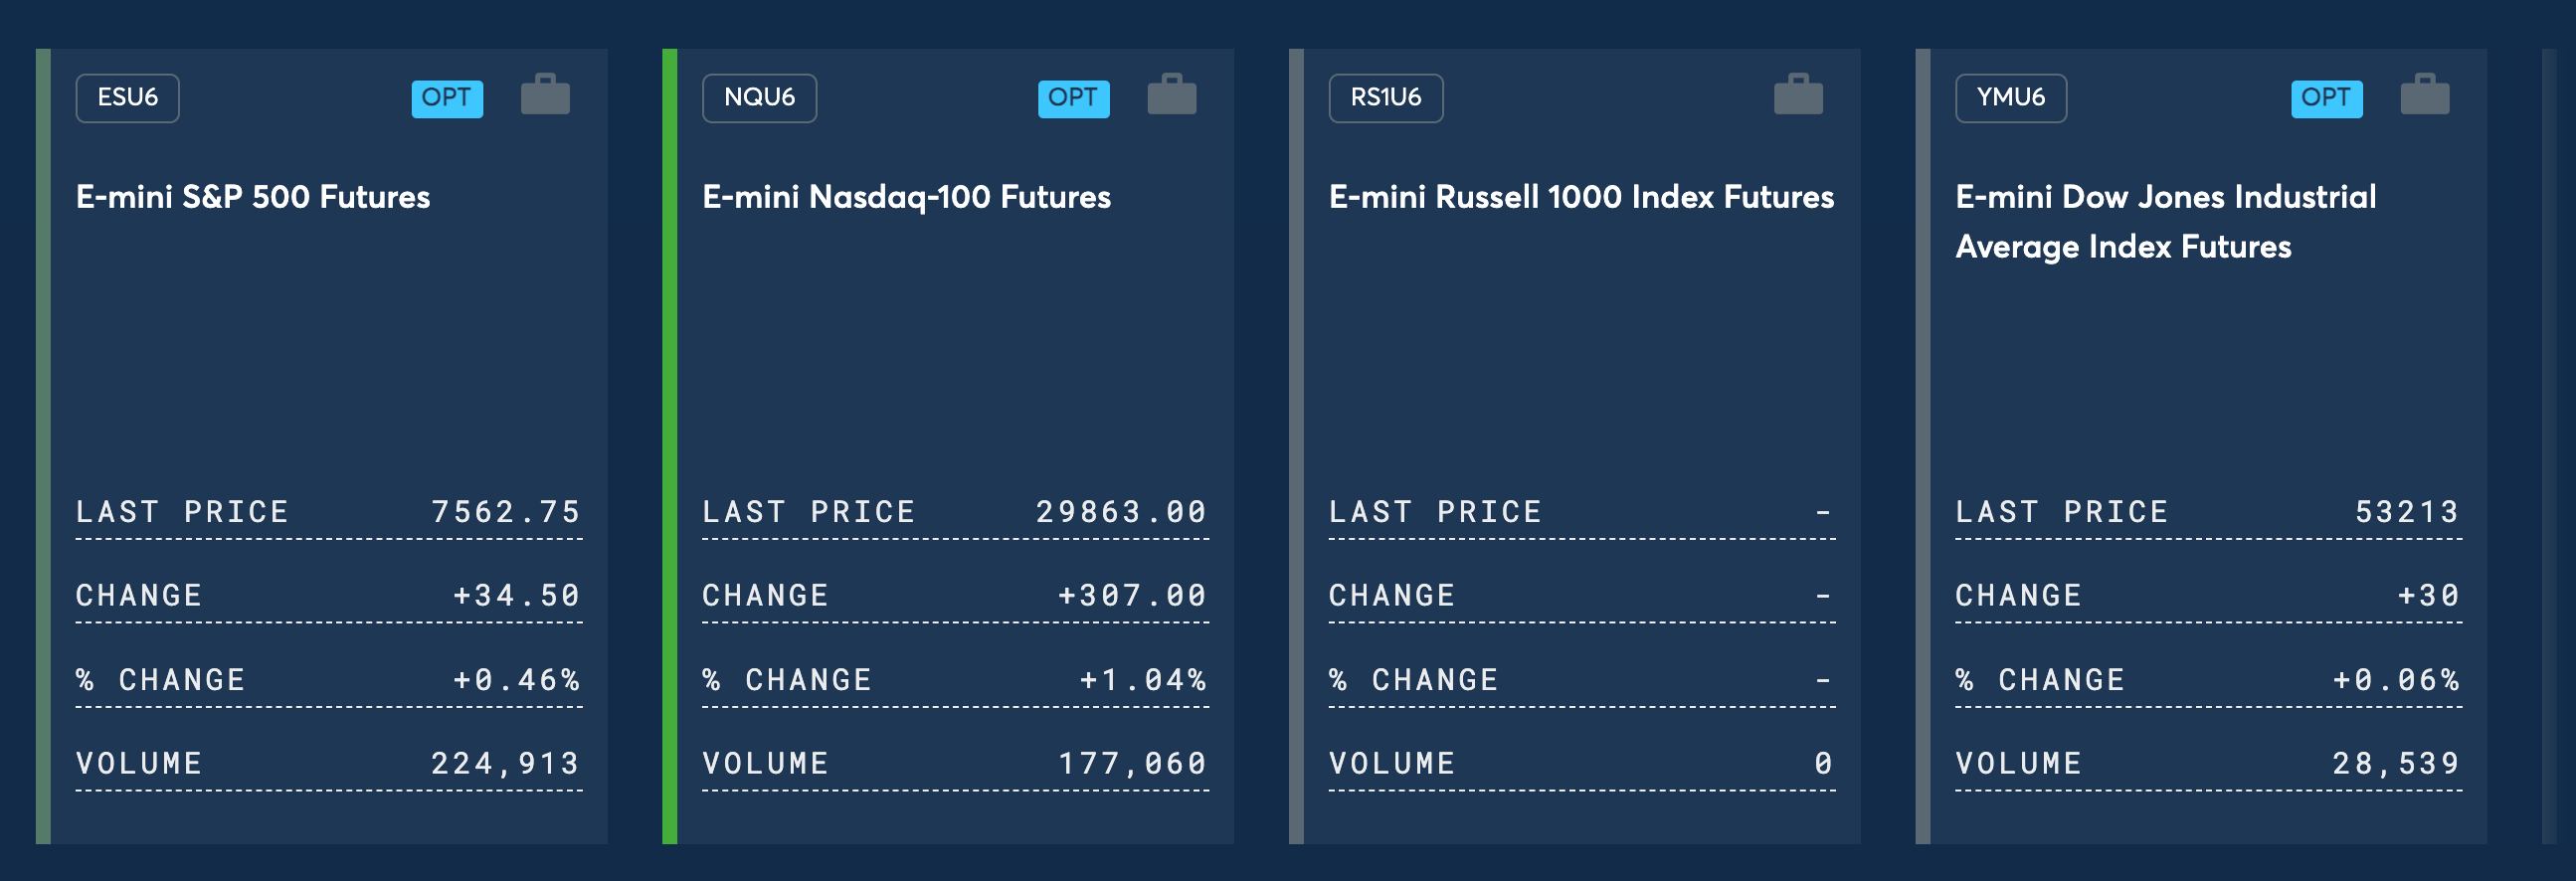
【來源:CME Group】
大宗商品方面,金銀價格延續上周漲勢。截至發稿,現貨黃金(XAUUSD)報4150美元/盎司附近;現貨白銀(XAGUSD)報62.07美元/盎司附近。國際油價方面,WTI原油期貨報68.34美元/桶,布倫特原油期貨報71.72美元/桶。
加密市場方面,比特幣(BTC)報62950美元附近,以太坊(ETH)報1770美元附近。美元指數報101.07附近。
市場異動
芯片存儲板塊盤前集體反彈。DRAM ETF漲近7%,閃迪(SNDK)、西部數據(WDC)、希捷科技(STX)升逾4%,美光科技(MU)升逾2%。
半導體板塊整體走高。英特爾(INTC)盤前升逾3.5%,消息面上公司上調部分消費級和服務器級CPU零售價,消費級產品上漲約30至50美元,服務器產品上漲數百美元至上千美元。
光通信板塊盤前小幅反彈。邁威爾科技(MRVL)漲近4%,康寧(GLW)、Coherent(COHR)升逾1%。
算力租賃服務提供商盤前走高。甲骨文(ORCL)升逾3%,Nebius(NBIS)升逾2%,谷歌(GOOGL)、微軟(MSFT)跟漲。
大型科技股盤前普漲。Meta(META)、特斯拉(TSLA)升逾1.5%,SpaceX(SPCX)、亞馬遜(AMZN)升逾1%,蘋果(AAPL)跌0.96%。
市場要聞
高盛(GS)喊話超跌反彈,芯片板塊迎來修復窗口。 高盛交易台最新報告指出,此前領升市場的動量股已出現初步逢低買入信號,短線具備戰術反彈空間。本輪動量因子從高點累計下跌24%,創2023年一季度以來最大回撤,遠超歷史12%的平均調整幅度。機構判斷本輪大跌並非AI產業基本面徹底反轉,更多是夏季交投清淡、流動性不足帶來的短期放大波動。不過高盛也提示風險:動量股持倉依舊高度擁擠,若市場持續去槓桿,後續最大回撤可能達到當前跌幅的兩倍。
SK海力士本周五登陸納斯達克,280億美元IPO成全場焦點。 SK海力士預計將於7月10日(周五)在納斯達克上市,超280億美元的上市計劃可能成為有史以來規模最大的外國公司美股IPO。SK海力士交易價格是其未來12個月預期收益的6.2倍,低於美光科技約7倍的估值水平。上市後有望改善估值折價局面,投資者將可直接交易這一HBM龍頭標的。
三星電子明日發布Q2初步財報,盈利預計創歷史新高。 三星電子將於本周二(7月7日)發布第二季度初步財報。華爾街普遍預期,受AI存儲芯片(HBM)需求強勁和DRAM價格持續上漲推動,三星電子第二季度初步盈利將創歷史新高。此前三星和SK海力士剛於6月底宣佈超4800萬億韓元本土投資計劃,市場將密切關注本次財報對後續資本開支和產能擴張的指引。
Anthropic斥資150億美元赴澳佈局1.4GW算力,AI基建軍備賽逃離美國本土瓶頸。 據澳媒報道,Anthropic計劃在澳大利亞建設至少1.4GW的數據中心算力資源,基礎設施投資達150億美元,目標明年年底前至少1GW投入運營。此舉背景是美國本土數據中心面臨電力短缺與社區阻力,黑石旗下QTS近期已終止弗吉尼亞州大型項目。Anthropic今年3月已與澳大利亞政府簽署AI安全研究諒解備忘錄。公司年化營收已從年初的90億美元飆升至440億美元以上,估值高達9650億美元,並已提交IPO申請。
重要事件預告
時間 | 事件 |
美東時間7月6日 10:00 | 美國6月ISM非製造業PMI |
首爾時間7月7日 | 三星電子發布Q2初步財報(預期盈利創歷史新高) |
美東時間7月9日 | 百事公司(PEP)財報 |
美東時間7月10日 | SK海力士納斯達克上市;達美航空(DAL)財報 |
芯片板塊經歷上周劇烈拋售後迎來喘息窗口。高盛的短線抄底信號為市場注入信心,但持倉擁擠度與流動性風險仍是隱憂。本周經濟數據相對清淡,市場焦點或集中在SK海力士IPO及消費巨頭財報上。反彈能走多遠,取決於後續市場情緒修復的速度與廣度。
原文鏈接