主要觀點
居民是經濟中儲蓄的主要主體,而金孖展產則是儲蓄的重要形式之一。因而居民部門儲蓄行為和資產配置行為對金融機構資金來源有決定性影響。我們嘗試從居民資金流量表角度來分析近期居民資金來源變化,簡化的,可以認為居民資金來源與資金運用對應關係如下:居民可支配收入+新增貸款=消費+購房+新增存款和現金+非銀金融產品投資。
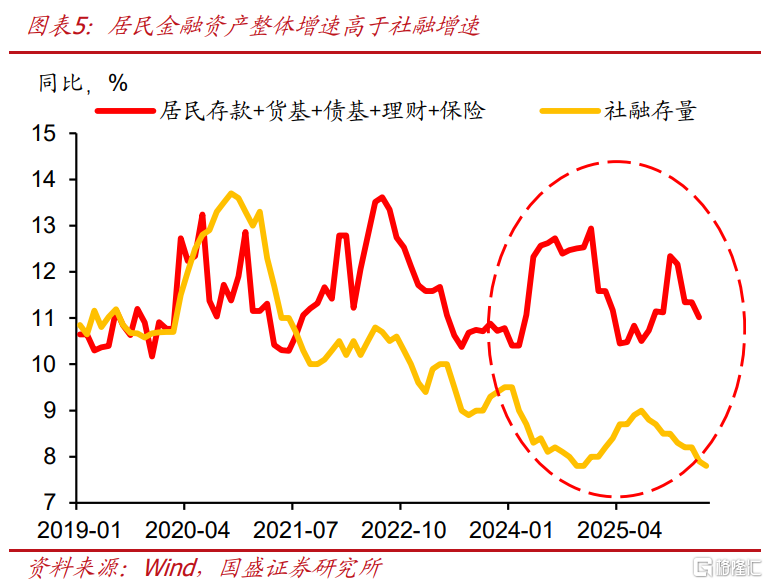
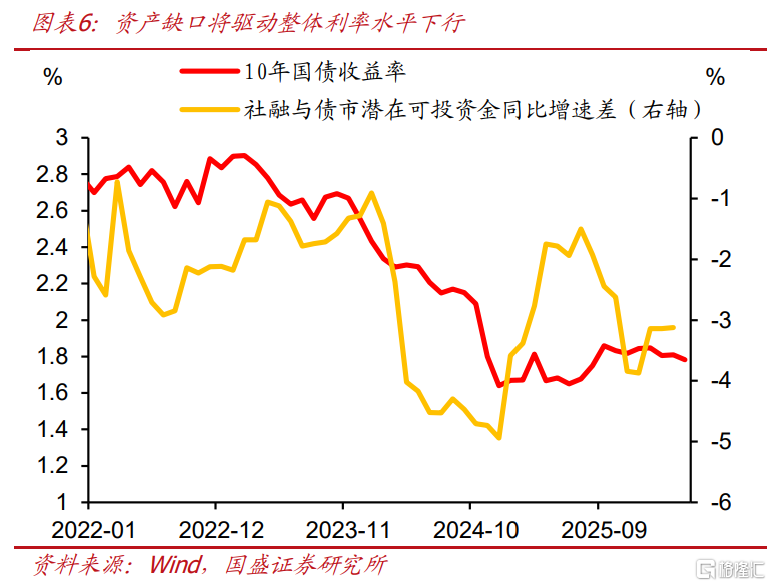
居民儲蓄上升,以及地產銷售放緩帶來金融儲蓄增加為金融機構提供了持續增長的資金來源,疊加社融回落,形成了今年市場缺資產的總體狀況。2021年地產走弱之後,居民儲蓄中金孖展產佔比提升,推高了居民存款+貨基+債基+理財+保險等金融產品資金來源增速,但社融代表的孖展增速卻在持續下降,這導致資產產生明顯缺口,形成之後的資產荒格局,也驅動債券利率持續下行。而去年隨着地產銷售回暖,居民金融儲蓄有所下降,金融機構資金來源增速放緩,而社融增速抬升,資產荒壓力則有所緩解,對應的債市也有所調整。而今年以來,居民金融儲蓄繼續保持高速增長,但社融增速持續回落,資產缺口再度拉大。
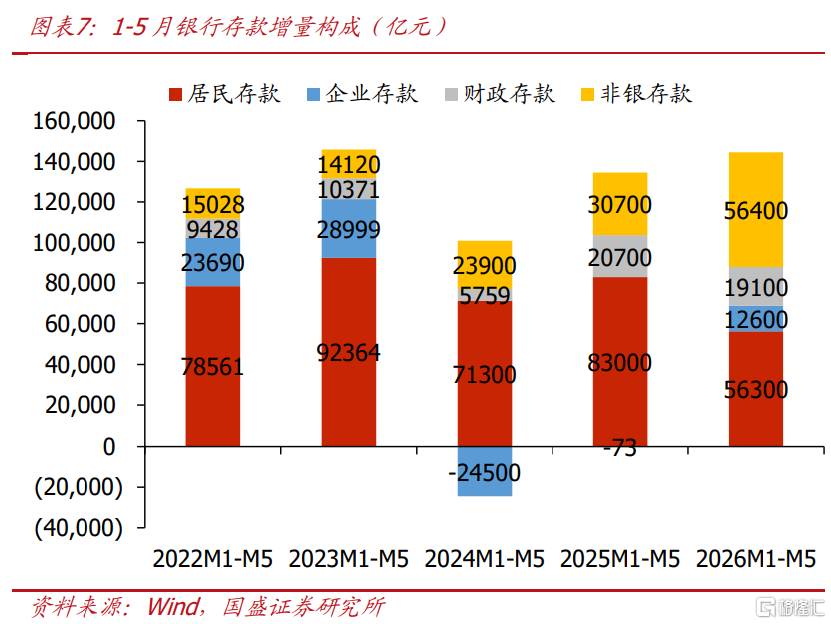
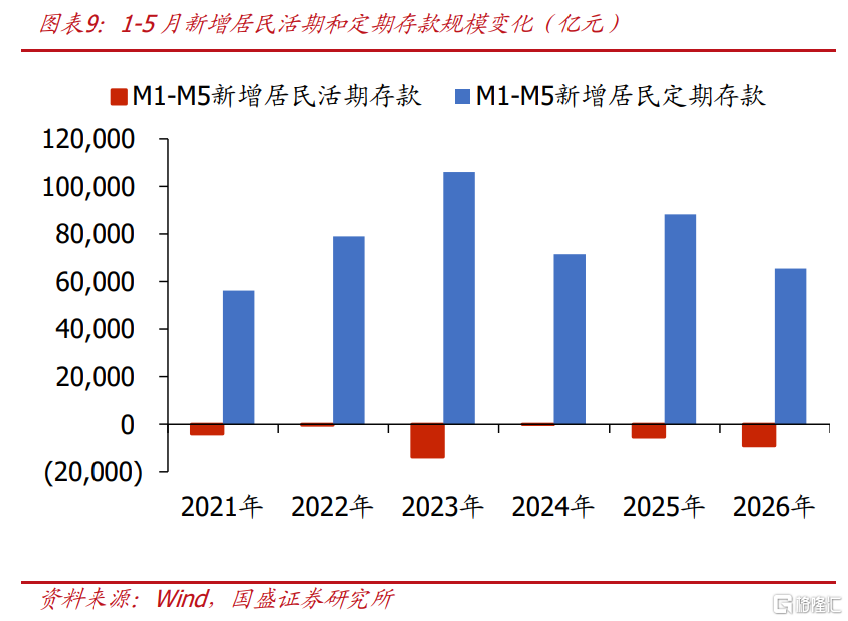
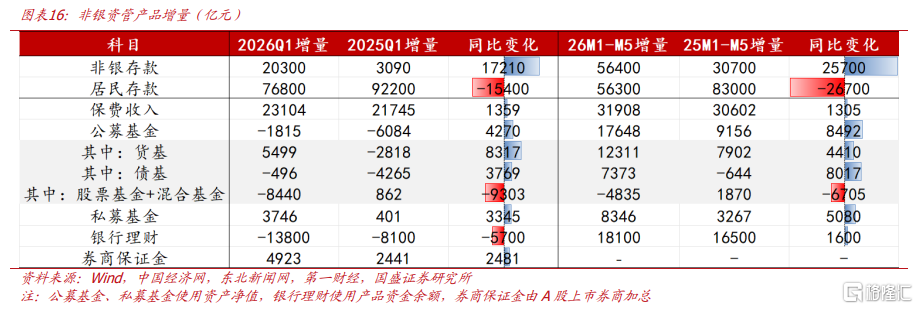
2026年以來,居民存款搬家,向非銀體系遷移。2026年1-5月,居民存款新增56300億元,按年少增26700億元,而同期非銀存款新增56400億元,按年多增達25700億元。居民存款搬家主要由於定期存款少增,活期存款按年少增約3700億元,定期存款按年少增約23000億元。居民存款或主要向金融投資轉移。
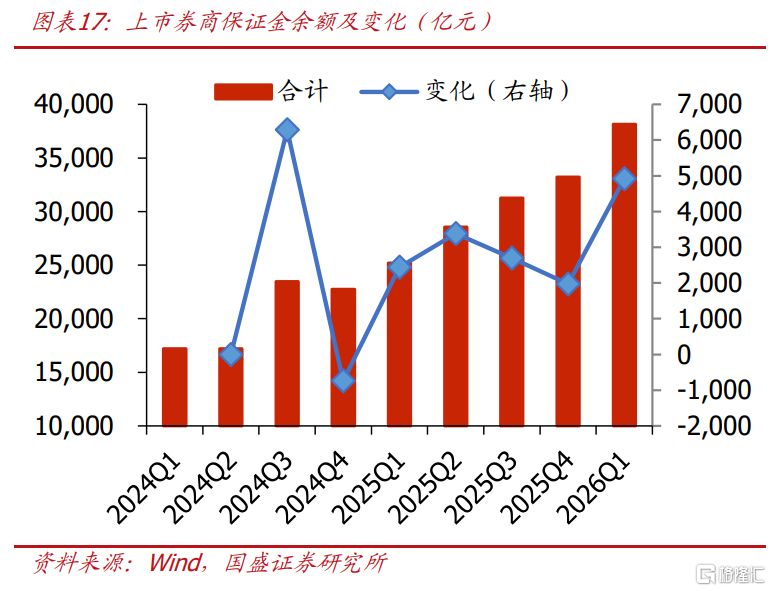
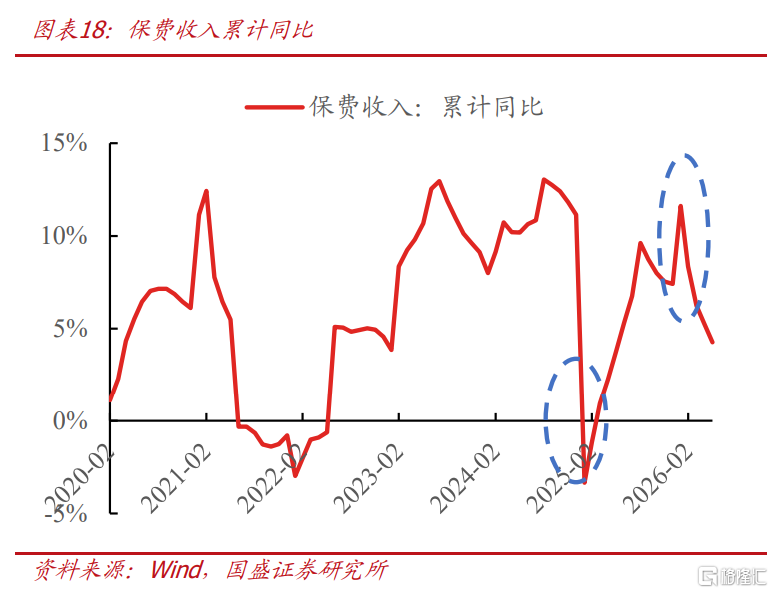
今年非銀存款顯著抬升,背後是三條主線疊加。第一條主線是資本市場交易活躍帶動券商客戶保證金顯著增加,一季度券商保證金增加約4900億元,按年多增約2500億元;第二條主線是低利率環境下存款替代需求強化,貨基、債基、理財等吸納資金,2026年1-5月,貨基淨值增長約1.2萬億元,按年多增約4400億元,債基淨值增長約7400億元,按年多增約8000億元。此外,理財規模從4月以來明顯增長,4-5月新增規模分別約2.6萬億元、0.6萬億元;第三條主線是保險「開門紅」下保費流入提升,一季度保費收入累計按年6.3%,明顯高於去年同期0.9%,部分資金在配置前以存款形式沉澱。
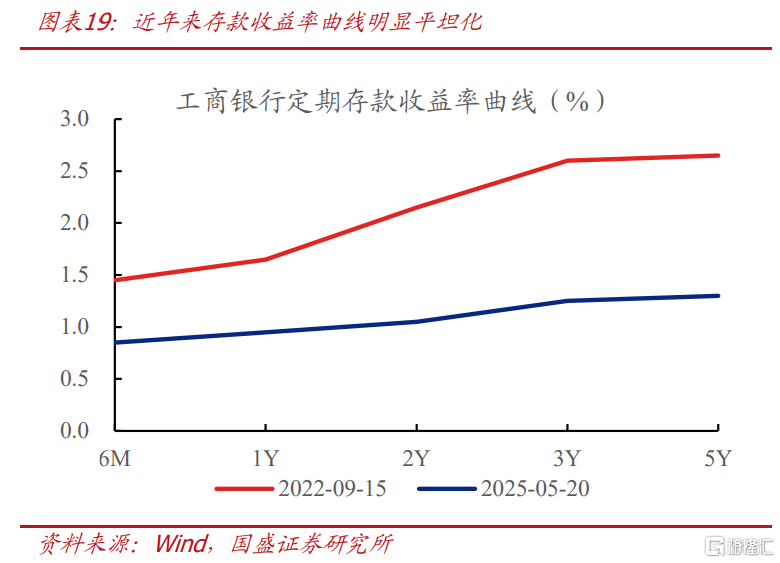
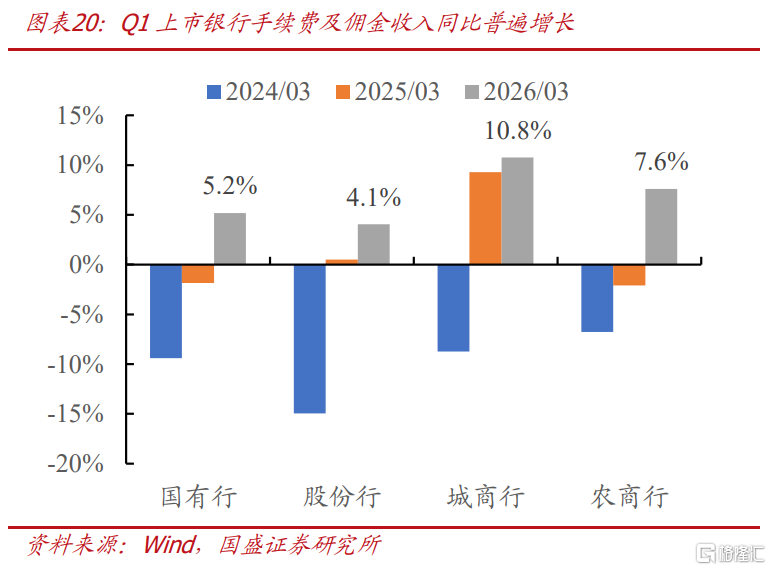
面對高息存款搬家的壓力,銀行引導存款短期化、引導多元配置。一方面,淨息差壓力下,近年來存款收益率曲線明顯平坦化,當前1Y、2Y、3Y、5Y工商銀行定期存款掛牌價0.95%、1.05%、1.25%、1.30%,同時大行已集體停售5年大額存單,引導客戶選擇短期產品,壓降負債端成本。另一方面,銀行策略從單純留住存款轉向引導多元配置,引導客戶將到期資金配置到理財、保險、基金等產品,提升客戶AUM,提高中收,今年一季度上市銀行手續費及佣金收入普遍提升。
對銀行而言,居民存款向非銀存款搬家,本質更接近銀行負債的結構重排,而不是總負債的系統性流失。有利於降低負債成本,但流動性指標將會承壓。居民資金確實在通過理財、基金、保險等資管通道轉化為非銀負債,資管產品新增資產相當部分仍投向同業存款、同業存單或最終形成企業、財政等部門存款,銀行今年總體存款增長仍較為可觀。一方面,這使銀行負債更偏短期化,在淨息差持續承壓的環境下,有助於銀行降低負債成本,貨幣政策的傳導也將更加順暢;但另一方面,將會削弱銀行的流動性指標,其中淨穩定資金比例(NSFR)、流動性覆蓋率(LCR)將直接受衝擊,這是國有大行5月開始增發存單的重要原因。
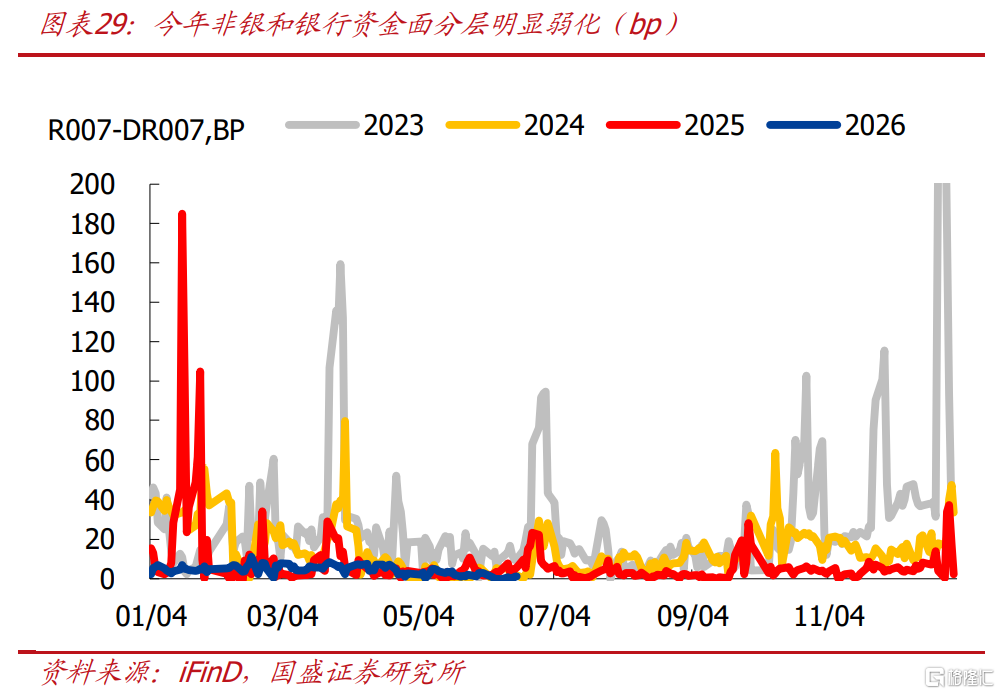
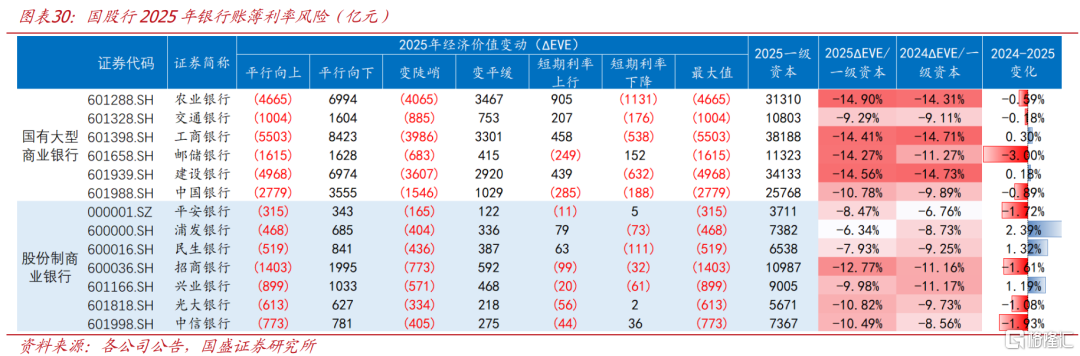
存款非銀化對債市的影響體現在資金面、需求端等多方面。對資金面來說,銀行與非銀資金面分層明顯弱化。高息定存到期後,資金從銀行表內大量流向理財、基金、保險等非銀機構,使非銀機構自身負債充裕,同時大行淨融出維持高位,導致R007與DR007的利差被壓縮至歷史低位。對需求端來說,銀行配債能力未削弱,但配債期限進一步受約束。銀行體系總存款增長仍較平穩,存貸增速差較高,自營配債需求仍較強,但負債端期限降低,將導致大行銀行賬簿利率風險指標惡化,使得今年銀行配超長債更加謹慎,更偏好中長期、中短期、高流動性品種。而非銀負債端大幅擴張,成為債市邊際定價力量,也放大了市場的波動。如二季度以來, 理財、基金的負債端迅速修復,成為二季度以來的邊際定價力量,驅動市場追漲。理財淨值化轉型首年、基金倉位擁擠,市場調整容易引發負反饋、放大市場波動。
往後看,居民存款搬家趨勢大概率延續,但預計節奏較上半年更為溫和,配置盤定價權提升。從季節性來說,在「開門紅」訴求下,一季度往往是年內存款到期高峯,新增居民存款往往佔當年的50%-70%,因此一季度也是定期存款到期高峯。下半年仍有相當規模的定存到期,但預計較上半年回落,非銀負債增速可能趨緩,銀行自營話語權邊際提升。此外,考慮到今年以來保險持續處於欠配狀態,在交易盤擴張放緩的情況下,保險對超長債的定價權或提升。
風險提示:貨幣政策超預期;模型測算有誤;風險偏好恢復超預期。
一、從居民資金流量看金融儲蓄
居民是經濟中儲蓄的主要主體,而金孖展產則是儲蓄的重要形式之一。因而居民部門儲蓄行為和資產配置行為對金融機構資金來源有決定性影響。我們嘗試從居民資金流量表角度來分析近期居民資金來源變化,然後通過分析對實物資產投資的情況,來判斷金融儲蓄情況,進而得出金融機構資金來源狀況,並通過對存款和非銀資產結構分析,來判斷居民增加儲蓄的方向。我們用居民收入和新增居民貸款來衡量居民資金來源,然後將資金運用分為消費、實物資產配置(用房地產代表)和金孖展產,金孖展產中分為存款和非銀資管產品。
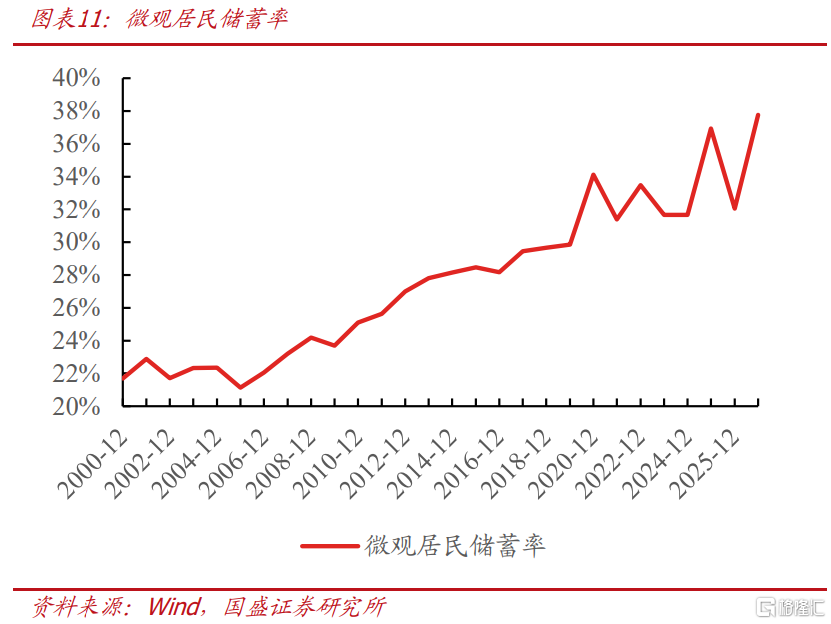
近年居民收入承壓情況下,居民風險偏好降低,儲蓄意願提升。居民可支配收入增速在過去一段時期有所放緩,居民人均可支配收入按年增速從2019年末9%左右下降到2024年末5.6%左右,今年1季度進一步下降至5%。而在居民收入下降過程中,居民消費下降更為明顯,今年1季度居民人均消費支出只有3.6%的增速。顯示隨着收入增速的下降,居民風險偏好降低,儲蓄意願提升。我們計算的居民4個季度移動平均儲蓄率從2024年2季度31.3%水平上升至今年1季度的32.4%,累計上升1.1個百分點。由於儲蓄率的提升,整體居民儲蓄並未隨收入下降而放緩。
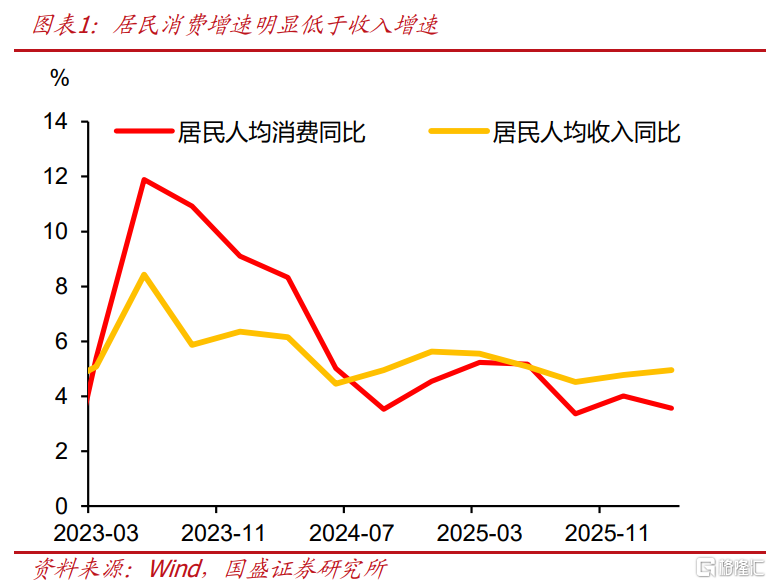
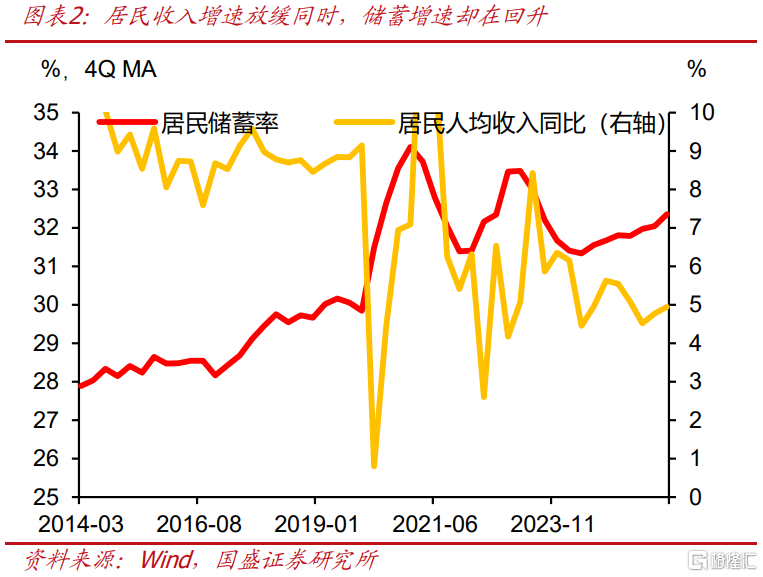
而從更為綜合的現金流量角度,居民資金流向金孖展產部分也有所增加。居民資金來源是收入和孖展(貸款)之和,扣除消費部分,剩餘則是用於投資(或儲蓄)部分。由於消費率提升以及貸款的減少,總的資金來源扣除消費之後呈下降趨勢,由於居民貸款按年增速從2021年中的15%以上下降至目前0%以下,因而資金來源扣除消費之後的部分,也就是用於投資的增量資金按年增速今年1季度為-4.1%。而居民用於投資的資金分為兩部分,一部分是用於實物投資,主要是住房,另一部分是用於金融投資,雖然用於投資的增量資金增速下降,但由於房地產銷售額增速同樣在下降,因而居民用於金孖展產投資的增量資金可能會增加。我們用居民增量資金來源扣除消費之後按年增速與住宅銷售額按年增速作差,該差值今年1季度按年增速為14.7%,繼續保持高增。這支撐了金融機構資金來源的持續高速增長,從經驗數據來看,居民資金來源扣除消費後增速與住宅銷售增速差,與居民存款+債基+貨基+理財+保險等代表的金融機構資金來源按年增速之間具有較高的相關性,顯示居民儲蓄和資產配置行為對金融機構資金來源的重要影響。
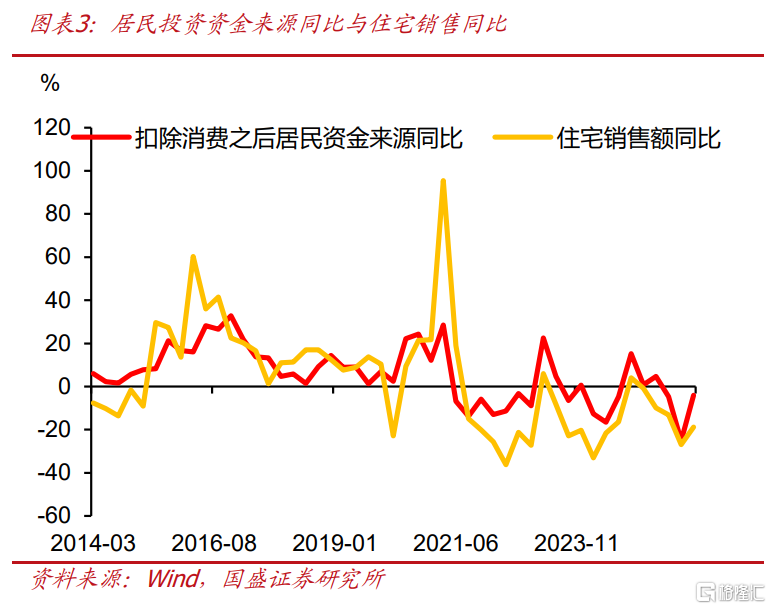
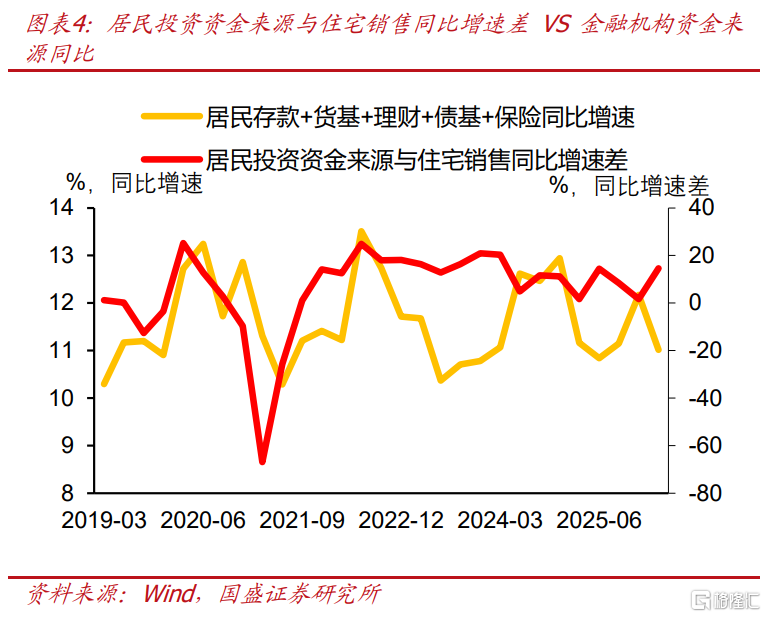
居民儲蓄上升,以及地產銷售放緩帶來金融儲蓄增加為金融機構提供了持續增長的資金來源,疊加社融回落,形成了今年市場缺資產的總體狀況。2021年地產走弱之後,居民儲蓄中金孖展產佔比提升,推高了居民存款+貨基+債基+理財+保險等金融產品資金來源增速,但社融代表的孖展增速卻在持續下降,這導致資產產生明顯缺口,形成之後的資產荒格局,也驅動債券利率持續下行。而去年隨着地產銷售回暖,居民金融儲蓄有所下降,金融機構資金來源增速放緩,而社融增速抬升,資產荒壓力則有所緩解,對應的債市也有所調整。而今年以來,居民金融儲蓄繼續保持高速增長,但社融增速持續回落,資產缺口再度拉大,這形成利率下行的總體背景。
二、金融儲蓄結構變化:存款增速放緩,非銀資管產品增速抬升
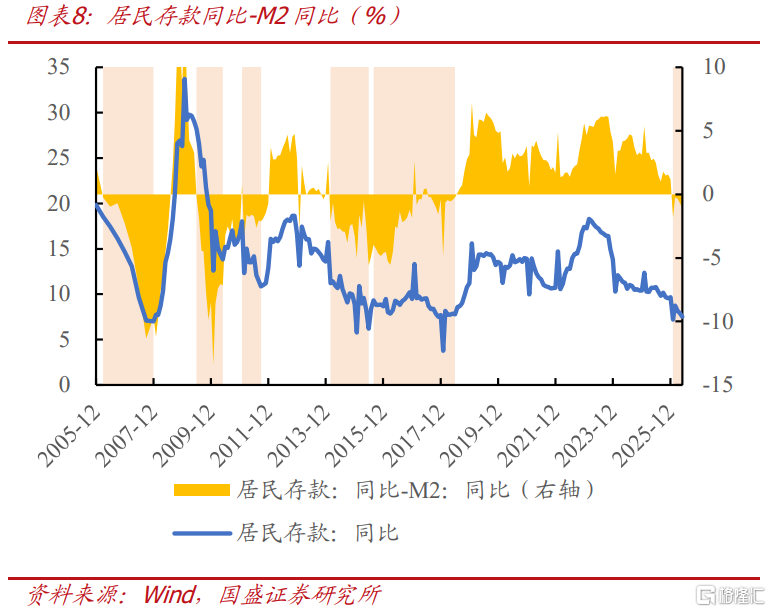
2026年以來,居民存款搬家,向非銀體系遷移。2026年1-5月,居民存款新增56300億元,按年少增26700億元,且低於過去四年同期水平,而同期非銀存款新增56400億元,按年多增達25700億元,也明顯高於往年同期增量。此外,從增速來看,1-5月居民存款增速低於同期M2增速,說明居民部門的新增貨幣有遷移。
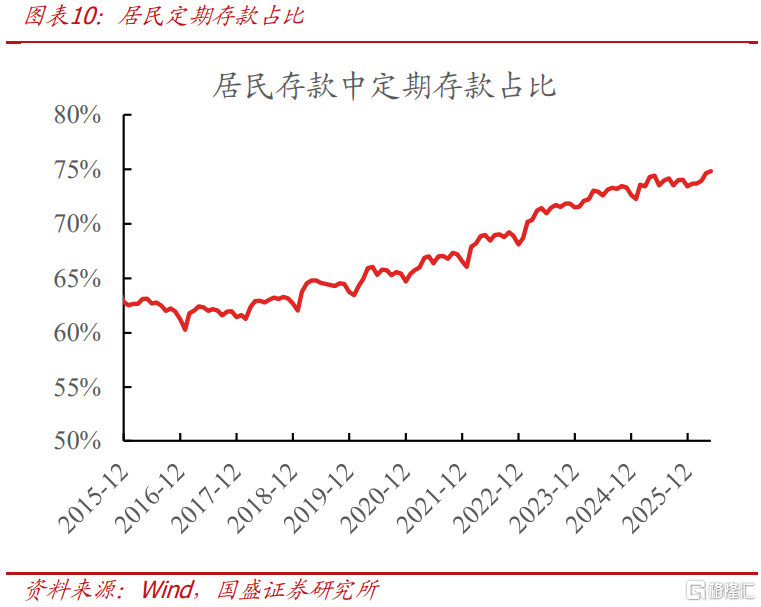
居民存款搬家主要由於定期存款少增,但定期居民存款佔比仍居高不下。具體來說,1-5月,居民存款按年少增26700億元,其中居民活期存款按年少增約3700億元,居民定期存款按年少增約23000億元,表明居民存款搬家主要來自定期存款。但也需看到,居民存款定期化趨勢並未改變,活期存款向定期的搬家,對沖了定期存款的流出,5月末居民定期存款佔比已達到75%,本質上反映了居民對未來收入的不確定性,預防性儲蓄動機仍然強烈。
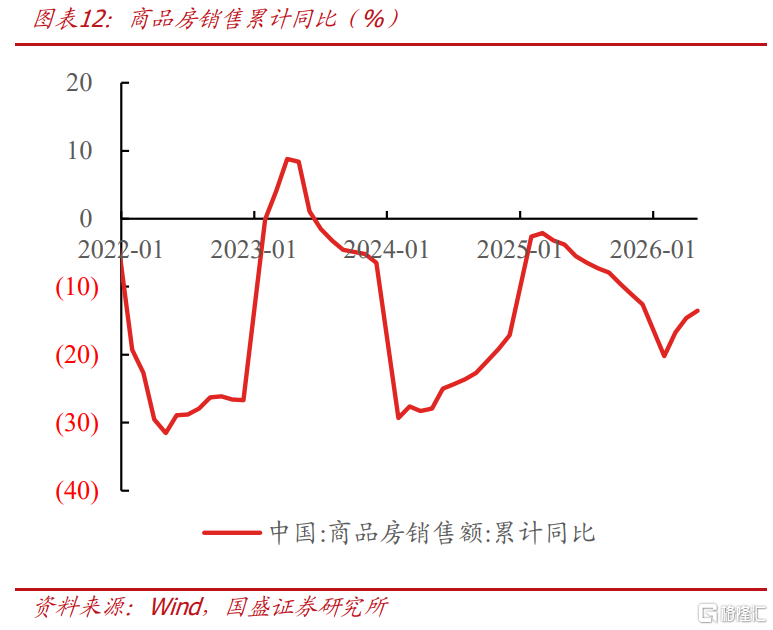
對於居民的資金流量而言,居民可支配收入+新增貸款=消費+購房+新增存款和現金+金融投資。1-5月新增貸款按年少增1.57萬億元,商品房銷售額按年少增約4700億元,一季度人均消費/人均可支配收入按年回落0.8pct,在消費、購房需求均偏弱的背景下,居民存款或主要向金融投資轉移。
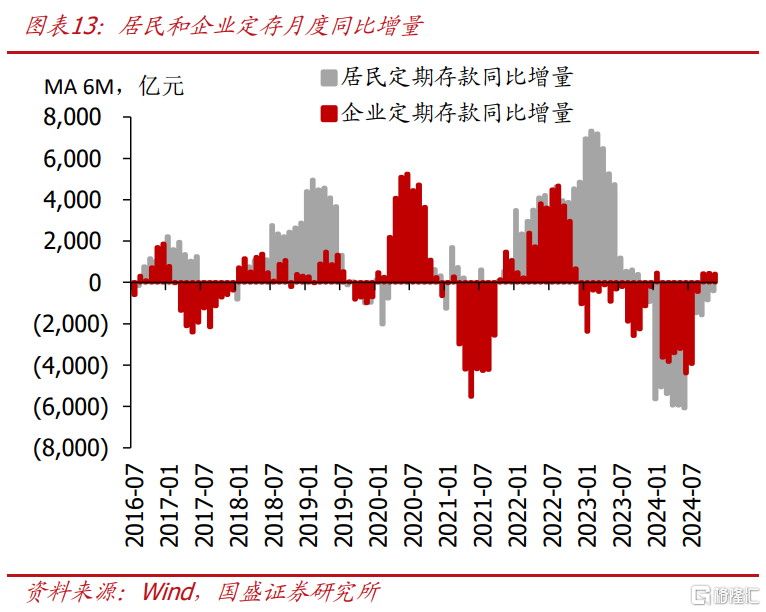
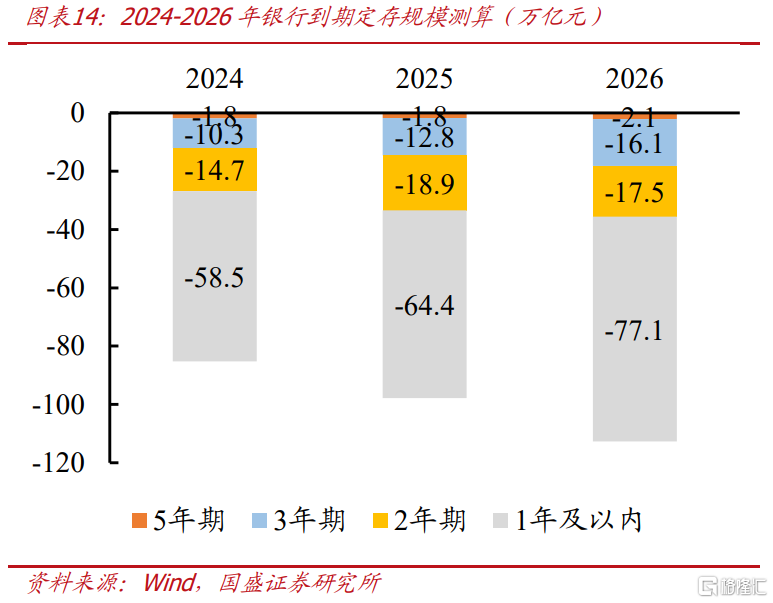
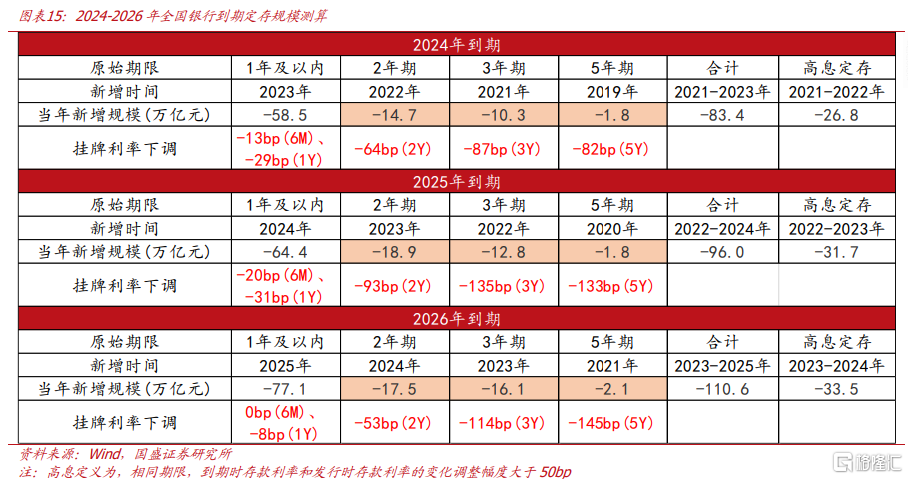
今年居民存款搬家,與高息定存集中到期、存款利率持續降低、資本市場活躍度提升等相關。2022-2023年定期存款按年大增,2年期和3年期定存將在2024-2026年集中到期,根據我們的測算(詳見2026年1月28日研報《存款搬家詳解——規模、影響及歷史經驗》),2024-2026年高息定存到期規模分別為26.8萬億元、31.7萬億元、33.5萬億元。而隨着近年來存款利率的持續下調,到期的2Y及以上定存將面臨大幅調價,比價效應下導致部分居民存款資金流出非銀產品。此外,今年以來,資本市場成交持續放大,也吸納了部分搬家的居民存款。
而非銀存款之所以顯著抬升,背後是三條主線疊加。第一條主線是資本市場交易活躍帶動券商客戶保證金顯著增加,一季度券商保證金增加約4900億元,按年多增約2500億元;第二條主線是低利率環境下存款替代需求強化,貨基、債基、理財等吸納資金,2026年1-5月,貨基淨值增長約1.2萬億元,按年多增約4400億元,債基淨值增長約7400億元,按年多增約8000億元。此外,理財規模從4月以來明顯增長,4-5月新增規模分別約2.6萬億元、0.6萬億元;第三條主線是保險「開門紅」下保費流入提升,一季度保費收入累計按年6.3%,明顯高於去年同期0.9%,部分資金在配置前以存款形式沉澱。
三、存款非銀化,銀行如何應對?
面對高息存款搬家的壓力,銀行引導存款短期化、引導多元配置。一方面,淨息差壓力下,近年來存款收益率曲線明顯平坦化,當前1Y、2Y、3Y、5Y工商銀行定期存款掛牌價0.95%、1.05%、1.25%、1.30%,同時大行已集體停售5年大額存單,引導客戶選擇短期產品。另一方面,銀行策略從單純留住存款轉向引導多元配置,引導客戶將到期資金配置到理財、保險、基金等產品,提升客戶AUM,提高中收。從結果看,今年一季度上市銀行手續費及佣金收入普遍提升。
總量層面,居民存款向非銀存款搬家,本質更接近銀行體系內部的負債結構重排,而不是銀行體系總負債的系統性流失。2026年1-5月,居民存款累計新增僅 5.63萬億元,按年少增2.67萬億元;與此同時,非銀存款在1-5月持續按年多增,顯示居民資金確實在通過理財、基金、保險等資管通道轉化為非銀負債。但這並不意味着資金脫離銀行體系,因為資管產品新增資產相當部分仍投向同業存款、同業存單或最終形成企業、財政等部門存款,銀行今年存款增長預計仍較為可觀。
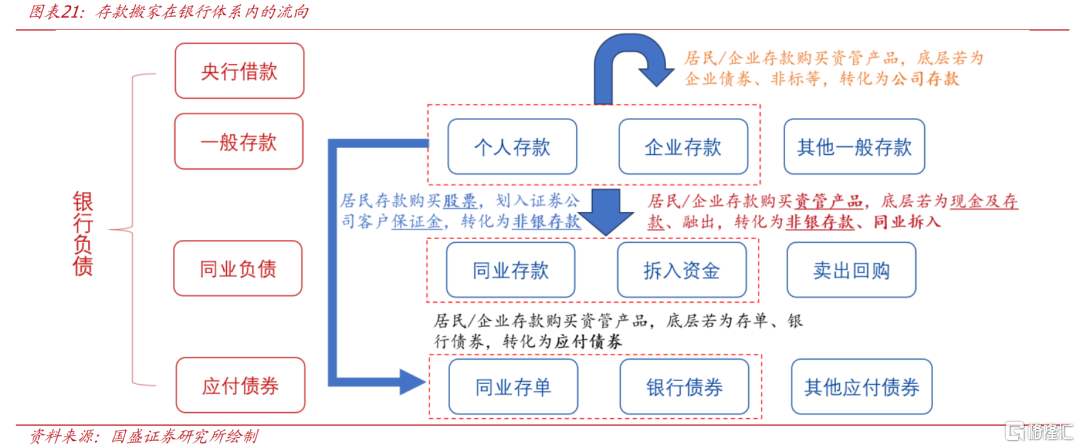
對銀行而言,有利於降低負債成本,但流動性指標將會承壓。低成本、穩定、可沉澱的居民存款,部分轉化為波動性更強、期限更短、行為更市場化的非銀存款,一方面,使銀行負債更偏短期化,在淨息差持續承壓的環境下,有助於銀行降低負債成本,貨幣政策的傳導也將更加順暢;但另一方面,將會削弱銀行的流動性指標,其中淨穩定資金比例(NSFR)、流動性覆蓋率(LCR)將直接受衝擊。
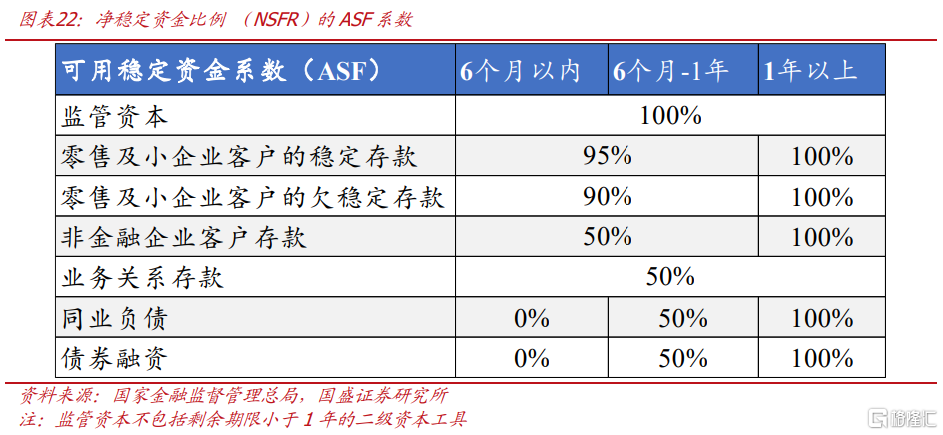
NSFR=可用的穩定資金(ASF)/所需的穩定資金(RSF),NSFR分子端零售存款係數在90%-100%,而同6個月以內業負債係數為0%,6-12個月為50%。
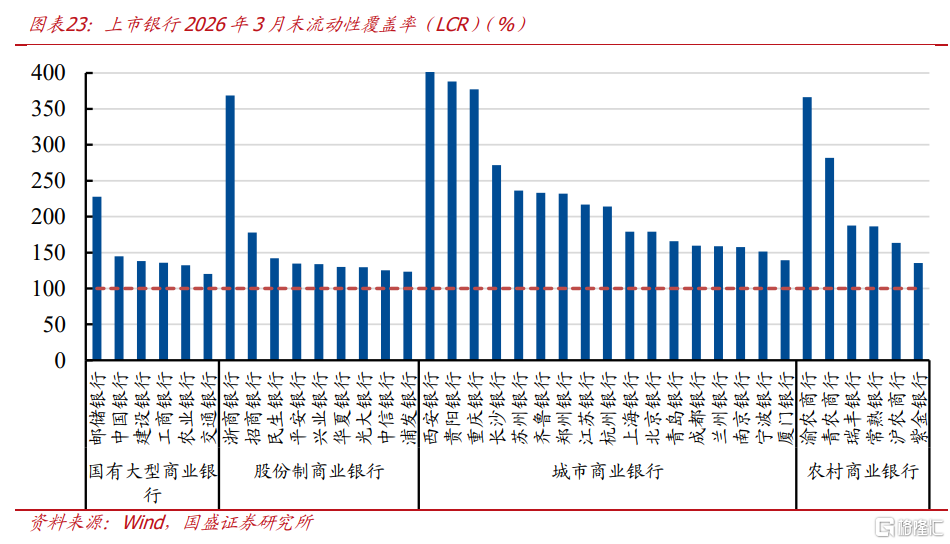
流動性覆蓋(LCR)率=合格優質流動性資產(HQLA)/未來30天現金淨流出量,在LCR分母中,零售存款的現金流出率極低(穩定存款僅5%,欠穩定存款10%),而非銀存款通常被歸類為「無擔保批發孖展」或「同業負債」,其30天現金流出率遠高於零售存款。無擔保非運營存款的流失率可達100%(若30天內到期)。
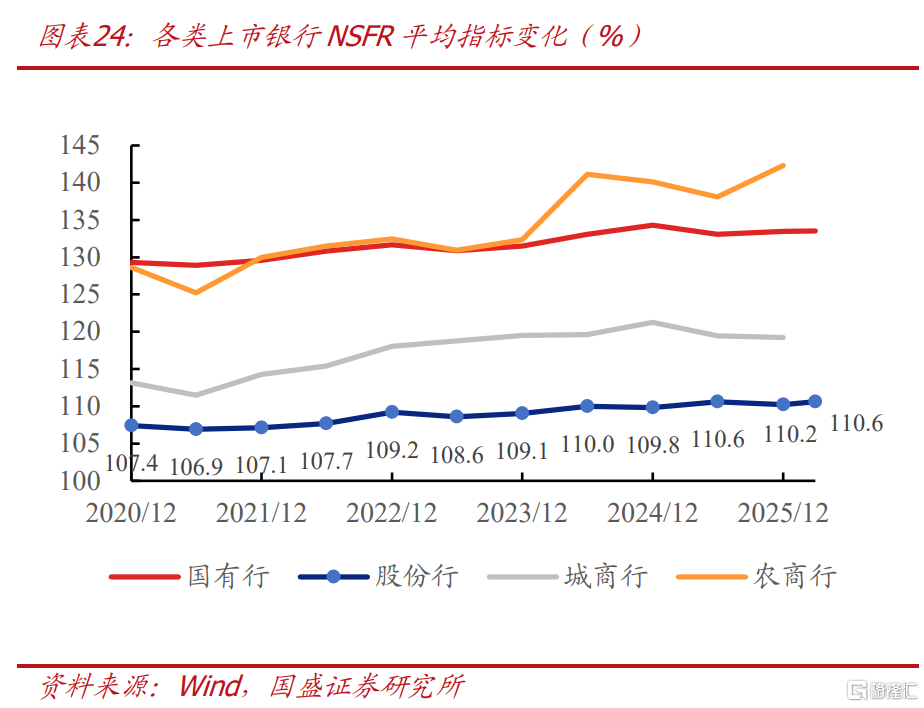
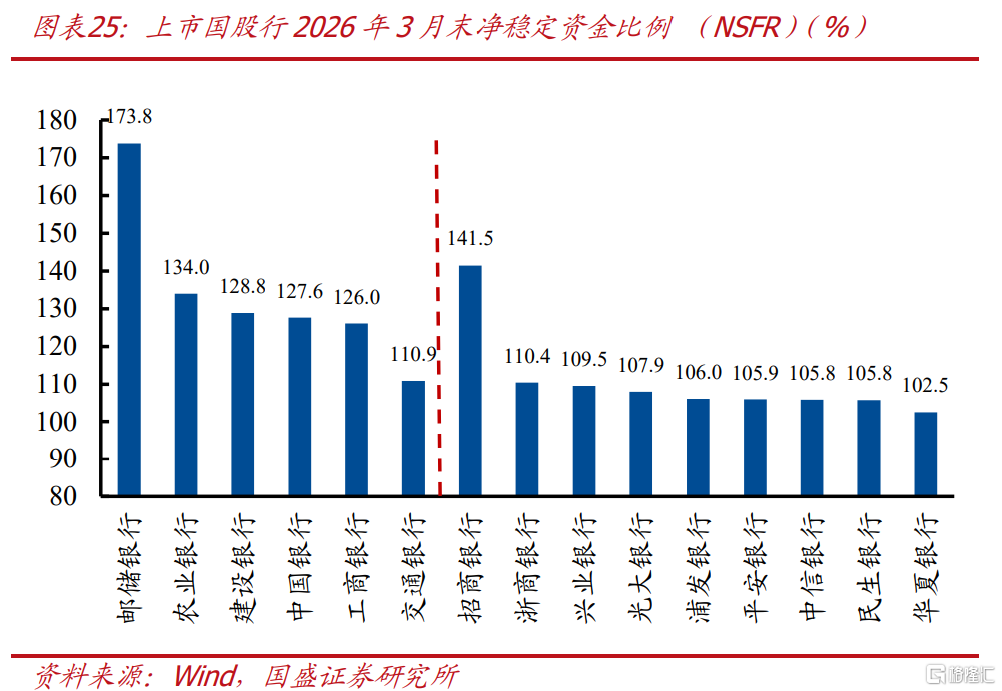
從2026年3月末的數據看,上市銀行LCR距離監管上限(100%)整體安全邊際較足,股份行NSFR相對承壓,除了招商銀行和浙商銀行,其他股份行普遍在110%以下。
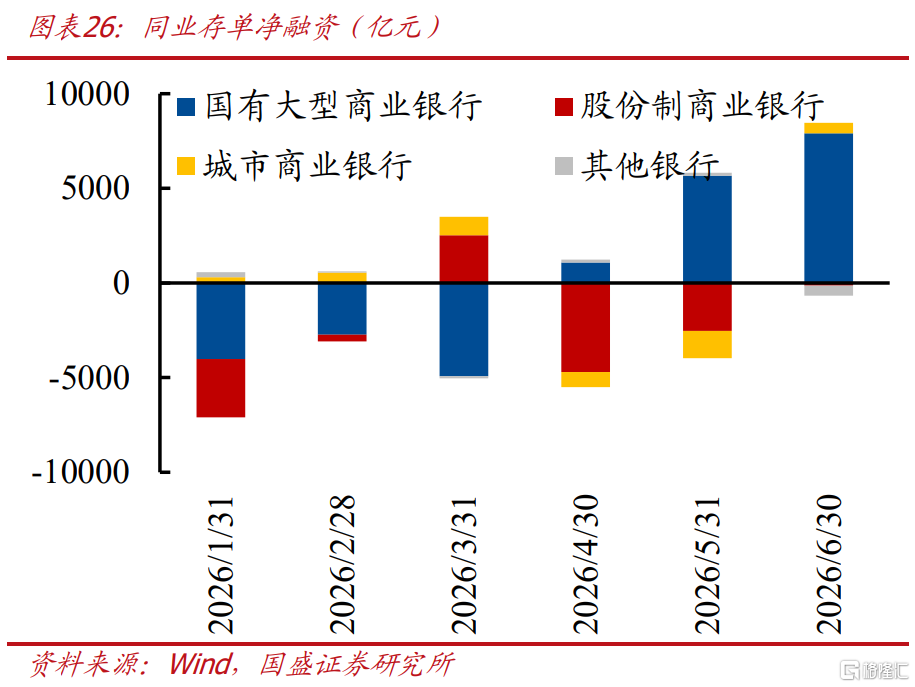
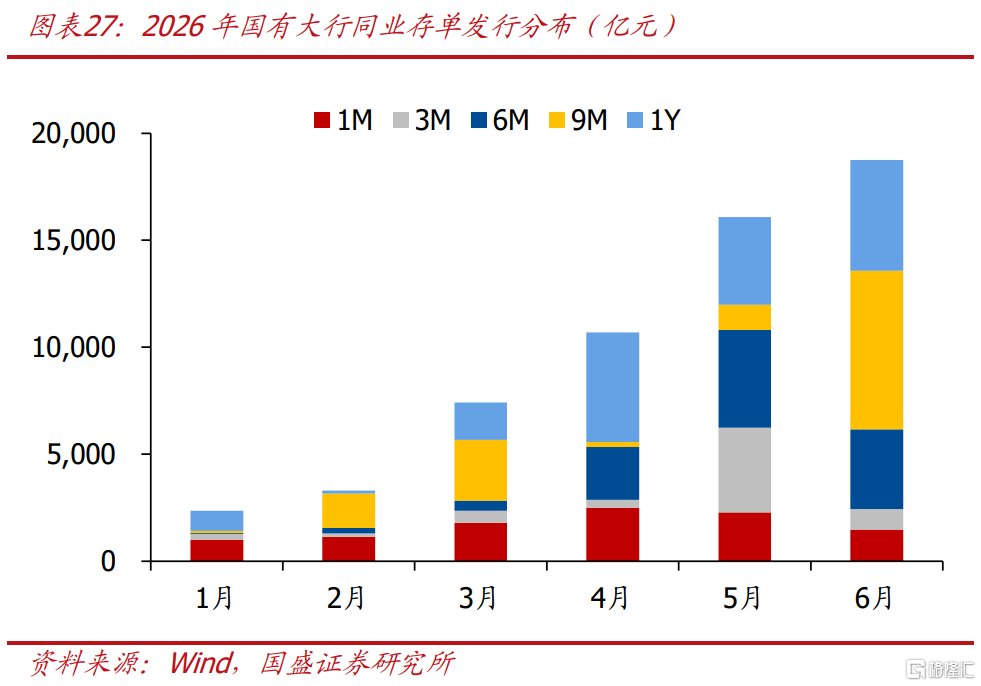
在負債端短期化,流動性指標邊際承壓的背景下,疊加信貸衝量提前、資金面收斂,國有大行從5月開始明顯增發存單,5月、6月淨孖展分別在5700億元、7900億元左右。發行3個月及以上的同業存單,LCR的分子現金增加,分母不變,LCR改善;發行9個月及以上的存單,NSFR的ASF係數50%,分母不變,NSFR改善。6月,大行發行的9M存單規模明顯提升。
四、存款非銀化對債市的影響
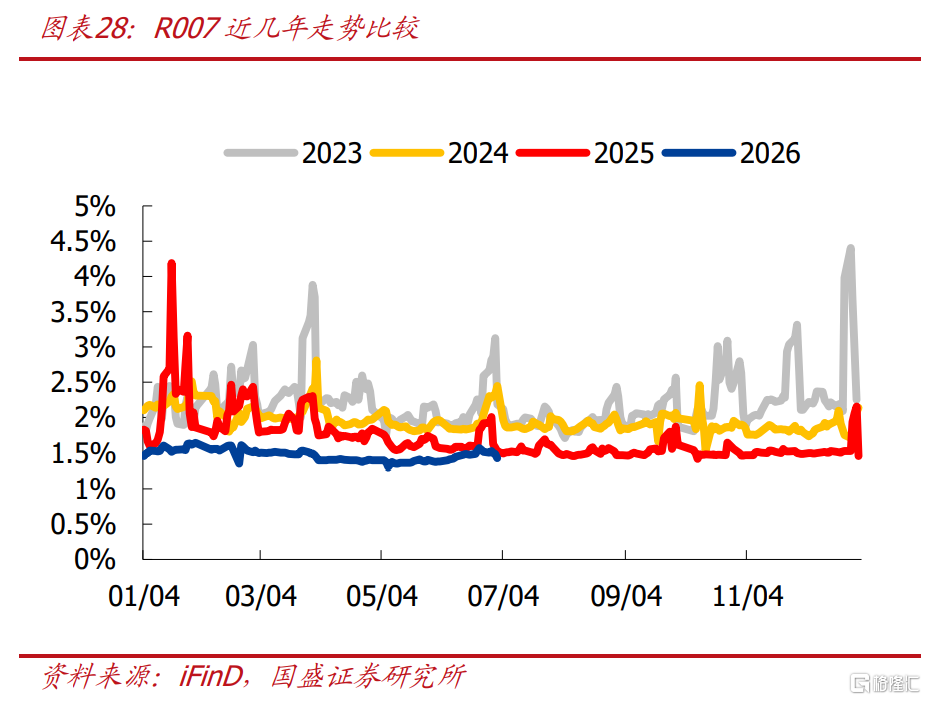
對資金面來說,銀行與非銀資金面分層明顯弱化。2026年高息定存到期後,資金從銀行表內大量流向理財、基金、保險等非銀機構,推動非銀存款明顯增長,使非銀體系從傳統模式下依賴銀行"轉融通"的資金需求方,轉變為自身負債充裕、甚至可在回購市場淨融出的資金供給方;與此同時,大行淨融出維持高位,資金向非銀傳導順暢,導致R007與DR007的利差被壓縮至歷史低位,銀行與非銀之間的資金分層明顯減弱乃至消失。
對需求端來說,銀行配債能力未削弱,但配債期限進一步受約束。今年以來,居民存款增速明顯回落,非銀存款大幅增長,此前市場預期的鉅額存款並未出現,銀行體系總存款增長仍較平穩,自營配債能力未被削弱。對於銀行來說,負債端期限降低、穩定性下降,尤其是國有大行銀行賬簿利率風險指標壓力較大,疊加存貸增速差較高,導致今年銀行配超長債更加謹慎,更偏好中長期、中短期、高流動性品種。
而非銀負債端大幅擴張,成為債市邊際定價力量,也放大了市場的波動。非銀存款的增長,主要來自於保險、理財、基金等非銀機構負債端擴張,債市的定價權取決於增量資金的流向。例如一季度,保險規模增長較快,成為債市的重要定價力量,但由於今年保險配債較為謹慎,因此整體處於欠配狀態;而二季度以來, 理財、基金的負債端迅速修復,成為二季度以來的邊際定價力量,驅動市場追漲。同時,非銀負債的不穩定性加劇市場波動,尤其是在理財淨值化轉型後,負債端波動容忍度顯著下降,並且基金大幅拉久期、交易盤倉位擁擠,市場調整容易引發負反饋、放大市場波動。
往後看,居民存款搬家趨勢大概率延續,但預計節奏較上半年更為溫和,配置盤定價權提升。從季節性來說,在「開門紅」訴求下,一季度往往是年內存款到期高峯,新增居民存款往往佔當年的50%-70%,因此一季度也是定期存款到期高峯。下半年仍有相當規模的定存到期,但預計較上半年回落,非銀負債增速可能趨緩,銀行自營話語權邊際提升。此外,考慮到今年以來保險持續處於欠配狀態,在交易盤擴張放緩的情況下,保險對超長債的定價權或明顯提升。
風險提示
貨幣政策超預期:如果存款利率繼續下調,可能加速存款轉向理財、基金、股市等。
模型測算有誤:存款到期具體結構基於一定主觀判斷,且樣本與行業整體結構存在偏差,導致模型結果可能存在誤差。
風險偏好恢復超預期:如果權益市場表現超預期,風險偏好進一步提升,可能導致居民存款向股市轉移。
注:本文來自國盛證券研究所2026年7月9日發布的《從居民儲蓄投資看金融機構資金來源》,報告分析師:楊業偉 S0680520050001,王春囈 S0680524110001