美股周五延續漲勢,標普500指數收盤逼近歷史高位,科技股領升全場。SK海力士ADR首日上漲逾13%,Meta大漲約6%,AI交易重回主線。
與此同時,伊朗緊張局勢持續升溫,但市場展現出明顯的抗跌韌性,選擇忽視地緣政治風險、聚焦即將到來的財報季。
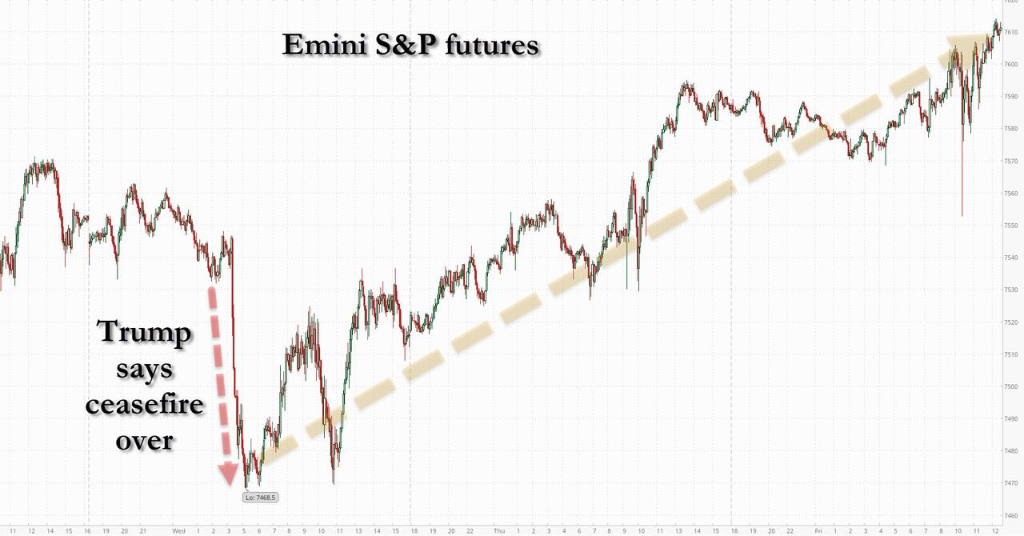
特朗普周五宣佈美伊停火協議"已結束",油價短暫上衝後迅速回落,原油連續第三日收跌,為市場提供額外支撐。
標普500指數收漲0.42%,報7,575.39點,距6月2日創下的歷史收盤高點僅差0.45%;納斯達克指數漲0.29%,道指漲0.29%。本周,標普500累漲1.2%,納斯達克累漲1.7%,道指則下跌0.5%。
市場目光已迅速轉向下周,大型銀行將於周二打響二季度財報第一槍,當日同步公布的還有6月CPI數據,被視為下周最重要的美國經濟數據。分析師預計,標普500指數成分股二季度每股盈利將按年增長24%,科技公司將是主要驅動力。
伊朗風險溢價快速消退,油價跌勢主導情緒基調
華爾街見聞提及,特朗普周五再度聲稱停火已終止,隨後又表態伊朗希望與美方繼續「談判」,美國已同意繼續談判。
油價在短暫衝高後轉跌,WTI原油下跌0.8%至每桶71.52美元,延續三連跌格局。
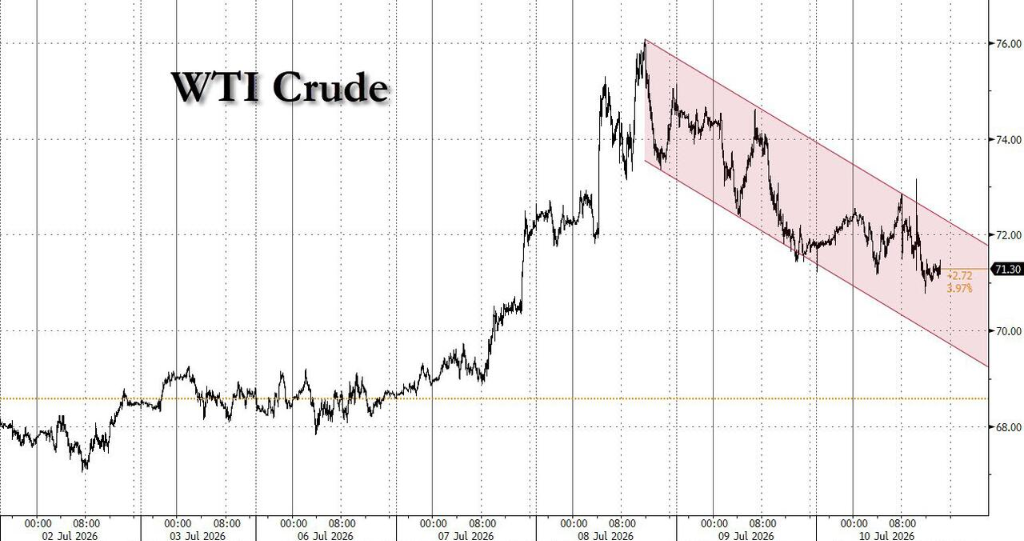
這一走勢背後,是市場對局勢長期升級的預期迅速降溫。麥格理集團Vikas Dwivedi指出,美伊雙方均受制於現實的經濟與政治約束,緊張態勢料將相對短暫。
他強調,對美國而言,因為可用的減排手段減少、油價存在回升的風險,此外伊朗破壞中東石油基礎設施的風險也持續存在。
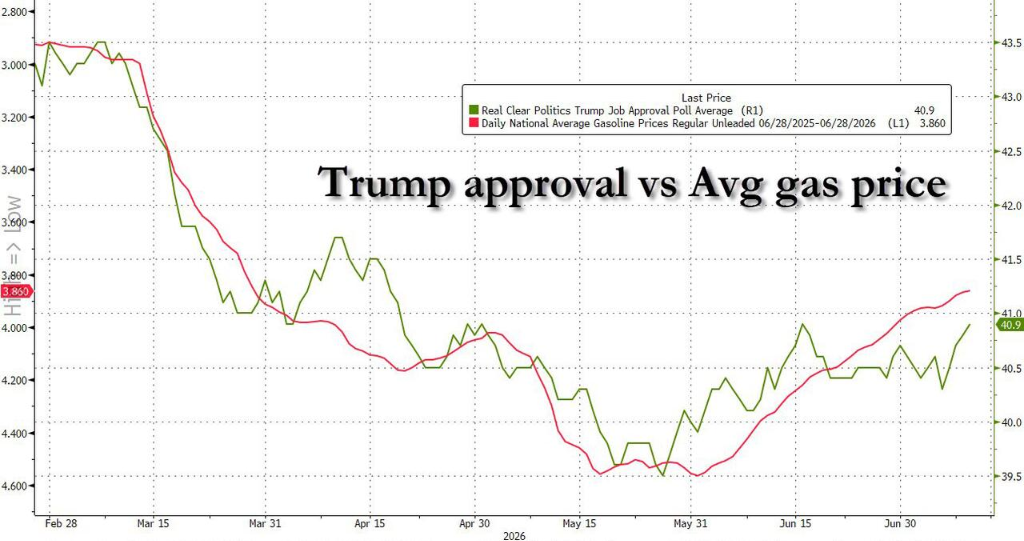
Vikas Dwivedi補充稱,伊朗事實上已爭取到一份"相當不錯的協議",若其過度試探特朗普的耐心,所能獲取的邊際收益已微乎其微。
然而,油價下跌並不意味着通脹壓力全面緩解,像石油產品價格沒有下跌。
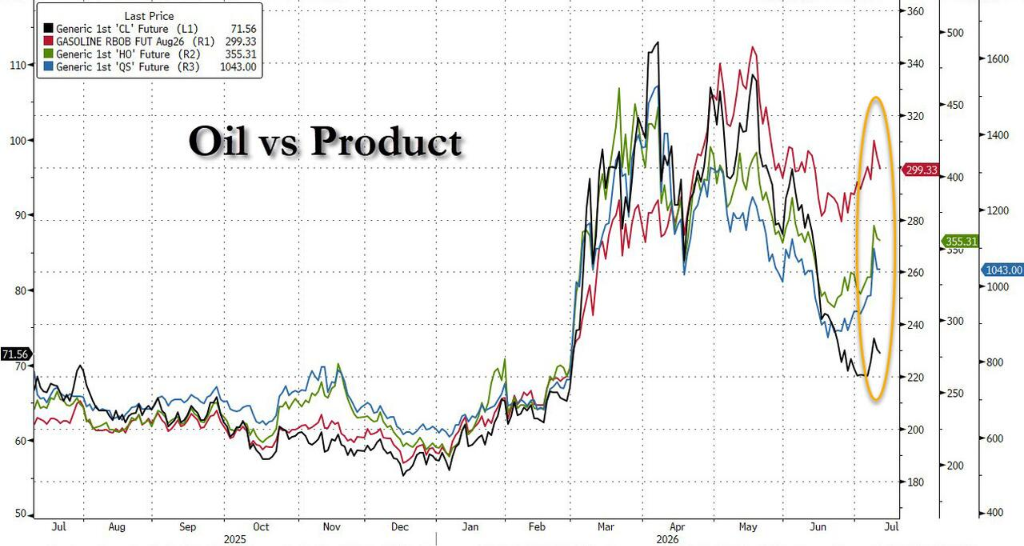
高盛大宗商品團隊指出,汽油等油品價格的跌幅遠不如原油明顯,裂解價差仍是衡量實際供應緊張程度的更可靠指標,並持續對利率構成上行壓力。
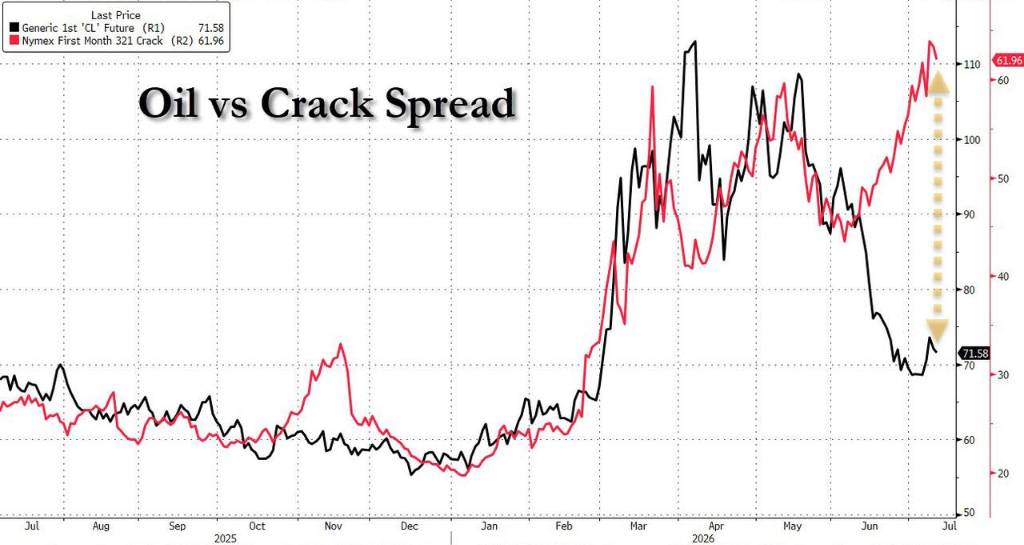
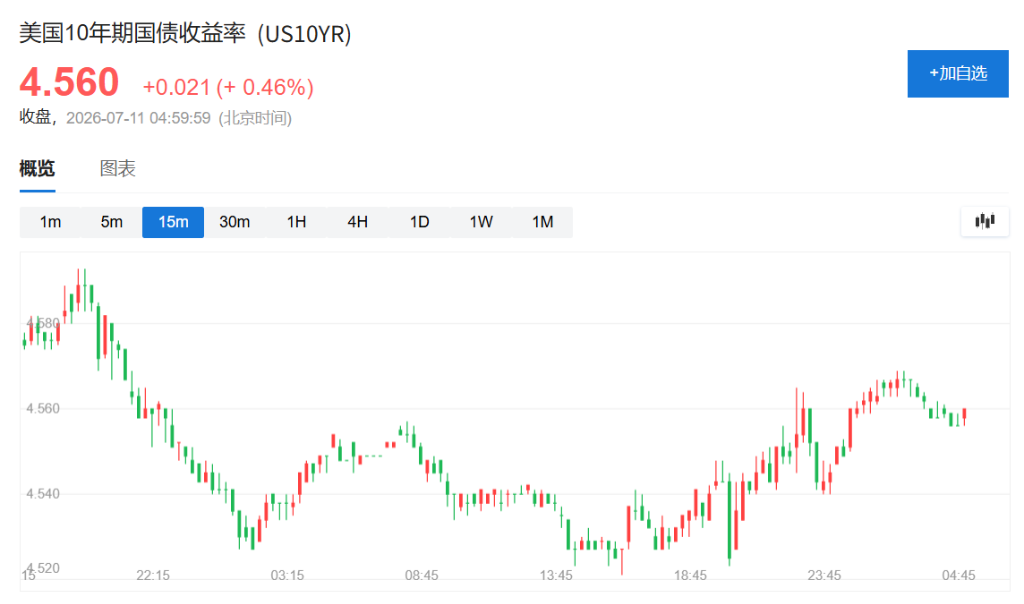
這也解釋了為何10年期美債收益率在油價下跌的背景下依然回升,市場對通脹的警惕並未隨原油走低而完全消散。
Meta領升,SK海力士首秀點燃芯片情緒
AI交易重新站上舞台中央,這一次由兩條主線共同驅動。
Meta單日大漲約6%,觸及4月以來最高水平。研究機構SemiAnalysis發布正面報告,對Meta的AI計算基礎設施給予積極評價。
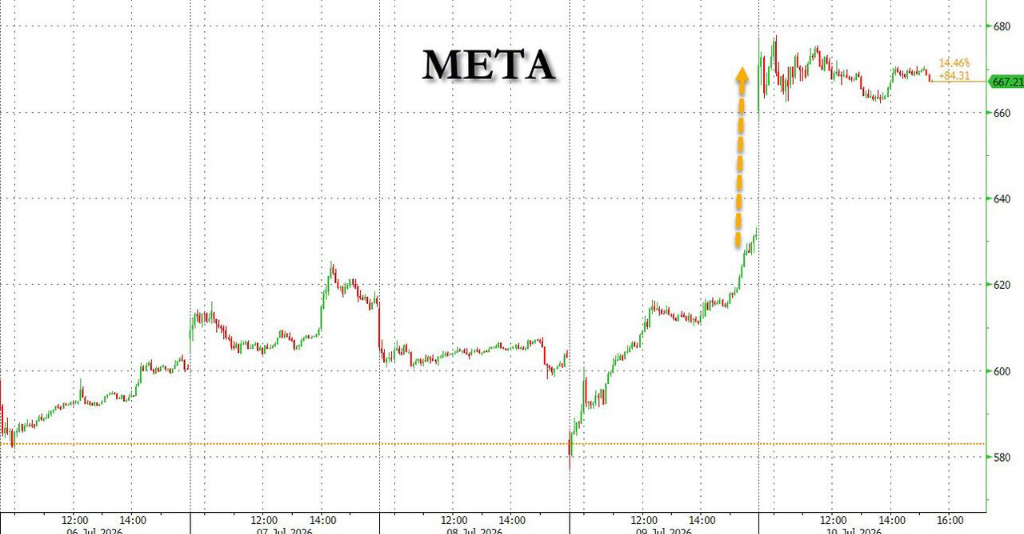
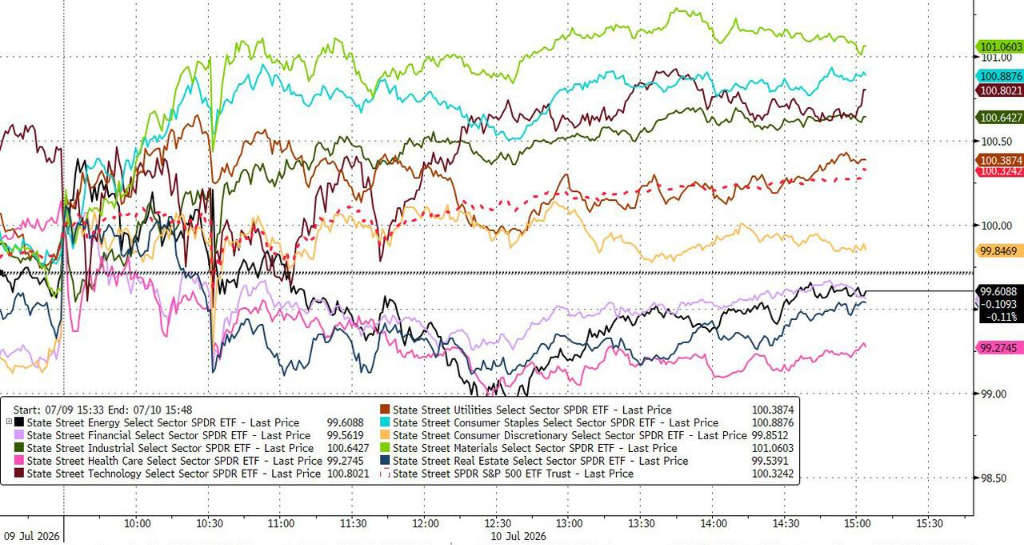
與此同時,Meta推出新款付費前沿模型,即便創始人扎克伯格同步宣佈將發動AI token歷史性價格戰,市場仍將其解讀為積極信號,信息技術板塊因此領升S&P 500各板塊,單日漲幅達1.65%。
另一條主線來自SK海力士。這家韓國存儲芯片巨頭完成逾260億美元的ADR發行,定價149美元,周五收盤報約170美元,較發行價溢價13%。
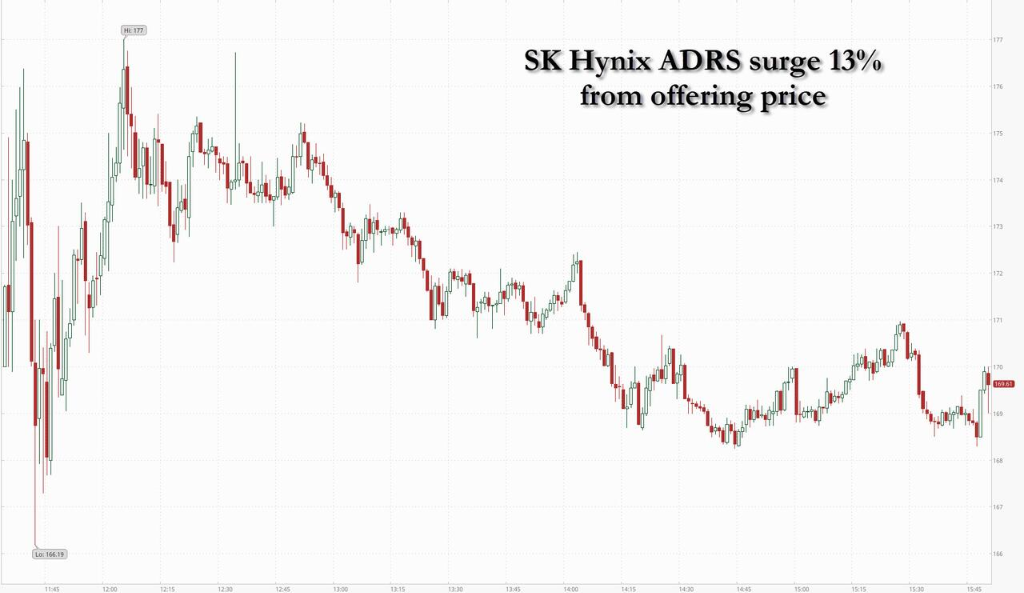
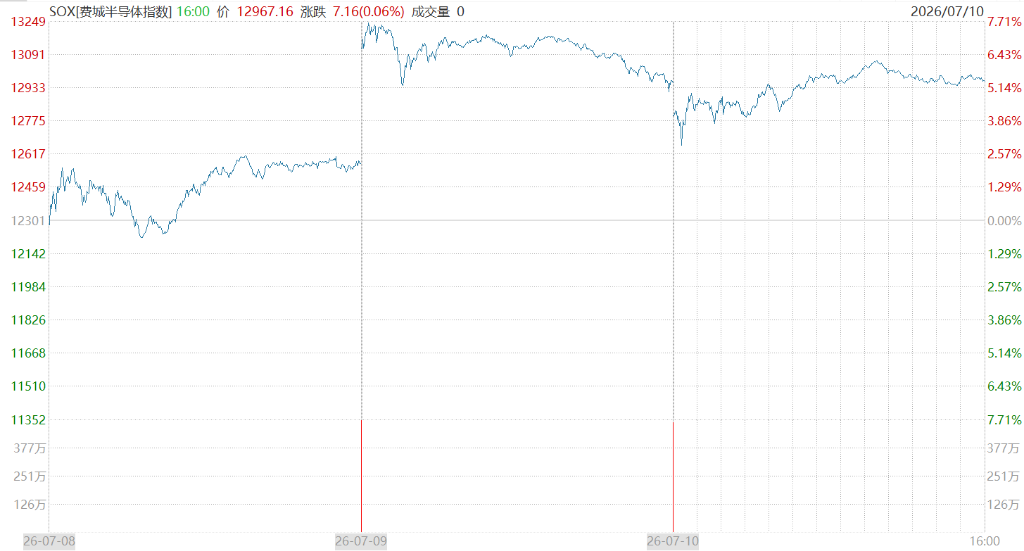
其上市強化了市場對AI算力基礎設施投資持續擴張的信心,也令原本停留在韓國市場的存儲芯片投機交易延伸至美國散戶群體。費城半導體指數實現三連漲。
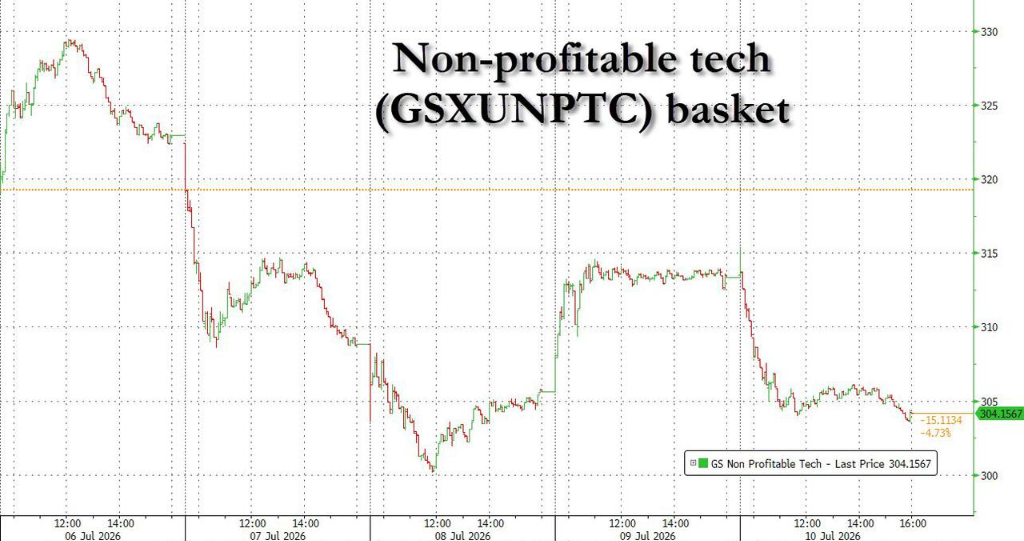
不過科技股內部走勢分化,非盈利性科技股下挫2.2%。
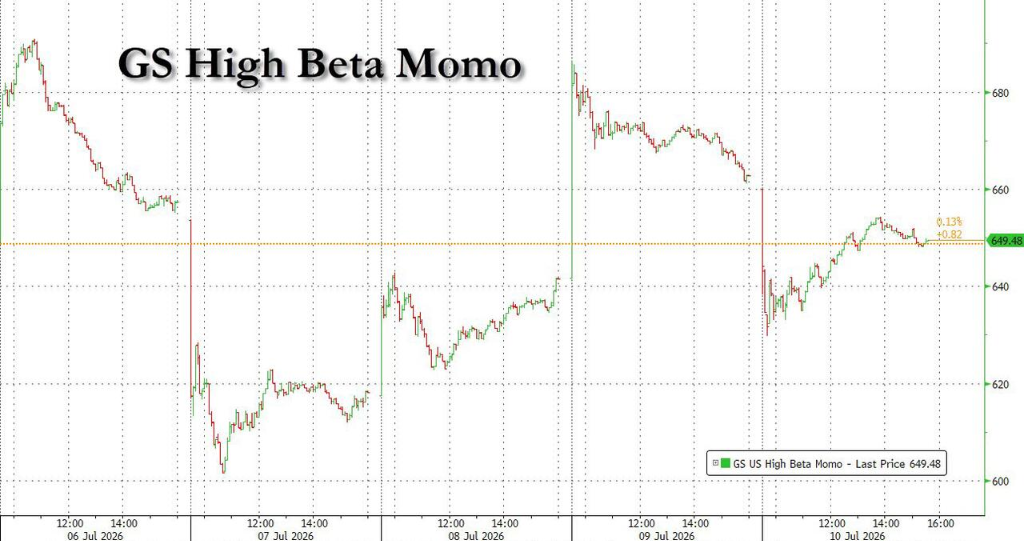
高盛高貝塔動量指數籃子今日走弱1.4%,下跌主要受多頭頭寸疲軟的影響。
數據顯示,今日成交量極度萎縮。美國各交易所合計成交約145億股,僅為過去20個交易日均值225億股的約65%。
據高盛交易台數據,當日整體活躍度評分僅為4/10,機構流向整體偏賣出:長線基金淨賣出偏斜達24.9%,對沖基金淨賣出偏斜12.7%。低成交量之下,量化交易掩蓋了機構持續減倉的動作,助推指數平滑上行。
高估值與高預期的雙重壓力,下周是真正的考驗
當前S&P 500以約20倍預期市盈率交易,低於5月底21倍的水平,但距歷史高點僅0.45%之遙。
市場已將強勁盈利增長定價在內,據LSEG I/B/E/S,分析師預計標普500二季度每股盈利按年增長24%,科技股是主要貢獻來源。
但高預期即高風險。Nationwide的Mark Hackett指出,市場整體保持理性審慎,尚未出現通常預示持續回調的過度樂觀跡象,但估值已經偏高,投資者需要業績數據來確認當前定價的合理性。
SlateStone Wealth的Kenny Polcari則強調,當前財報季的不尋常之處在於,發布正面業績指引的S&P 500企業數量多於負面指引,管理層信心明顯高於歷史常態。
UBS的"Turbu-lens"波動率預警指標當前讀數為0.9(滿分為1),為2025年9月中旬以來最高,歷史上該水平往往對應VIX隨後出現明顯跳升。
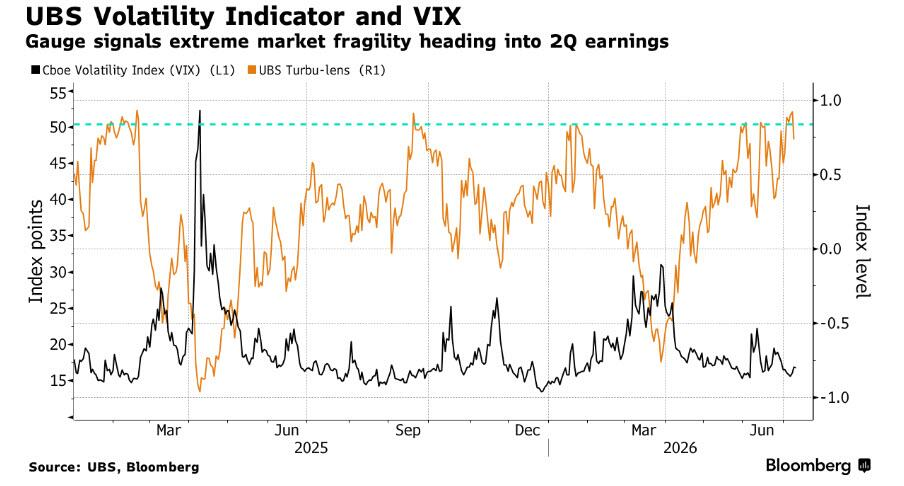
與此同時,Vanda Research數據顯示,散戶整體淨買入強度降至2020年疫情以來的最低水平,儘管交易活躍度依然旺盛,散戶正在以幾乎與買入同等的力度賣出。
下周,大型銀行率先公布二季度業績,CPI數據與聯儲局主席沃什出席國會聽證將接踵而至。在機構悄然減倉、散戶淨買力趨弱、估值處於高位的背景下,這輪低波動的平滑上漲能否延續,答案將很快揭曉。
周五標普500指數收漲31.75點,漲幅0.42%,本周累計上漲1.23%。恐慌指數VIX收跌5.05%,本周累跌4.87%。日常消費品ETF收升逾1.1%,銀行業ETF、半導體ETF至少漲0.54%。
美股基準股指:
標普500指數收漲31.75點,漲幅0.42%,報7575.39點,本周累計上漲1.23%,整體形成長尾V形反轉行情。
道瓊斯工業平均指數收漲149.60點,漲幅0.29%,報52637.01點,本周累跌0.50%。
納指收漲74.717點,漲幅0.29%,報26281.607點,本周累漲1.74%。納斯達克100指數收漲98.013點,漲幅0.33%,報29825.11點,本周累漲1.69%。
羅素2000指數收跌0.49%,報2977.805點,本周累跌0.61%。
恐慌指數VIX收跌5.05%,報15.04,逼近1月9日收盤位14.49,本周累跌4.87%。
美股行業ETF:
日常消費品ETF收升逾1.1%,銀行業ETF、半導體ETF至少漲0.54%,科技行業ETF、全球科技股指數ETF、網絡股指數ETF漲約0.2%,全球航空業ETF跌0.99%,生物科技指數ETF跌2.68%。
2026年迄今,半導體ETF累漲69.67%,全球科技股指數ETF累漲34.19%,科技行業ETF、能源業ETF至少漲24.89%,可選消費ETF則跌1.42%。
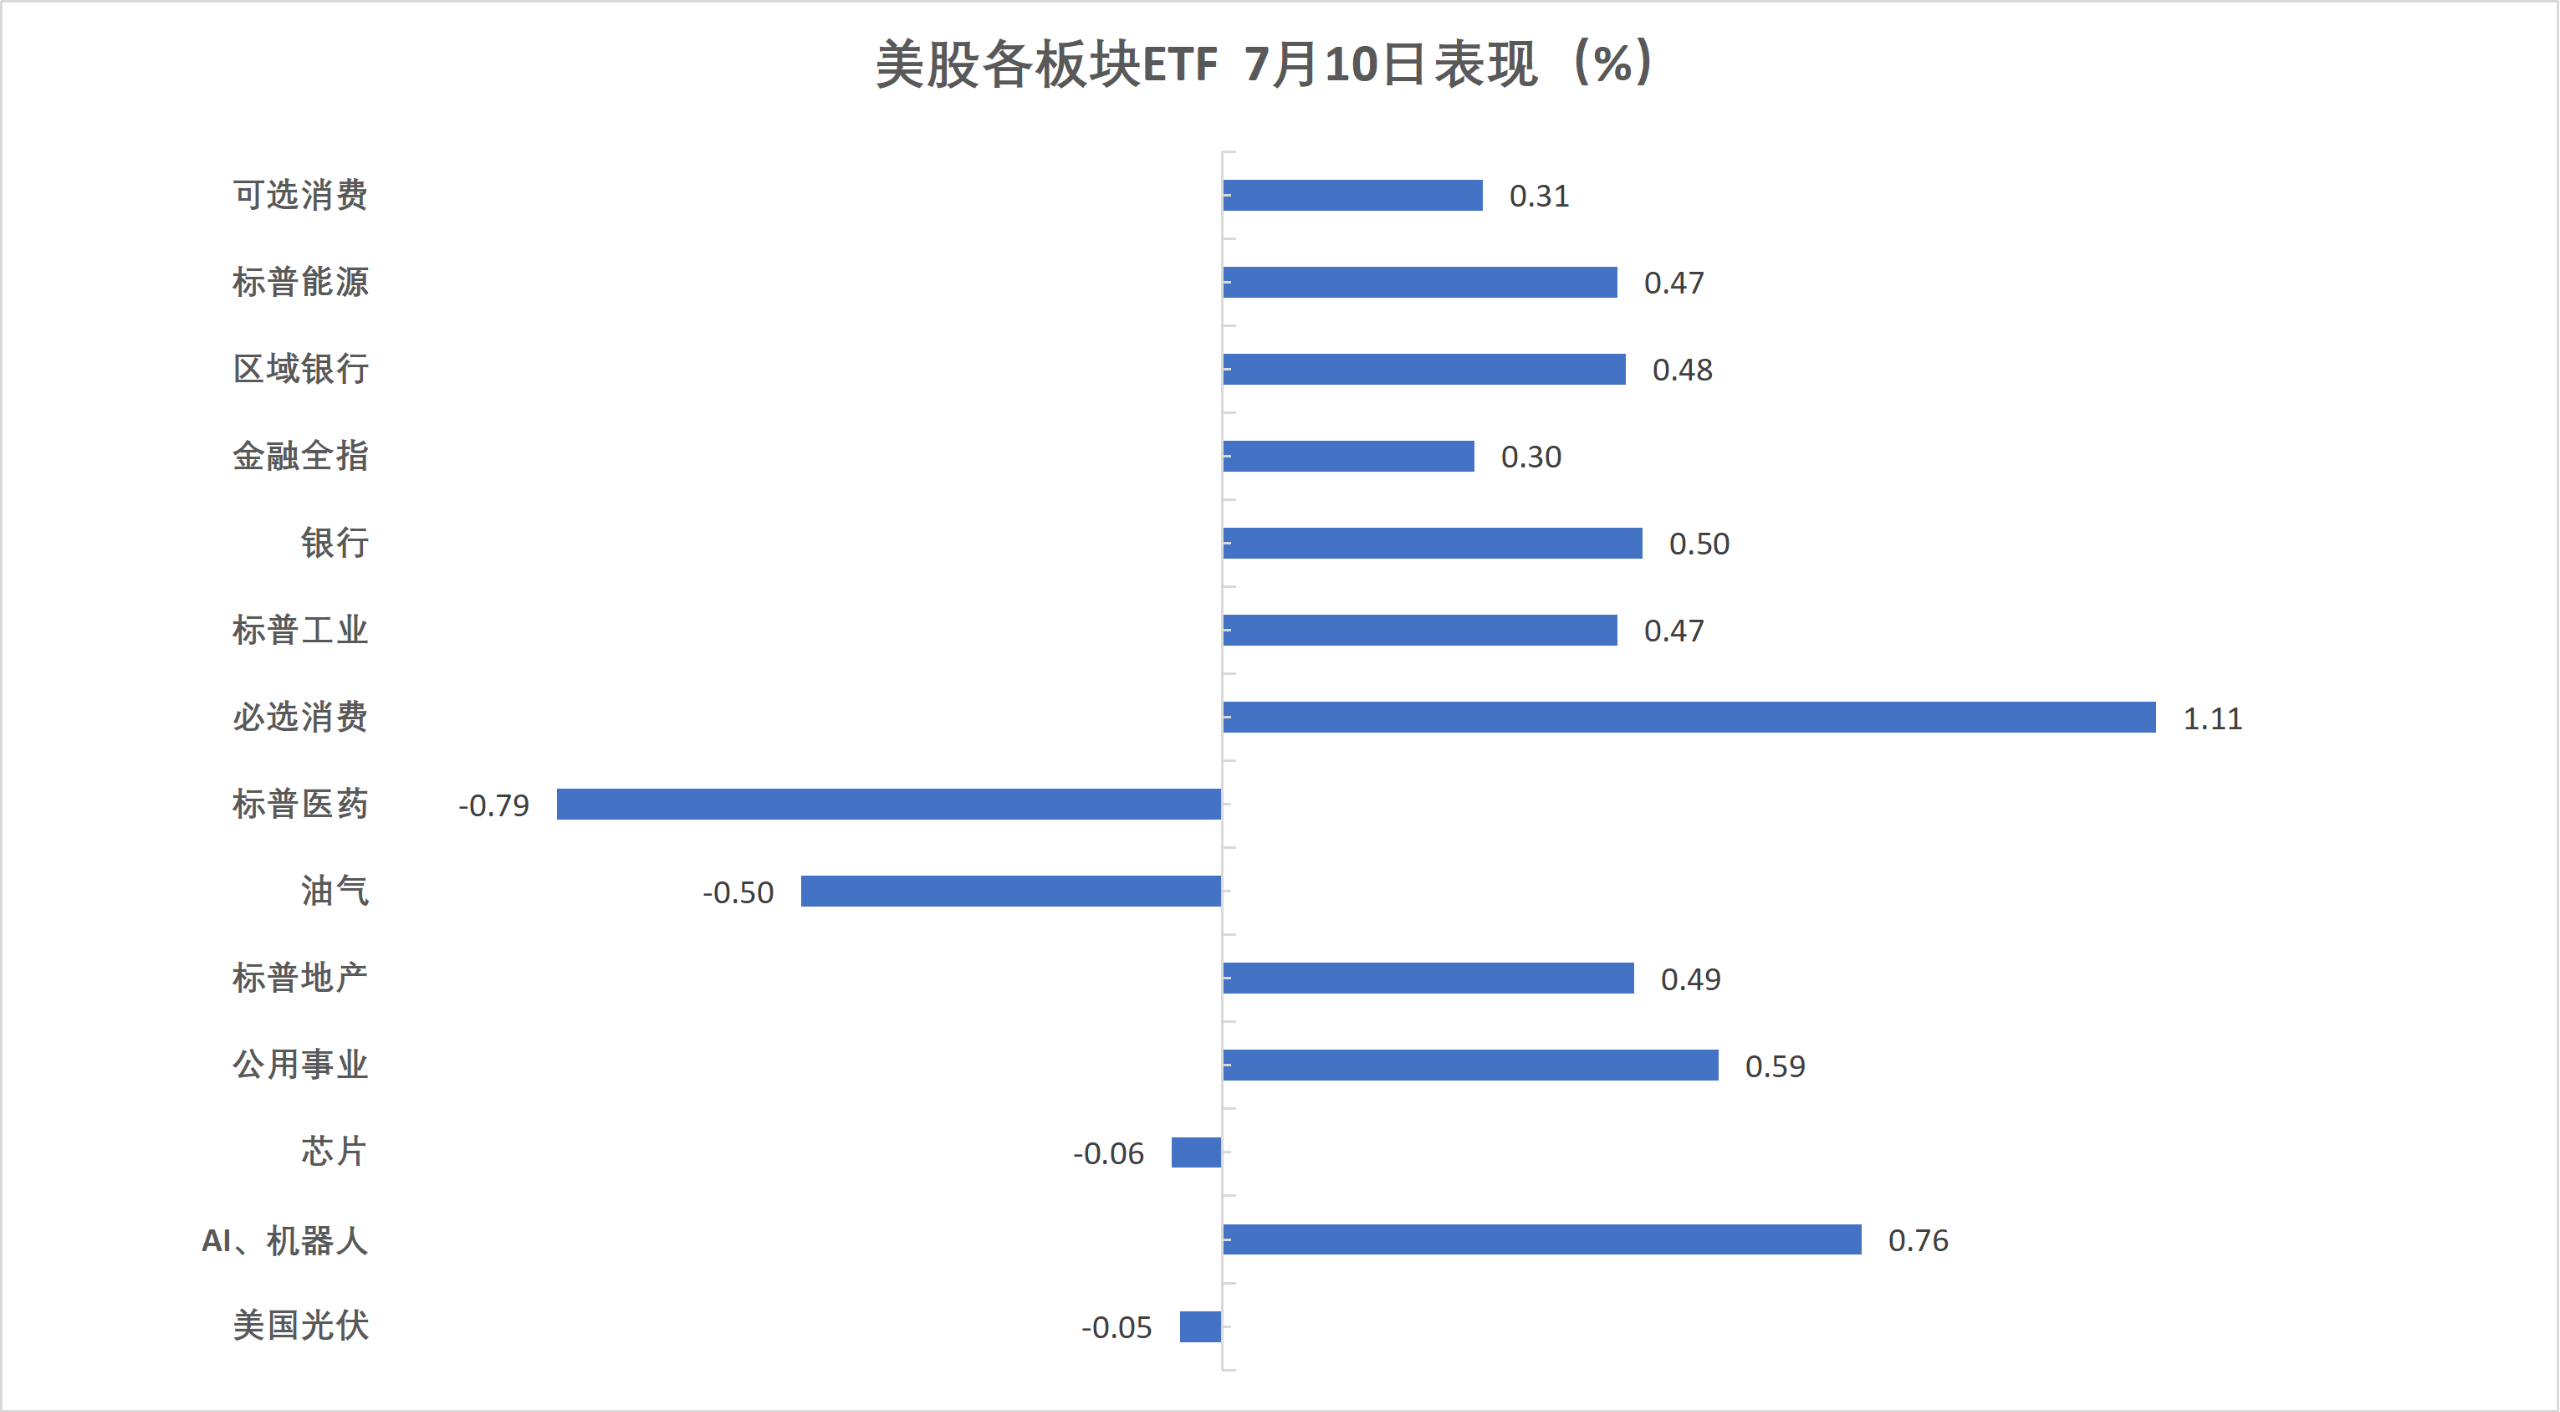
(7月10日 美股各行業板塊ETF)
科技七巨頭:
萬得美國科技股七巨頭(Magnificent 7)指數漲1.14%。
Meta漲5.97%,英偉達漲4.03%,特斯拉漲0.30%,微軟漲0.19%,蘋果跌0.28%,谷歌A跌0.48%,亞馬遜跌0.69%。
芯片股:
費城半導體指數收漲0.06%,報12967.163點,本周累漲2.70%。
中概股:
納斯達克金龍中國指數收跌0.23%,報6120.74點,本周累計上漲3.53%。
熱門中概股裏,網易收跌4.5%,日月光半導體跌1.2%,騰訊跌1.1%,拼多多跌0.8%,阿里漲1%,比亞迪漲2.9%,小米集團漲3.4%。
其他個股:
「穩定幣第一股」Circle漲5%。
阿斯麥收跌超2%,歐元區藍籌股指本周跌超2.2%,建材板塊累跌超5.1%。本周德國股市跌超2.7%、軍工ETF跌約5.4%,意大利銀行板塊累漲約1.3%。
泛歐股指:
歐洲STOXX 600指數收漲0.04%,報641.10點,本周累計下跌1.79%。
歐元區STOXX 50指數收跌0.23%,報6269.97點,本周累跌2.23%,周一至周三持續下挫。
各國股指:
德國DAX 30指數收跌0.20%,報25067.09點,本周累計下跌2.76%,7月7-8日跌幅突出。
法國CAC 40指數收漲0.15%,報8338.97點,本周累跌1.99%。
英國富時100指數收漲0.24%,報10497.29點,本周累跌1.70%。
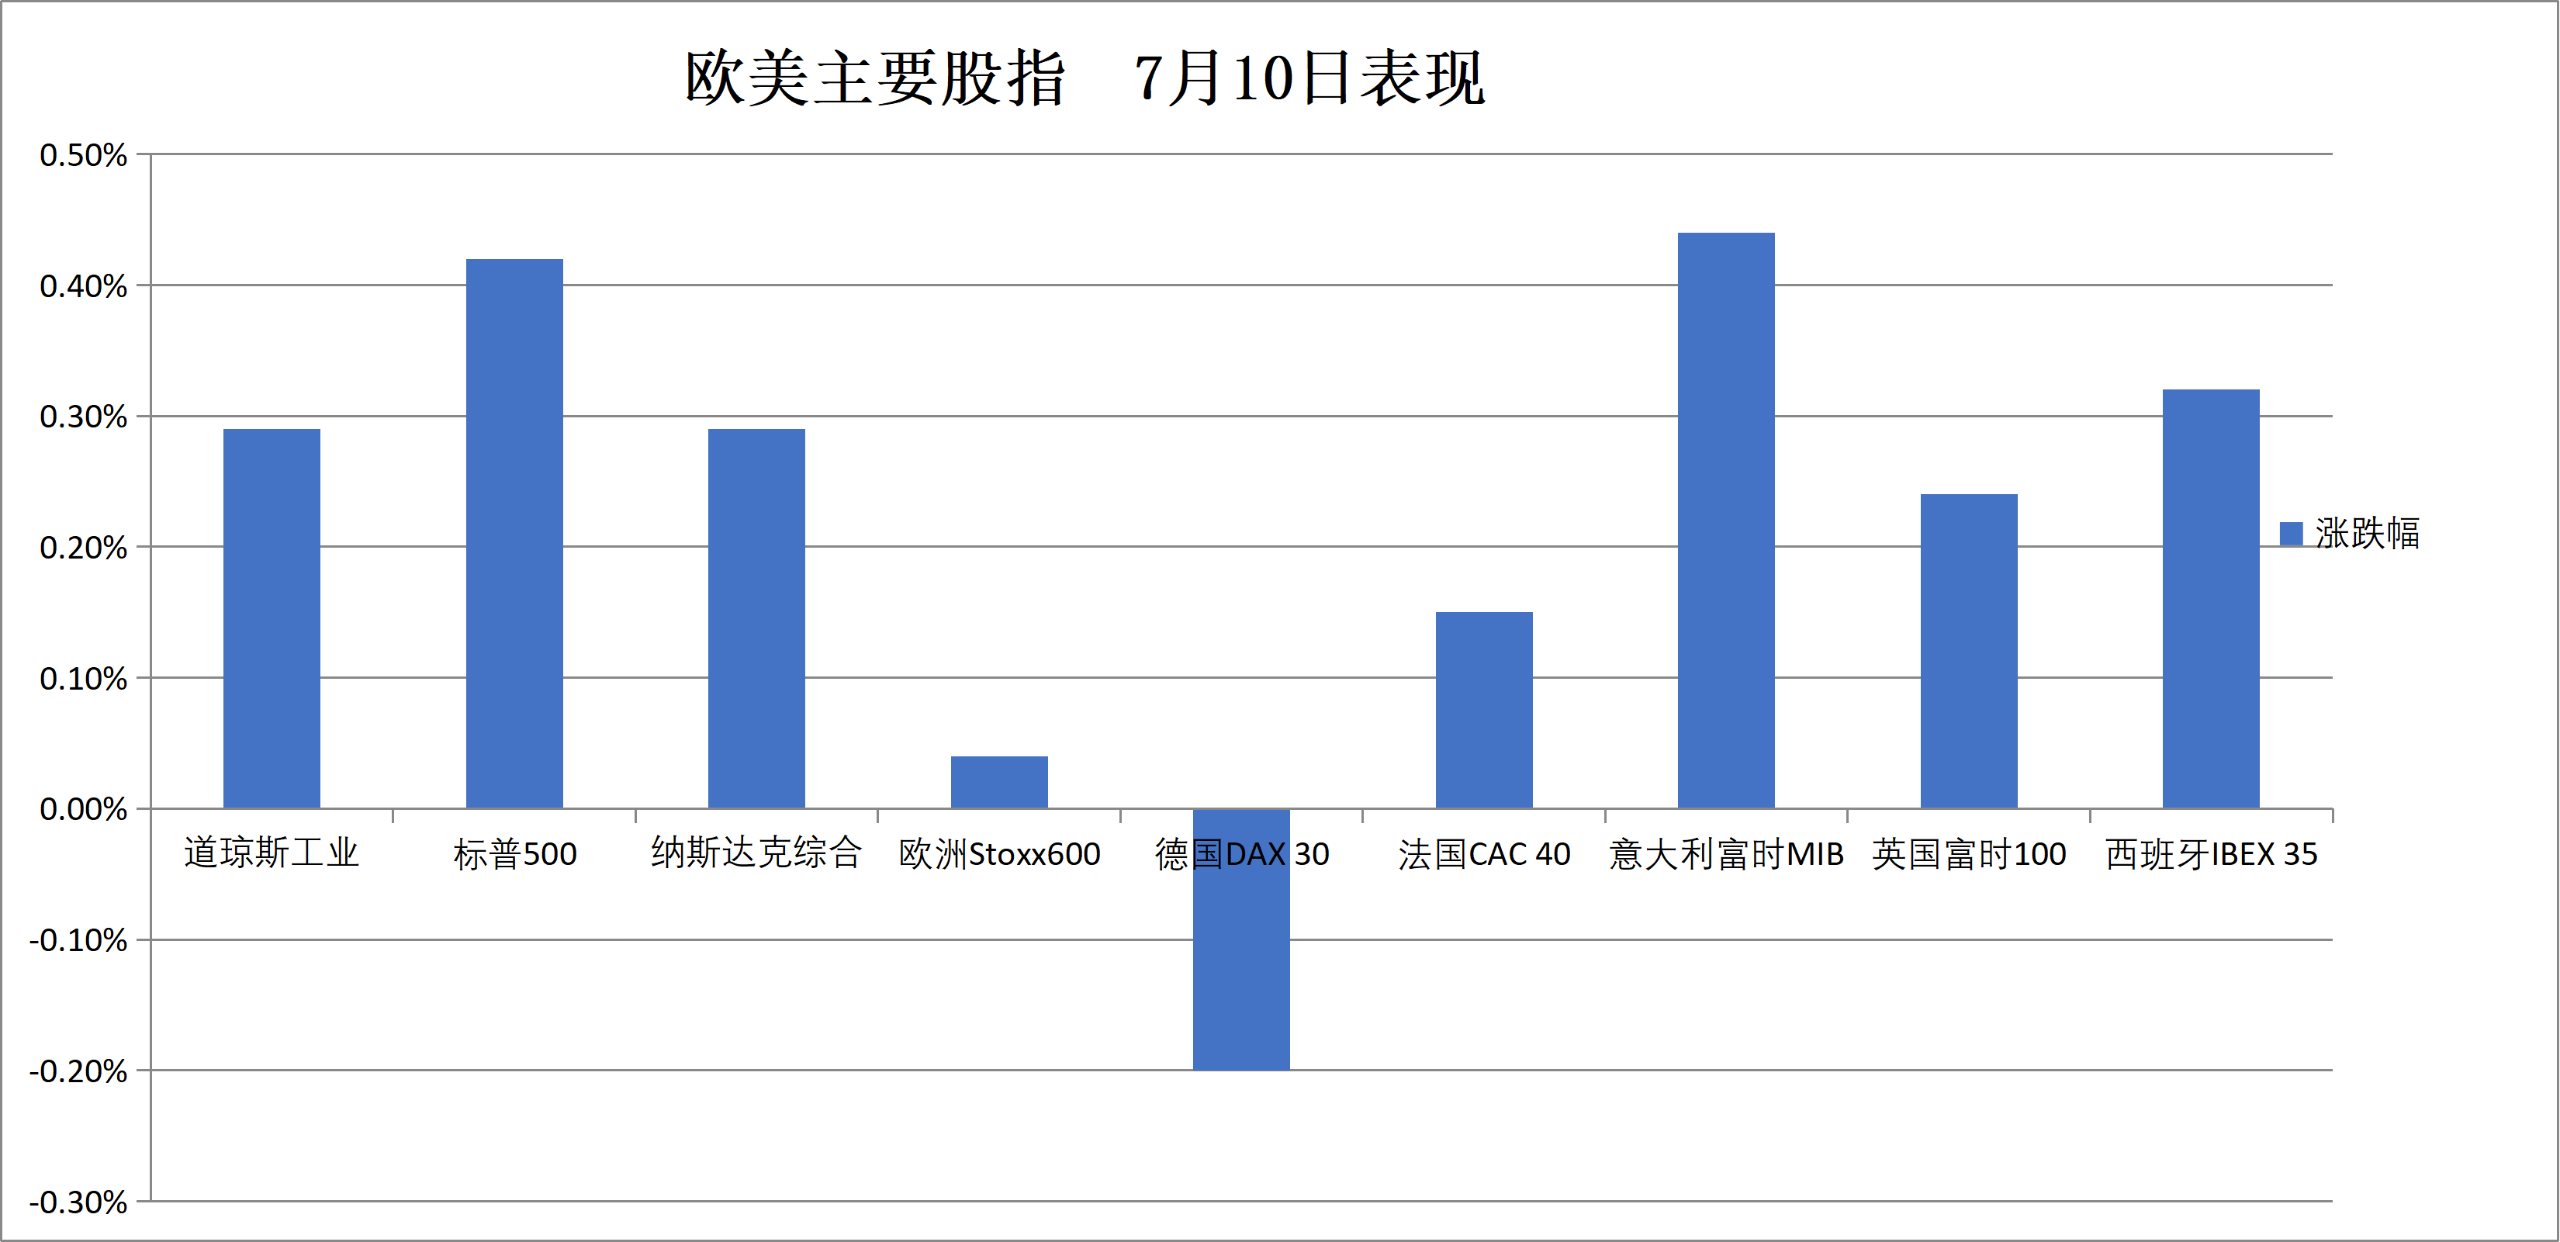
(7月10日 歐美主要股指表現)
板塊和個股:
歐元區藍籌股中,Argenx收跌4.14%,西門子能源跌2.64%,阿斯麥控股跌2.11%,德國萊茵金屬RHM跌2.09%,埃尼集團Eni、英飛凌、賽峯股份、拜耳、德意志交易所集團跌1.19%-1.11%進入跌幅前九大。
歐洲STOXX 600指數的所有成分股中,聖詹姆斯廣場公共有限公司收跌8.55%,Soitec跌5.86%,優時比跌5.16%跌幅第三大。
板塊方面,本周STOXX 600建築及材料指數累計下跌5.12%,工業產品及服務指數跌3.75%,醫療保健指數跌3.52%,基礎資源指數跌2.65%,科技指數跌2.54%,公用事業指數跌2.39%,化工指數跌2.17%。
美國兩年期國債收益率本周升逾7個點子。德國10年期國債收益率本周升逾13個點子,創5月份以來最大單周漲幅。英國兩年期國債收益率本周漲約10個點子。
美債:
紐約尾盤,美國10年期國債收益率漲1.01個點子,報4.5612%,本周累漲7.81個點子,7月6-8日持續走高。
兩年期美債收益率漲3.14個點子,報4.2079%,本周累漲7.09個點子;30年期美債收益率跌0.60個點子,報5.0587%。
歐債:
歐市尾盤,德國10年期國債收益率跌1.9個點子,報3.065%,本周累計上漲13.1個點子,整體交投於2.916%-3.118%區間,周一至周四持續走高。
英國10年期國債收益率跌2.9個點子,報4.868%,本周累計上漲8.9個點子。
本周,法國10年期國債收益率累漲10.4個點子,報3.829%;兩年期法債收益率累漲11.2個點子,30年期法債收益率累漲9.4個點子。
美元兌日元漲0.4%。比特幣漲0.86%,以太坊漲2.4%。
美元:
紐約尾盤,ICE美元指數漲0.03%,報100.96點,整體呈現出W形反轉,本周累漲0.10%,交投區間為100.598-101.275點。
彭博美元指數跌0.10%,報1218.91點,本周累跌0.01%,交投區間為1223.61-1216.23點。
日元:
紐約尾盤,美元兌日元跌0.41%,報161.72日元,北京時間09:00前後顯著下挫,本周累漲0.23%,交投區間為161.20-162.71日元,整體呈現出M形走勢,7月6日顯著走高,7月10日顯著回落。
本周,歐元兌日元累漲0.04%,英鎊兌日元累漲0.62%。
離岸人民幣:
紐約尾盤,美元兌離岸人民幣報6.7820元,較周四紐約尾盤跌140點,連續第二個交易日反彈,日內整體交投於6.7961-6.7764元區間。
加密貨幣:
紐約尾盤,比特幣漲0.86%,以太坊漲2.4%。
美國CFTC持倉報告顯示,7月7日當周,投機者所持WTI原油淨多頭頭寸減少19,507手合約,至65,681手合約。
原油:
WTI 8月原油期貨收跌0.67美元,跌幅0.93%,報71.41美元/桶,本周累計上漲將近3.96%。
(WTI原油期貨)
布倫特9月原油期貨收跌0.29美元,跌幅0.38%,報76.01美元/桶,本周累升逾5.39%。
中東Abu Dhabi Murban原油期貨跌0.99%,報70.66美元/桶,本周累漲6.29%。
天然氣:
NYMEX 8月天然氣期貨收報2.94美元/百萬英熱單位。
NYMEX 8月汽油期貨收報2.9846美元/加侖,NYMEX 8月取暖油期貨收報3.5533美元/加侖。
現貨黃金本周跌1.5%,紐約銅漲1.9%。LME期銅收跌5美元,報13484美元/噸。
黃金:
紐約尾盤,現貨黃金跌0.23%,報4114.36美元/盎司,本周累跌1.51%,在持續震盪下行中、7月8日美股早盤曾跌至4021.92美元。
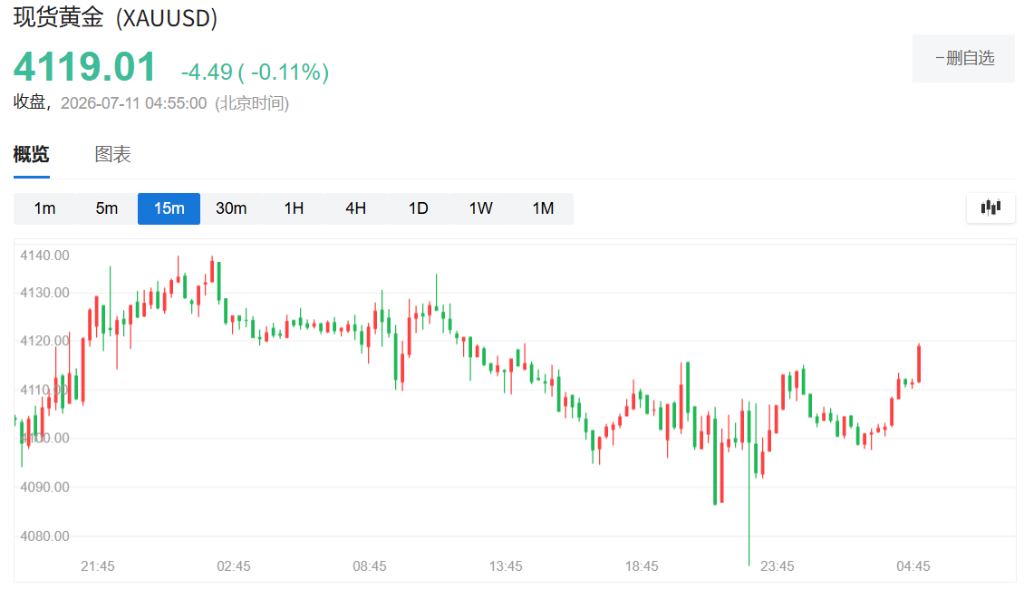
(現貨黃金價格)
COMEX黃金期貨本周累跌0.12%,報4120.70美元/盎司。
白銀:
紐約尾盤,現貨白銀跌0.21%,報59.8310美元/盎司,本周累跌4.13%,7月8日美股早盤曾跌至57.2260美元。
COMEX白銀期貨本周累跌1.41%,報60.200美元/盎司。
其他金屬:
紐約尾盤,COMEX銅期貨累漲1.90%,報6.2865美元/磅。
現貨鉑金累跌0.53%,報1634.25美元/盎司;現貨鈀金累漲0.48%,報1279.88美元/盎司。
LME期銅收跌5美元,報13484美元/噸。LME期錫收跌522美元,報53125美元/噸。LME期鋁收跌61美元,報3140美元/噸。