近期,科技板塊迎來調整,但是半導體設備細分賽道依然獲得不少資金的關注,未來幾年,半導體產業鏈的國產替代仍是繞不開的投資方向之一。
與此同時,近期又有一家半導體設備產業鏈的公司衝擊A股IPO。
格隆匯獲悉,蘇州冠禮科技股份有限公司(簡稱「冠禮科技」)IPO招股書於2026年6月30日獲深交所受理,由東吳證券擔任保薦人。
01
專注於半導體設備領域,總部位於蘇州
冠禮科技成立於2016年5月,2025年10月改制為股份公司,總部位於蘇州。
公司直接控股股東台灣朋億(6613.TWO)持有公司發行前86.59%股權,台灣聖暉直接持有台灣朋億55.52%的股份,為公司間接控股股東。
台灣聖暉已建立了完善的現代法人治理結構,經理人主要是市場化招聘的人員,通過董事會聘任或者解聘,按照相關規則行使其職責,無法對台灣聖暉形成控制。因此,台灣聖暉無實際控制人,冠禮科技亦無實際控制人。
除台灣朋億外,其他持有公司5%以上股份股東為自然人梁進利,他同時在公司任董事長。梁進利出生於1962年10月,中國台灣籍,EMBA碩士學歷。此前,他曾在貢山空調冷凍股份有限公司、台灣聖暉、深圳聖暉等衆多公司任職。
冠禮科技專注於高純工藝介質系統及高階溼製程工藝設備的研發、設計、生產與銷售。
冠禮科技所屬行業為半導體器件專用設備製造業,主要產品廣泛應用於集成電路、顯示面板及電子化學品等高端製造領域。
公司高純工藝介質系統支持各類液態化學品的純化、分裝、混配、儲存、輸送及回收再生,通過調節關鍵工藝參數對微污染物進行精密控制,保障液態化學品在生產過程中的潔淨度、穩定性與安全性,實現持續可靠的供應;
公司高階溼製程工藝設備可應用於泛半導體制造中清洗、顯影、刻蝕及去膠等關鍵工藝環節,是晶圓製造過程中不可或缺的重要裝備,其潔淨度控制能力與工藝穩定性直接影響產品良率與製程一致性。
冠禮科技覆蓋的下游客戶包括中芯國際、華虹半導體、合肥晶合、長江存儲、長鑫存儲等知名國內龍頭企業,以及住友化學等具備全球影響力的國際客戶。
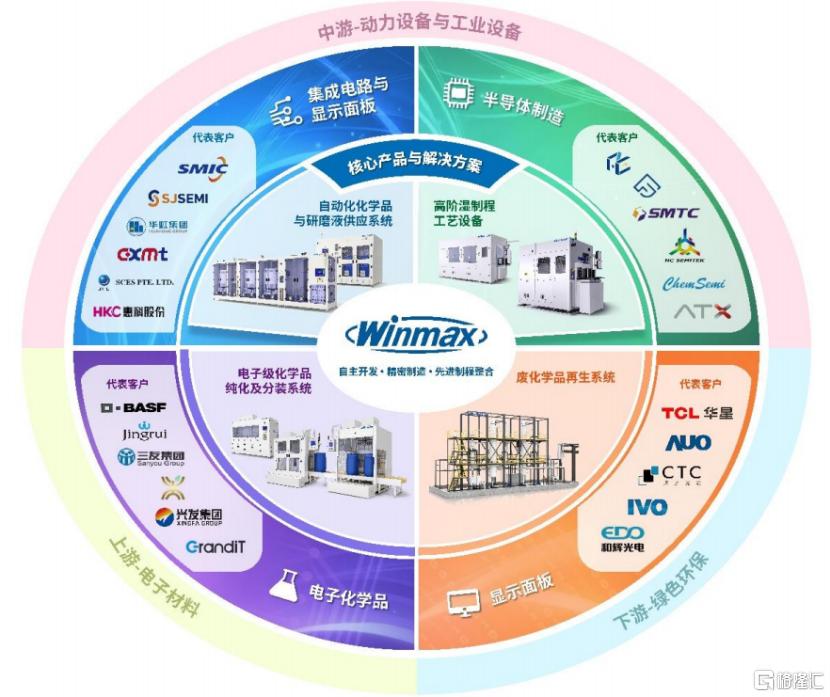
公司主要產品在各領域的應用示意圖,來源:招股書
02
收入有所增長,存貨規模較大
近兩年,受下游需求增長的推動,冠禮科技的營收有所增長。
2023年、2024年及2025年(報告期),公司營業收入分別為8.43億元、12.82億元及13.3億元,淨利潤分別為9011.42萬元、2億元、2.08億元。
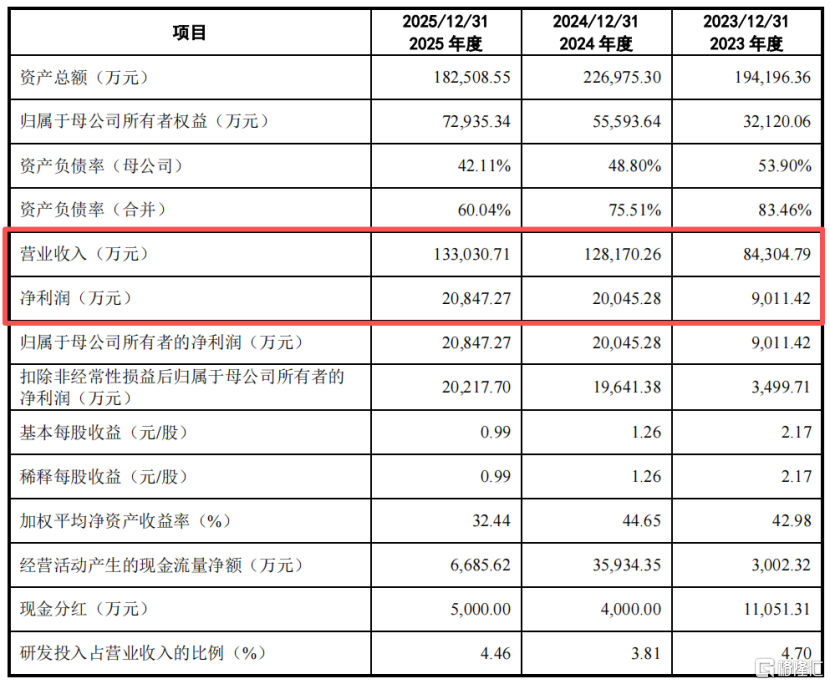
關鍵財務數據,來源:招股書
報告期內,冠禮科技的綜合毛利率分別為 24.44%、32.16%及 28.90%,主要由高純工藝介質系統貢獻。整體呈先升後降趨勢,主要受下游行業景氣度周期波動、階段性供應鏈擾動、市場競爭格局及公司項目執行策略等多重因素綜合影響。
與同行業公司相比,公司高純工藝介質系統的毛利率整體處於相對應毛利率區間內,小幅差距主要受產品結構、材料供應鏈波動等因素影響所致。
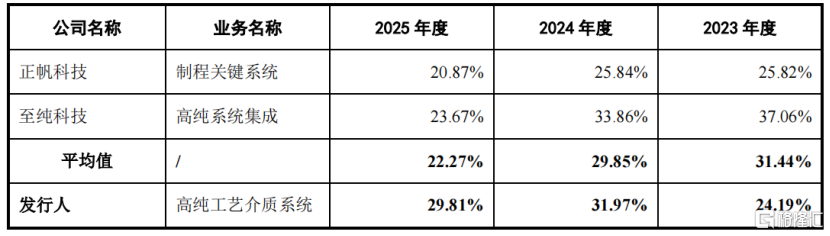
毛利率對比,來源:招股書
高純工藝介質系統作為公司的核心收入來源,報告期內收入金額從2023年8億元增長至2025年12.3億元,年均複合增長率為24.01%。
該業務收入佔主營業務比例終保持在90%以上,佔據主導地位。
詳細來看,高純工藝介質系統根據具體用途又分為自動化化學品與研磨液供應系統、電子級化學品純化及分裝系統、廢化學品再生系統。
其中,自動化化學品與研磨液供應系統為公司營業收入的核心貢獻產品。
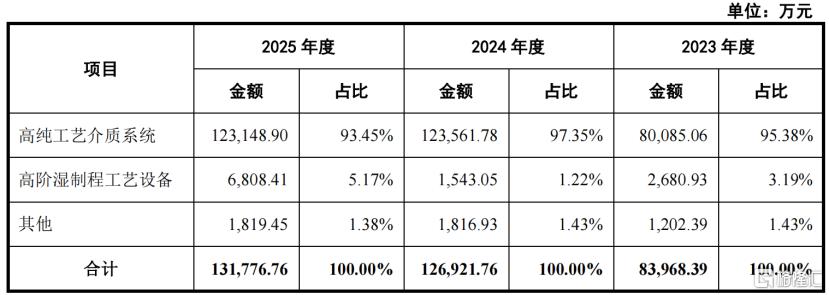
主營業務收入構成情況,來源:招股書
冠禮科技主要原材料類別包括專用部件(如過濾器、泵浦、桶槽等)、管件類等。報告期內,公司的重要供應商包括應特格(上海)微電子貿易有限公司、上品興業氟塑料(嘉興)有限公司、上海宇燦國際貿易有限公司等。
公司銷售模式為直銷,目前已成功與中芯國際、華虹半導體、合肥晶合、長江存儲、長鑫存儲、住友化學等企業達成深度合作。
值得注意的是,隨着業務規模持續增長,公司項目執行周期內累計投入的合同履約成本規模較大。
報告期各期末,公司存貨中合同履約成本賬面餘額分別為9.39億元、10.69億元、7.59億元,佔各期末流動資產的比例分別為51.07%、50.23%及45.04%,整體規模較大。
此外,冠禮科技也面臨一定的應收賬款壓力,截至2025年年末,公司的應收賬款賬面餘額為3.38億元,佔營業收入的比例為25.38%。
03
高純工藝介質系統領域未來的機遇仍然是國產替代
半導體產業是圍繞芯片與電子器件研發製造形成的高新技術產業,是整個電子信息行業的核心支撐。
泛半導體產業是半導體技術跨領域延伸應用形成的廣義產業集群,以集成電路為核心,同時涵蓋顯示面板、光伏等與半導體制造技術同源、工藝共通的關聯產業領域。
半導體制造對純淨的嚴苛要求,是貫穿材料製備、介質輸送、製程環境與工藝流程的準則。
純淨主要體現在純度與潔淨度兩個維度,旨在避免微量雜質與顆粒污染對芯片電學性能、可靠性及製造良率造成影響,目前7nm及以下先進製程的控制標準已趨近原子級尺度。
半導體基礎材料是半導體制造中純度與潔淨度管控的首要環節,各類材料均有分級量化標準,原料中微量雜質或顆粒都會導致芯片晶格缺陷、電路短路或性能衰減。
半導體制造的核心基礎材料主要包括硅片、電子氣體、電子化學品、拋光材料、濺射靶材、光掩模、光刻材料和封裝材料,各類別對純度與潔淨度要求與製程高度綁定。
根據國際半導體行業協會(SEMI)的統計,2025年全球半導體制造設備的銷售額達到了1351億美元,按年增長15%,創下歷史新高。接下來兩年,這個數字預計還會繼續漲,2026年可能到1520億美元,2027年則有望達到1660億美元。
具體來看,用於生產晶圓的核心設備(包括晶圓加工、工廠配套和掩模版設備)這一塊,2025年預計銷售額為1157億美元,增長11%,打破了2024年創下的1040億美元紀錄。
主要原因是兩類需求很強:一是DRAM內存和HBM高帶寬內存的投資比預期更猛,二是中國這邊還在持續擴產。往後看,2026年和2027年這塊預計還會分別增長9%和7.3%左右。
再看後端封測設備,2025年漲得更猛。測試設備銷售額預計達到112億美元,猛增48.1%;封裝設備也有64億美元,增長19.6%。未來兩年增速雖然會慢一些,但仍在往上走,測試設備預計再漲12%和7.1%,封裝設備預計漲9.2%和6.9%。
從產品類型來看,光刻機、刻蝕機和薄膜沉積設備這三樣,是製造芯片晶圓最核心的裝備,加在一起佔了全球半導體設備市場六成以上的份額。它們是整個行業裏技術最難、花錢也最多的領域。
與此同時,芯片越做越精細,對錶面乾淨程度、缺陷控制和材料摻雜精度的要求,不是簡單翻倍,而是指數級上升。這就使得溼法清洗、量測檢測、離子注入、熱處理這類配套設備變得越來越重要。
其中,溼法設備的增長尤其突出,2025年全球市場規模按年增長超過7%,是近年來增速較快的細分品類之一。
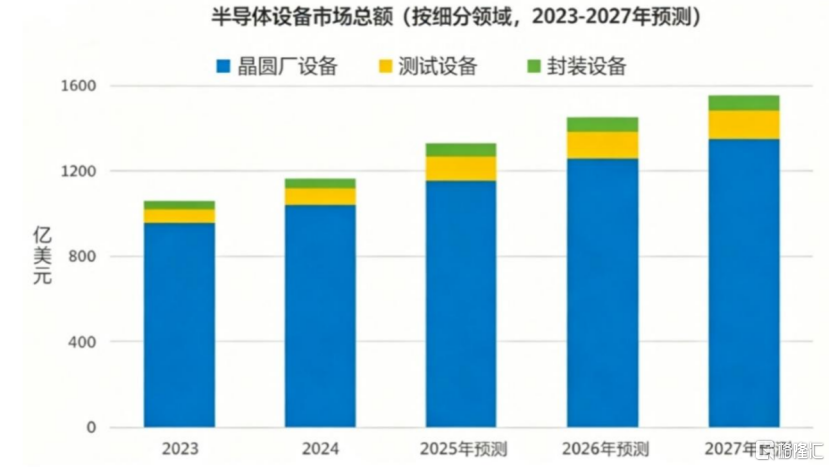
半導體設備市場規模,來源:招股書
目前,全球半導體設備市場仍保持着由美國、荷蘭及日本主導的寡頭競爭格局,阿斯麥、應用材料、泛林集團、東京電子、科磊五大國際龍頭企業長期佔據領先地位。
根據CINNOResearch統計數據,2025年上半年,這幾家企業的半導體業務營收合計佔全球前十大設備商總營收的85%以上,已在各自優勢領域構築起顯著的技術壁壘與穩固的客戶基礎。
高純工藝介質系統於20世紀70年代在國外率先實現產業化發展,當時湧現出如STI株式會社等一批頗具行業影響力的知名供應商。這些企業憑藉先發優勢,與下游行業客戶建立了深度合作關係。
近年來,在政策扶持及內生需求的雙重推動下,集成電路、顯示面板及電子化學品等泛半導體產業鏈上下游行業在國內蓬勃發展,新一批包括至純科技、正帆科技、冠禮科技等本土供應商應運而生,逐步成長為推動國內市場的中堅力量。