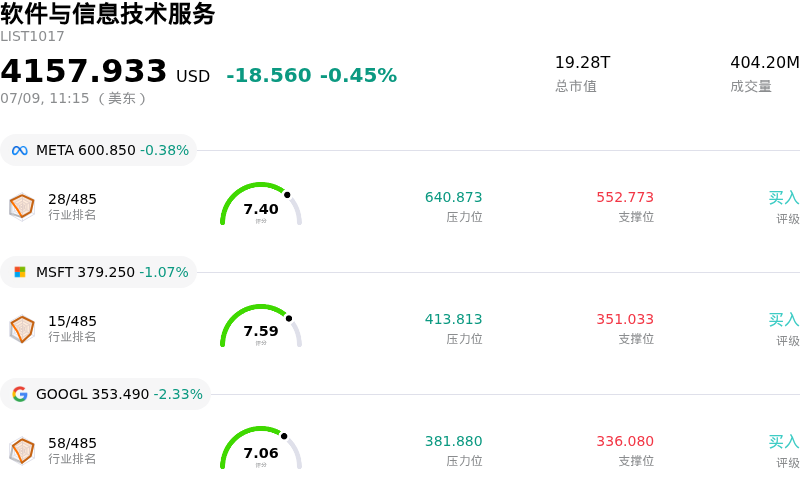
甲骨文 (ORCL) 盤中上漲3.42%, 所屬行業軟件與信息技術服務下跌0.45% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 下跌 0.64%;微軟 (MSFT) 下跌 1.29%;谷歌-A (GOOGL) 下跌 2.41%。
今日是什麼導致了甲骨文(ORCL)股價上漲?
Oracle(甲骨文)日內的陽線走勢反映出市場高度預期的技術面與基本面反彈。在此之前,該股已觸及深底超賣區域,並在經歷長時間的下跌趨勢後尋得強勁支撐。投資者已開始重新評估該公司市值與其空前業務需求之間存在的巨大脫節,並意識到過去幾個月的拋售壓力在很大程度上已然超調,偏離了其基本面現狀。
推動這一反轉的首要催化劑是市場達成的共識,即相較於Oracle在人工智能基礎設施領域的爆發式增長,此前的拋售有些過度。儘管市場近期過度關注因激進資本支出(用於建設高性能數據中心)而導致的負自由現金流,但Oracle龐大的積壓訂單規模已令多頭無法忽視。Oracle剩餘的履約義務代表了其未來龐大的已簽約收入管線。這表明市場對其雲基礎設施的需求遠超當前產能,從而將市場情緒重新推向對長期盈利潛力的關注。
技術面動態在今日的上行勢頭中也起到了關鍵作用。該股此前已跌至今年早些時候確立的關鍵長期水平支撐位。隨着短期振盪指標發出深度超賣信號,在空頭回補倉位以及價值型機構買盤介入捍衛關鍵支撐區間的共同作用下,技術性反彈正如期而至。
此外,分析師的正面評論以及媒體對該公司相對於本年代末預期收益具有長期估值優勢的報道,重新激發了投資者的興趣。市場敘事正從對高額債務孖展支出的擔憂,轉向對這些大型AI數據中心逐步投產後高利潤率收入轉化的樂觀預期。儘管對資本密集度和客戶集中度的擔憂依然存在,但技術面拋壓枯竭、極具吸引力的估值折價,以及對Oracle雲基礎設施(Oracle Cloud Infrastructure)無可爭議的需求,共同推動了該股今日的強勁反彈。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-5.548,處於賣出狀態,RSI數值28.701處於賣出狀態,Williams%R數值94.406處於超賣狀態,注意關注。
甲骨文(ORCL)媒體輿情
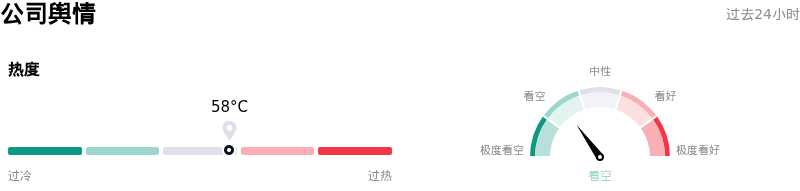
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度58,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
甲骨文(ORCL)基本面分析
甲骨文 (ORCL) 處於軟件與信息技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$255.57,最高價為$400.00,最低價為$155.00。
關於甲骨文(ORCL)的更多詳情
公司特定風險:
- 嚴重的自由現金流流失: 龐大且依賴債務孖展的數據中心建設成本嚴重影響了Oracle的現金生成能力,導致2026財年的資本支出激增162%至557億美元,進而造成237億美元的鉅額自由現金流赤字。
- 債務規模迅速攀升: 為資助其激進的AI基礎設施擴張,該公司已累計了超過1220億美元的長期債務(總債務接近1300億美元),並計劃在2027財年通過債權和股權進一步孖展400億美元,這引發了市場對高槓杆和股權稀釋的嚴重擔憂。
- 交易對手與客戶集中度風險: 機構分析師對與OpenAI等高槓杆AI初創公司掛鉤的客戶集中度風險深表擔憂。Oracle在其年報中正式發出警告,稱其積壓訂單中的部分大客戶面臨高槓杆、運營及監管障礙,存在嚴重的違約和不履約風險。
- 積壓訂單變現周期拉長: 儘管Oracle擁有高達6380億美元的剩餘履約義務(RPO),但預計在未來12個月內僅有約12%能轉化為收入,這使得絕大多數訂單都暴露在長期AI需求波動、技術快速淘汰以及潛在合同取消的風險之中。
原文鏈接