智通財經APP獲悉,克而瑞地產發文稱,2026年6月全國房地產政策延續適度寬鬆基調,城市更新進入全面施工期,公積金制度迎來歷史性擴圍。供應端,6月新房供應按月回升,但按年仍降22.9%,上半年累計按年跌23.1%。6月新房成交按月基本持平,按年降3.3%,上半年累計按年降11.8%;二手房成交按月降2.3%,但按年增13.5%,上半年累計按年增6.6%。土地市場方面,6月土拍規模周期性上升,溢價率連續3個月上漲。
政策環境
城市更新進入全面施工期,公積金制度迎歷史性擴圍
2026年6月全國房地產政策延續適度寬鬆基調,呈現「中央建章立制、地方精準施政」的縱深推進格局。政策邏輯從單一的需求端刺激,進一步向「存量資產盤活、住房品質升級與居民資產負債表修復」三位一體的複合框架演進。本月政策圍繞城市更新實質性落地、居民購房綜合減負、存量資產多元化盤活三大核心主線展開,但在貨幣政策保持定力、信貸資源向實體傾斜的宏觀約束下,地方政策面臨「邊際效用遞減」與「財政可持續性」的雙重考驗。
1、中央層面:城市更新頂層設計進入實操轉化期,貨幣信貸保持戰略定力
(1)城市更新進入全面落地「施工期」。6月8日,四部委對《城市更新「十五五」規劃》開展政策解讀,明確五年改造量化指標與多元資金支持渠道,核心發展思路由增量開發轉向存量提質,老舊小區、城中村、管網改造、存量房源收購等配套機制同步明確,作為穩定房地產投資、盤活存量資產的重要抓手。
(2)多部委協同搭建制度性配套底座。國務院發布《農業農村現代化「十五五」規劃》,拓寬常住人口住房保障覆蓋範圍;自然資源部深化企業跨行「帶押過戶」,降低不動產交易資金成本;住建、數據局搭建房屋統一編碼體系,完善房屋全周期數字化管理;交通部門推進1小時都市圈建設,依託TOD優化職住佈局,釋放近郊住房需求;住建部發布《住房公積金管理條例》徵求意見稿,涉及拓寬適用範圍、擴大繳存覆蓋、優化資金管理、提升服務效能等重要調整。
(3)貨幣與信貸環境保持穩定。6月22日LPR維持1年期3.0%、5年期3.5%不變。月度資金受季末考覈、政府債繳款擾動出現階段性收緊,央行通過各類工具對沖,整體流動性合理充裕。陸家嘴論壇明確房地產信貸中長期調控導向,信貸資源持續向實體經濟傾斜,住房信貸以差異化支持剛需、改善需求為主。
(4)頂層戰略定位升格。《求是》雜誌將「穩地產」直接錨定於「修復居民資產負債表」與「阻斷房價下行→消費收縮負向螺旋」的高度,要求「加快修復居民資產負債表,着力穩定房地產市場,促進資本市場健康穩定發展,防止資產價格下跌對消費信心的負向螺旋」。
2、地方層面:公積金擴容、購房補貼、存量盤活多線並行
本月各地累計出台樓市政策50條,其中寬鬆性47條、中性1條、緊縮性2條,整體以需求減負、存量盤活為核心。
(1)公積金政策場景實現系統性擴容與功能性再造。各地公積金政策不再侷限於提額降首付,而是向「全場景代際互助」(父母子女互提)、「全周期覆蓋」(裝修、物業費、契稅、車位)及「准入門檻清零」(取消餘額掛鉤、縮短繳存時限)深度演進。如臨沂疊加後最高額度達220萬、義烏基礎額度達180萬,公積金實質上已演變為「家庭資產配置的流動性調節器」。
(2)購房補貼呈現「省級統籌+梯度化」特徵。補貼政策從單一城市散點發放,向省級統一部署轉變;補貼內容從單純房款抵扣,向「消費券生態圈」(聯動汽車、家電)拓展,旨在通過居住消費撬動全社會大宗消費,放大政策乘數效應。
(3)供給端「好房子」標準全面硬化。廣州、惠州、珠海等地出台的設計指引從「鼓勵性倡導」變為「強制性量化門檻」(如層高≥3米、抗風防澇硬指標等),新房市場「品質定價權」逐漸確立,未來核心城市房價邏輯將從「地段溢價」轉向「品質與科技溢價」。
(4)存量盤活進入「制度破壁」深水區。珠海允許商辦臨時轉酒店(5年過渡期)、遼寧出台城市更新工具箱(11項實操工具)、重慶出台全國首部更新類「好房子」技術導則。政策重心已從「喊話去庫存」轉向「解決存量改造中的規劃、土地、消防等硬約束障礙」,但實操中產權複雜性與規劃衝突仍是制約落地效率的最大變量。
表1 2026年6月中央和地方房地產相關政策
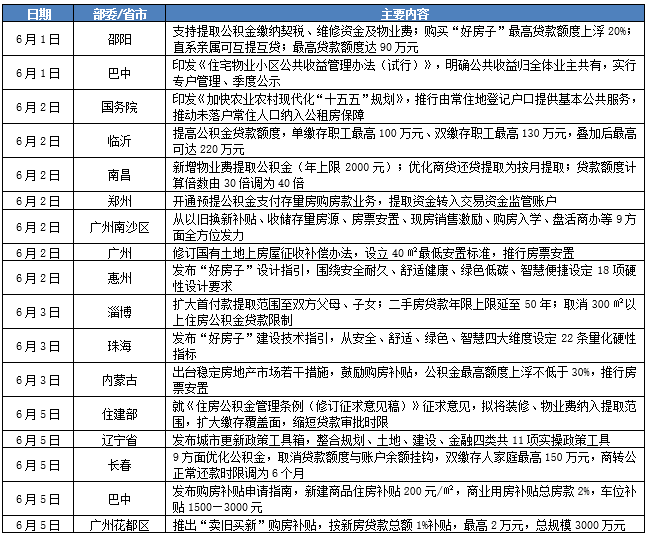
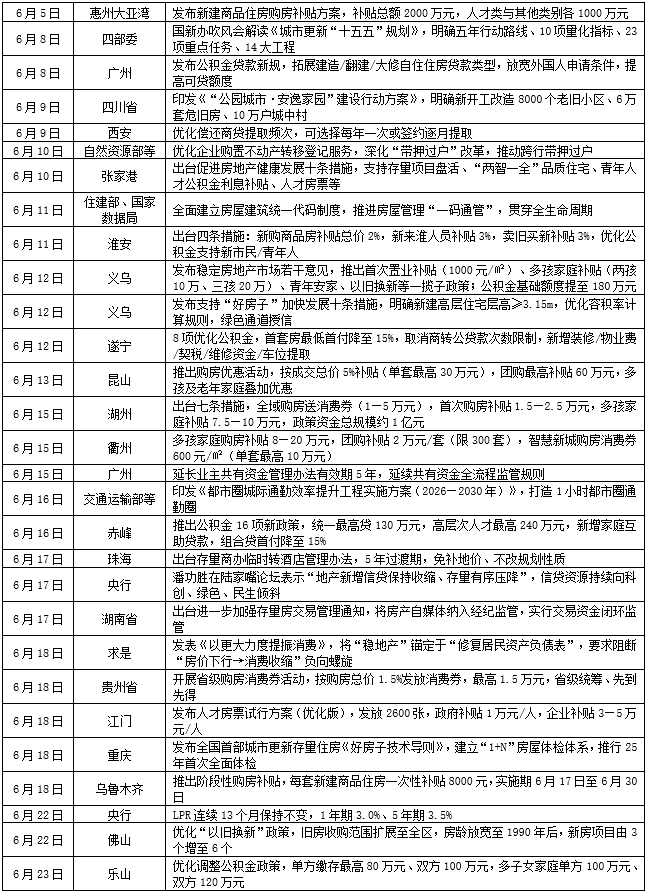
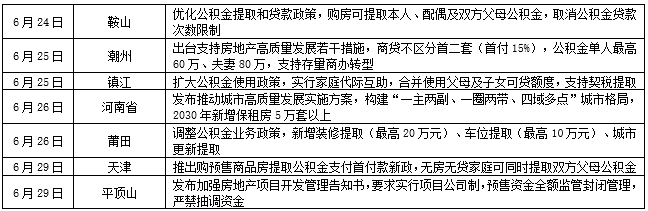
數據來源:公開資料整理。
新房供應
6月按月回升但按年仍降22.9%,上半年累計按年跌23.1%
2026年6月,全國重點50城市新建商品住宅新增供應面積約915萬平方米,按月增長22.6%,按年下降22.9%。上半年累計供應面積4697萬平方米,累計按年跌23.1%,較去年下半年按月下降26%,供應規模持續收縮。
圖1 2025年1月-2026年6月全國重點50城月度新建商品住宅新增供應面積變化
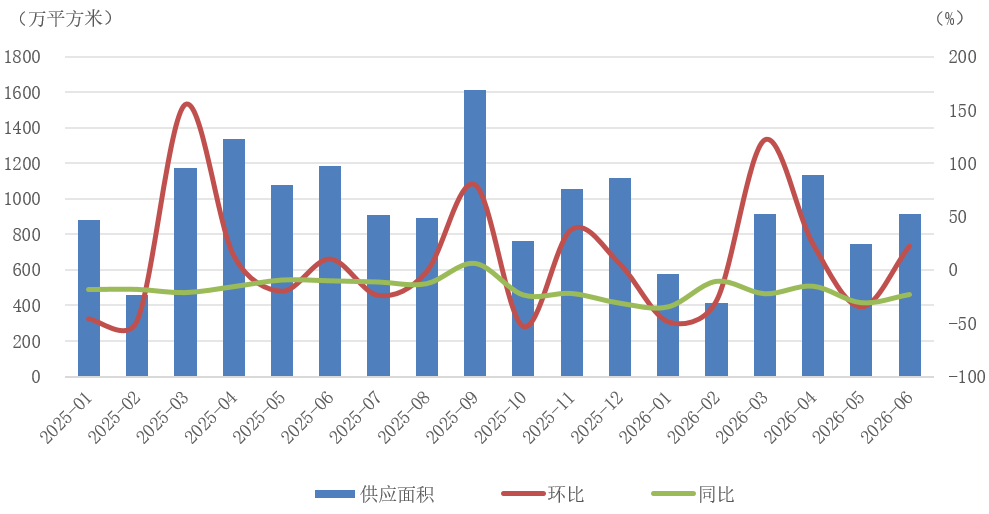
數據來源:CRIC中國房地產決策諮詢系統。
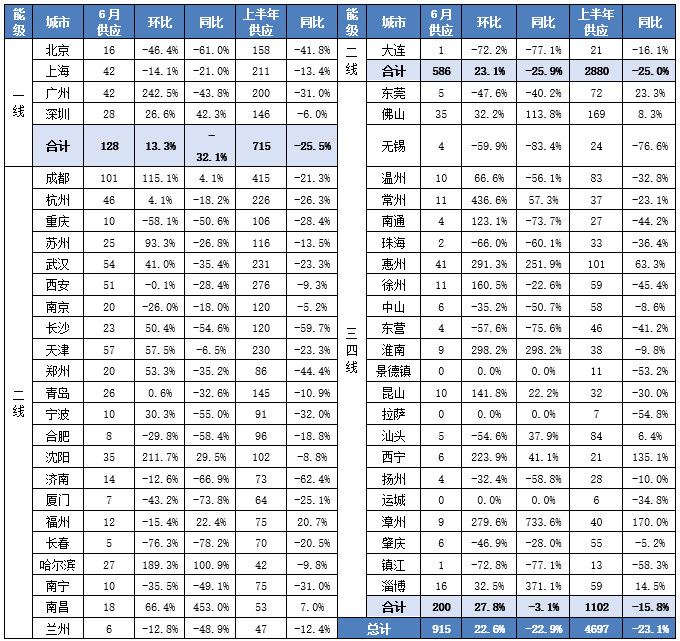
從各能級城市表現看,4個一線城市6月供應面積約128萬平方米,按月增長13.3%但按年下降32.1%,上半年累計供應面積715萬平方米,按年下滑25.5%,收縮幅度最為顯著。23個二線城市6月供應面積約586萬平方米,按月增長23.1%,按年下降25.9%,上半年累計供應面積2880萬平方米,按年下降25.0%。23個三四線城市6月供應面積僅約200萬平方米,按月增長27.8%,按年下降3.1%,上半年累計供應面積1102萬平方米,按年下降約15.8%,降幅相對較小,但絕對規模已處於歷史低位。
表2 2026年6月全國重點50城新建商品住宅供應情況(單位:萬平方米)
數據來源:CRIC中國房地產決策諮詢系統。
新房成交
6月按月基本持平按年降3.3%,上半年累計按年降11.8%
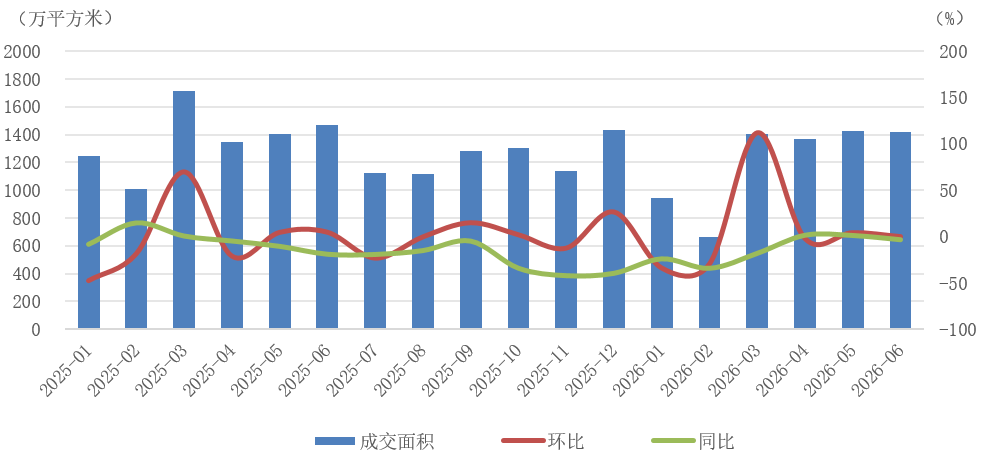
2026年6月,受市場預期轉弱影響,全國重點50城市新建商品住宅成交按月微降0.3%至1420萬平方米,按年降幅擴大至3.3%,但規模仍略高於3-4月「小陽春」水平,保持在去年下半年以來的相對高位。上半年累計成交面積約7220萬平方米,累計按年下跌11.8%,較前5月累計按年跌幅收窄約2個百分點。
圖2 2025年1月-2026年6月全國重點50城月度新建商品住宅成交面積變化
數據來源:CRIC中國房地產決策諮詢系統。
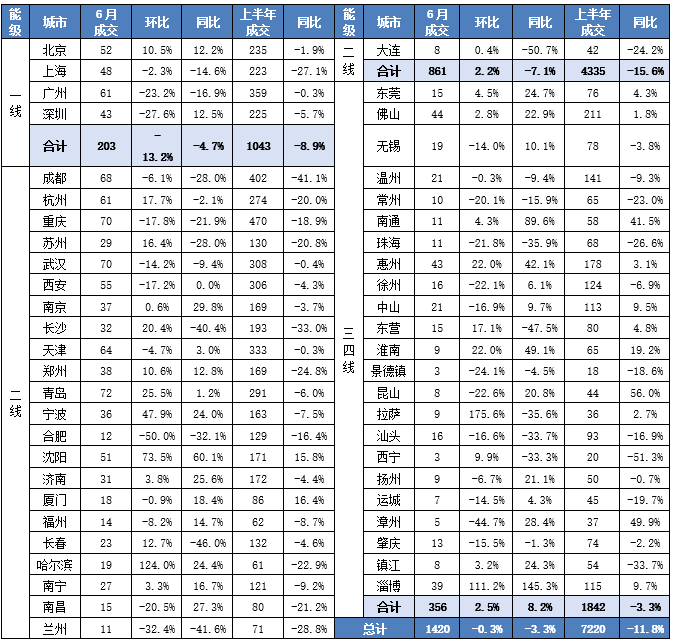
從各能級城市表現看,4個一線城市6月成交面積約203萬平方米,按月下降13.2%,按年微降4.7%,上半年累計成交面積1043萬平方米,按年下降8.9%。23個二線城市6月成交面積約861萬平方米,按月微增2.2%,按年下降7.1%,上半年累計成交4335萬平方米,按年下降15.6%。重慶上半年累計成交470萬平方米居二線最高。23個三四線城市成交面積約356萬平方米,按月增長2.5%,按年增長8.2%,為各能級城市中僅有的同按月雙增梯隊;上半年累計成交面積1842萬平方米,累計按年下降3.3%。
表3 2026年6月全國重點50城新建商品住宅成交情況(單位:萬平方米)
數據來源:CRIC中國房地產決策諮詢系統。
二手房成交
6月按月降2.3%但按年增13.5%,上半年累計按年增6.6%
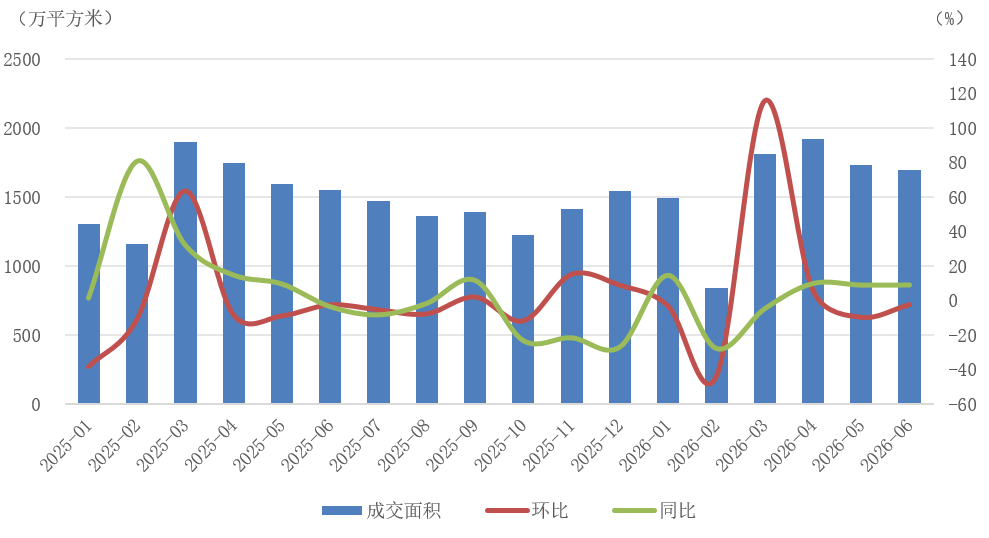
2026年6月,全國重點20城市二手房成交高位回落「二連降」、低於3-4月水平,成交面積約1697萬平方米,按月下降2.3%,但按年仍增長13.5%.上半年累計成交面積約9500萬平方米,按年增長6.6%,較去年下半年按月增長15.3%,創近四年新高。
圖3 2025年1月-2026年6月全國重點20城月度二手房成交面積變化
數據來源:CRIC中國房地產決策諮詢系統。
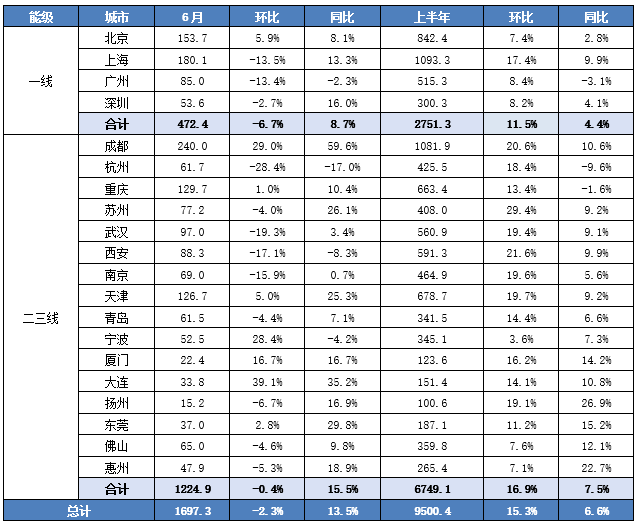
從各能級城市表現看,4個一線城市6月成交面積約472萬平方米,按月下降6.7%,按年增長8.7%,上半年累計成交面積2751萬平方米,按年增長4.4%。16個二三線城市6月成交面積約1225萬平方米,按月微降0.4%,按年增長15.5%,上半年累計成交6749萬平方米,按年增長7.5%。
從重點城市成交面積絕對規模看,6月單月,成都以240萬平方米成交量高踞首位,按月增長29.0%,按年激增59.6%;其次是上海成交面積約180萬平方米,按月降13.5%,按年增13.5%。北京、重慶、天津成交規模同樣保持在100萬平方米以上,寧波(28.4%)、大連(39.1%)等城市按月增幅在20%以上,杭州(-28.4%)、武漢(-19.3%)、南京(-15.9%)等城市成交按月則出現不同程度下滑,城市間分化顯著。
表4 2026年6月全國重點20城市二手房成交面積(萬平方米)
數據來源:CRIC中國房地產決策諮詢系統。
土地市場
6月土拍規模周期性上升,溢價率連續3個月上漲
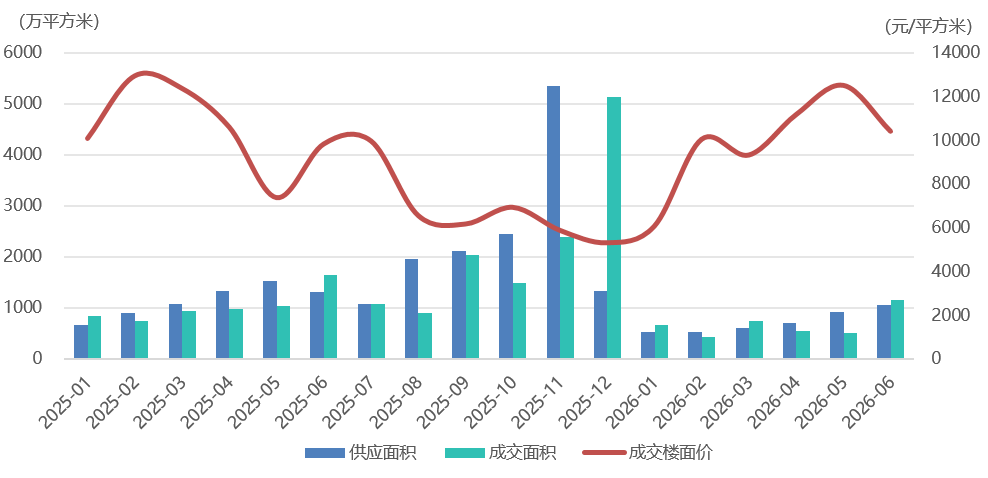
2026年6月,年中土地成交規模迎來周期性上升,核心城市土拍熱度持續提升。據CRIC監測,50個重點城市涉宅用地供應建築面積為1046萬平方米,按月上升15.4%,按年下降20.2%。成交建面1143萬平方米,按月上升125.2%,按年下降30.2%。成交金額1187億元,按月上升87.3%,按年減少26.0%。重點監測城市範圍內,上海、杭州、深圳成交金額超過100億元,杭州、南京、武漢、西安、重慶5個城市成交建築面積高於50萬平方米。本月平均樓板價10386元/平方米,按月下降16.81%。
從市場熱度來看,平均溢價率在二季度連續三個月上升,6月在覈心地塊集中成交帶動下攀升至28.6%。一線城市6月溢價率52.9%,爭搶熱度斷層領先;二線杭州、蘇州等熱點城市溢價突破30%;三四線城市月度溢價率僅2%,城市間冷熱分化不均。
6月一二線城市成交金額呈現按年回落,下降幅度在20-40%之間,三四線城市成交金額則按年上漲24.0%。成交均價方面,一線城市按年上漲62.2%,三四線按年上漲31.4%,二線則回落5.4%。
圖4 2025年1月-2026年6月50城涉宅用地月度供應成交情況
數據來源:CRIC中國房地產決策諮詢系統。
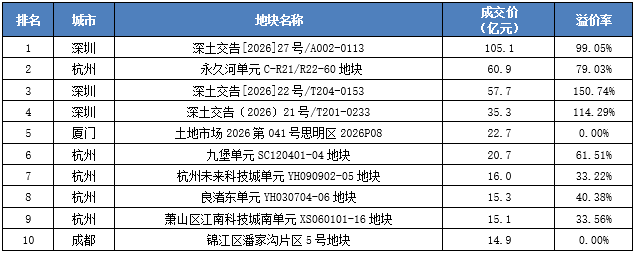
就高總價地塊成交情況來看,TOP10地塊分屬4個城市,杭州佔5席,深圳佔3席。其中榜首為深圳寶安中心地塊,地塊吸引4家頭部房企參拍,歷經355輪競價後由保利發展競得,成交總價105.1億元,溢價率達到99%,成交樓板價達8.79萬元/平方米,刷新寶安中心區宅地單價紀錄。
表5 2026年6月重點50城涉宅用地成交總價排行榜
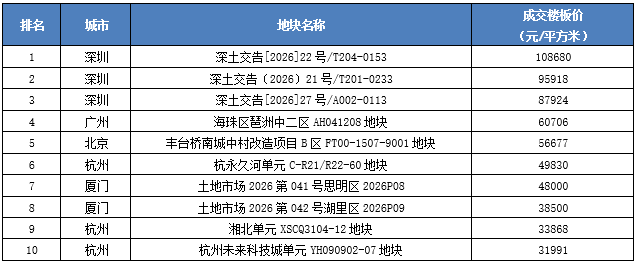
單價榜方面,前三宅地均來自深圳。本月深圳出讓的三宗宅地全部以超高溢價成交,排在首位的是南山宅地,該地塊由保利置業以57.72億元競得,溢價率高達150.74%,成交樓板價10.87萬元/平方米,刷新了深圳涉宅用地單價紀錄。值得一提的是,排在第二、第三的深圳宅地也刷新了各自板塊的地價紀錄。
表6 2026年6月重點50城涉宅用地成交單價排行榜
數據來源:CRIC中國房地產決策諮詢系統。