來源:行業報告研究院
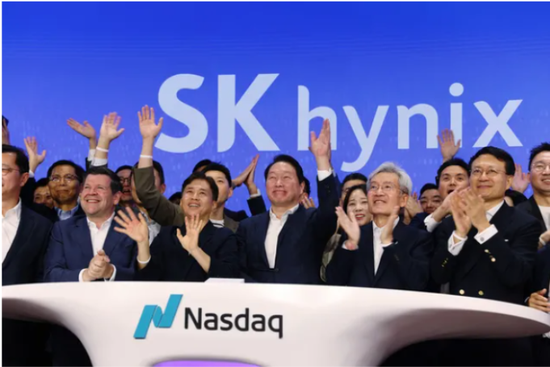
SK集團會長崔泰源7月10日在納斯達克MarketSite出席公司IPO儀式。
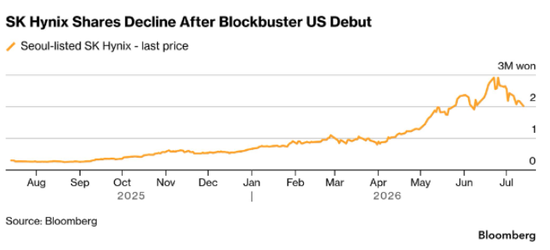
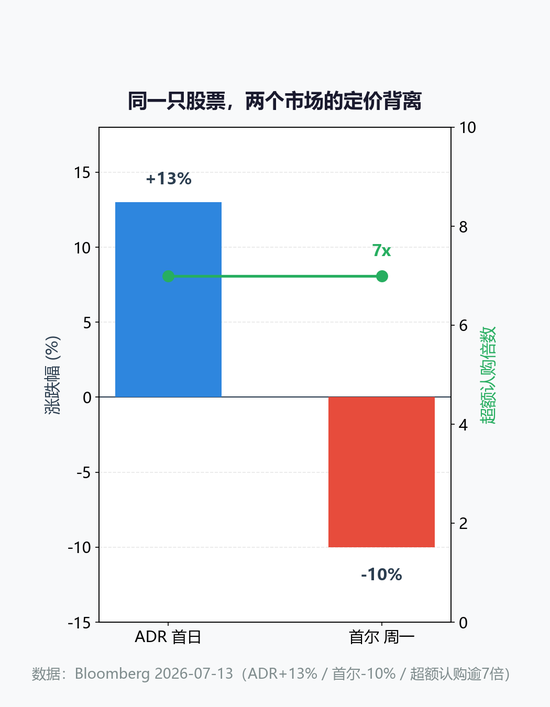
SK海力士公司股票周一在首爾下跌10%,拖累基準Kospi指數。
此前,其美國存託憑證上周五上漲13%,在這家外國公司完成史上最大規模首次公開募股後,後續需求推動股價走高。
首爾教保生命保險主動權益投資主管Jason Minsang Kam表示,紐約的上漲動能已被市場消化,該股可能面臨盤中大量獲利回吐和套利平倉。
數據擺着。這次美國上市規模265億美元,是外國公司赴美IPO裏數得着的大單。上市首日ADR收漲13%,周一首爾股價卻跌了10%。訂單簿超額認購逾7倍,ADR相對首爾股票還溢價約15%。
(說實話,我第一眼看到溢價15%的時候,以為自己看反了方向。通常是母國便宜、海外貴,這回紐約反而肯給更高價。)
這不是一場勝利遊行。我更願意把它看成定價權的交接現場。海外資金用真金白銀表達對‘AI內存’的渴求,本土資金卻借這個歷史時刻減倉離場。
慢。
兩撥人對同一件事的定價,出現了裂縫。裂縫這個詞我用得很重,但首爾跌10%不是技術回調,是本土持有者用腳投票,告訴市場他們自己對這塊資產的信心,沒有紐約買家那麼滿。
我一直有個看法,一家公司的海外上市,往往最能暴露本土資金和外面的看法差在哪。海力士這回,差得很明顯。
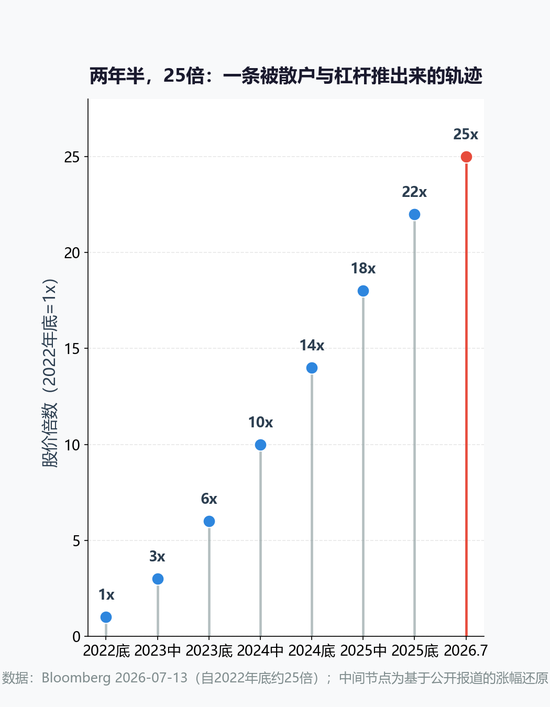
那問題就來了。這兩年海力士股價從2022年底算起漲了大約25倍,到底是什麼在撐?是業績,還是別的什麼?這一節先按下,下一節拆。
兩年半漲了25倍,錢到底從哪來
我有個習慣,每次看到一隻股票兩年漲二十幾倍,第一反應不是翻財報,是看誰在買。(後來我發現這習慣救過我好幾次,財報總是慢半拍。)
海力士這波,買的人裏散戶佔的分量,比我一開始想的要重。2022年底到現在,股價大約翻了25倍。一隻做內存的周期股,硬是被市場講成了成長股的樣子。
說實話,內存這門生意,過去三十年就是起起落落,韓國人自己都習慣了。漲兩年跌三年,是這行的常態,沒誰能一直躺在坡上。
這次不一樣在哪?就在一個詞,AI。HBM的故事讓市場相信,內存廠不再是賣標準件的苦力,而是AI軍備裏的賣水人。這個身份一換,給的估值就不一樣了。
我翻過韓國那邊的討論,這輪散戶是真上槓杆的。保證金交易加上一股‘國家冠軍’的情緒,把股價推到了連分析師都改口的程度。(那種氛圍我見過,2015年A股最熱的時候也是這個調調。)
兩年半。
不對,準確說是兩年半出頭。時間不長,倍數不小,靠的是三股繩絞在一起,散戶的熱情、保證金的槓桿、還有一條被反覆講給市場聽的AI敘事。
這隻股票在韓國綜合指數的權重,大到它打個噴嚏,首爾整個市場都跟着晃。一個本土散戶扎堆的標的,跌的時候踩踏起來也最兇,這是槓桿送你的另一面。
我自己的判斷很直白,25倍裏面有業績,但更多的是預期。HBM確實讓海力士賺了錢,可利潤漲的級數,遠沒有股價漲的級數那麼誇張,中間那段缺口,就是估值擴張填的。
預期這東西,給的時候慷慨,收的時候也快。(這話我說過不止一次,每次說完沒多久就被市場教育一遍。)
所以真正要問的,不是它漲了多少,而是英偉達的GPU肚子裏,到底裝了多少海力士的貨。那纔是這25倍的地基,地基要是鬆了,上面的樓怎麼蓋的,就都不重要了。
英偉達的GPU,肚子裏裝着海力士的HBM
我得先說清楚HBM到底是什麼,不然後面整段像在說黑話。(這毛病我寫產業文章時常犯,先補一句白話。)
HBM是高帶寬內存,英文那串太長我就不念了。它把多層DRAM像摞煎餅一樣堆起來,緊挨着GPU的運算核心,用極寬的通道把數據喂進去。名字裏的‘帶寬’兩個字,就是它存在的全部理由。
為什麼要這麼折騰?因為GPU算力再強,數據喂不進去也是空轉。(我第一次真正理解這點,是看一張帶寬瓶頸的示意圖,當場愣了幾秒。)AI訓練和推理喫的是海量參數,帶寬不夠,再貴的算力也閒置在那,等於花大錢買了台跑不滿的機器。
海力士在這條鏈上的位置很特殊。它是英偉達頭號HBM供應商,HBM3E已經量產,HBM4在往前迭代。沒有它,那些標着幾千億參數的GPU,肚子是空的。
海力士在存儲市場佔的份額,加上對口英偉達這類客戶的深度綁定,是實打實的。一家韓國存儲廠,能卡住全球AI算力的脖子,這在十年前沒人敢想。
雙刃。
綁定深了,另一面就來了。收入越靠HBM這一個口子,對單一大客戶的依賴就越重。英偉達的訂單是它25倍的底氣,可英偉達要是哪天自研內存、或者把單子分一部分給別家,海力士的估值邏輯會瞬間鬆動。
這層關係最容易被敘事蓋住。大家只看見‘英偉達離不開海力士’,卻少想‘海力士也離不開英偉達’。(買方和賣方的互相離不開,分量從來不相等。)
我查過單顆高端GPU的HBM容量,從早幾年的幾GB,到現在動輒幾十GB,翻了不止一個數量級。容量越大,對海力士的依賴越深,這是明面上的好事。
可容量越大,英偉達心裏那本賬也算得越清。把這麼大一塊成本壓在一家韓國供應商身上,任何採購總監都會睡不着。所以HBM越重要,海力士的議價籌碼和英偉達的替代衝動,是同步升的。
所以光看‘它是英偉達供應商’還不夠,還得看HBM本身漲價順不順、利潤實不實。供應商的身份給了它門票,但門票後面能不能一直坐穩,是另一筆賬。
下一節就拆這塊。漲價這事兒,比我一開始以為的麻煩。
HBM漲價跑不贏老內存,這纔是真麻煩
結論先擺在這,HBM價格確實在漲,可漲速已經跑不贏傳統DRAM,也就是那批被叫做‘老內存’的貨。(我當初也以為HBM是永遠漲上去的,數據後來打了我臉。)
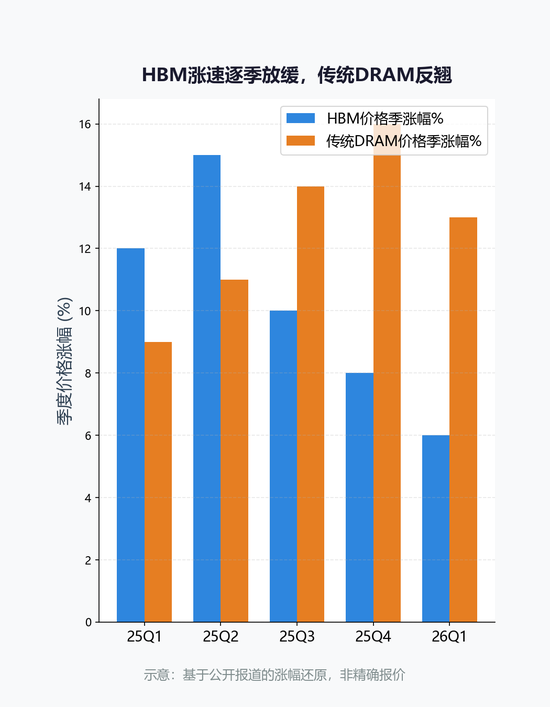
看這張圖就清楚,近幾個季度HBM的季漲幅在往下走,傳統DRAM反而往上翹。兩條線不是背離,是快要交叉。交叉那一刻,HBM的稀缺故事就講不下去了。
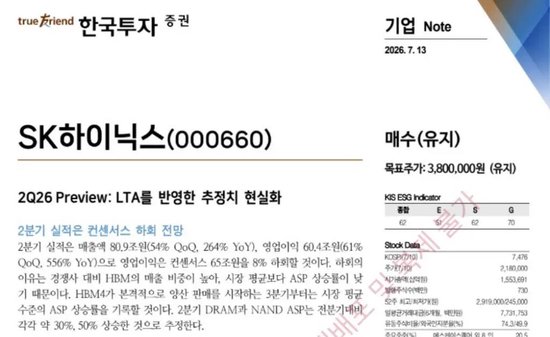
某韓資券商就是據此動手的。它把海力士的營業利潤預期,砍到了低於市場共識8%。
8%看着不多,可這是預期的下修,不是已實現的虧損。預期這東西一鬆,股價之前給的溢價就站不住。(溢價這棟樓,地基是預期,不是現金。)

瀑布圖把這筆賬攤開了。從市場預期基準出發,HBM價差還能貢獻一塊正值,傳統芯片的拖累卻更大,幾項一抵,最後落到比共識低8%的位置。
最反直覺的在這,HBM佔收入比重越高,利潤對傳統芯片價格的敏感度反而越藏不住。高佔比本來是護城河故事,轉頭成了敞口。
漏風。
我自己的判斷,HBM是命門,可命門也會漏風。漲價跑不贏老內存,就是第一道裂縫。這裂縫還不致命,但它說明一件事,靠單一品類漲價撐起來的利潤,彈性是雙面的。
漲的時候,彈性給你驚喜。跌的時候,彈性給你驚嚇。同一塊肌肉,兩種表情。
AI估值從算力遷到帶寬,存儲廠卻沒拿到定價權
市場這半年幹了一件事,把AI估值從‘算力’遷到‘帶寬’。英偉達炒完,開始炒HBM,海力士就這麼被重新定價。(敘事的接力棒,從一家傳到另一家,棒還是那根棒。)
可我越看越覺得,這裏有個幻覺。HBM本質還是標準化內存,技術壁壘和定價權,遠不如GPU。把內存廠講成AI軍備的賣水人,聽着提氣,細想經不住推敲。
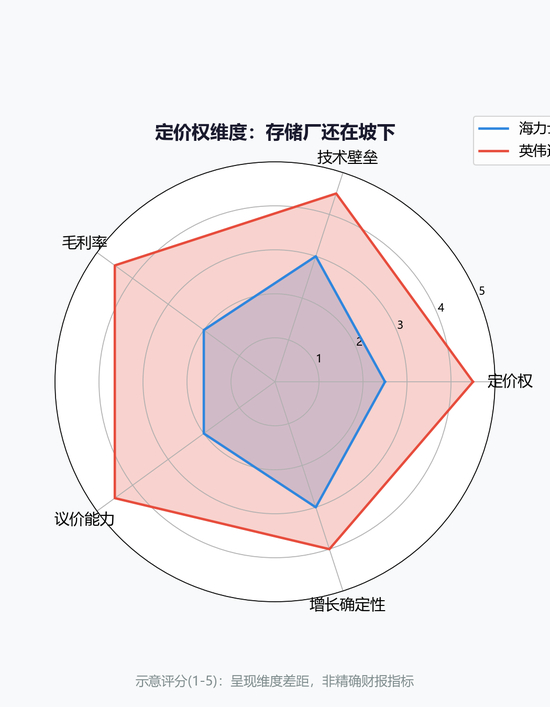
雷達圖上,海力士和英偉達在定價權、技術壁壘、毛利率、議價能力幾個維度拉得很開。GPU廠站得高,存儲廠還在坡下。市場被AI算力敘事綁住了眼睛,可真正能攥住利潤鏈頂端的,從來是少數幾家。
客戶高度集中,反而把風險放大了。英偉達一家說了算,海力士的議價空間是被鎖着的。你越依賴它,它越有籌碼壓你。

熱力圖看年份維度更清楚。AI資本開支這幾年衝得極猛,內存收入的回收卻慢半拍,時間上是錯配的。錢花出去了,回來得等。
我的觀點直說,存儲廠這一輪拿到的是‘估值溢價’,不是‘定價權’。溢價會退潮,定價權不會憑空長出來。把溢價當定價權,是這輪行情最容易犯的錯。
等風停。
風停的時候,誰在裸泳一眼就能看穿。現在風還大,沒人願意低頭看。
敲鐘聲落,真正的考驗纔開始
敲鐘聲落,熱鬧退去,真正的考驗纔開始。那天首爾跌10%,不是意外,是裂縫露出來的瞬間。
海外資金搶籌、本土資金出逃,兩撥人對‘AI內存’的定價已經不同。同一家公司,同一個時刻,賬本是同一本,出價卻是兩個世界。
25倍靠的是敘事、槓桿和散戶熱情,不是光靠利潤。HBM是命門,也是軟肋。漲價跑不贏老內存,第一道裂縫已經出現。
我一個普通觀察者,能說的是,別把‘AI內存’當成永動機。敘事會退潮,槓桿會反噬,單一客戶的依賴會反咬。
普通人站的位置,往往是最晚知道風向變的那群人。
晚。
等你想跑的時候,門口已經擠滿了和你一樣想法的人。這不是危言,是每次槓桿行情結束時都會重演的劇本。
這文章不薦股,只把看到的裂縫畫給你看。
數據來源與說明
Bloomberg 2026-07-13 SK Hynix 納斯達克上市首日 ADR 漲13%、首爾主板跌10%;265億美元規模(史上最大外國公司美股IPO之一);訂單簿超額認購逾7倍;ADR較首爾股票溢價約15%;股價自2022年底飆升約25倍;某韓資券商營業利潤預期低於市場共識8%。
海力士與英偉達公開披露 招股書與財報中的HBM營收佔比、單顆GPU所需HBM容量、HBM3E與HBM4迭代節奏等。
韓國交易所(KRX) 公開行情與散戶持倉、保證金交易數據。
文中圖表為基於公開報道的示意性還原,非精確交易數據;本文僅為產業觀察與邏輯拆解,不構成任何投資建議。市場有風險,判斷需獨立。
責任編輯:江鈺涵