盤前市場動向
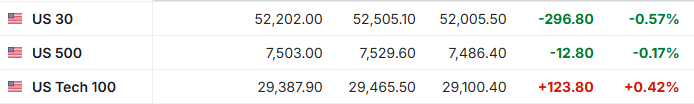
1. 7月14日(周二)美股盤前,美股三大股指期貨升跌不一。截至發稿,道指期貨跌0.57%,標普500指數期貨跌0.17%,納指期貨漲0.42%。
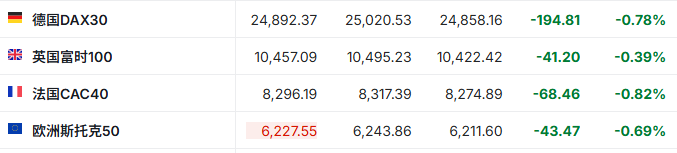
2. 截至發稿,德國DAX指數跌0.78%,英國富時100指數跌0.39%,法國CAC40指數跌0.82%,歐洲斯托克50指數跌0.69%。
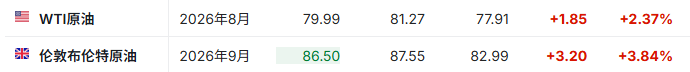
3. 截至發稿,WTI原油漲2.37%,報79.99美元/桶。布倫特原油漲3.84%,報86.50美元/桶。
市場消息
「超級星期二」來襲!CPI、大行財報與沃什國會首秀三線夾擊,高位美股迎來關鍵定價窗口。周二美股市場將迎來密集重磅事件,各類關鍵數據與議程接踵而至,但股票交易員卻顯得不以為意,這種淡然姿態令市場處於一種微妙的脆弱狀態——畢竟,當前美股正徘徊在歷史高位附近。據花旗集團彙編的數據顯示,標普500指數本周二的隱含波動幅度約為±0.7%。對於這樣一個重磅交易日而言,這樣的預期波動實屬溫和——當日不僅將發布至關重要的消費者價格指數(CPI),還迎來財報季的首批大行成績單,以及聯儲局主席的國會證詞,更不必說中東局勢再度升溫帶來的地緣風險。值得注意的是,這一隱含波動水平也與過去12個CPI發布日的平均波動幅度基本吻合。而據Piper Sandler的數據,這種平靜預期至少將持續至本周五:基於標普500指數的跨式期權定價,市場本周預計波動幅度約為±1.1%,這是自去年12月以來最小的周度預期波幅。這一現象背後,很可能是傳統的「夏季淡季」效應——各大交易台人手精簡,市場交投清淡。然而,流動性不足的風險在於,一旦事態發展不及預期,市場波動可能被急劇放大。
美國紐約州將暫時禁止建設新的大型數據中心。美國紐約州州長凱西·霍楚爾的辦公室表示,她計劃於周二簽署一項行政命令,將叫停大型數據中心的建設,禁令期限最長為一年。該禁令立即生效,適用於用電量達50兆瓦及以上的數據中心。這項暫停令將為該州爭取時間,以便制定既有利於環境又能保障電網運行的數據中心相關法規。此舉使紐約州成為最新一個應對AI熱潮所需基礎設施建設問題的州。此前尚無其他州實施過類似的暫停措施。不過,美國各地已有數十個市縣發布了針對數據中心建設的臨時禁令,許多州也提出了類似的禁令構想。隨着數據中心在全美各地不斷興建,越來越多社區對此表示反對,並推動了反AI運動的發展。反對者認為,這些為人工智能和計算系統提供支持的數據中心可能令當地電力供應不堪重負,並推高居民公用事業費用。一些選民甚至試圖罷免支持數據中心開發的政客。
軟銀孫正義:AI熱潮將需要每年5萬億美元的投資。軟銀集團創始人孫正義表示,到2040年,全球人工智能基礎設施將需要每年5萬億美元的投資,以支持數據中心、電力供應和人形機器人的擴張,從而推動「以人類為中心」的工作模式向新模式的轉變。他指出,隨着人工智能發展為「人工超級智能」(ASI),由此產生的收入將證明這些鉅額支出的合理性。「人工智能將徹底改變我們的生活——而且這種改變將帶來利潤,」孫正義說道。
韓國政府四部門將於周四召開會議,就單股槓桿ETF對股市衝擊研究應對方案。追蹤韓國核心芯片股的槓桿產品近期暴跌,對韓國股市及金融市場帶來了巨大的影響。業內彙編的數據顯示,5月下旬上市的十幾只追蹤三星電子(SSNLF.US)和SK海力士(SKHY.US)的槓桿交易型開放式指數基金(ETF),目前的價格已近乎腰斬。據報道,韓國政府四大經濟部門高層協調機制將於周四召開會議,就單股槓桿ETF對股市的衝擊研究應對方案,這是該議題首次正式進入該機制進行討論。該機制是由韓國財政經濟部、金融委員會、韓國銀行及金融監督院四方共同參與的最高級別經濟協調平台。
油價逼近90美元重燃通脹擔憂,英歐央行加息預期捲土重來。在飆升的油價重新點燃通脹擔憂後,交易員加大了對英國央行和歐洲央行加速加息的押注。一個月來,交易員首次完全消化了英國央行在9月前加息25個點子的預期,隨後在年底前還將有一次加息。他們同樣預計歐洲央行將在9月加息25個點子,且年底前再次加息也幾乎已成定局。這一轉變發生之際,美伊緊張局勢的升級正推動布倫特原油價格逼近每桶90美元。在本月初,掉期交易中對英國央行和歐洲央行直至明年的加息預期還不足25個點子。然而,美國總統特朗普重新對通過霍爾木茲海峽的伊朗船隻實施封鎖,並對所有其他貨物提出付款要求,徹底打破了市場的平靜。
個股消息
美銀預計SK海力士至2028年實際可新增產能僅為原計劃的六分之一。美國銀行最新分析顯示,SK海力士至2028年實際可新增的存儲芯片產能,可能僅為原計劃的六分之一,這一判斷不僅令韓國政府的產能擴張藍圖大打折扣,更為正在進行中的DRAM價格操縱集體訴訟提供了關鍵佐證。受舊廠關閉、技術升級及製程微縮等因素影響,韓國每年實際可增加的運營存儲晶圓產能不足10%,這意味着到2030年的產能增量將遠低於韓國總統李在明此前設定的"2030年產能翻倍"目標。這一判斷直接衝擊DRAM市場的供給預期。
三星否認考慮赴美上市:沒有評估發行ADR可能性。據報道,三星電子周二否認了一篇媒體報道。該報道稱,三星正處於探索在美國發行美國存託憑證(ADR)可能性的早期階段。三星發言人在一份聲明中表示:「三星並未評估發行ADR的可能性。」此前有知情人士表示,三星已與銀行進行了初步討論,但尚未決定是否推進ADR的發行計劃。此外,報道還稱,這些討論最終也可能不會促成上市。三星此前就曾評估過發行ADR的可能性,但最終決定放棄。不過,競爭對手SK海力士在美國的成功上市,給了三星重新審視這一想法的新動力。
IBM(IBM.US)第二季度初步營收不及預期,美股軟件股集體下挫。IBM第二季度營收初步數據172億美元,增長1%,預估178.6億美元;其中軟件收入增長5%;基礎設施收入下降7%。稀釋每股收益2.27美元,按年下跌2%;運營(非GAAP)2.93美元,按年上漲5%。IBM稱,預計從本季度開始,基礎設施收入將出現個位數的下滑。IBM表示,在六月的最後幾周,我們看到客戶將季度資本支出轉向服務器、存儲和內存採購,以在預期價格上漲前保障供應緊張的基礎設施。受上述消息影響,美股軟件股盤前全線下挫,IBM暴跌近23%,埃森哲(ACN.US)跌超7%,ServiceNOW(NOW.US)跌8%,微軟(MSFT.US)跌超3%。
市場研究機構Counterpoint:Q2全球智能手機銷量按年下滑11% 三星、蘋果(AAPL.US)仍領跑市場。市場研究機構Counterpoint Research周一表示,今年第二季度全球智能手機銷量按年下降11%,而蘋果和三星電子繼續領跑市場。Counterpoint表示,今年3月至6月期間,全球智能手機出貨量下降,並創下自2013年以來第二季度的最低水平,原因是存儲芯片供應短缺狀況進一步加劇。儘管整體市場下滑,三星重新奪回全球智能手機市場第一的位置,佔據24%的市場份額。相比之下,蘋果第二季度智能手機出貨量按年增長3%,在第二季度結束時佔據全球20%的市場份額。
CleanSpark(CLSK.US)斬獲數據中心20年期租賃協議,盤前一度大漲逾23%。數據中心開發商CleanSpark宣佈,已與一家高投資級頭部全球科技企業,就公司位於佐治亞州桑德斯維爾的園區簽署一份20年期基礎設施租賃協議,協議附帶兩次5年延期選擇權。該租約初始租期預計將創造約66億美元合同營收。
股市業務收入大幅飆升,摩根大通(JPM.US)利潤超預期幅度創五年來之最。摩根大通第二季度利潤表現驚豔,投行業務費用與活躍度雙雙提速,推動該行各業務板塊均交出創紀錄的成績單。Q2淨利潤按年增長41.2%,達211.6億美元,每股收益從5.24美元升至7.70美元,顯著超出分析師平均預期的5.59美元。此次每股收益的超預期幅度,創下2021年第一季度以來之最。總營收增長27.7%,達573.5億美元,遠高於分析師預期的510.9億美元。分業務板塊看,企業與投資銀行業務營收增長27.2%,至248.5億美元,其中市場與證券業務收入增長33.1%,達136.9億美元,股市業務收入更是飆升86%,至60億美元。投行業務收入增長45%,達39億美元。消費者與社區銀行業務營收增長7.6%,至202.7億美元;資產與財富管理業務收入增長18.9%,達68.5億美元。
高盛(GS.US)Q2淨利潤暴漲80%大超預期,投行業務營收創新高。高盛二季度淨利潤按年大漲近80%,達到66億美元,創下該行五年來單季最佳業績。投行業務營收增長疊加股票交易業務創下歷史新高,共同推升公司淨利潤。此前分析師一致預期淨利潤僅為47億美元。投行業務營收按年增幅超五成,錄得34億美元,表現優於機構預期;而本次財報中最亮眼的板塊依舊是股票交易業務。高盛股票交易板塊營收達74億美元,按年飆升72%,較分析師預估數值高出24億美元,刷新公司股票交易單季營收歷史紀錄,超越上一季度創下的此前最高值。
財富管理與投行業務發力,富國銀行(WFC.US)二季度業績超預期。富國銀行發布的第二季度財報顯示,得益於財富管理和投資銀行業務手續費收入增加,該行當季業績優於華爾街預期。當季非利息收入增長13%,達到103億美元,高於分析師預期的94.4億美元。該行周二在聲明中表示,業績中包括因風險投資所帶來的7.28億美元淨增值收益。作為衡量銀行貸款業務盈利能力的重要指標,淨利息收入為123億美元,與市場預期基本一致。截至6月底的三個月內,該行淨利潤增長17%至64億美元,合每股收益2美元。分析師此前預期調整後每股收益為1.71美元。當季營收增長9%至226億美元。
美國銀行(BAC.US)第二季度營收316億美元,按年增長15%。美國銀行第二季度總營收316.00億美元,按年增長15%。攤薄每股收益為1.21美元(上期0.9美元),按年增長34%。淨利潤91.00億美元,按年增長27%。其中消費者銀行營收113.36億美元,按年增長5%;全球市場營收80.22億美元,按年增長34%;全球財富與投資管理營收68.71億美元,按年增長16%;全球銀行營收62.36億美元,按年增長10%。
花旗(C.US)二季度營收增長14%至248億美元,超出市場預期。花旗周二公布2026財年第二季度財報,數據顯示,該行總營收達248億美元,按年增幅為14%,表現優於分析師此前預期。與此同時,花旗當季淨利潤錄得58億美元,較2025年同期大幅增長45%。攤薄後每股收益(EPS)按年飆升60.7%,達到3.15美元。
重要經濟數據和事件預告
北京時間20:15:美國截至6月27日當周ADP就業數據。
北京時間20:30:美國6月CPI。
北京時間21:00:歐洲央行行長拉加德和美國財長貝森特舉行會談。
北京時間22:00:聯儲局主席沃什出席衆議院金融服務委員會「聯儲局半年度貨幣政策報告」聽證會。
北京時間次日00:40:聯儲局理事巴爾在聯儲局年度金融普惠會議上就人工智能發表講話。
北京時間次日01:00:2027年FOMC票委、芝加哥聯儲主席古爾斯比參加一場爐邊談話。
北京時間次日01:30:聯儲局理事麗莎·庫克在聯儲局年度金融普惠會議上發表講話。
北京時間次日02:55:聯儲局理事鮑曼在聯儲局年度金融普惠會議上發表講話。
北京時間次日04:30:美國截至7月10日當周API原油庫存變動。
業績預告