(來源:明亮公司)
 作者:MD
出品:明亮公司
2026年7月,港股AI板塊迎來一次集中壓力測試,智譜(02513.HK)和MiniMax(00100.HK)今年1月上市後,在解禁窗口後走出了完全不同的走勢。
7月8日,智譜迎來上市180天后的首批基石投資者解禁,涉及約2568.16萬股,佔總股本約5.76%。通常來說,基石解禁容易引發拋壓預期,但智譜當天不跌反漲,收漲約15%。隨後,公司宣佈以1588港元/股配售最多1978萬股,募資淨額約314億港元,用於AI研發與算力擴張。
MiniMax的股價表現則要艱難得多。7月9日,公司約44.85%的股份集中解禁,流通盤從不足3%驟然擴大至接近50%,當天股價重挫近18%。
從1月9日以165港元發行價上市,到上市後三個月內一度觸及1330港元高點,再到解禁後市值較峯值大幅回落,MiniMax的市值經歷了一輪劇烈的波動。在最高點時,公司市值曾一度突破4100億港元,隨後回落至約1000億港元以內。
7月10日,MiniMax也很快啓動新的孖展:配售股份和可轉債一共募資159.57億港元。其中約80%,即127.66億港元,將用於繼續加強AI基礎設施和模型研發。
從資金用途看,兩家公司實際上都是在繼續為模型和算力投入籌錢。但二級市場的反應並不一樣。表面原因可能是解禁比例不同。但在敘事層面,智譜被理解為一家更「原生」的模型公司,敘事關鍵詞是國產基礎模型、MaaS、Coding、政企客戶和智能體等等。在GLM-5.2發布後,憑藉其在編程上的強勢得分,智譜甚至被認為是中國版的 Anthropic。
相比之下,MiniMax則在早期因為C端產品的增速、海外收入等商業化進展亮眼,就容易被放進「產品化、用戶增長驅動」的互聯網公司框架裏。不過,需要指出的是,在2025年之前,ChatGPT為代表的AI C端產品就是AI大模型的主流敘事,微軟的市值也因此受益。
另一方面,從股權結構上來看,阿里巴巴是MiniMax最大的外部機構股東,持股約13.7%,而智譜的最大外部機構股東則是君聯資本(持股約6%,含君聯資本管理的社保中關村創新基金),這或許也深化了MiniMax在早期的「互聯網」標籤。
從商業模式來看,互聯網平台核心是流量和網絡效應。電商、廣告、遊戲、會員,本質上都是把用戶規模、流量轉化為收入。隨着用戶變多,新增用戶邊際成本往往下降,網絡效應增強,平台議價能力提升。
大模型公司的邏輯不同。它賣的是「智能服務」,收入來自API調用、企業MaaS、訂閱和Token消耗。Token越多,收入越高,但背後的推理算力等一系列成本也會上升。
也就是說,互聯網平台追求的是流量壟斷後的規模經濟;模型公司追求的是模型能力基礎上的高價值調用。前者看網絡效應,後者看性能、成本和Token消耗。但目前互聯網公司已經告別了商業模式創新高速增長期,市場為增速提供的溢價打了折扣,注意力轉向更重、更難的硬科技領域(HALO資產是表現形式之一)。
2026年初以來,隨着Antrhopic模型編程場景下性能的快速提升,全球的token調用量爆漲,全球AI公司估值越來越圍繞ARR、編程、Token調用和模型能力展開。近日,SemiAnalysis發布的報告稱,Anthropic預計將於2026年三季度實現10億美元的GAAP息稅前利潤,對應約6%的利潤率,若真如此,未來可能將估值指標從P/ARR推向P/E。
就在上周,智譜、MiniMax的兩位創始人唐傑和閆俊傑都發了內部信,儘管兩封內部信的篇幅不同,但兩家公司都傳遞出一個信號,它們不希望市場只用現階段收入結構、產品形態或短期商業化來定義公司,而是希望被放回AGI長期願景中估值。
AGI願景一致,但這不足以回答兩家公司的當下市值之差:截至7月14日收盤,智譜總市值約7450億港元;MiniMax總市值約721.4億港元——10倍的區別,在當下,兩家公司是否還應該被放在一起討論?
智譜和MiniMax是否應直接對標?
智譜的故事相對更好理解。它起源於清華大學KEG實驗室成果轉化,商業化主要面向政企、金融、國央企和互聯網客戶,提供大模型能力、本地化部署、雲端API和智能體服務。
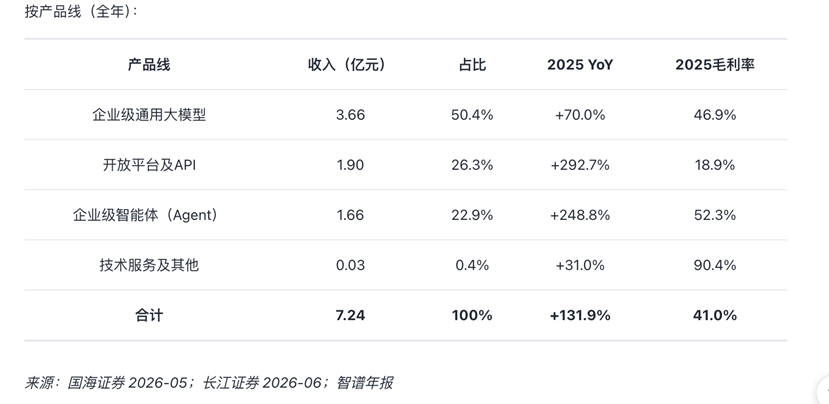
2025年,智譜收入約7.24億元人民幣,按年增長131.9%;毛利率約41%。
其中,本地化部署收入約5.34億元,佔比73.7%;雲端部署收入約1.90億元,佔比26.3%。這是典型的To B、To G模型公司,市場自然容易圍繞國產自主可控、基礎模型能力和MaaS給它定價。
MiniMax則更復雜。2025年,MiniMax收入約7900萬美元,按年增長158.9%。其中,AI原生產品收入約5307.5萬美元,佔總收入67.2%;開放平台及其他企業服務收入約2596.3萬美元,佔比32.8%。
產品級拆分看,2025年前九個月,Talkie/星野約佔總收入35.1%,海螺AI約佔32.7%。此外,MiniMax國際市場收入佔比超過70%。
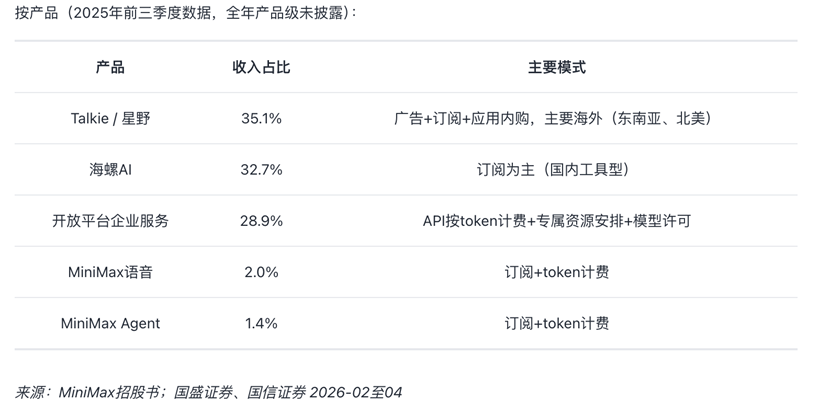
這些數據放在一起,MiniMax更像一家全球消費AI平台公司,而不是國內企業級模型交付公司。
早期投資人對MiniMax的理解,也不是「投一家AI應用公司」。
雲啓資本陳昱看重的是一個可能顛覆現有技術方案的路線,認為大模型公司長期看將捕獲知識型工作50%以上的價值。明勢創投黃明明在極客公園的活動上評價創始人閆俊傑「看上去很溫和,但實際有股狠勁」,並稱其是「非常典型的用第一性原理錨定終局的創始人畫像」。黃明明還表示, MiniMax在2024年下半年就已經開始覆盤,主動做了戰略調整——把模型能力作為公司最核心的能力
MiniMax早期的故事其實是「產品入口+模型信仰+AGI終局」,但隨着市場和公司的發展,已經意識到模型能力是其核心,但未在商業化、收入結構上體現出明顯變化。也正是在Anthropic之後,市場意識到,決定AI公司天花板的不是某個產品,而是底層模型能力、推理成本、長上下文、多模態、Agent、Coding、開發者生態和MaaS收入。
產品不是不重要,而是不能只停留在產品。它必須能反哺模型,帶來真實Token調用和ARR增長。否則,市場就會把它當成應用公司,而不是模型公司。
智譜天然更符合這個階段的敘事。創始人唐傑在內部信中寫道:「真正的商業機會,從來不在產品和模式的微調裏,而在智能上界的躍遷中。」
關於「智能上界」需要提及的,在2025年兩家公司的財報裏,其對於「AGI 價值」的公式有着一項明顯表述區別。
MiniMax在年報中稱平台價值等於「智能密度 x Token吞吐能力」;而智譜的表述是,AGI商業價值等於「智能上界× Token消耗規模」。從這點來看,MiniMax更看重AI模型的「性價比」;而智譜則更看重模型的性能上限。
在內部信中,唐傑還提出,智譜未來兩年將推進「Touch High(摸高)計劃」,集中投入長程任務、自治智能體系統、完全自我訓練和安全治理。
閆俊傑的信比較短,他寫道:「市場會有波動,外界會有雜音,但前進的方向不會改變。」他宣佈,從今天起直到實現AGI,不再從公司領取任何薪酬;未來四年拿出個人名下相當於公司總股本4%的股份,激勵長期並肩作戰的團隊成員;同時拿出1%的股份設立專項基金,持續支持開源社區。
被放大的「互聯網屬性」
商業模式之外,股東結構也在左右市場想象。
據AlphaEngine數據,智譜投資機構中產業資本包括美團、螞蟻、騰訊、阿里、小米、金山等,但持股相對分散。
MiniMax不同於智譜分散的股權結構。阿里巴巴相關主體持股約13.66%,是第一大外部機構股東。阿里不僅是2024年關鍵孖展輪次的領投方,也是IPO基石投資者。更重要的是,阿里雲還是MiniMax的重要算力供應商,MiniMax在股權、孖展和算力都與阿里關係密切。
據晚點LatePost,阿里最初曾希望在MiniMax佔到約30%至40%的股份,最終MiniMax接受了阿里4億美元投資,該輪總孖展6.54億美元,投後估值25.5億美元。
雖然MiniMax並沒有成為阿里控股公司,但在某一階段,市場確實容易把它視作阿里AI生態的一部分,或者說,在2023-2024年的階段,阿里仍然是通過投資、而非內部All-in的姿態來下注大模型,從這一角度來看,阿里在投資MiniMax時,更多將其作為AI應用和「產品」層面的延伸,側面反映了MiniMax在早期的定位。
不過,從估值角度來看,互聯網巨頭儘管在AI領域通過投資方式早早啓動佈局,但這一輪AI的敘事並沒有給這些互聯網公司從市值層面帶來多少變化。
當然,AI市場的這種關係在成長期是優勢。大模型公司最缺的是錢和算力,阿里能提供資本、雲資源、潛在客戶和產業背書。但到了二級市場,尤其是解禁窗口,它變成了雙刃劍。
過去一段時間,市場對中概互聯網公司的AI敘事並不總是買賬。阿里、騰訊等公司都有模型、雲、產品、場景和用戶,但投資人真正願意支付高估值的,往往不是「有產品、有流量、有生態」,而是能證明模型能力、ARR增長、Coding場景和Token消耗擴張的公司。

MiniMax敘事切換的三個觀察角度
互聯網公司更多依賴商業模式和運營。一個產品能不能成功,不只取決於技術性能,還取決於流量獲取、社交關係、內容供給、渠道、補貼、生態和組織能力。簡單點說,即「技術不是唯一變量」。
但大模型在當前階段,是一個技術權重極高的商業模式。現階段,用戶的偏好直接取決於性能,誰的模型效果更好、速度更快、成本更低、上下文更長、Coding能力更強、Agent更穩定,就用誰。尤其在API、企業開發者、編程和工作流場景中,產品包裝的重要性下降,模型能力和調用成本的重要性上升。
AI互動內容平台「靈珠」CMO 吳荻對「明亮公司」表示:「移動互聯網時代整體商業模式本質是邊際成本遞減邏輯,即先圈用戶,然後進行流量變現。但AI時代商業模式的底層變成了Token,這將帶來新的玩法。」
MiniMax需要完成一次敘事切換:從「產品化、用戶增長驅動的AI公司」,轉向「以模型能力和Token消耗為核心的平台公司」,這種轉向的「證據」,可能會體現在接下來的中報當中,基本上可以從三個維度來觀察:
第一,C端產品構成模型數據飛輪入口。根據去年的數據,MiniMax擁有2.36億累計用戶和超過70%的海外收入,如果這些用戶只是流量,它會被互聯網框架壓制;如果它們能產生高頻智能調用,就是模型商業化資產。
第二,開放平台和企業服務必須繼續高速增長。MiniMax 2025年開放平台及企業服務按年增長197.8%,2026年ARR從2月約1.5億美元增長至5月底接近3億美元。如果年底10億美元ARR目標兌現,MiniMax的P/ARR將接近Anthropic之前孖展時的錨點。
第三,模型效率必須轉化為商業毛利。MiniMax毛利率從2024年的12.2%提升至2025年的25.4%,說明推理成本和基礎設施效率已經改善。