炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
本文作者為創金合信基金首席經濟學家魏鳳春
近期與AI相關的成長行業調整頗為劇烈,投資者的擔心有二:首先,擔心成長的趨勢是否已經改變,這是新舊產業的對抗,是周期復辟還是復興的重大判斷。其次,擔心成長的結構,一個是成長的技術結構,非AI與AI,軟科技與硬科技是不是開始易位,這是科技配置的問題。另一個是成長的時間結構,也就是認為AI的主賽道並不會改變,但需要秋收冬藏,擇時的重要性凸顯。
我們的觀點一以貫之:1) 成長是有邊界的,從底層邏輯和總量指標看仍然沒有越界,因此這裏不討論地產和低波動資產迴歸的問題。2) AI為主要載體的康波周期正處於第五波結束和第六波興起的轉折期,技術革命的節奏會變化,但趨勢和結構沒有變化,硬科技是其明顯的特徵。軟科技和非AI的技術性反彈是所有市場的基本特徵,但不是產業內生增長驅動的,這一點需要明確,因此其長期的配置價值並不具備。基於此,本次首席視點集中討論成長的時間結構,這個結構是由產業資本與金孖展本共同決定的。
一、市場回顧:風險資產結構分化
上周市場主線高度收斂於科技成長賽道。恒生科技、科創50領升,海外美股寬指、原油與農業大宗商品緊隨走強,工業小金屬維持溫和上行;利率債與信用債波瀾不驚,固收板塊整體保持鈍化震盪。
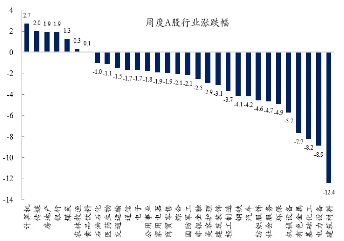
權益與商品的弱勢端集中在A股大盤寬基、北交所與貴金屬、黑色系品類,存量資金被主線賽道持續分流,傳統資產估值被動承壓。A股行業呈現極致結構性分化,僅計算機、傳媒、地產、銀行等少數板塊獲得資金青睞,絕大多數行業全線走弱。建材、基礎化工、機械設備等地產後周期與傳統制造板塊跌幅居前,順周期老舊產業資金持續出逃。本輪行情內核是AI產業紅利驅動風險偏好定向抬升,資金自上而下從傳統周期資產騰挪至新質生產力主線,強弱分化本質是新舊產業估值定價權的交替切換。

資料來源:wind,創金合信基金
二、成長的時間結構: 經典解釋
宏觀策略分析師是知識的搬運工,充分借鑑成熟的邏輯並將其用於真實的市場,從中發現投資的價值是我們的基本職責,過分地強調知識的創造並不是恰當的行為。對於成長的時間結構的分析,市場公認的是卡蘿塔·佩蕾絲於2002年推出的《技術革命與金孖展本:泡沫與黃金時代的動力學》一書。該書立足熊彼特創新周期理論與康德拉季耶夫長波理論的底層框架,梳理兩百年來人類五次顛覆性技術變革——工業革命、蒸汽鐵路革命、鋼鐵電力革命、石油汽車革命與信息通信革命的演化脈絡,構建起一套兼具宏觀格局與動態邏輯的資本演化四階段模型,精準補齊了成長股定價與成長邊界研究中,長期被忽視的資本屬性的宏觀周期邏輯。這套體系為二十年前互聯網泡沫的生成與破裂提供了清晰的解釋,其總結的規範分析同樣適用於AI時代成長的時間結構研究。
1、產業資本與金孖展本
產業資本與金孖展本二者的動態博弈構成了歷次技術革命迭代的核心底層動力。先來看金孖展本,這是資本市場的「遊牧力量」。這類資本以短期資本價差收益為核心訴求,具備極強的流動性、逐利性與風險偏好,天然追逐新興技術帶來的估值溢價與行情紅利。其運行邏輯脫離實體產業的經營本質,擅長依託技術敘事塑造市場預期、推升資產泡沫,重估值博弈而輕產業落地,對實體產業的長期經營效率、現金流穩態與行業存續邏輯相對缺乏實質關切,是技術變革初期市場波動與泡沫生成的核心推手。
其次,看產業資本。這是實體經濟的「農耕根基」。這類資本錨定實體產業長期發展,以穩態經營、持續盈利、長期派息與現金流積累為核心目標,風險偏好較低。其核心運作邏輯聚焦產業深耕,通過優化生產模式、壓縮運營成本、完善供應鏈體系、提升生產效率夯實產業根基,賺取可持續的實體經營收益,是技術落地、產業成熟、經濟穩態發展的核心支撐。
每一輪顛覆性技術革命的演進全過程,本質都是金孖展本與產業資本圍繞新興技術落地、產業格局重構、價值重估體系的持續博弈與動態平衡過程,兩種資本的此消彼長定義了技術周期的泡沫繁榮與黃金時代,也主導了資本市場的長期演化節律。
2、成長的時間結構
技術與產業的迭代輪迴核心是產業資本與金孖展本的博弈、換位與再平衡。兩大資本的風險偏好、行為節奏截然不同,交替主導市場,構成新技術從萌芽到成熟的完整周期閉環。
階段一:破局萌芽期——舊秩序鬆動,資本認知分化
新周期始於傳統產業的邊際衰退,存量產業資本深陷舊賽道路徑依賴,受困於收益遞減、增長停滯的固化格局,無力突破原有產業體系。與之相反,金孖展本嗅覺敏銳、靈活逐新,在舊產業紅利枯竭之際率先脫鉤存量賽道,通過風投與早期投機佈局,賦能突破傳統範式的初創主體與新技術。此時,舊產業秩序出現裂痕,資本率先完成新舊賽道的分化,為新技術完成初始資本蓄力。
階段二:狂熱擴張期——金孖展本獨舞,泡沫賦能基建
新技術進入導入高峯,金孖展本主導市場,脫離產業基本面開啓獨立行情。其通過構建「本次不一樣」的產業敘事,放大變革預期,吸納全社會資金涌入新興賽道,催生市場估值泡沫與投資狂熱。從周期維度看,非理性泡沫是新技術產業化的必要代價。底層技術基建重投入、高風險、長周期,穩健的產業資本難以快速完成全域佈局,唯有金孖展本的短期狂熱,能在極短時間匯聚天量資金,鋪墊產業底層基建,用市場泡沫換取產業發展時間。
階段三:出清轉折期——泡沫破裂,秩序重構陣痛
資本過熱終將迎來均值迴歸。持續無序投入導致新技術基建嚴重過剩,盈利預期無法落地,現金流失衡,市場迎來明斯基時刻。金孖展本集中抽逃、流動性收緊,估值體系崩塌,大量無實質價值的概念企業出清退場。市場徹底告別敘事驅動,轉向基本面定價,相關方重塑行業規則,終結金孖展本獨霸格局,完成行業去虛存實的周期陣痛。
階段四:成熟穩態期——產業資本歸位,周期閉環輪迴
泡沫出清後,前期搭建的完備基建沉澱為低成本產業資源,新技術進入規模化落地的黃金階段。產業資本重回主導地位,依託成熟基建推動技術全面普及、落地實體經濟。隨着技術普惠、壁壘消解,行業超額收益收斂,產業增長陷入穩態停滯。而追求超額收益的金孖展本再度離場,挖掘全新技術賽道、重構產業新敘事。
至此,兩大資本完成一輪完整輪動博弈。技術迭代從來不止技術突破,更是資本結構、市場預期與產業秩序的動態再平衡。掌握資本周期輪動規律是把握產業長期趨勢的關鍵。

三、目前成長所處的階段:狂熱期第一階段
準確判斷成長當前所處的階段對於資產佈局至關重要,我們的結論如下:
1、第一階段新舊賽道分化已經完成
結合前面的分析,大致可以判斷目前的成長已經完成了新舊賽道的分化,突出的證據就是房地產投資和製造業投資,特別是計算機、通信和其他電子設備製造業投資的分化。2026年1-5月,全國房地產開發投資按年下降16.2%,計算機、通信和其他電子設備製造業按年增長6.7%,兩者按年差距已經擴大到近23個百分點。主導產業的分化態勢已經非常明顯。

分化之後,投資者關注的時間結構是第一階段結束了沒有?若結束了,是進入第二階段的狂熱擴張期,還是第三階段的出清轉折期。我們這裏用AI產業的資本開支(產業資本)與IPO(金孖展本)的進程進行判斷。
2、作為轉換樞紐的IPO
IPO本質上是金孖展本的終極工具和高光時刻,但它同時也是金孖展本向產業資本進行權力交接的轉換樞紐。在兩大資本博弈的不同階段,IPO的性質和目的會發生根本性的異化。
一輪完整的技術產業周期中,IPO的核心屬性隨金孖展本與產業資本的博弈持續迭代。爆發階段,舊產業資本停滯,金孖展本開啓風投佈局,市場幾乎無IPO,資本以天使、VC形式隱祕孵化新興技術企業,為產業變革蓄力。狂熱階段是金孖展本主導的泡沫期,技術落地催生基建熱潮,IPO後的盈利若不能持續,則會出現收割市場紅利,脫離實體的產業邏輯。泡沫破裂後進入協同階段,過剩資產估值迴歸,產業資本重掌主導權,IPO迴歸本源,成為向實體產業輸血的橋樑,企業上市旨在低成本孖展、整合產業、構築核心壁壘,市場投資轉向長期價值。至成熟階段,技術紅利耗盡、市場飽和,行業IPO基本枯竭,存量產業資本資金閒置、回報下滑,再度蛻變為投機性金孖展本,遊離市場尋覓下一輪顛覆性技術機遇。
3、產業資本與金孖展本的剪刀差
從產業周期視角劃分範式,我們將股權投孖展、IPO、定增、併購等市場募資行為定義為金孖展本,將產業鏈固定資產投入、算力基建、產線擴建等實體投入定義為產業資本,二者的分化剪刀差,是研判AI產業成長階段的核心標尺。
結合IT桔子(一家新經濟創投數據服務商)、券商報告、公司財報等公開發布的數據,匯總來看,2023年金孖展本1593億元、產業資本2500億元。2024年金孖展本1958億元、產業資本3500億元。2025年金孖展本2344億元、產業資本5000億元。2026年上半年金孖展本大幅攀升至3997億元,產業資本穩步加碼至5500億元。近三年半以來,產業資本實體投入持續大幅領先金孖展本募資規模,剪刀差持續走闊,呈現出實體擴產先行、資本估值滯後的技術產業導入期典型特徵。
格局拐點正在悄然顯現,上游硬科技賽道集中開啓IP0,資本化浪潮湧現,金孖展本開始加速向實體產業落地,長期拉大的資本剪刀差迎來收斂趨勢。從周期結構判斷,當前AI產業處於導入期後半段、主升浪前夜。過往產業資本持續深耕底層算力、晶圓、光模塊等基礎設施,完成供給側的提前佈局,而金孖展本前期以試探性佈局為主,存在明顯預期滯後。現階段金孖展本加速補位,但終端應用盈利尚未完全兌現,資本運作與實體盈利仍有錯位。隨着常態化推進,金孖展本將持續反哺實體產能,剪刀差逐步收窄,待下游需求落地兌現,雙資本將形成共振,產業正式邁入高成長主升階段。
4、當前處於狂熱期的第一階段

狂熱期是整個技術周期中最迷人、最暴利,同時也是持續時間最長的階段。如果僅僅用「狂熱」兩個字來概括,顆粒度太粗,很容易導致投資者下車太早或撤退太晚。實戰中需要將其進一步細分不同的階段,這些階段對應着金孖展本不同的博弈心態和產業資本逐漸累積的風險。
根據前面的分析,大致可以判斷目前我們的AI市場仍處於狂熱期的第一階段,這個階段的特徵是:
1)政策端加碼扶持補貼,行業熱度被快速拉起;消費者僅觀望關注,暫無大規模實際消費;企業側重勾畫行業長遠佈局,落地產品尚未成型。
2)資本層面,IPO以一級風投試探佈局為主,熱度顯現;企業新增產能資本開支,資金多傾斜研發。
3)市場資金嗅覺敏銳,優先佈局產業鏈底層基建與賣水環節,下游終端格局未定、勝負難料,但全行業發展剛需上游配套,確定性相對更高。
4)此階段核心策略重倉佈局賣水類標的,儘管估值有所抬升,但基本面邏輯紮實,不確定性更低,是該周期最優配置方向。
責任編輯:尉旖涵