TradingKey - 作為近年來AI基礎設施領域最受關注的新興雲計算企業之一,CoreWeave(CRWV)曾憑藉英偉達(NVDA)的大力支持、GPU算力租賃業務以及AI浪潮帶來的高速增長迅速走進資本市場視野。
然而,隨着市場進入更加關注盈利質量和孖展能力的新階段,這家AI原生雲服務商正迎來上市以來最嚴峻的一次考驗。
近期,CoreWeave股價持續走弱。周三,公司股價再度下跌3.5%,連續第五個交易日收跌,五個交易日累計跌幅超過14%。
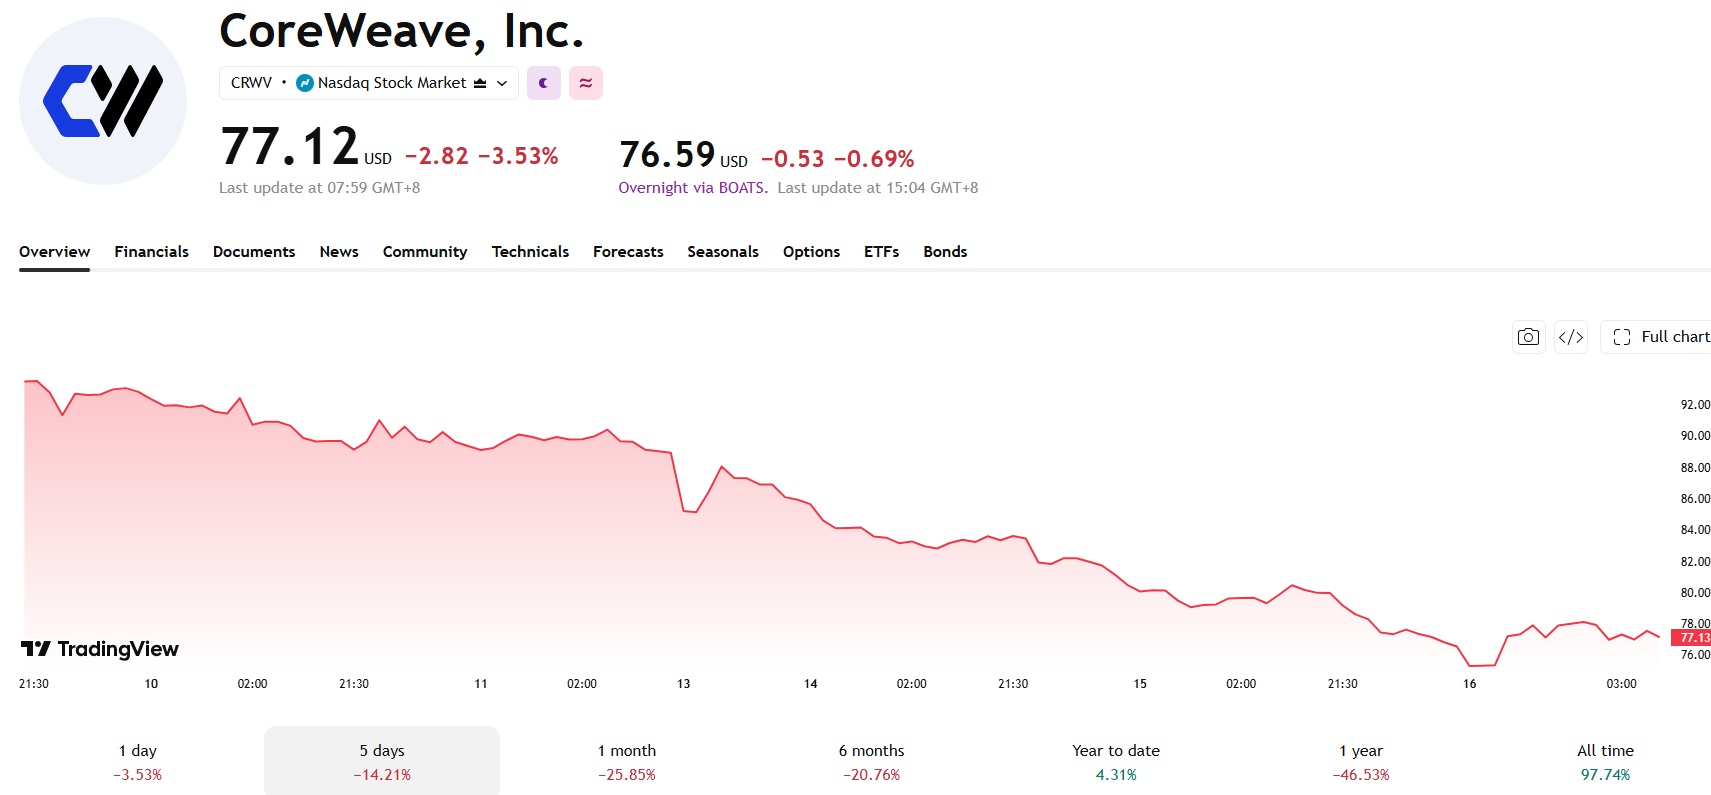
來源:TradingView
若將時間拉長來看,在不到一個月的時間裏,公司已經兩次出現連續多日的大幅調整,此前截至6月底的連續六個交易日內,股價曾累計下跌近兩成。
雖然不少華爾街機構依舊維持積極評級,平均目標價較當前股價仍存在較大上漲空間,但短期市場情緒明顯趨於謹慎。
高速增長背後,高槓杆成為最大隱憂
從經營層面來看,CoreWeave依然保持着極快的發展速度。過去一年,公司營收按年增長超過130%,受益於AI算力需求持續爆發,GPU雲服務及AI基礎設施租賃業務快速擴張,公司也因此成長為全球AI雲計算市場的重要參與者。
不過,高增長的另一面則是鉅額資金投入。
為了建設大規模GPU集群和數據中心,CoreWeave長期依賴債務孖展支持業務擴張。目前,公司資產負債率維持在較高水平,負債權益比已超過7倍,持續擴張所帶來的資本壓力也不斷累積。
市場研究機構指出,公司現金消耗速度依然較快,而高槓杆孖展模式使其對孖展成本變化極為敏感。一旦利率維持高位甚至進一步上升,孖展成本增加將直接壓縮未來利潤空間,也可能影響後續基礎設施建設節奏。
D.A. Davidson分析師Gil Luria認為,與其他AI基礎設施企業相比,CoreWeave最大的特殊風險就在於其對債務孖展的依賴程度明顯更高,因此利率環境變化帶來的影響也會更加直接。
上周聯儲局會議紀要披露官員曾討論6月加息理由,一度引發市場對加息的擔憂,雖然後續通脹數據低於預期令加息預期有所降溫,但對於CoreWeave這類高負債企業而言,孖展成本上升的潛在風險始終懸在頭頂,直接侵蝕着公司的財務空間。
內存價格波動帶來新的經營風險
除了利率壓力,內存價格的大幅波動也成為CoreWeave的新挑戰。
為保障AI算力基礎設施的穩定供應,CoreWeave與美光科技、閃迪等芯片巨頭簽署了長期內存採購協議,協議中通常包含價格下限條款。
在AI需求爆發的背景下,內存價格曾一路飆升,但市場對供需格局逆轉的擔憂始終存在——一旦未來價格回落,CoreWeave將被綁定在較高的合同價格上,面臨成本高企和庫存減值的風險。
近期有媒體報道稱,CoreWeave正在研究利用包括看跌期權在內的金融衍生工具,對沖未來內存價格可能出現的大幅下跌風險,希望藉此降低價格波動帶來的經營風險。
儘管公司並未正面回應相關消息,僅表示不會對市場傳聞發表評論,但這一消息仍引發部分投資者擔憂。
分析人士認為,在AI雲計算競爭不斷加劇的背景下,如果企業開始依賴金融工具管理成本波動,市場可能會擔心其主營業務盈利能力是否正在面臨新的挑戰。
客戶集中度偏高,長期訂單穩定性仍待觀察
目前,Meta(META)仍是CoreWeave最重要的客戶之一,雙方簽署的210億美元長期算力採購合約,是支撐公司訂單儲備和現金流的關鍵支柱。
但華爾街擔憂,隨着Meta等科技巨頭大舉自建數據中心並加速研發自研AI芯片,未來對第三方算力雲的租賃需求可能逐步放緩,這種高度依賴單一客戶的結構將面臨巨大不確定性。
與此同時,AI雲市場的競爭正日益激烈,亞馬遜(AMZN)AWS、微軟(MSFT)Azure等傳統雲巨頭紛紛加碼AI算力佈局,新興玩家也不斷湧入,CoreWeave的市場份額面臨被擠壓的風險。在訂單預期、行業競爭和盈利空間的多重壓力下,公司估值正遭受顯著衝擊。
長期以來,華爾街對CoreWeave的投資級信用資格和孖展策略持審慎態度,而當前利率上行、內存價格波動、客戶依賴及競爭加劇等多重風險的疊加,正將這種擔憂轉化為實際的股價壓力。
CoreWeave的遭遇也為市場敲響警鐘,在AI基礎設施熱潮中,高槓杆擴張模式在孖展環境收緊時的脆弱性,可能遠超此前的市場預期。
原文鏈接